
◆ Kế toán và tài chính
Financial management là gì, và học môn này thế nào?
Financial management là môn học cách một doanh nghiệp quyết định đầu tư vào đâu, huy động vốn từ đâu và giữ tiền mặt ngắn hạn ra sao.
Có thể bạn đang học financial management bằng tiếng Anh mà chưa chắc môn của mình dạy đọc báo cáo hay dạy ra quyết định tài chính, và bài này giúp bạn xác định môn thuộc loại nào, học các phần theo một thứ tự hợp lý và tự kiểm xem mình đã hiểu chưa. Đề cương và đề thi dùng thuật ngữ bằng tiếng Anh nên bài giữ nguyên chúng, còn đề cương hay handbook của trường bạn vẫn là tài liệu quyết định. Nếu bạn mới bắt đầu với kế toán, hãy đọc trước bài cách học accounting principle. Phần đọc báo cáo tài chính có bài riêng về cách học financial accounting, còn kế toán phục vụ người quản lý có bài về cách học management accounting. Bài đánh giá do bạn tự làm và tự nộp, vì MAAS không viết bài thay bạn.
◆ Câu hỏi 1 / 9 · Financial management là gì
Financial management là gì, và môn này học về cái gì?
Trả lời thẳng: Financial management là môn học cách người quản lý tài chính của một doanh nghiệp ra quyết định về tiền, và nó là tài chính của doanh nghiệp chứ không phải quản lý chi tiêu cá nhân. Theo mô tả của Association of Chartered Certified Accountants (2026), môn này nhằm giúp người học nắm các quyết định về đầu tư, nguồn vốn và cổ tức. Berk, DeMarzo và Harford (2021) chia công việc đó theo cách hơi khác.
Cụm "financial management" dễ gây nhầm vì nó có thể bị hiểu là cách quản lý tiền cá nhân. Ở bối cảnh môn đại học hay thạc sĩ thì khác hẳn. Association of Chartered Certified Accountants (2026) viết trong đề cương của kỳ thi Financial Management rằng mục tiêu là kiến thức "expected of a finance manager, in relation to investment, financing, and dividend policy decisions", tức kiến thức mà người làm quản lý tài chính ở doanh nghiệp được kỳ vọng có về ba loại quyết định là đầu tư, tài trợ và chính sách cổ tức.
Berk, DeMarzo và Harford (2021) trình bày cùng vùng kiến thức đó trong giáo trình Fundamentals of corporate finance. Mục lục chương một của họ có mục "The Financial Manager", chia công việc của người quản lý tài chính thành quyết định đầu tư, quyết định tài trợ và quản lý nhu cầu tiền mặt ngắn hạn. Hai cách chia này không mâu thuẫn nhau. Điểm khác mà bài này thấy ở các mục đã mở là đề cương của Association of Chartered Certified Accountants (2026) nêu riêng chính sách cổ tức, còn ba tên mục trong mục lục chương một của Berk, DeMarzo và Harford (2021) thì không có tên cổ tức nhưng có thêm mục tiền mặt ngắn hạn.
Vì vậy, khi gặp một câu hỏi thi, bạn nên tự hỏi nó thuộc quyết định nào. Câu hỏi về việc có nên nhận một dự án mới thuộc quyết định đầu tư. Câu hỏi về việc vay nợ hay phát hành cổ phiếu thuộc quyết định tài trợ. Câu hỏi về lượng tiền mặt và khoản phải thu thuộc phần tiền mặt ngắn hạn. Gắn nhãn được như vậy là bước đầu tiên để biết mình cần công thức nào.
◆ Câu hỏi 2 / 9 · Môn tên Financial Management
Môn tên Financial Management ở trường bạn có đúng là môn này không?
Trả lời thẳng: Chưa chắc, vì tên Financial Management không cố định giữa các trường. University of New South Wales (2022) mô tả môn COMM1140 là môn đọc và phân tích báo cáo tài chính, gần financial accounting hơn, còn University of London (2025) dạy môn AC3059 theo hướng corporate finance. Bạn nên mở mô tả môn và mục lục của trường mình để xem môn thuộc loại nào trước khi chọn tài liệu.
Một lỗi dễ gặp ở chỗ này là mua nhầm hướng học ngay từ tuần đầu. Bảng dưới đặt bốn trường hợp cạnh nhau. Cột "Nội dung chính" lấy từ trang mô tả của từng nơi, còn cột "Hệ quả cho cách học" là gợi ý của bài này.
| Môn và nơi dạy | Nội dung chính theo mô tả | Hệ quả cho cách học (gợi ý của bài này) | Nguồn |
|---|---|---|---|
| COMM1140 Financial Management, University of New South Wales | Cách tổ chức ghi nhận và báo cáo hoạt động kinh doanh, đọc và phân tích báo cáo tài chính | Học như financial accounting, tập đọc các báo cáo | University of New South Wales (2022) |
| AC3059 Financial Management, University of London | Corporate finance: NPV, capital budgeting, rủi ro và lợi suất, cấu trúc vốn, working capital | Học như corporate finance, nặng về tính toán | University of London (2025) |
| FINM2001 Corporate Finance, Australian National University | "Modern financial management": định giá, đầu tư vốn, cấu trúc vốn, chi phí vốn, cổ tức | Cùng vùng kiến thức với AC3059 dù khác tên | Australian National University (2026) |
| Financial Management (FM), Association of Chartered Certified Accountants | Kỳ thi chứng chỉ nghề, không phải học phần đại học | Học theo đề cương thi, không theo giáo trình đại học | Association of Chartered Certified Accountants (2026) |
University of London (2025) còn ghi trong phần tóm tắt học phần AC3059 rằng môn này đề cập các khái niệm và lý thuyết của corporate finance, nên với khoá này hai cách gọi cùng chỉ một vùng kiến thức. Australian National University (2026) làm điều ngược lại khi đặt tên môn FINM2001 là Corporate Finance nhưng mô tả bằng cụm "modern financial management". Cùng một nội dung, hai tên gọi, và điều ngược lại cũng xảy ra như trường hợp COMM1140.
Cách đối phó thực tế khá đơn giản. Trước khi mua giáo trình hay xem video, bạn mở đề cương và nhìn tên các chương hoặc tên các tuần học. Nếu chương đầu là báo cáo tài chính và các tỉ số, môn của bạn gần financial accounting, và bài COMM1140 Financial Management: hướng dẫn assignment cho thấy cách một môn như vậy được cấu trúc. Nếu chương đầu là giá trị theo thời gian và NPV, môn của bạn gần corporate finance, và bài BAFI3230 Corporate Finance: hướng dẫn assignment là điểm tham khảo. Nếu tên môn có cả accounting lẫn financial management, bài ACCT1006 Accounting and Financial Management: hướng dẫn assignment cho thấy hai phần đó đứng cạnh nhau ra sao.
Môn FM của kỳ thi nghề thì khác về bản chất. Association of Chartered Certified Accountants (2026) nêu rằng bài thi làm trên máy trong 3 giờ, cộng thêm 10 phút đọc hướng dẫn, và tổng điểm là 100. Section A có 15 câu trắc nghiệm, mỗi câu 2 điểm, Section B có ba nhóm, mỗi nhóm năm câu trắc nghiệm, còn Section C có hai câu, mỗi câu 20 điểm. Bài này không đi sâu vào kỳ thi đó, và nếu bạn đang luyện FM thì đề cương chính thức của tổ chức này là nguồn nên đọc đầu tiên.
◆ Câu hỏi 3 / 9 · Ba quyết định của nhà quản
Ba quyết định của nhà quản trị tài chính nối với nhau thế nào?
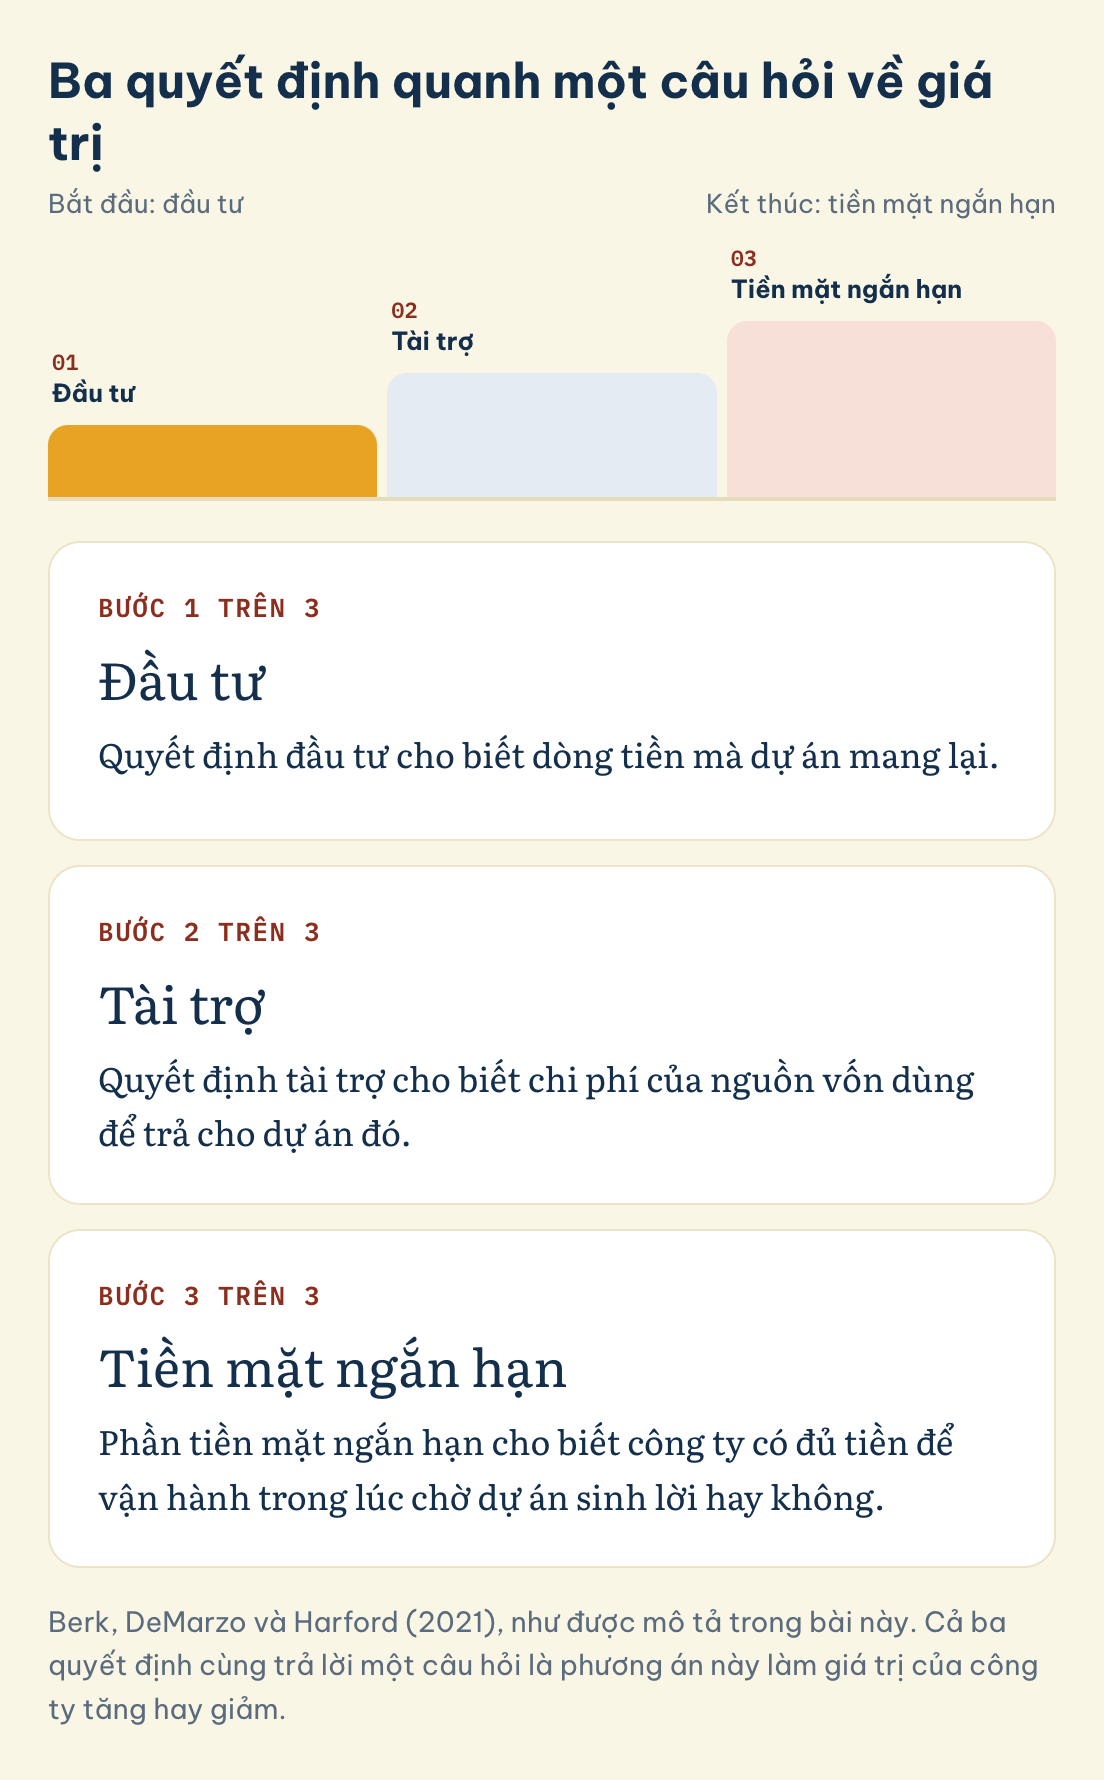
Trả lời thẳng: Ba quyết định gắn với nhau vì cùng trả lời một câu hỏi là phương án này làm giá trị của công ty tăng hay giảm. Theo Berk, DeMarzo và Harford (2021), người quản lý tài chính xử lý đầu tư, tài trợ và tiền mặt ngắn hạn, và cả ba được nhìn qua Valuation Principle, tức nguyên tắc lấy giá trị làm gốc để so sánh các phương án.
Ba quyết định quanh một câu hỏi về giá trị
Chạm vào một quyết định để xem nó cho biết điều gì.
Bước 1 trên 3
Đầu tư
Quyết định đầu tư cho biết dòng tiền mà dự án mang lại.
Bước 2 trên 3
Tài trợ
Quyết định tài trợ cho biết chi phí của nguồn vốn dùng để trả cho dự án đó.
Bước 3 trên 3
Tiền mặt ngắn hạn
Phần tiền mặt ngắn hạn cho biết công ty có đủ tiền để vận hành trong lúc chờ dự án sinh lời hay không.
Lưu hình này
Trong lời nói đầu của giáo trình, Berk, DeMarzo và Harford (2021) nói rằng họ trình bày tài chính như một thể thống nhất dựa trên hai ý tưởng đơn giản mà mạnh. Ý thứ nhất là giá trị dẫn dắt việc ra quyết định, ý thứ hai là trong thị trường cạnh tranh thì giá thị trường xác định giá trị. Hai ý đó được gộp lại thành Valuation Principle. Với người học, nguyên tắc này có một ý nghĩa thực tế rõ ràng. Mỗi lần gặp một bài tập, bạn có thể hỏi liệu phương án này tạo ra nhiều giá trị hơn chi phí của nó hay không.
Khi nhìn theo cách đó, ba nhóm quyết định không còn là ba chương tách rời. Quyết định đầu tư cho biết dòng tiền mà dự án mang lại. Quyết định tài trợ cho biết chi phí của nguồn vốn dùng để trả cho dự án đó. Phần tiền mặt ngắn hạn cho biết công ty có đủ tiền để vận hành trong lúc chờ dự án sinh lời hay không. Các chương sau của giáo trình chỉ là cách làm chi tiết cho từng mắt xích trong chuỗi này.
Một ví dụ nhỏ do MAAS tự soạn để thấy cách các mắt xích nối nhau, số liệu hoàn toàn giả định. Một công ty có vốn chủ chiếm 60% và nợ chiếm 40% cấu trúc vốn, chi phí vốn chủ là 12%, lãi vay trước thuế là 6%, thuế suất 25%. Chi phí vốn bình quân có trọng số, thường gọi là WACC, tính ra bằng 0,6 nhân 12% cộng 0,4 nhân 6% nhân 0,75, tức 9,0%. Con số 9,0% này sau đó trở thành suất chiết khấu cho các dự án cùng mức rủi ro, và nó chính là chỗ quyết định tài trợ gặp quyết định đầu tư. Berk và DeMarzo (2024) xếp chủ đề chi phí vốn vào một phần riêng của giáo trình, nhưng bài này chưa mở nội dung chương đó nên chỉ dùng mục lục để nói vị trí của nó, còn cách tính ở trên là phép số học của riêng ví dụ.
◆ Câu hỏi 4 / 9 · Nên học các phần của môn
Nên học các phần của môn theo thứ tự nào?
Trả lời thẳng: Thứ tự học hợp lý là giá trị theo thời gian, định giá trái phiếu và cổ phiếu, quy tắc chọn dự án đầu tư, rủi ro và chi phí vốn, cấu trúc vốn cùng cổ tức, rồi vốn lưu động. Thứ tự này dựa trên mục lục của Berk và DeMarzo (2024) và khoá AC3059 do University of London (2025) mô tả nhưng đã được sắp lại, nên chỉ là gợi ý.
Berk và DeMarzo (2024) mở giáo trình bằng phần giới thiệu và Law of One Price, tiếp theo là phần Time, Money, and Interest Rates, sau đó là Investment Decision Rules cùng Capital Budgeting, rồi tới ước tính chi phí vốn, cấu trúc vốn và payout policy. Phần Working Capital Management nằm ở những phần sau của sách. University of London (2025) mô tả khoá AC3059 cũng đi từ NPV và capital budgeting, qua giá trị theo thời gian áp vào tài sản tài chính, rồi tới rủi ro và lợi suất, quyết định tài trợ và cổ tức, tiền mặt cùng vốn lưu động, và cuối cùng là quản trị rủi ro.
Từ hai mục lục đó, bài này sắp lại thành sáu bước học, đưa định giá trái phiếu và cổ phiếu lên trước quy tắc chọn dự án, được đánh số để bạn có thể theo dõi tiến độ.
- Giá trị theo thời gian của tiền, tức chiết khấu và lãi suất, vì mọi phần sau đều dùng nó.
- Định giá trái phiếu và cổ phiếu, nơi bạn luyện việc biến một chuỗi dòng tiền thành một giá trị hiện tại.
- Quy tắc chọn dự án đầu tư như NPV, IRR và payback, cùng cách lập ngân sách vốn.
- Rủi ro và lợi suất, rồi chi phí vốn, để biết dùng suất chiết khấu nào cho dự án nào.
- Cấu trúc vốn và chính sách cổ tức, tức câu hỏi vay bao nhiêu và chia bao nhiêu cho cổ đông.
- Vốn lưu động và kế hoạch tài chính ngắn hạn.
Thứ tự này có lý do học thuật nhưng cũng có lý do thực dụng. Bước một và hai là công cụ tính, nên học trước giúp các bước sau bớt nặng. Nếu bạn bỏ qua giá trị theo thời gian và nhảy sang cấu trúc vốn, bạn sẽ thấy công thức nhưng không hiểu vì sao có chiết khấu ở đó. Một điều nữa cần nhớ là các giáo trình lớn đi theo thứ tự gần giống nhau, nhưng giảng viên của bạn có thể đảo vị trí vài chương, nên hãy lấy lịch tuần học trong đề cương làm chuẩn cuối cùng.
◆ Câu hỏi 5 / 9 · Làm sao tự kiểm xem mình đã
Làm sao tự kiểm xem mình đã hiểu NPV?
Trả lời thẳng: Bạn hiểu NPV khi tự tính lại một ví dụ không nhìn đáp án và giải thích được vì sao kết quả đổi khi suất chiết khấu đổi. Dunlosky và cộng sự (2013) xếp practice testing và distributed practice vào nhóm hiệu quả cao, còn đọc lại và tô sáng vào nhóm hiệu quả thấp. Ví dụ dưới đây do MAAS tự đặt số, không lấy từ đề thi hay trường hợp thật nào.
NPV, viết tắt của net present value, là giá trị hiện tại của các dòng tiền tương lai trừ đi khoản chi ban đầu. Ví dụ giả định như sau. Một dự án cần chi 100 ngay hôm nay, rồi thu về 60 vào cuối năm thứ nhất và 60 vào cuối năm thứ hai. Suất chiết khấu là 10% mỗi năm và dòng tiền được giả định rơi đúng vào cuối mỗi năm. Bạn hãy che bảng dưới đi và tự tính trước, rồi mới mở ra đối chiếu.
| Bước tính | Phép tính | Kết quả |
|---|---|---|
| Giá trị hiện tại của khoản thu năm 1 | 60 chia cho 1,10 | 54,545 |
| Giá trị hiện tại của khoản thu năm 2 | 60 chia cho 1,10 bình phương | 49,587 |
| Tổng giá trị hiện tại | 54,545 cộng 49,587 | 104,132 |
| NPV ở suất chiết khấu 10% | 104,132 trừ 100 | 4,132 |
| NPV ở suất chiết khấu 15% | 52,174 cộng 45,369 rồi trừ 100 | âm 2,457 |
Nguồn của bảng là phép tính của chính bài này trên số liệu giả định. Kết quả đọc được như sau. Ở 10% thì NPV dương 4,132, nên theo quy tắc chuẩn của chương Investment Decision Rules trong mục lục của Berk và DeMarzo (2024) thì dự án đáng nhận. Ở 15% thì NPV âm 2,457, nên cùng dự án đó không còn đáng nhận. Dòng tiền không đổi mà kết luận đảo chiều, và đó là điều mà một đề thi tốt thường muốn bạn giải thích được. University of London (2025) cũng nói trong mô tả AC3059 rằng khoá học xây dựng trên khái niệm net present value.
Với cùng dự án, payback không chiết khấu là 2 năm, vì 60 cộng 60 bằng 120 và vượt khoản chi 100 ở cuối năm thứ hai. Payback không nói dự án có tạo giá trị hay không, và đó là lý do nó thường chỉ là công cụ phụ. Khi tự ôn, bạn nên đổi con số rồi làm lại, chẳng hạn đổi khoản thu năm thứ hai thành 50 hoặc đổi suất chiết khấu thành 8%. Mỗi lần đổi, hãy dự đoán trước dấu của NPV rồi mới tính.
Về cách ôn, Dunlosky và cộng sự (2013) tổng kết nhiều kỹ thuật học và thấy practice testing, tức tự kiểm tra, cùng distributed practice, tức trải đều việc học theo thời gian, đều đạt mức "high utility". Họ xếp đọc lại, tô sáng và tóm tắt vào mức "low utility", và gợi ý nên dùng practice testing thay cho đọc lại. Với một môn nặng tính toán, điều này biến thành quy tắc cụ thể là làm lại bài tập không nhìn đáp án, và chia các buổi làm bài ra nhiều ngày trong tuần thay vì dồn vào đêm trước kỳ thi. Các nghiên cứu này không dựng riêng cho môn tài chính, nên việc áp vào financial management là suy luận của bài này.
◆ Câu hỏi 6 / 9 · Công cụ nào trong giáo trình
Công cụ nào trong giáo trình được dùng thật ở doanh nghiệp?
Trả lời thẳng: Giáo trình và thực tế khá gần nhau ở NPV và IRR, nhưng payback vẫn còn chỗ đứng. Graham và Harvey (2001) khảo sát 392 giám đốc tài chính và thấy 74,9% luôn hoặc gần như luôn dùng NPV, còn 75,7% luôn hoặc gần như luôn dùng IRR. Số này đo niềm tin của người trả lời chứ không đo hành vi thật, và dữ liệu thu năm 1999 nên chỉ là bức tranh cũ.
Graham và Harvey (2001) gửi bảng hỏi tới khoảng 4.440 công ty và nhận lại phản hồi của 392 giám đốc tài chính, tức tỷ lệ phản hồi là 9%. Trong số đó, 74,9% cho biết luôn hoặc gần như luôn dùng NPV và 75,7% luôn hoặc gần như luôn dùng IRR. Chính các tác giả cảnh báo rằng kết quả phản ánh niềm tin của người trả lời, không kiểm chứng được việc họ làm trong thực tế. Họ cũng ghi nhận công ty lớn dùng NPV nhiều hơn công ty nhỏ, với điểm mức dùng là 3,42 so với 2,83.
Điều đáng chú ý cho người học là payback. Trong khảo sát năm 1999 đó, payback đứng thứ ba về mức dùng với điểm 2,53, và công ty nhỏ dùng nó gần bằng NPV. Graham và Harvey (2001, tr. 200) viết rằng "Payback ignores the time value of money and cash flows beyond the cutoff date", tức payback bỏ qua giá trị thời gian của tiền và các dòng tiền sau mốc cắt. Giáo trình có lý do để chê nó, nhưng doanh nghiệp vẫn dùng.
Vậy kiến thức này giúp gì cho bài thi? Nếu đề yêu cầu bạn thảo luận, đừng viết rằng payback vô dụng. Hãy nêu nhược điểm của nó theo giáo trình, rồi nói rằng nó vẫn được dùng vì dễ tính và dễ giải thích, với dẫn chứng từ khảo sát nói trên. Một câu trả lời cân bằng như vậy thường tốt hơn một câu trả lời chỉ lặp lại lời giáo trình. Cũng đừng quên giới hạn dữ liệu, vì khảo sát đã hơn hai mươi năm tuổi và đo niềm tin chứ không đo hành vi.
◆ Câu hỏi 7 / 9 · Nên tự ôn financial
Nên tự ôn financial management thế nào, và có cần máy tính tài chính không?
Trả lời thẳng: Nên ôn bằng cách tự làm lại bài tính mà không nhìn đáp án, trải đều theo tuần, thay vì đọc lại bài giảng. Máy tính thì tuỳ đề cương, vì theo Australian National University (2026), môn FINM2001 cho dùng máy tính khoa học còn máy tính lập trình, đồ thị và tài chính đều bị cấm. Nếu trường bạn cũng cấm, hãy tập tính tay công thức trước.
Australian National University (2026) ghi trong mục chi phí bổ sung của môn FINM2001 rằng thí sinh chỉ được mang máy tính khoa học. Đó là quy định của một trường cho một học kỳ, không phải quy tắc chung. University of London (2025) lại mô tả bài thi AC3059 là bài thi viết 3 giờ 15 phút, đóng sách. Hai ví dụ cho thấy điều kiện thi khác nhau khá nhiều, và cách ôn cũng nên khác theo.
Từ các dữ kiện trên, bài này gợi ý một quy trình ôn gồm bốn việc, và đây là gợi ý của bài chứ không phải quy định của trường nào.
- Mỗi tuần chọn ba đến bốn bài tính ở các chương đã học, che đáp án và tự làm trọn từ đầu tới cuối.
- Sau khi làm, ghi lại bằng một câu chữ nào đã làm sai, chẳng hạn quên chiết khấu năm cuối hoặc nhầm thuế vào chi phí nợ.
- Một vài ngày sau, làm lại đúng những bài sai đó thay vì làm bài mới.
- Nếu đề cương cho phép máy tính tài chính, vẫn nên tính tay một vài bài để hiểu từng bước mà máy đang tính.
Bước cuối nghe có vẻ thừa, nhưng khi đề thi hỏi "giải thích vì sao", bạn cần nói được cơ chế thay vì chỉ bấm máy. Nếu đề cương của trường bạn cho phép máy tính nào, hãy kiểm tra cả cách bấm các phím chiết khấu trước ngày thi, vì lỗi cài đặt máy là lỗi không đáng mất điểm nhất.
◆ Câu hỏi 8 / 9 · Học financial management
Học financial management thường sai ở đâu?
Trả lời thẳng: Bốn lỗi hay gặp là chọn tài liệu theo tên môn thay vì theo mục lục, học công thức mà không biết nó phục vụ quyết định nào, bỏ hẳn payback khi đề hỏi thảo luận, và chỉ đọc lại bài giảng. Cách các trường đặt tên môn ở trên là cơ sở cho lỗi đầu, và ba lỗi còn lại là gợi ý riêng của bài này.
Bốn lỗi được xếp vào bảng dưới cùng cách sửa. Nguồn ghi ở cột bên cạnh cho biết lỗi nào có chỗ dựa trong các tài liệu đã xem, còn cách sửa là diễn đạt của bài này.
| Lỗi | Cách sửa | Nguồn |
|---|---|---|
| Chọn tài liệu theo tên môn | Đọc mô tả và mục lục trước, rồi mới chọn giáo trình | University of New South Wales (2022) và University of London (2025) |
| Học công thức mà không gắn với quyết định | Với mỗi công thức, ghi nó thuộc quyết định đầu tư, tài trợ hay tiền ngắn hạn | Berk, DeMarzo và Harford (2021) |
| Bỏ hẳn payback khi đề hỏi thảo luận | Nêu nhược điểm của payback và lý do doanh nghiệp vẫn dùng | Graham và Harvey (2001) |
| Chỉ đọc lại bài giảng | Tự làm lại bài tính không nhìn đáp án, trải đều theo tuần | Dunlosky và cộng sự (2013) |
Lỗi thứ hai đáng nói kỹ hơn. Một lỗi dễ gặp là học thuộc công thức WACC hay công thức NPV rất vững nhưng khi đề đưa một tình huống kể chuyện thì không biết đó là đề về đầu tư hay về tài trợ. Cách khắc phục là tập đọc tình huống trước, gạch ra câu hỏi thật sự đang được hỏi, gắn nó vào một trong ba loại quyết định, rồi mới chọn công thức. Làm như vậy mất thêm một phút nhưng tránh được việc áp sai công cụ.
Bài này chưa mở tài liệu nào nói riêng về cách môn học được dạy ở từng trường cụ thể bên ngoài các ví dụ đã nêu, nên các gợi ý ở đây chỉ nên xem là điểm khởi đầu để bạn đối chiếu với đề cương của mình.
◆ Câu hỏi 9 / 9 · Công thức đã thuộc mà chưa
Công thức đã thuộc mà chưa gắn được với quyết định thì xử lý sao?
Hãy tự thử ba hướng trước khi nhờ ai. Hướng đầu là ghi cạnh mỗi chương trong bốn chương bạn vừa học một dòng cho biết nó thuộc quyết định đầu tư, quyết định tài trợ hay phần tiền mặt ngắn hạn. Hướng thứ hai là làm lại ví dụ NPV ở trên với những con số do chính bạn đặt, rồi giải thích bằng lời vì sao dấu của NPV đổi khi suất chiết khấu đổi. Hướng cuối là nói rõ bạn kẹt ở đâu, chẳng hạn "em chưa biết khi nào dùng WACC làm suất chiết khấu", vì một câu cụ thể như vậy dễ trả lời hơn nhiều so với "em không hiểu financial management".
Trang gia sư đại học 1:1 theo môn của MAAS là nơi bạn có thể nhờ chuyên gia đúng môn khi phần áp công thức vào tình huống vẫn chưa ổn. Mỗi buổi học dài 60 hoặc 90 phút, và bạn đặt lẻ hoặc mua theo gói. Trang đó nhấn mạnh gia sư dạy để bạn hiểu và tự làm được bài của mình, nên dịch vụ không dành cho người cần bài xong ngay trong buổi học. Nếu còn băn khoăn, buổi tư vấn miễn phí 15 phút cho bạn dịp hỏi xem dịch vụ có hợp với môn và phần đang vướng không. Thời gian ghép chuyên gia thường là 48 giờ, và khi chưa có chuyên gia học thuật phù hợp trong danh sách thì MAAS phải tuyển thêm nên có thể mất khoảng hai tuần. Bạn cũng có thể đề nghị đổi gia sư nếu người được ghép chưa hợp.
Đọc tiếp
Câu hỏi thường gặp
Financial management khác corporate finance thế nào?
Financial management và corporate finance thường chỉ cùng một vùng kiến thức, vì University of London (2025) mô tả khoá AC3059 Financial Management là các khái niệm và lý thuyết của corporate finance. Australian National University (2026) đặt tên môn FINM2001 là Corporate Finance nhưng mô tả bằng cụm modern financial management.
Financial management khác financial accounting ở đâu?
Financial management tập trung vào các quyết định tài chính của doanh nghiệp, còn financial accounting tập trung vào cách ghi nhận và báo cáo hoạt động. Tên môn không thống nhất giữa các trường, chẳng hạn University of New South Wales (2022) dùng tên Financial Management cho môn COMM1140, vốn dạy đọc và phân tích báo cáo tài chính.
Môn financial management có phải là môn FM của ACCA không?
Môn financial management ở đại học không phải môn FM của ACCA, vì Association of Chartered Certified Accountants (2026) mô tả FM là một kỳ thi chứng chỉ nghề với bài thi máy 3 giờ và tổng điểm 100. Học phần đại học theo đề cương của trường chứ không theo đề cương kỳ thi đó.
Học financial management có cần máy tính tài chính không?
Máy tính tài chính có cần hay không tuỳ đề cương, vì Australian National University (2026) cho môn FINM2001 chỉ dùng máy tính khoa học và cấm máy tính tài chính. Bạn nên mở đề cương của trường mình, và nếu máy tính tài chính bị cấm thì tập tính tay công thức chiết khấu trước.
Có nên chỉ đọc lại bài giảng nhiều lần để học financial management không?
Chỉ đọc lại bài giảng nhiều lần thường không phải cách hiệu quả, vì Dunlosky và cộng sự (2013) xếp đọc lại vào mức hiệu quả thấp còn practice testing vào mức hiệu quả cao. Với môn tính toán này, bạn nên tự làm lại bài tập không nhìn đáp án và trải đều theo tuần.
Gia sư MAAS có giải bài financial management giúp tôi không, hay chỉ giảng cho tôi hiểu?
Gia sư 1:1 của MAAS giảng để bạn hiểu financial management và tự làm bài của mình, chứ không làm hay nộp bất kỳ bài đánh giá nào thay bạn. Trang dịch vụ cho biết buổi học dành cho sinh viên đại học và học viên thạc sĩ đang học bằng tiếng Anh, và MAAS không hứa một mức điểm cụ thể.
References
- Association of Chartered Certified Accountants. (2026). Financial Management (FM): Syllabus and study guide, September 2026 to June 2027. Retrieved October 12, 2026, from https://www.accaglobal.com/content/dam/acca/global/PDF-students/acca/f9/studyguides/fm_s26_j27_syllabus_and_study_guide.pdf
- Australian National University. (2026). FINM2001 Corporate Finance, second semester [Course description]. Retrieved October 12, 2026, from https://programsandcourses.anu.edu.au/2026/course/finm2001/second%20semester/8355
- Berk, J., & DeMarzo, P. (2024). Corporate finance (6th ed.). Pearson. https://www.pearson.com/en-us/subject-catalog/p/corporate-finance/P200000009791/9780138081799
- Berk, J., DeMarzo, P., & Harford, J. (2021). Fundamentals of corporate finance (5th ed.). Pearson. https://www.pearsonhighered.com/assets/preface/0/1/3/6/0136715435.pdf
- Dunlosky, J., Rawson, K. A., Marsh, E. J., Nathan, M. J., & Willingham, D. T. (2013). Improving students' learning with effective learning techniques. Psychological Science in the Public Interest, 14(1), 4-58. https://doi.org/10.1177/1529100612453266
- Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2-3), 187-243. https://doi.org/10.1016/S0304-405X(01)00044-7
- University of London. (2025). AC3059 Financial Management [Course information]. Retrieved October 12, 2026, from https://www.lse.ac.uk/study-at-lse/uolip/Assets/documents/AC3059-Financial-management.pdf
- University of New South Wales. (2022). COMM1140 Financial Management [Handbook entry, 2022]. Retrieved October 12, 2026, from https://www.handbook.unsw.edu.au/undergraduate/courses/2022/COMM1140
Chưa chắc hướng dẫn này áp vào trường hợp của mình ra sao? Trao đổi với MAAS trong buổi tư vấn miễn phí 20 phút.
Đặt lịch tư vấn miễn phí ▸