
Học nguyên lý kế toán bằng tiếng Anh hiệu quả là hiểu trước hết phương trình kế toán và quy tắc ghi nợ, ghi có, rồi tự kiểm tra từng giao dịch bằng tay.
Nếu học phần Principles of Accounting của bạn dạy bằng tiếng Anh và bạn thấy ngợp vì phải nhớ thuật ngữ mới cùng một cách ghi sổ mới trong cùng một lúc, bài này giúp bạn hiểu phần lõi của môn rồi dựng một cách học lặp lại được. Bài không dạy hệ thống tài khoản của chế độ kế toán trong nước và không thay cho đề cương của giảng viên. Khi bạn đã hiểu phần nền và muốn vào từng môn cụ thể, hãy đọc thêm hướng dẫn ACCT10002 về kế toán tài chính nhập môn hoặc ACCT1006 về kế toán và quản trị tài chính.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-10-07
Chuyên mục: accounting-finance
Nguyên lý kế toán là gì, và accounting principles là gì?
Trả lời thẳng: Nguyên lý kế toán, tiếng Anh là Principles of Accounting, là học phần nhập môn dạy bạn biến từng giao dịch của doanh nghiệp thành số liệu có hệ thống rồi gom lại thành báo cáo tài chính. Nội dung chính xoay quanh phương trình kế toán, bút toán kép, quy tắc nợ và có, cùng các nguyên tắc như giá gốc. Giáo trình mở OpenStax của Franklin và cộng sự (2019) trình bày trọn bộ này.
Accounting principles là cách gọi tiếng Anh của chính bộ nguyên tắc đó, và cụm này thường bị dùng lẫn với tên môn học. Tên môn là Principles of Accounting, còn accounting principles là các nguyên tắc mà môn dạy bạn vận dụng. Khi đọc đề cương, bạn nên tách hai nghĩa này ra để biết mình đang được hỏi về môn học hay về một nguyên tắc cụ thể.
Franklin và cộng sự (2019) là ba tác giả đến từ LeMoyne College, Đại học Michigan-Dearborn và Ouachita Baptist, và giáo trình của họ được OpenStax xuất bản năm 2019 với quyền đọc miễn phí. Vì dùng được miễn phí, giáo trình này là nguồn tham khảo tiện lợi khi bạn muốn đối chiếu với bài giảng của mình.
Một điểm cần nói rõ là bài này đang nói về học phần dạy bằng tiếng Anh. Nếu học phần của bạn dạy bằng tiếng Việt theo chế độ kế toán trong nước thì hệ thống tài khoản, văn bản áp dụng và cách gọi tên đều theo đề cương trong nước, và bạn nên theo giáo trình của trường thay vì bài này.
Phương trình kế toán và bút toán kép hoạt động ra sao?
Trả lời thẳng: Phương trình kế toán nói rằng tài sản luôn bằng nợ phải trả cộng vốn chủ sở hữu, và bút toán kép giữ cho hai vế đó luôn cân bằng. Mỗi giao dịch ghi vào ít nhất hai tài khoản, trong đó có ít nhất một bên nợ và một bên có, với tổng nợ bằng tổng có. IFRS Foundation (2018) định nghĩa ba thành phần này trong Khung khái niệm của mình.
IFRS Foundation (2018) viết rằng tài sản là "present economic resource controlled by the entity as a result of past events", tức một nguồn lực kinh tế hiện tại do đơn vị kiểm soát nhờ sự kiện đã xảy ra. Cùng văn bản đó định nghĩa nợ phải trả là nghĩa vụ hiện tại của đơn vị phải chuyển giao một nguồn lực kinh tế do sự kiện đã qua, và vốn chủ sở hữu là phần lợi ích còn lại trong tài sản sau khi trừ mọi khoản nợ phải trả. Franklin và cộng sự (2019) diễn đạt phương trình theo cách dễ nhớ hơn, coi một vế là các nguồn lực và vế kia là các quyền đòi đối với nguồn lực đó.
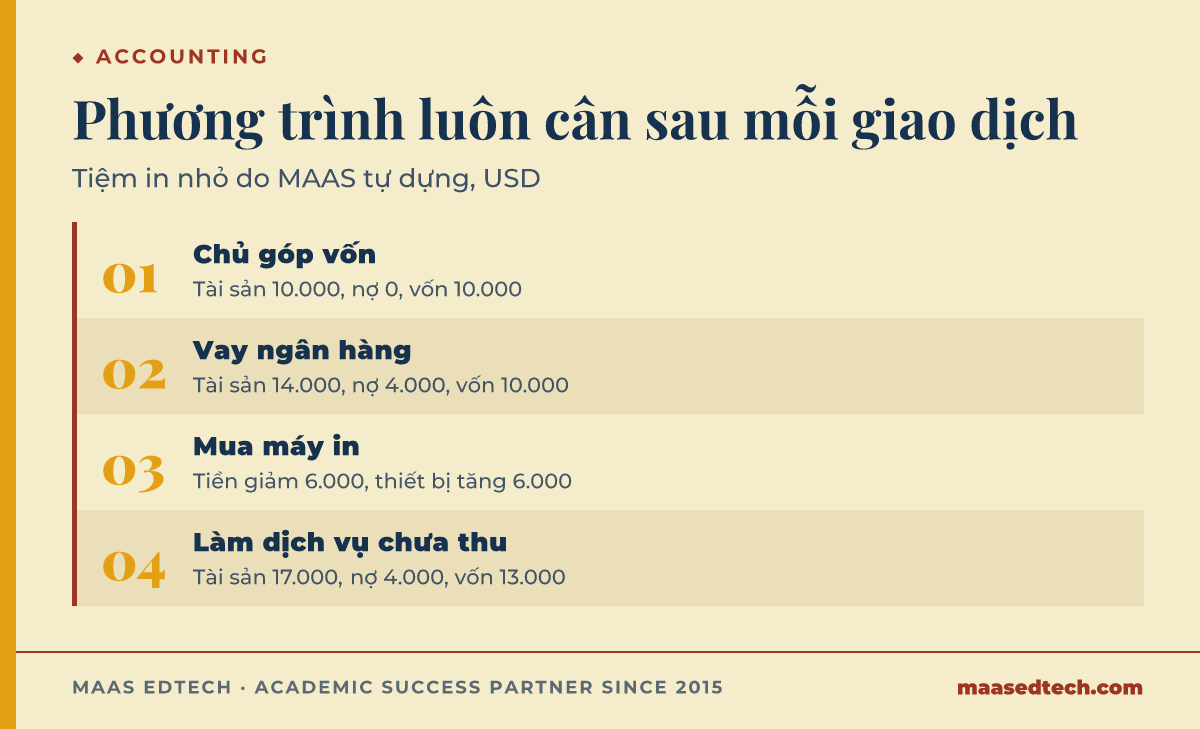
Cách kiểm hiểu bài nhanh nhất là tự chạy vài giao dịch và đối chiếu phương trình sau từng bước. Tình huống dưới đây do MAAS tự dựng, các con số là giả định và không phải dữ liệu nghiên cứu. Một tiệm in nhỏ có bốn giao dịch liên tiếp:
- Chủ góp 10.000 USD tiền mặt, nên tài sản là 10.000, nợ là 0 và vốn là 10.000.
- Tiệm vay ngân hàng 4.000 USD, nên tài sản là 14.000, nợ là 4.000 và vốn là 10.000.
- Tiệm mua máy in 6.000 USD bằng tiền mặt, nên tiền giảm 6.000 và thiết bị tăng 6.000, còn tài sản vẫn là 14.000 và phương trình vẫn cân.
- Tiệm làm dịch vụ trị giá 3.000 USD nhưng khách chưa trả, nên khoản phải thu tăng 3.000 và doanh thu làm vốn tăng 3.000, đưa tài sản lên 17.000, nợ vẫn 4.000 và vốn thành 13.000.
Sau bốn bước, tổng tài sản lần lượt là 10.000, 14.000, 14.000 và 17.000, và ở cả bốn bước hai vế đều khớp nhau. Bước thứ tư còn đúng với cách IFRS Foundation (2018) mô tả kế toán dồn tích, khi văn bản đó mô tả cách ghi nhận ảnh hưởng của giao dịch vào kỳ phát sinh, dù tiền thu hay chi rơi vào kỳ khác. Doanh thu vào sổ khi dịch vụ được làm xong, không đợi đến lúc khách trả tiền.
Nợ và có (debit và credit) khác nghĩa thường ngày thế nào?
Trả lời thẳng: Debit và credit trong kế toán chỉ là bên trái và bên phải của tài khoản chữ T, không đồng nghĩa với giảm và tăng như ngoài đời. Theo Franklin và cộng sự (2019), việc một loại tài khoản tăng ở bên nợ hay bên có tuỳ vào bản chất của loại đó. Bạn nên học theo từng loại tài khoản thay vì học hai từ này riêng lẻ.
Franklin và cộng sự (2019) viết debit ghi ở bên trái và credit ghi ở bên phải của tài khoản chữ T. Cách đọc "debit là giảm, credit là tăng" quen thuộc từ tài khoản ngân hàng ngoài đời nên dễ gây nhầm, vì trong sổ kế toán một khoản tiền mặt tăng lại được ghi ở bên nợ. Sáu loại tài khoản theo bảng số dư thường trong giáo trình đó được xếp vào bảng dưới, gồm cách tăng và bên thường có số dư.
| Loại tài khoản | Tăng bằng | Số dư thường |
|---|---|---|
| Asset, tức tài sản | Debit | Debit |
| Liability, tức nợ phải trả | Credit | Credit |
| Common Stock, tức vốn cổ phần | Credit | Credit |
| Dividends, tức cổ tức | Debit | Debit |
| Revenue, tức doanh thu | Credit | Credit |
| Expense, tức chi phí | Debit | Debit |
Số dư thường là bên mà tài khoản bình thường có số dư. Franklin và cộng sự (2019) nêu ví dụ tài khoản Accounts Payable có credit 4.000 và debit 6.000, nên còn số dư debit 2.000, tức một số dư bất thường. Giáo trình đó cho rằng số dư kiểu này có thể do trả thừa cho nhà cung cấp hoặc do ghi sai, nên bạn coi nó là tín hiệu cần kiểm tra lại chứ không phải một lỗi hiển nhiên.
Một thói quen hữu ích là đọc tên tài khoản trước, rồi tự hỏi tài khoản đó thuộc loại nào trong sáu loại ở bảng. Khi đã biết loại, bạn suy ra được bên tăng và bên số dư thường mà không cần học thuộc từng dòng riêng lẻ.
Các nguyên tắc kế toán gọi tên thế nào trong chương trình tiếng Anh?
Trả lời thẳng: Các nguyên tắc kế toán trong giáo trình tiếng Anh gồm revenue recognition, matching, cost principle, going concern, conservatism và separate entity, nhưng mỗi nguồn dùng một danh sách riêng. Franklin và cộng sự (2019) có cách gọi tên khác với Khung khái niệm của IFRS Foundation (2018). Bạn hỏi giảng viên môn mình theo bộ nào rồi học theo đúng bộ đó.
Franklin và cộng sự (2019) mô tả từng nguyên tắc kèm ví dụ. Doanh thu được ghi ở kỳ kiếm được, không phụ thuộc lúc thu tiền, còn chi phí ghi cùng kỳ với doanh thu liên quan. Tài sản ghi theo giá tại ngày mua, ví dụ một thiết bị mua 40.000 USD không được ghi 60.000 USD dù chủ sở hữu cho rằng nó đáng giá hơn. Đơn vị kế toán tách khỏi chủ sở hữu, nên chiếc ô tô cá nhân của chủ không vào sổ công ty. Với thận trọng, khoản lỗ ước tính được ghi còn khoản lãi ước tính thì chưa.
Bạn nào từng học bản tiếng Việt sẽ thấy các nguyên tắc ấy quen, nhưng tên gọi và cách chia nhóm khác nhau. Bộ Tài chính (2002) ban hành Chuẩn mực số 01 kèm Quyết định số 165/2002/QĐ-BTC và liệt kê bảy nguyên tắc ở các đoạn từ 03 đến 09, gồm cơ sở dồn tích, hoạt động liên tục, giá gốc, phù hợp, nhất quán, thận trọng và trọng yếu. Bảng dưới dùng Chuẩn mực số 01 chỉ để nối thuật ngữ cho người đã học bản tiếng Việt, và nếu cần biết hiệu lực hiện hành của văn bản này, bạn nên kiểm tra trên cơ sở dữ liệu pháp luật chính thức.
Bảng dưới đối chiếu cách gọi trong ba nguồn. Mỗi ô lấy từ đúng nguồn của cột đó, và ô nào nguồn không có mục riêng thì để ghi rõ như vậy.
| Nội dung | Giáo trình OpenStax | Chuẩn mực số 01 năm 2002 | Khung khái niệm IFRS |
|---|---|---|---|
| Ghi nhận theo kỳ phát sinh | Revenue recognition | Cơ sở dồn tích, đoạn 03 | Accrual accounting, đoạn 1.17 |
| Doanh thu đi cùng chi phí | Expense recognition, hay matching | Phù hợp, đoạn 06 | Đoạn 5.5 nhắc matching nhưng nói đó không phải mục tiêu của Khung khái niệm |
| Ghi theo giá lúc mua | Cost principle | Giá gốc, đoạn 05 | Historical cost là một cơ sở đo lường bên cạnh current value |
| Đơn vị còn hoạt động | Going concern | Hoạt động liên tục, đoạn 04 | Going concern, đoạn 3.9 |
| Không tính lãi, không bỏ lỗ | Conservatism | Thận trọng, đoạn 08 | Prudence hỗ trợ tính trung lập, đoạn 2.16, nhưng đoạn 2.17 nói thận trọng không đòi hỏi sự bất đối xứng |
| Đơn vị tách khỏi chủ | Separate entity | Không thuộc bảy nguyên tắc đoạn 03 đến 09 | Mô tả reporting entity ở chương 3 |
Điểm đáng nhớ là các danh sách không trùng nhau, nên đừng gộp chúng thành một. Franklin và cộng sự (2019) không dùng đúng bảy nguyên tắc của Chuẩn mực số 01, và hai nguồn còn lại cũng không tự động đồng nghĩa với nhau từng dòng. Khi làm bài, bạn dùng tên và định nghĩa trong tài liệu mà môn bạn chỉ định.
GAAP và IFRS khác nhau thế nào ở mức nhập môn?
Trả lời thẳng: GAAP là tập khái niệm, chuẩn mực và quy tắc dẫn dắt việc lập báo cáo tài chính, trong đó GAAP của Hoa Kỳ gọi là US GAAP và bộ quy tắc quốc tế gọi là IFRS. Ở mức nhập môn, Franklin và cộng sự (2019) cho biết phần cơ bản là như nhau dưới cả hai bộ, còn các nền tảng giống nhau vẫn có thể dẫn đến chuẩn mực và cách diễn giải khác nhau.
Franklin và cộng sự (2019) viết: "The basics of accounting discussed in this chapter are the same under either set of guidelines." Giáo trình đó cũng mô tả quy trình đi từ ghi nhận giao dịch đến lập báo cáo là quy trình chung của mọi doanh nghiệp trên thế giới. Vì vậy phương trình kế toán và bút toán kép bạn học ở môn nhập môn không đổi khi bạn chuyển giữa US GAAP và IFRS.
Về IFRS, IFRS Foundation (2018) cho biết Khung khái niệm là bản sửa đổi ban hành tháng 3 năm 2018, có hiệu lực cho công ty dùng nó để dựng chính sách kế toán từ kỳ bắt đầu ngày 1 tháng 1 năm 2020 trở đi. Cũng nguồn đó nói khung này không phải một chuẩn mực và không ghi đè chuẩn mực nào. Tên gọi Conceptual Framework for Financial Reporting có từ bản tháng 9 năm 2010, còn phần nội dung gốc xuất phát từ Framework năm 1989, theo chính văn bản của IFRS Foundation (2018).
Franklin và cộng sự (2019) có nhắc rằng cơ quan đặt chuẩn quốc tế phải tính đến từ 120 quốc gia trở lên, nhưng con số đó là lời của giáo trình chứ không phải thống kê do IFRS Foundation công bố. Bạn có thể dùng nó như một lý do để hiểu vì sao bộ chuẩn quốc tế phải cân nhắc nhiều bối cảnh, và nên ghi rõ nguồn khi nhắc trong bài.
Cách học accounting principle để không học vẹt là gì?
Trả lời thẳng: Để không học vẹt, bạn tự giải lại mỗi giao dịch khi không nhìn lời giải, đồng thời chia việc học thành nhiều buổi ngắn rải đều trong tuần, vì Dunlosky và cộng sự (2013) xếp hai kỹ thuật practice testing và distributed practice vào nhóm kỹ thuật hữu ích cao. Sau mỗi giao dịch, bạn kiểm lại phương trình kế toán, rồi hỏi giảng viên cách dùng giáo trình của môn.
Dunlosky và cộng sự (2013) đánh giá mười kỹ thuật học và xếp practice testing, tức tự kiểm tra, cùng distributed practice, tức học rải đều, vào nhóm hữu ích cao. Elaborative interrogation, self-explanation và interleaved practice ở mức vừa, còn tóm tắt, tô sáng, ghi nhớ bằng từ khoá, hình dung và đọc lại ở mức thấp. Bài viết đó khuyên dùng practice testing thay cho đọc lại, nên với môn kế toán bạn nên giải lại giao dịch trong sách mà không nhìn đáp án, thay vì đọc lại lời giải.
Nghiên cứu về chính sinh viên kế toán cho thấy cách học quan trọng thế nào. Byrne và cộng sự (2009) khảo sát 204 sinh viên Mỹ và 309 sinh viên Ireland bằng công cụ ASSIST với ba kiểu học là sâu, chiến lược và bề mặt, và thấy cả hai nhóm ưu tiên kiểu chiến lược. Sinh viên Mỹ điểm cao hơn đáng kể ở kiểu sâu và chiến lược, và nhóm tác giả ghi nhận lớp học ở Mỹ có tối đa 40 người cùng nhiều bài kiểm tra ngắn, trong khi ở Ireland sinh viên được chấm bằng một bài tập lớn và một kỳ thi cuối kỳ, và riêng kỳ thi cuối kỳ thường chiếm khoảng 80% điểm.
Huikku và cộng sự (2025) theo dõi 122 sinh viên trong một môn kế toán nhập môn kéo dài 6 tuần. Lúc đầu 83 em ở nhóm học sâu và 39 em ở nhóm học bề mặt, còn cuối môn nhóm bề mặt tăng lên 64 em và nhóm sâu còn 58 em, với 32 trong 83 em học sâu ban đầu chuyển sang học bề mặt. Ba yếu tố dự báo sự chuyển hướng là mục tiêu làm chủ giảm, mục tiêu thành tích tăng và cảm nhận chất lượng giảng dạy thấp, nên một sinh viên học sâu cũng có thể chuyển sang học bề mặt nếu mục tiêu chuyển sang chạy theo điểm.
Duff và Mladenovic (2015) khảo sát 1.553 sinh viên năm nhất ở hai trường đại học Úc về kỳ vọng và cách học kế toán, và chia họ thành ba nhóm. Nhóm có kỳ vọng lạc quan nhất học tích cực nhất, còn nhóm bi quan nhất có hồ sơ học kém thích nghi. Abbott và Palatnik (2018) trao đổi với sinh viên năm nhất và thấy các em muốn hiểu kế toán nối với kinh doanh ra sao, và cần được dạy cách học kế toán cũng như cách dùng giáo trình cùng công cụ bổ trợ.
Từ các nghiên cứu này, ba việc bạn làm được ngay là:
- Tự giải lại giao dịch mà không nhìn lời giải, theo ý của Dunlosky và cộng sự (2013), và học rải đều thành nhiều buổi ngắn trong tuần thay vì một buổi dài.
- Kiểm phương trình kế toán sau từng giao dịch để hiểu vì sao hai vế luôn cân, và theo cách hiểu của MAAS, thói quen này gần với cách học sâu mà Huikku và cộng sự (2025) nêu trong phần tổng quan là đi cùng kết quả học tập tốt hơn.
- Hỏi giảng viên cách dùng giáo trình và công cụ bổ trợ của môn, theo điều Abbott và Palatnik (2018) ghi nhận sinh viên cần.
Chưa có nghiên cứu nào mà MAAS mở được về riêng môn Principles of Accounting dạy bằng tiếng Anh cho sinh viên Việt Nam, nên các kết quả trên đến từ sinh viên ở Mỹ, Ireland, Úc và một số nơi khác, và bạn nên coi chúng là gợi ý chung chứ không phải kết luận dành riêng cho bạn.
Những lỗi nào hay gặp nhất khi mới học nguyên lý kế toán?
Trả lời thẳng: Các lỗi hay gặp là ghi tài sản theo giá bạn cho là đúng thay vì giá mua, ghi doanh thu lúc thu tiền thay vì lúc kiếm được, trộn chi tiêu cá nhân của chủ vào sổ công ty, nhầm debit là giảm và credit là tăng, và coi số dư bất thường là sai ngay. Franklin và cộng sự (2019) có ví dụ cho từng lỗi.
Lỗi đầu tiên liên quan đến nguyên tắc giá gốc. Trong ví dụ của Franklin và cộng sự (2019), thiết bị mua 40.000 USD vẫn phải ghi 40.000 USD dù chủ cho rằng nó đáng giá 60.000 USD, vì kế toán ghi theo giá tại ngày mua chứ không theo ước tính chủ quan. Lỗi thứ hai là ghi doanh thu khi nhận tiền, trong khi giáo trình đó có ví dụ một công việc in hoàn thành vào ngày 10 tháng 8 nhưng khách trả sau, và doanh thu vẫn thuộc kỳ làm xong việc.
Lỗi thứ ba là trộn chi tiêu cá nhân vào sổ công ty. Franklin và cộng sự (2019) minh hoạ bằng hai chiếc xe, một của doanh nghiệp và một của chủ, và chỉ chiếc thuộc về đơn vị mới được vào sổ. Lỗi thứ tư là nghĩ debit luôn là giảm, đã bàn ở trên. Lỗi thứ năm là coi số dư bất thường là sai ngay, trong khi giáo trình đó cho thấy nó có thể do trả thừa hoặc ghi nhầm và cần kiểm tra trước khi sửa.
Có một cái bẫy thứ sáu mà MAAS chưa có nguồn nào đo được tần suất. Một số bạn học thuộc số hiệu tài khoản của chế độ kế toán trong nước rồi áp thẳng vào môn tiếng Anh. Các ví dụ của Franklin và cộng sự (2019) dùng tên tài khoản bằng chữ như Cash, Accounts Receivable và Common Stock, nên bạn đối chiếu đề cương xem môn có đưa chart of accounts hay không, thay vì giả định môn nào cũng cần hoặc không cần thuộc số.
Câu hỏi thường gặp
Nguyên lý kế toán học những gì?
Môn nguyên lý kế toán dạy bạn ghi sổ cho giao dịch của doanh nghiệp và đọc được báo cáo tài chính hình thành từ đó. Các chủ đề nền là phương trình kế toán, bút toán kép, nợ và có, giá gốc và ghi nhận doanh thu, theo giáo trình OpenStax của Franklin và cộng sự (2019).
Accounting principles là gì?
Accounting principles là các nguyên tắc dẫn dắt việc ghi nhận và trình bày thông tin tài chính, và là nội dung mà môn Principles of Accounting dạy bạn vận dụng. Franklin và cộng sự (2019) liệt kê các nguyên tắc như revenue recognition, matching, cost principle, going concern và conservatism.
Cách học accounting principle cho người mới bắt đầu ra sao?
Người mới bắt đầu học accounting principle hiệu quả hơn khi tự giải lại từng giao dịch mà không nhìn lời giải và chia việc học thành nhiều buổi ngắn. Dunlosky và cộng sự (2013) xếp practice testing và distributed practice vào nhóm hữu ích cao, còn đọc lại và tô sáng ở mức thấp.
Debit có phải luôn là giảm, credit có phải luôn là tăng không?
Debit không luôn là giảm và credit không luôn là tăng, vì hai từ này chỉ vị trí ghi trên sơ đồ chữ T. Franklin và cộng sự (2019) cho biết tài khoản tài sản, cổ tức và chi phí tăng bằng debit, còn nợ phải trả, vốn cổ phần và doanh thu tăng bằng credit.
Cần thuộc số hiệu tài khoản không?
Việc có cần thuộc số hiệu tài khoản hay không tuỳ đề cương của môn bạn học. Giáo trình của Franklin và cộng sự (2019) đặt tên tài khoản bằng chữ, nên bạn đối chiếu syllabus xem giảng viên có đưa chart of accounts có số hay không, và hỏi giảng viên nếu đề không nói rõ.
Khi nào nên nhờ gia sư 1:1 của MAAS cho môn Principles of Accounting?
Gia sư 1:1 của MAAS hợp với bạn khi bạn học Principles of Accounting trong một môn dạy bằng tiếng Anh ở bậc đại học hoặc thạc sĩ, và buổi học nhằm giúp bạn hiểu để tự làm được, chứ MAAS không làm hay nộp bài thay bạn. Theo trang dịch vụ, bạn nhắn tên môn cùng phần đang vướng để nhận hồ sơ gia sư và báo giá buổi học, và dịch vụ không hứa một mức điểm cụ thể.
Một tuần học nguyên lý kế toán nên được dựng ra sao?
Một tuần học có thể gói trong ba bước ngắn. Bước đầu là chọn bốn giao dịch trong giáo trình, che lời giải và tự ghi nợ có rồi kiểm phương trình kế toán sau mỗi giao dịch. Bước thứ hai là đặt từng giao dịch vào đúng loại tài khoản theo bảng số dư thường ở trên, và đánh dấu giao dịch nào bạn ghi sai bên để quay lại vào buổi sau. Bước thứ ba là giải thích một nguyên tắc, chẳng hạn giá gốc hay ghi nhận doanh thu, cho một người ngoài ngành kế toán nghe, và nếu họ không theo được thì phần đó bạn chưa nắm.
Trang gia sư đại học 1:1 theo môn của MAAS ghép bạn với chuyên gia đúng môn cho những ai cần người ngồi giải cùng từng giao dịch, buổi 60 hoặc 90 phút, và bạn chọn học lẻ từng buổi hay đi theo gói. Theo trang đó, gia sư dạy để bạn hiểu và tự làm được, còn dịch vụ không dành cho người muốn bài được làm xong ngay trong buổi học. Muốn chốt dịch vụ nào hợp, bạn nhắn tên môn cùng phần đang vướng qua Zalo hoặc Messenger, hoặc đặt buổi tư vấn miễn phí 15 phút. Thời gian ghép chuyên gia thường trong 48 giờ, còn nếu trong danh sách chưa có chuyên gia học thuật phù hợp thì MAAS phải tuyển thêm và thời gian ghép có thể kéo dài khoảng hai tuần.
Đọc tiếp
- ACCT10002: hướng dẫn môn kế toán tài chính nhập môn
- ACCT1006: hướng dẫn môn kế toán và quản trị tài chính
- BUSS1030: hướng dẫn môn kế toán cho quyết định kinh doanh
References
- Abbott, J. I., & Palatnik, B. R. (2018). Students' perceptions of their first accounting class: Implications for instructors. Accounting Education, 27(1), 72-93. https://doi.org/10.1080/09639284.2017.1381032
- Bộ Tài chính. (2002). Quyết định số 165/2002/QĐ-BTC ngày 31/12/2002 về việc ban hành và công bố sáu (06) chuẩn mực kế toán Việt Nam (đợt 2). Retrieved October 7, 2026, from https://vanban.vcci.com.vn/quyet-dinh-1652002qd-btc-cua-bo-tai-chinh-ve-viec-ban-hanh-va-cong-bo-sau-06-chuan-muc-ke-toan-viet-nam-dot-2
- Byrne, M., Flood, B., & Willis, P. (2009). An inter-institutional exploration of the learning approaches of students studying accounting. International Journal of Teaching and Learning in Higher Education, 20(2), 155-167. https://eprints.teachingandlearning.ie/id/eprint/1907/1/Byrne%20et%20al%202009.pdf
- Duff, A., & Mladenovic, R. (2015). Antecedents and consequences of accounting students' approaches to learning: A cluster analytic approach. The British Accounting Review, 47(3), 321-338. https://doi.org/10.1016/j.bar.2014.06.003
- Dunlosky, J., Rawson, K. A., Marsh, E. J., Nathan, M. J., & Willingham, D. T. (2013). Improving students' learning with effective learning techniques: Promising directions from cognitive and educational psychology. Psychological Science in the Public Interest, 14(1), 4-58. https://doi.org/10.1177/1529100612453266
- Franklin, M., Graybeal, P., & Cooper, D. (2019). Principles of accounting, Volume 1: Financial accounting. OpenStax. https://openstax.org/details/books/principles-financial-accounting
- Huikku, J., Ojala, H., & Mättö, M. (2025). Understanding the shift: Exploring motivational and contextual factors affecting the adoption of learning approach. Accounting Education. https://doi.org/10.1080/09639284.2025.2483835
- IFRS Foundation. (2018). Conceptual framework for financial reporting. https://www.ifrs.org/issued-standards/list-of-standards/conceptual-framework/