
◆ Kế toán và tài chính
ACCT1006 Accounting and Financial Management: chấm thế nào?
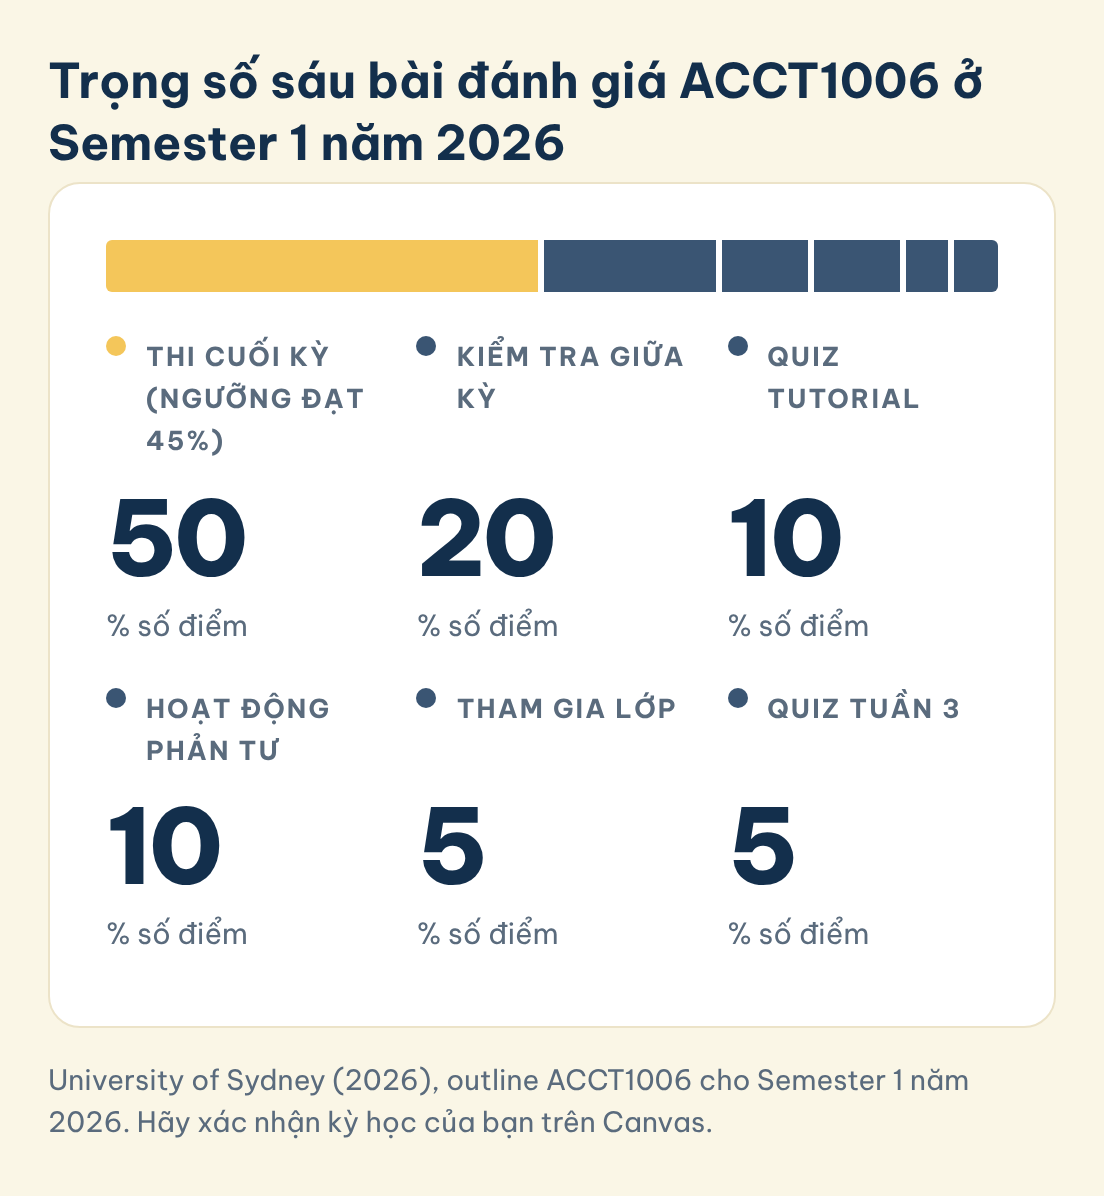
Trả lời thẳng: ACCT1006 Accounting and Financial Management ở University of Sydney năm 2026 chấm qua bài thi cuối kỳ 50% có ngưỡng đạt 45%, bài kiểm tra tuần 7 chiếm 20%, quiz 10%, hoạt động phản tư 10%, tham gia lớp 5% và quiz tuần 3 là 5%. Ngưỡng đạt nghĩa là bạn phải có tối thiểu 22.5 trong 50 điểm của bài thi, nên hãy luyện tập từ sớm.
Outline Semester 1 2026 của môn công bố sáu bài đánh giá có trọng số, và mười hai nghiên cứu đã công bố về giáo dục kế toán giúp giải thích cách sinh viên chuẩn bị cho những bài như vậy. Không nghiên cứu nào khảo sát chính môn này, nên chúng cho thấy các quy luật chứ không chứng minh kết quả cho ACCT1006. Bài viết này thêm ba thứ mà trang môn học không có: ngưỡng đạt tính ra điểm, một bút toán điều chỉnh tính ra đô la, và một bảng đặt trọng số từng bài cạnh điều nghiên cứu ghi nhận về loại bài đó.
◆ Câu hỏi 1 / 8 · Về môn học
ACCT1006 Accounting and Financial Management ở University of Sydney là môn gì?
Trả lời thẳng: ACCT1006 Accounting and Financial Management là môn đại học 6 credit point của University of Sydney Business School, do đơn vị Accounting, Governance and Regulation phụ trách. Môn mở ở Semester 1 và Semester 2 năm 2026 tại cơ sở Camperdown và Darlington, và phần mô tả gọi đây là môn cửa ngõ.
Trang môn mô tả ACCT1006 là "the gateway unit of study to further study in accounting" (University of Sydney, n.d.), tức các môn sau xây trên môn này. Alanzi và Alfraih (2017) đưa ra một trường hợp tương tự trong nghiên cứu trên 89 sinh viên kế toán ở một trường kinh doanh tại Kuwait năm 2015, nơi kiến thức tích luỹ có tác động đáng kể lên kết quả môn cost accounting, dù có hay không kiểm soát các yếu tố khác. Đó là môn khác ở nước khác, nhưng là loại bằng chứng đứng sau cách gọi một môn đầu tiên là cửa ngõ.
Bốn learning outcome yêu cầu bạn ghi nhận tác động của các giao dịch kinh doanh cơ bản và lập báo cáo tài chính, phân tích và diễn giải thông tin kinh doanh, giao tiếp bằng lời và bằng văn bản, và áp dụng chuyên môn của ngành kể cả ra quyết định có đạo đức (University of Sydney, n.d.). Outline 2026 ghi kiến thức nền giả định là HSC Mathematics. Môn tiên quyết đổi theo năm, và cùng mã môn còn được trường khác dùng: University of Adelaide (n.d.) có môn riêng là ACCT 1006 UO Financial Accounting 1 và nêu một môn ACCT1006 của University of South Australia là môn bị cấm học cùng.
| Hạng mục | Outline 2026 | Trang môn năm 2027 |
|---|---|---|
| Môn tiên quyết | BUSS1030 hoặc ACCT1005 | BUSS1030 hoặc BUSS1102 |
| Môn bị cấm học cùng | ACCT1001, ACCT1002, ACCT1003, ACCT1004 | Không liệt kê |
Nguồn: outline của University of Sydney (2026) và trang môn University of Sydney (n.d.), đọc ngày 2026-11-02.
◆ Câu hỏi 2 / 8 · Đánh giá
ACCT1006 Accounting and Financial Management được đánh giá thế nào?
Trả lời thẳng: Bài thi cuối kỳ một mình chiếm một nửa điểm năm 2026 và có ngưỡng đạt 45%, còn năm bài nhỏ hơn chia nhau 50% còn lại. Tổng điểm cao từ quiz, bài kiểm tra tuần 7 và việc tham gia lớp không cứu được một bài thi yếu, nên bài thi cần được chuẩn bị đều đặn từ những tuần đầu.
University of Sydney (2026) mô tả bài thi cuối kỳ là bài thi viết 2 giờ trong kỳ thi chính thức, còn bài kiểm tra giữa kỳ là bài viết 1.5 giờ vào tuần 7. Quiz tuần 3 là bài phản hồi sớm. Outline nêu rằng "The hurdle mark for this Final Exam assessment is 45%" (University of Sydney, 2026).
Trọng số sáu bài đánh giá ACCT1006 ở Semester 1 năm 2026
Bài màu vàng, thi cuối kỳ, có trọng số lớn nhất và còn có ngưỡng đạt 45%.
Thi cuối kỳ (ngưỡng đạt 45%)
50
% số điểm
Kiểm tra giữa kỳ
20
% số điểm
Quiz tutorial
10
% số điểm
Hoạt động phản tư
10
% số điểm
Tham gia lớp
5
% số điểm
Quiz tuần 3
5
% số điểm
Lưu hình này
Ví dụ tính 1, ngưỡng đạt tính ra điểm. Vì bài thi chiếm 50 điểm, 45% của nó là 22.5 điểm, một con số do MAAS tính từ các số đã công bố. Hãy hình dung một sinh viên đạt 15 trên 20 ở bài kiểm tra, 8 trên 10 ở quiz, 8 trên 10 ở phản tư, 4 trên 5 ở tham gia lớp và 4 trên 5 ở quiz tuần 3, tức 39 trong 50 điểm nằm ngoài bài thi. Nếu bài thi đạt 25 trên 50, tổng là 64 và vượt ngưỡng. Nếu bài thi đạt 22 trên 50, tổng là 61, nghe có vẻ an toàn, nhưng 22 thấp hơn 22.5 nên ngưỡng đạt không được đáp ứng. Hãy đọc outline để biết điều gì xảy ra trong trường hợp đó. Ví dụ này do MAAS tự viết để minh hoạ, không phải tình huống của University of Sydney.
◆ Câu hỏi 3 / 8 · Bút toán điều chỉnh
Vì sao bút toán điều chỉnh là phần khó nhất của ACCT1006?
Trả lời thẳng: Bút toán điều chỉnh đòi bạn áp một quy tắc về thời điểm lên một số dư chứ không chỉ nhớ định nghĩa, và một nghiên cứu về môn nguyên lý kế toán tài chính ghi nhận sinh viên điểm cao hơn ở các câu thuộc tầng thấp của thang Bloom. Hãy coi kỳ hạn, số tiền và hai tài khoản là bốn quyết định riêng.
Wright và Chitavi (2022) phân tích các thước đo trực tiếp và gián tiếp của 101 sinh viên trong một môn principles of financial accounting. Tóm tắt của họ ghi rằng phần lớn sinh viên đạt hoặc vượt kỳ vọng học tập, và sinh viên điểm cao hơn ở các câu gắn với tầng thấp của thang Bloom. Bút toán điều chỉnh nằm cao hơn trên thang đó vì bạn phải quyết định cái gì đã dùng hết hoặc đã kiếm được trước khi ghi bất cứ gì. Mối liên hệ này là cách đọc của MAAS, không phải phát hiện của nghiên cứu.
Ví dụ tính 2, chi phí trả trước. Một doanh nghiệp trả $2,400 vào ngày 1 tháng 10 cho 12 tháng bảo hiểm, và năm tài chính kết thúc ngày 31 tháng 12. Ba trong 12 tháng đã trôi qua, nên ba phần mười hai của $2,400 là $600 chi phí. Bút toán điều chỉnh ghi nợ Insurance expense $600 và ghi có Prepaid expense $600, để lại $1,800 là tài sản. Trường hợp thứ hai là tiền lương $1,500 đã phát sinh nhưng chưa trả vào ngày 31 tháng 12, nên ghi nợ Wages expense $1,500 và ghi có Wages payable $1,500, đây là một khoản dồn tích. Lỗi thường gặp là ghi cả $2,400 vào chi phí, hoặc quên khoản lương vì không có tiền mặt nào chuyển đi. Các con số này do MAAS tự đặt để minh hoạ, không phải dữ liệu nghiên cứu.
◆ Câu hỏi 4 / 8 · Luyện tập
Nên luyện ACCT1006 thế nào thay vì đọc lại bài giải mẫu?
Trả lời thẳng: Hãy tự làm câu hỏi nhiều lần và nhận phản hồi thay vì đọc lại lời giải. Trong một môn intermediate financial accounting, Johansson và cộng sự (2023) ghi nhận kết quả tối ưu ở 7 lần làm trong tổng 10 cơ hội, còn sinh viên nêu khối lượng việc thêm là một trở ngại, nên hãy rải các lần làm ra suốt học kỳ.
Johansson và cộng sự (2023) nghiên cứu bài đánh giá hình thành liên tục trong môn đó và thấy sinh viên được lợi dần khi làm nhiều lần. Voshaar và cộng sự (2023) dùng hồi quy OLS và 2SLS trong một môn kế toán nhập môn bắt buộc và ghi nhận người dùng nghiêm túc một ứng dụng di động có yếu tố trò chơi đạt điểm thi cuối kỳ cao hơn đáng kể so với người dùng không nghiêm túc, trong đó ứng dụng được xây cho sinh viên năm nhất. HajiMoradkhani và cộng sự (2023) phát triển một trò chơi dạy học cho môn kế toán nhập môn, thực hiện nghiên cứu ở học kỳ hè 2019 và ghi nhận tác động tích cực lên kết quả học tập và động lực. Helfaya (2019) khảo sát 537 sinh viên đại học ở một trường Anh và thấy nhiều người đánh giá cao việc làm bài trực tuyến cùng phản hồi kịp thời. Rasmussen và cộng sự (2024) khảo sát các môn nguyên lý kế toán, nơi khoảng một nửa nói podcast làm tăng sự tham gia và hai phần ba thấy kế toán liên quan hơn.
| Bài của ACCT1006 | Trọng số | Điều một nghiên cứu đã công bố ghi nhận về loại bài này |
|---|---|---|
| Quiz và quiz tuần 3 | 10% và 5% | Johansson và cộng sự (2023): tối ưu ở 7 trên 10 lần làm |
| Kiểm tra giữa kỳ | 20% | Wright và Chitavi (2022), 101 sinh viên: điểm cao hơn ở tầng thấp của thang Bloom |
| Hoạt động phản tư | 10% | Mountain và cộng sự (2023), 483 sinh viên: sự tự tin tăng, bằng chứng về kết quả còn hạn chế |
| Thi cuối kỳ | 50% | Voshaar và cộng sự (2023): người dùng ứng dụng nghiêm túc đạt điểm thi cao hơn |
Nguồn: trọng số của University of Sydney (2026) và các nghiên cứu nêu trong bảng, đọc ngày 2026-11-02.
◆ Câu hỏi 5 / 8 · Ba sai lầm
Ba sai lầm nào làm mất điểm ở ACCT1006 Accounting and Financial Management?
Trả lời thẳng: Ba thói quen làm mất điểm là đọc lại lời giải thay vì tự làm câu hỏi, học thuộc các bước mà không hiểu khái niệm, và nhầm sự tự tin với kết quả. Mỗi thói quen gắn với một phát hiện đã công bố, và không cái nào cần thêm giờ học, chỉ cần đổi cách dùng số giờ đang có.
Sai lầm 1, đọc lại thay vì tự làm. Johansson và cộng sự (2023) gắn mức cải thiện với việc làm lại nhiều lần bài đánh giá hình thành, với kết quả tối ưu ở 7 lần trong 10 cơ hội ở một môn intermediate financial accounting. Một lời giải bạn chỉ đọc thì không cho bạn lần làm nào để học, nên hãy che đáp án, thử ghi bút toán, rồi mới so sánh.
Sai lầm 2, học thuộc các bước mà không hiểu khái niệm. Umar và Olowo (2024) phỏng vấn giảng viên kế toán ở các trường đại học Malaysia, và tóm tắt ghi rằng sinh viên né phần lý thuyết và chỉ học thuộc công thức cùng các bước để lặp lại trong kỳ thi. Một bút toán chi phí trả trước học thuộc sẽ hỏng khi đề đổi tháng trả phí bảo hiểm.
Sai lầm 3, nhầm sự tự tin với kết quả. Mountain và cộng sự (2023) nghiên cứu 483 sinh viên ở ba môn honours và ghi nhận sự tự tin và mức hài lòng với bài đánh giá cải thiện đáng kể, nhưng bằng chứng về cải thiện kết quả hay khả năng tự điều chỉnh thì hạn chế. Sau khi đọc tiêu chí chấm của một bài phản tư, hãy viết ra một thay đổi bạn sẽ làm ở lần làm kế tiếp, rồi kiểm tra xem thay đổi đó có xảy ra không.
◆ Câu hỏi 6 / 8 · Tiếng Anh ngôn ngữ thứ hai
Tiếng Anh là ngôn ngữ thứ hai có làm ACCT1006 khó hơn không?
Trả lời thẳng: Ngôn ngữ có thể làm chậm việc học từ vựng kế toán, nhưng một số nghiên cứu còn chỉ ra thói quen học và sự thích nghi. Giảng viên Malaysia trong Umar và Olowo (2024) ghi nhận vốn từ hạn chế, và Othman và cộng sự (2021) ghi nhận khó khăn ở trường nước ngoài không được xoá bỏ bởi học bổng hay thành tích trước đó, ít nhất ở nhóm họ khảo sát.
Tóm tắt của Umar và Olowo (2024) nêu rằng những sinh viên này có vốn từ hạn chế và khó hiểu lời giải thích các khái niệm kế toán cơ bản. Othman và cộng sự (2021) nghiên cứu sinh viên kế toán được chính phủ tài trợ ở một trường đại học nước ngoài và ghi nhận họ gặp những thách thức điển hình của sinh viên quốc tế, và các thách thức này không được giảm nhẹ ngay cả khi có học bổng hay thành tích học tập xuất sắc trước đó. Không nghiên cứu nào đo ACCT1006, nên hãy dùng chúng làm lời nhắc để lên kế hoạch chứ không phải một dự đoán.
Hãy xây một bảng thuật ngữ khi học. Với mỗi thuật ngữ, như accrual, prepayment, depreciation hay equity, viết một dòng giải thích bằng ngôn ngữ thường ngày và một ví dụ bằng đô la, rồi đọc to lên. Về một nghiên cứu về nền tảng ngôn ngữ và điểm số trong môn báo cáo tài chính, xem hướng dẫn ACCT2542.
◆ Câu hỏi 7 / 8 · Nghiên cứu: luyện tập
Các nghiên cứu đã công bố ghi nhận gì về luyện tập, phản hồi và đánh giá, tính bằng con số?
Trả lời thẳng: Dưới đây là mười phát hiện từ bảy nghiên cứu về luyện tập, phản hồi và đánh giá, kèm cỡ mẫu ở những chỗ phần tóm tắt có nêu. Việc làm lại nhiều lần, phản hồi kịp thời và sự tự tin tăng lên lặp lại, nhưng một nghiên cứu thấy bằng chứng về kết quả còn hạn chế, nên hãy đọc đây là gợi ý lập kế hoạch chứ không phải dự báo.
Không bối cảnh nào dưới đây là ACCT1006.
| Nghiên cứu và bối cảnh | Phần tóm tắt ghi nhận |
|---|---|
| Johansson và cộng sự (2023), môn intermediate financial accounting | Hiệu quả cao nhất đạt được ở 7 lần thử trên 10 cơ hội |
| Johansson và cộng sự (2023), cùng môn | Khối lượng việc thêm của đánh giá hình thành liên tục là một trở ngại lớn khi tham gia |
| Voshaar và cộng sự (2023), môn kế toán nhập môn bắt buộc | Người dùng app nghiêm túc đạt điểm thi cuối kỳ cao hơn đáng kể so với người dùng không nghiêm túc |
| HajiMoradkhani và cộng sự (2023), học kỳ hè năm 2019 | Trò chơi được phát triển có tác động tích cực lên kết quả học tập và động lực |
| Helfaya (2019), 537 sinh viên đại học, một trường ở Anh | Sinh viên nhìn chung đánh giá cao việc đánh giá và phản hồi trên máy tính |
| Helfaya (2019), cùng khảo sát | Nhiều người quý việc làm trực tuyến hơn giấy bút, và quý phản hồi kịp thời |
| Rasmussen và cộng sự (2024), các môn mức nguyên lý | Khoảng một nửa thấy tăng mức tham gia và hai phần ba thấy rõ hơn sự liên quan của kế toán |
| Mountain và cộng sự (2023), 483 sinh viên, 3 môn honours | Sự tự tin và hài lòng với bài đánh giá tăng đáng kể |
| Mountain và cộng sự (2023), cùng các môn | Bằng chứng về cải thiện kết quả và tự điều chỉnh việc học còn hạn chế |
| Powell và cộng sự (2020), 650 sinh viên tại một đại học lớn ở Úc | Trong 313 người trả lời (48,2%), đa số thấy sáng tạo và kỹ năng con người được nâng lên |
Nguồn: các phần tóm tắt ERIC được gắn link ở cột đầu, đọc ngày 2026-11-02.
◆ Câu hỏi 8 / 8 · Nghiên cứu: nền tảng
Các nghiên cứu đã công bố ghi nhận gì về kiến thức nền, ngôn ngữ và sự thích nghi, tính bằng con số?
Trả lời thẳng: Tám phát hiện từ năm nghiên cứu dưới đây nói về kiến thức nền, các tầng Bloom, vốn từ, sự thích nghi và công nghệ, với mẫu 89, 101 và 124 sinh viên. Chúng đến từ Kuwait, Malaysia và những bối cảnh khác, nên chỉ mô tả quy luật ở các nhóm đó và không nói chắc điều gì về sinh viên đang học ACCT1006.
Bảng thứ hai giữ cùng nguyên tắc với bảng đầu: mỗi dòng một kết quả lấy từ phần tóm tắt, kèm mẫu và bối cảnh ở những chỗ phần tóm tắt có nêu. Khi phần tóm tắt không cho cỡ mẫu, dòng đó chỉ ghi bối cảnh.
| Nghiên cứu và bối cảnh | Phần tóm tắt ghi nhận |
|---|---|
| Alanzi và Alfraih (2017), 89 sinh viên kế toán, Kuwait, 2015 | Kiến thức tích luỹ có tác động đáng kể lên kết quả học tập, dù có hay không kiểm soát các yếu tố khác |
| Wright và Chitavi (2022), 101 sinh viên, môn nguyên lý kế toán tài chính | Phần lớn sinh viên đạt hoặc vượt kỳ vọng học tập |
| Wright và Chitavi (2022), cùng môn | Điểm cao hơn xuất hiện ở những câu hỏi gắn với các tầng thấp trong thang Bloom |
| Umar và Olowo (2024), giảng viên kế toán, các trường đại học Malaysia | Sinh viên dùng tiếng Anh như ngôn ngữ thứ hai có vốn từ hạn chế và khó hiểu các khái niệm cơ bản |
| Umar và Olowo (2024), cùng các cuộc phỏng vấn | Sinh viên né phần lý thuyết và chỉ học thuộc công thức cùng các bước để thi |
| Othman và cộng sự (2021), sinh viên kế toán ở một trường nước ngoài | Khó khăn không được giảm bớt bởi học bổng hay thành tích học tập xuất sắc trước đó |
| Ma và Ruannakarn (2024), hồ sơ kết quả của 124 sinh viên | Điểm trung bình tăng đáng kể từ 48,27 lên 85,40 điểm sau khi áp dụng công nghệ Internet + |
Nguồn: phần tóm tắt ERIC của các nghiên cứu trong bảng thứ hai, đọc ngày 2026-11-02, mẫu như từng phần tóm tắt nêu.
Câu hỏi thường gặp
ACCT1006 được đánh giá thế nào năm 2026?
Outline Semester 1 2026 chia điểm như sau: thi cuối kỳ 50%, kiểm tra giữa kỳ 20%, hai nhóm quiz và phản tư mỗi nhóm 10%, còn hai phần cuối mỗi phần 5%.
ACCT1006 có ngưỡng đạt không?
Có. Outline nêu ngưỡng đạt 45% cho bài thi cuối kỳ, tức 22.5 trong 50 điểm của nó.
Môn tiên quyết của ACCT1006 là gì?
Outline 2026 ghi BUSS1030 hoặc ACCT1005. Trang môn năm 2027 ghi BUSS1030 hoặc BUSS1102, nên hãy kiểm tra đúng năm bạn đăng ký.
Mọi môn ACCT1006 có phải cùng một môn không?
Không. University of Adelaide có môn ACCT 1006 Financial Accounting 1 riêng, nên luôn xác nhận trường trước.
Chuyên gia có thể làm quiz hoặc bài phản tư thay tôi không?
Không. Chuyên gia đọc các lần làm bài của chính bạn, giải thích chỗ lập luận bị trượt và gợi ý cách luyện, còn bạn tự làm quiz và tự viết bài phản tư.
Người đọc thứ hai cho phần luyện ACCT1006 Accounting and Financial Management của bạn
Nếu muốn có thêm một cặp mắt đọc các bài luyện và bài phản tư do chính bạn viết, một chuyên gia MAAS có thể đọc các lần làm bài của bạn và đánh dấu những chỗ giảng viên tutorial có thể hỏi vì sao bạn chọn một cách xử lý. Buổi xem lại diễn ra qua dịch vụ hỗ trợ coursework và assignment của chúng tôi, nơi bạn cùng thống nhất một dải điểm mục tiêu ngay từ đầu và vẫn giữ quyền sở hữu mọi câu trả lời.
Hãy mang các lần làm bài tutorial của bạn và bài phản tư bạn đã soạn cho môn ACCT1006 Accounting and Financial Management. Chuyên gia kiểm tra thời điểm của từng khoản điều chỉnh và cách bạn diễn đạt lời giải thích nhưng không hoàn thành bài có điểm, vì quiz, bài kiểm tra và bài thi chấm đúng những gì bạn tự làm được. Gửi bản nháp trước khi một bài mở vài ngày sẽ còn thời gian đổi một lời giải thích, và buổi trao đổi hiệu quả nhất khi bạn đã tự thử các câu hỏi mà không xem ghi chú. Đừng kỳ vọng chuyên gia đoán đề kiểm tra hoặc đưa bạn một lời giải đã chấm để chép lại, vì điều đó không giúp bạn trong ngày làm bài.
Bài liên quan
Các hướng dẫn này nói về những môn kế toán tài chính nằm gần môn này trong chương trình kế toán. Mỗi bài viết cho một môn ở một trường, nên hãy đối chiếu dữ kiện của nó với outline của bạn trước khi mượn cách tiếp cận. Tên môn giống nhau ở trường khác có thể khác về môn tiên quyết, trọng số và học kỳ giảng dạy, như hai mục ACCT1006 của Adelaide và Sydney cho thấy. Hãy đọc các nguồn mà mỗi hướng dẫn trích dẫn trước khi dựa vào số liệu của nó.
- ACCT2511 Financial Accounting Fundamentals: cách UNSW đặt môn nền tảng, hữu ích để so sánh trọng số dành cho bút toán điều chỉnh ở nơi khác.
- ACCT10002 Introductory Financial Accounting: môn của University of Melbourne phục vụ cùng mục đích năm nhất, với cơ cấu đánh giá riêng.
- ACCT10001 Accounting Reports and Analysis: môn của Melbourne đọc báo cáo thay vì lập báo cáo, là kỹ năng kế tiếp sau môn này.
- ACCT2542 Corporate Financial Reporting and Analysis: môn kế toán tập đoàn của UNSW, cho thấy một môn nhập môn như thế này dẫn tới đâu khi cấu trúc tập đoàn xuất hiện.
References
- Alanzi, K. A., & Alfraih, M. M. (2017). Does Accumulated Knowledge Impact Academic Performance in Cost Accounting?. Journal of International Education in Business, 10(01), 2–11. https://doi.org/10.1108/jieb-08-2016-0019
- HajiMoradkhani, H., Mashayekh, S., & Khodabandelou, R. (2023). Digital Game-Based Learning in an Introductory Accounting Course: Design and Development of an Instructional Game. International Journal of Game-Based Learning, 13(1). https://eric.ed.gov/?id=EJ1403365
- Helfaya, A. (2019). Assessing the Use of Computer-Based Assessment-Feedback in Teaching Digital Accountants. Accounting Education, 28(1), 69–99. https://doi.org/10.1080/09639284.2018.1501716
- Johansson, E., Kanapathippillai, S., Khan, A., & Dellaportas, S. (2023). Formative assessment in accounting: student perceptions and implications of continuous assessment. Accounting Education, 32(6), 597–625. https://doi.org/10.1080/09639284.2022.2091411
- Ma, N., & Ruannakarn, P. (2024). The Application of Digital Transformation in Accounting Education: A Case Study of Internet + Technology Improving Academic Performance. Higher Education Studies, 14(2), 62. https://doi.org/10.5539/hes.v14n2p62
- Mountain, K., Teviotdale, W., Duxbury, J., & Oldroyd, J. (2023). Are They Taking Action? Accounting Undergraduates' Engagement with Assessment Criteria and Self-Regulation Development. Accounting Education, 32(1), 34–60. https://doi.org/10.1080/09639284.2022.2030240
- Othman, R., Laswad, F., & Mat-Roni, S. (2021). Academic Adjustments and Learning Experiences of Government-Sponsored Accounting Students in a Foreign University. Accounting Education, 30(5), 472–494. https://doi.org/10.1080/09639284.2021.1919157
- Powell, L., Lambert, D., McGuigan, N., Prasad, A., & Lin, J. (2020). Fostering Creativity in Audit through Co-Created Role-Play. Accounting Education, 29(6), 605–639. https://eric.ed.gov/?id=EJ1279415
- Rasmussen, S. J., Rosser, D., & Venkataraman, R. (2024). Accounting in action – The use of podcasts in principles-level accounting courses. Accounting Education, 33(4), 514–537. https://doi.org/10.1080/09639284.2023.2228286
- Umar, M. A., & Olowo, R. (2024). Issues in teaching and learning accounting among students who use English as a second language. Accounting Education, 33(4), 473–496. https://doi.org/10.1080/09639284.2023.2219655
- University of Adelaide. (n.d.). ACCT 1006 UO Financial Accounting 1 [Course page]. https://www.adelaide.edu.au/study/courses/acct-1006/
- University of Sydney. (2026). ACCT1006: Accounting and Financial Management [Unit of study outline, Semester 1 2026, normal day, Camperdown/Darlington]. https://www.sydney.edu.au/units/ACCT1006/2026-S1C-ND-CC
- University of Sydney. (n.d.). ACCT1006 Accounting and Financial Management [Unit of study page]. https://www.sydney.edu.au/units/ACCT1006
- Voshaar, J., Knipp, M., Loy, T., Zimmermann, J., & Johannsen, F. (2023). The impact of using a mobile app on learning success in accounting education. Accounting Education, 32(2), 222–247. https://doi.org/10.1080/09639284.2022.2041057
- Wright, S. L., & Chitavi, M. (2022). Using Course Level Data Analytics to Evaluate Student Learning Outcomes & Engagement. Research in Higher Education Journal, 41. https://eric.ed.gov/?id=EJ1347883
Bài viết này thuộc loạt bài MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: các chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về đề bài ACCT1006 của bạn và những bút toán điều chỉnh bạn thấy khó nhất. Bài làm vẫn là của chính bạn.
Đặt lịch tư vấn miễn phí ▸