
Trả lời thẳng: Trong ACCT2019 Accounting Analysis for Management Decisions, không có một con số đúng duy nhất vì mỗi con số kế toán quản trị được dựng ra để trả lời một câu hỏi cụ thể. Cách phân bổ chi phí chung, chọn khoản nào là chi phí thích hợp hay các giả định đằng sau một bản dự toán đều là lựa chọn của người phân tích, nên người chấm xem bạn bảo vệ lựa chọn ấy ra sao.
Bài viết này giúp bạn hiểu môn học chấm gì, chọn và bảo vệ được phương pháp của mình, tránh bốn cái bẫy hay gặp ở phần chi phí thích hợp, và viết một khuyến nghị mà nhà quản lý đọc xong có thể hành động ngay.
Sinh viên thường vào môn này từ các môn kế toán nhập môn, nơi một con số hoặc đúng hoặc sai và chuẩn mực quyết định chuyện đó. Kế toán quản trị không vận hành như vậy, nên hai người phân tích cùng vững nghề mà đưa ra hai lựa chọn khác nhau, đều bảo vệ được, sẽ ra hai con số khác nhau từ cùng một bộ dữ liệu. Sinh viên không nắm điều này thường mải đi tìm đáp án đúng, rồi viết lại quá trình đi tìm ấy thay vì viết ra quyết định.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-08-11
Chuyên mục: accounting-finance
ACCT2019 nằm ở đâu trong chương trình, và cần học gì trước?
Trả lời thẳng: ACCT2019 Accounting Analysis for Management Decisions là môn 6 tín chỉ thuộc Business School của University of Sydney, một trong 24 môn của một chương trình cử nhân chuẩn 144 tín chỉ. Môn đứng cao hơn nhóm môn kế toán nhập môn một bậc, và bạn phải qua cả hai môn nhập môn đó trước khi đăng ký, nên phần kỹ thuật nền được coi là đã có sẵn.
Trang môn học công bố ghi điều kiện tiên quyết là ACCT1001 hoặc ACCT1005 hoặc BUSS1030, đi kèm ACCT1002 hoặc ACCT1006, và ghi ACCT2012 là môn loại trừ (prohibition). Môn mở ở cả hai học kỳ, và một bằng cử nhân 144 tín chỉ thông thường gồm 24 môn cỡ 6 tín chỉ như thế này. Mục đích công bố của môn là trang bị cho sinh viên năng lực vận dụng công cụ, kỹ thuật và phương pháp kế toán quản trị để phân tích những thách thức kinh doanh phức tạp và đánh giá kết quả hoạt động của tổ chức.
Các chuẩn đầu ra công bố còn đi xa hơn phần kỹ thuật. Một chuẩn yêu cầu bạn truyền đạt ở mức chuẩn mực nghề nghiệp, một chuẩn khác yêu cầu vận dụng công cụ để diễn giải vấn đề của tổ chức và ra quyết định có đạo đức, và một chuẩn nữa gọi tên dự toán, tính giá thành và kiểm soát chi phí, lập kế hoạch kinh doanh cùng kiểm soát nội bộ là chất liệu bạn sẽ làm việc trên đó. Đọc gộp lại, các chuẩn này mô tả một người đang tư vấn cho nhà quản lý, chứ không phải một người đang điền cho xong một phiếu bài tập.
Nếu bạn vừa học xong BUSS1030 thì cần lưu ý một điều. BUSS1030 dạy bạn phục vụ một người đọc ở bên ngoài tổ chức, làm việc trên báo cáo đã công bố. Ở ACCT2019, người đọc ngồi bên trong tổ chức, cần một quyết định ngay trong tháng này, và không bị ràng buộc bởi chuẩn mực báo cáo nào. Gần như mọi cái khó của môn đều bắt nguồn từ chỗ đổi người đọc ấy.
Vì sao không có một con số đúng duy nhất?
Trả lời thẳng: Bởi con số trong kế toán quản trị được dựng lên để trả lời một câu hỏi cụ thể, và một câu hỏi khác sẽ cho ra một con số khác từ cùng bộ dữ liệu, và điều đó hoàn toàn chính đáng. Vì vậy người chấm không tìm con số của họ trong bài bạn, mà xem bạn chọn phương pháp nào, vì quyết định nào, và đã nói rõ cơ sở của lựa chọn đó chưa.
Chi phí chung (overhead) là ví dụ rõ nhất. Activity-based costing, tức phương pháp tính giá thành theo hoạt động mà Kaplan và Cooper (1998) phát triển trong cuốn Cost and Effect để lần chi phí chung về đúng những hoạt động thật sự tạo ra nó, là một lựa chọn thay cho một tỷ lệ phân bổ duy nhất theo sản lượng. Phân bổ chi phí chung của nhà máy theo giờ máy, theo giờ công hay theo tiêu thức hoạt động có thể khiến cùng một sản phẩm trông có lãi ở phương pháp này và chỉ hoà vốn sát nút ở phương pháp kia. Không phương pháp nào trong số đó sai. Cái sai là chọn một phương pháp mà không nói vì sao, hoặc trình bày con số thu được như thể nó là một sự thật về sản phẩm, trong khi nó là kết quả đi ra từ phương pháp bạn chọn.
| Thói quen từ kế toán tài chính | Điều môn này chờ đợi thay vào đó |
|---|---|
| Tìm cách xử lý mà chuẩn mực yêu cầu | Chọn một phương pháp và biện minh cho nó theo quyết định đang xét |
| Mỗi câu hỏi có một đáp án đúng | Một đáp án bảo vệ được, kèm cơ sở của nó |
| Con số là sản phẩm cuối | Con số cộng với lập luận mới là sản phẩm cuối |
| Chính xác | Thích hợp với quyết định |
Johnson và Kaplan (1987) dựng bài phê phán nổi tiếng trong cuốn Relevance Lost trên đúng luận điểm này. Hai tác giả cho rằng kế toán quản trị đã trôi dần sang phục vụ các quy ước báo cáo ra bên ngoài và thôi tạo ra thông tin mà nhà quản lý có thể dựa vào để hành động. Hướng sửa mà họ đề xuất, cũng là thứ định hình chương trình bạn đang học, là thiết kế thông tin giá thành và thông tin về kết quả hoạt động quanh quyết định mà nó phục vụ, thay vì quanh thứ tiện báo cáo.
Một đề từng hỏi có nên ngừng một dòng sản phẩm đang báo lỗ hay không, và một sinh viên tính lại khoản lỗ rất cẩn thận rồi khuyến nghị đóng. Phần chi phí chung của trụ sở được phân bổ vào con số lỗ ấy sẽ không biến mất khi dòng sản phẩm đóng lại, nó chỉ dồn sang các sản phẩm còn lại. Bài làm tốt hơn tách những chi phí sẽ thật sự dừng khỏi những chi phí chỉ chuyển chỗ, và nhận ra dòng sản phẩm ấy vẫn đang đóng góp cho công ty.
Vì sao phần chi phí thích hợp lại dễ sai đến vậy?
Trả lời thẳng: Bởi quy tắc thì đơn giản, thứ tâm lý chống lại nó thì mạnh, còn đề thi thì được dựng ra để khai thác đúng khoảng cách đó. Sinh viên thuộc lòng định nghĩa chi phí thích hợp vẫn rơi vào bẫy, vì mỗi cái bẫy đánh vào phản xạ chứ không đánh vào hiểu biết, nên thứ đang bị kiểm tra là khả năng cưỡng lại sức kéo của những con số hiện ra trước mắt.
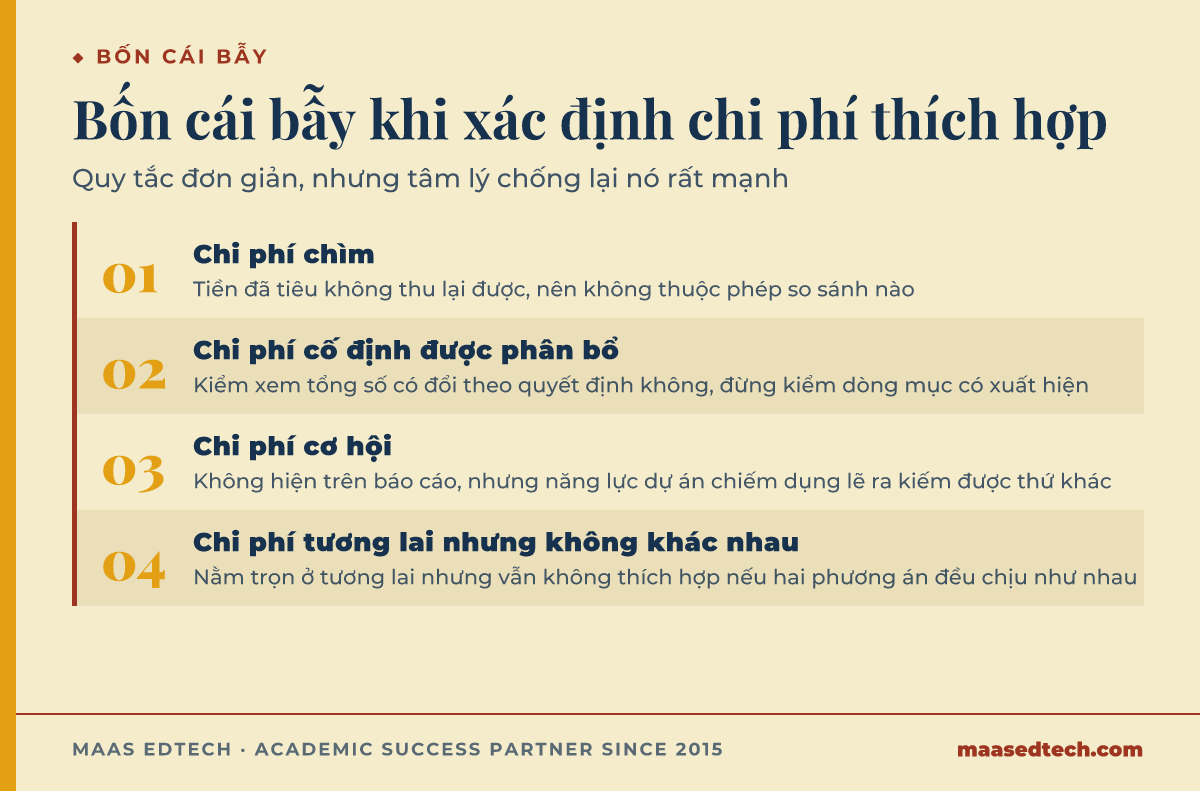
Một chi phí là thích hợp (relevant cost) với một quyết định nếu nó khác nhau giữa các phương án và nó nằm ở tương lai. Câu định nghĩa ấy đã giải quyết được phần lớn cái khó, vậy mà sinh viên đọc thuộc nó vẫn sa vào bốn cái bẫy dưới đây, bởi các bẫy này không nằm ở trí tuệ.
- Chi phí chìm (sunk cost). Tiền đã tiêu thì không phương án nào trước mắt lấy lại được, nên nó không có chỗ trong phép so sánh nào, và đó chính là hiệu ứng mà Arkes và Blumer (1985) gọi tên: "The sunk cost effect is manifested in a greater tendency to continue an endeavor once an investment in money, effort, or time has been made" (Arkes & Blumer, 1985). Câu hỏi nào nhắc tới số tiền đã đổ vào một dự án cũng đang kiểm tra xem bạn có để con số ấy kéo mình đi hay không.
- Chi phí cố định được phân bổ (allocated fixed cost). Loại chi phí này hiện trên báo cáo và thường không đổi theo quyết định. Hãy kiểm tra xem tổng chi phí có đổi hay không, thay vì kiểm tra xem dòng mục ấy có mặt trên báo cáo hay không.
- Chi phí cơ hội (opportunity cost). Loại chi phí này không bao giờ hiện trên báo cáo nào, nhưng lại rất hay là chi phí thích hợp, vì phần năng lực mà một dự án chiếm dụng lẽ ra đã có thể kiếm được thứ khác.
- Chi phí tương lai nhưng không khác nhau. Một khoản chi phí có thể nằm trọn trong tương lai mà vẫn không thích hợp, nếu cả hai phương án đều phải chịu nó như nhau.
Phép thử tính thích hợp ở đây chính là chuẩn mà Johnson và Kaplan (1987) cho là đang thiếu trong thông tin chi phí nói chung. Arkes và Blumer (1985), công bố trên Organizational Behavior and Human Decision Processes, chứng minh hiệu ứng chi phí chìm bằng thực nghiệm: người ta bám lấy một phương án kém hơn theo mức tương ứng với những gì họ đã bỏ vào đó, ngay cả khi khoản chi trước đó được nói rõ là không thu hồi được. Phát hiện này giải thích vì sao bẫy chi phí chìm vẫn tồn tại dù đã được dạy, bởi biết quy tắc và cưỡng lại được sức kéo là hai năng lực tách rời, và bài thi chỉ đang kiểm tra năng lực thứ hai.
Một đề khác mô tả cỗ máy mua từ 2 năm trước với giá rất lớn, còn 5 năm sử dụng hữu ích, rồi hỏi có nên thay ngay bây giờ không. Một bài đem giá mua ban đầu ra cân với giá cỗ máy mới. Bài kia ghi rằng giá mua ấy không thu hồi được, rồi chỉ so sánh chi phí vận hành tương lai và giá trị thanh lý của từng phương án. Bài thứ hai đi tới khuyến nghị ngược lại, và đó mới là khuyến nghị đúng.
Nên viết một khuyến nghị kế toán quản trị thế nào?
Trả lời thẳng: Hãy nêu quyết định trước, chỉ trình những con số có tác động tới quyết định đó, gọi tên phương pháp bạn dùng cùng cơ sở của nó, rồi nói điều gì sẽ làm bạn đổi câu trả lời. Một khuyến nghị viết theo thứ tự này cho người chấm thấy bạn đã áp phép thử tính thích hợp, và cho nhà quản lý một thứ họ có thể dùng ngay.
Bản năng mang sang từ ACCT1001 hoặc ACCT1005 là trình bày hết mọi thứ đã tính, vì tin rằng làm nhiều thì được nhiều điểm. Ở môn này bản năng ấy cho kết quả ngược lại, bởi đưa chi phí không thích hợp vào bài không phải là làm thêm mà là một lỗi về nội dung. Một bảng tính có chứa chi phí chìm tự cho thấy bạn chưa áp phép thử tính thích hợp, bất kể phần văn xung quanh viết gì.
Chuẩn đầu ra về truyền đạt ở mức nghề nghiệp đang đòi một điều rất cụ thể, là nhà quản lý đọc bản phân tích của bạn phải hành động được mà không cần dựng lại lập luận của bạn. Nghĩa là khuyến nghị đứng trước, các con số đi kèm là những con số có sức nặng, còn các giả định phải nằm ở chỗ người đọc nhìn thấy chứ không bị chôn vào giữa bảng.
Hai bài nộp cho cùng một quyết định tự sản xuất hay mua ngoài (make-or-buy) đều đi tới cùng kết luận. Bài thứ nhất trình một bảng chi phí đầy đủ kèm một đoạn bàn luận. Bài thứ hai chỉ trình bốn dòng, nói rõ đã loại chi phí chung cố định vì nó không đổi ở cả hai phương án, và thêm rằng khuyến nghị sẽ đảo chiều nếu giá của nhà cung cấp vượt qua một ngưỡng được nêu cụ thể. Bài thứ hai chính là điều mà chuẩn đầu ra về truyền đạt nghề nghiệp đang mô tả.
Phần đạo đức trong ACCT2019 được chấm ra sao?
Trả lời thẳng: Phần đạo đức được gọi tên trong chuẩn đầu ra công bố, và nó không phải phần trang trí. Chính khoảng tự quyết làm cho kế toán quản trị hữu ích cũng là thứ khiến nó thao túng được, nên câu trả lời ăn điểm là câu chỉ ra một động cơ cụ thể nằm trong thiết kế của hệ thống đo lường, rồi giải thích cơ chế khiến động cơ ấy làm lệch quyết định.
Người chọn phương pháp phân bổ có thể chọn phương pháp làm bộ phận của mình trông đẹp hơn. Người lập dự toán có thể cài sẵn phần dư (budget slack) để chắc chắn có chênh lệch thuận lợi. Người chọn thước đo kết quả có thể chọn những thước đo tô hồng cho chính mình. Đây không phải những vụ gian lận ly kỳ, mà là những lựa chọn bình thường được đẩy theo hướng có lợi cho người chọn, và đó là lý do một chuẩn đầu ra về quyết định có đạo đức xuất hiện trong một môn kỹ thuật.
Câu hỏi ở mảng này thưởng cho sự cụ thể. Viết rằng nhà quản lý nên hành xử chính trực thì được rất ít điểm. Chỉ ra rằng một giám đốc bộ phận được đánh giá bằng tỷ suất sinh lời trên vốn đầu tư (return on investment, ROI) có động cơ từ chối một dự án có lợi cho toàn công ty, rồi giải thích cơ chế của động cơ đó, mới là câu trả lời về một xung đột có thật trong thiết kế hệ thống đo lường.
Tài liệu chia sẻ trên mạng cũng cần được đọc thận trọng. Trang môn học ghi ACCT2012 là môn loại trừ, một môn kế toán quản trị nay không còn mở, và tài liệu vẫn đang lưu truyền dưới mã đó. Phần chủ đề kỹ thuật trùng nhau khá nhiều, nhưng điểm nằm ở cách bộ chuẩn đầu ra hiện hành đóng khung môn học quanh quyết định, đạo đức và truyền đạt, và đó đúng là phần một bản tóm tắt thừa kế từ khoá trước sẽ coi nhẹ.
Nếu tiếng Anh không phải tiếng mẹ đẻ, áp lực rơi vào đâu?
Trả lời thẳng: Áp lực rơi vào các câu biện minh, vốn ngắn, không né được, và gánh sức nặng lớn hơn độ dài của chúng rất nhiều. Phần tính toán hầu như không cần tới ngôn ngữ, nên sinh viên Việt Nam thường thấy môn dễ tiếp cận hơn dự đoán, cho tới khi phải giải thích bằng tiếng Anh vì sao một khoản chi phí được giữ lại hay bị loại ra.
Những câu giải thích ấy rất khó viết mơ hồ mà không nghe thành sai. Điều đó vừa khó chịu vừa là cơ hội, bởi chỉ cần một nhóm nhỏ mẫu câu dựng chắc tay là đủ dùng cho cả môn, chẳng hạn this cost is excluded because it does not differ between the alternatives, the allocation basis chosen reflects, this recommendation assumes, và the conclusion reverses if.
Về từ vựng, hãy giữ chặt các cặp phân biệt. Cost, expense, expenditure và outlay không thay thế được cho nhau ở môn này, avoidable và variable cũng vậy, contribution và profit cũng vậy. Kế toán quản trị và kế toán tài chính đôi khi dùng cùng một chữ cho hai thứ khác nhau, nên một thuật ngữ bạn học ở môn tiên quyết có thể không còn mang nghĩa cũ khi sang ACCT2019.
Cố vấn MAAS hỗ trợ bạn thế nào ở ACCT2019?
Trả lời thẳng: MAAS làm việc với vai trò cố vấn cùng bạn, không làm thay bạn. Ở ACCT2019, cố vấn hỏi bạn đã loại những chi phí nào và vì sao, kiểm xem phương pháp chọn có được biện minh bằng quyết định đang xét hay không, rồi thử xem một nhà quản lý có hành động được theo khuyến nghị của bạn không. Phân tích và bài nộp vẫn là của bạn.
Trong thực tế, ở ACCT2019 cuộc trao đổi phần lớn xoay quanh những gì bạn đã để ra ngoài bài và vì sao. Cố vấn thường hỏi bạn đã loại những chi phí nào và phép thử tính thích hợp có thật sự chống đỡ cho quyết định loại ấy không, xem phương pháp bạn chọn được biện minh bằng quyết định đang xét hay chỉ bằng thói quen, và nhắc bạn tìm khoản chi phí cơ hội không hiện trên báo cáo nào. Sau đó cố vấn cùng bạn thử xem một nhà quản lý có hành động được theo đúng khuyến nghị bạn viết không, và phần bàn về đạo đức đã chỉ ra một động cơ cụ thể hay mới dừng ở lời khuyên chung chung về hành xử tử tế. Phần phân tích là của bạn, khuyến nghị là của bạn, và bài nộp là bài của chính bạn.
Câu hỏi thường gặp
Môn này thuộc trường nào?
ACCT2019 Accounting Analysis for Management Decisions là môn 6 tín chỉ thuộc Business School của University of Sydney (USYD), đặt tại Camperdown Campus. Hãy đối chiếu tên môn với hồ sơ đăng ký của bạn, vì mã có dạng này cũng xuất hiện ở trường khác cho những môn không liên quan.
Tôi cần qua môn nào trước?
Trang môn học ghi ACCT1001 hoặc ACCT1005 hoặc BUSS1030, đi kèm ACCT1002 hoặc ACCT1006, và ghi ACCT2012 là môn loại trừ. Điều kiện có thể đổi giữa các năm, nên hãy kiểm tra trang của đúng năm bạn học thay vì dựa vào trải nghiệm của một người bạn.
Môn này khác kế toán nhập môn nhiều không?
Khác đủ nhiều để điểm cao ở đó không dự báo được điểm cao ở đây. Độ khó của phần kỹ thuật thì tương đương, còn thứ thay đổi là yêu cầu chuyển từ áp dụng quy tắc sang biện minh cho lựa chọn. Nếu chính môn tiên quyết mới là chỗ bạn chật vật, bài hướng dẫn ACCT1006 chỉ ra môn đó thường khiến sinh viên vấp ở đâu.
Môn có nặng tính toán không?
Tính toán xuất hiện liên tục nhưng hiếm khi phức tạp. Điểm dồn vào khâu chọn phương pháp, phán đoán tính thích hợp, và phần biện minh viết quanh các con số.
Vì sao một môn kế toán lại chấm cả khả năng truyền đạt?
Bởi người làm kế toán quản trị viết lời tư vấn cho người ra quyết định chứ không viết báo cáo cho cơ quan quản lý. Một bản phân tích mà nhà quản lý không hành động được thì chưa làm xong việc của nó, và đó là lý do chuẩn đầu ra này đứng ngang hàng với các chuẩn kỹ thuật.
Tài liệu lưu truyền dưới mã ACCT2012 còn dùng được không?
Phần chủ đề kỹ thuật trùng nhau khá nhiều, nhưng hãy coi bộ chuẩn đầu ra công bố hiện hành là căn cứ cho những gì đang được chấm, nhất là các phần về quyết định có đạo đức và truyền đạt nghề nghiệp.
Bài liên quan
- BUSS1030: kế toán phục vụ ra quyết định
- BUSS1020: phân tích định lượng trong kinh doanh
- Dịch vụ hỗ trợ học thuật của MAAS
Hỏi cố vấn MAAS về môn học của bạn
References
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. https://doi.org/10.1016/0749-5978(85)90049-4
Johnson, H. T., & Kaplan, R. S. (1987). Relevance lost: The rise and fall of management accounting. Harvard Business School Press.
Kaplan, R. S., & Cooper, R. (1998). Cost & effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.