
Trả lời thẳng: Sinh viên dễ mất điểm ở BUSS1030 Accounting for Decision Making vì chuẩn đầu ra của môn vừa yêu cầu lập được báo cáo tài chính thông thường, vừa yêu cầu diễn giải phản biện thông tin kế toán để phục vụ quyết định kinh doanh. Vì vậy bài làm cần cả con số đúng lẫn phần diễn giải theo hướng người dùng báo cáo, và sinh viên thường mạnh một nửa rồi bỏ nửa còn lại.
Bài viết này giúp bạn nhận ra mình đang mạnh ở nửa nào, viết câu trả lời theo hướng người dùng báo cáo, chia thời gian ôn tập hợp lý giữa kỹ thuật và diễn giải, và tránh kiểu viết mô tả làm mất điểm.
Mâu thuẫn giữa hai chuẩn đầu ra ấy giải thích phần lớn số điểm bị mất ở môn này. Việc thứ nhất là việc của người tạo ra con số, còn việc thứ hai là việc của người quyết định phải làm gì với con số đó. Sinh viên gần như luôn bước vào môn với thế mạnh ở một bên, dần dần nghiêng hẳn về bên đó, trong khi bài làm lại bị chấm ở cả hai.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-08-11
Chuyên mục: business-management
BUSS1030 có thông tin nền gì, và chi tiết nào nên xem trước khi đăng ký?
Trả lời thẳng: BUSS1030 Accounting for Decision Making là môn 6 tín chỉ (credit points) thuộc Business School của University of Sydney, không có môn tiên quyết và mở ở cả hai học kỳ. Business School của trường đạt cùng lúc ba chứng nhận kiểm định của AACSB, EQUIS và AMBA, ba tổ chức mà phần lớn các trường kinh doanh viện dẫn khi khẳng định vị thế quốc tế. Hãy đọc danh sách môn loại trừ trước khi đăng ký.
Trang môn học công bố mô tả môn này tìm hiểu những nền tảng của kế toán ở mức nhập môn, nhằm cho sinh viên một hiểu biết về thông tin kế toán theo hướng người dùng (user-focused), và liệt kê phạm vi trải từ báo cáo tài chính sang lập kế hoạch kinh doanh, vốn lưu động, phát triển bền vững và quản trị doanh nghiệp. Trang cũng ghi các môn loại trừ (prohibitions) từ ACCT1001 tới ACCT1005. Nếu bạn đang cân nhắc chuyên ngành kế toán hoặc đã có tín chỉ từ nơi khác, hãy đọc danh sách loại trừ đó trước khi đăng ký chứ đừng đọc sau, vì nó quyết định những môn nào trong lộ trình mà bạn còn được tính tín chỉ.
Cụm chữ theo hướng người dùng trong phần mô tả là manh mối hữu ích nhất của cả trang. Nó cho biết môn học được thiết kế quanh người đọc báo cáo chứ không quanh người ghi sổ, dù môn vẫn đòi bạn ghi sổ được.
Vì sao yêu cầu kép này làm sinh viên mất điểm?
Trả lời thẳng: Yêu cầu kép này làm sinh viên mất điểm vì mỗi kiểu sinh viên chỉ giải đúng một nửa bài toán rồi mặc định nửa còn lại là phần trang trí. Người vững kỹ thuật viết phần bình luận bằng ngôn ngữ kinh doanh chung chung, còn người vững bình luận lại dựng lập luận trên những con số sai. Hai kiểu hỏng này gần như là ảnh phản chiếu của nhau.
Hai kiểu hỏng đó chiếm đa số trong các bài mất điểm. Sinh viên thấy phần kỹ thuật dễ chịu sẽ coi các câu hỏi diễn giải là phần phụ nhẹ nhàng, rồi lấp đầy bằng những câu kinh doanh chung chung. Báo cáo của bạn ấy cân đúng, còn phần bình luận thì chỉ nói rằng doanh nghiệp có vẻ hoạt động ở mức chấp nhận được. Sinh viên thấy phần kỹ thuật khó chịu thì làm ngược lại, viết rất tự tin về chiến lược và các bên liên quan trong khi con số bên dưới đã sai, và khi số sai thì phần bình luận không chấm được nữa dù trôi chảy tới đâu. Springer và Borthick (2004) mô tả đúng sự lệch pha này giữa độ thành thạo quy trình và năng lực phán đoán diễn giải ở các lớp kế toán nhập môn.
| Nửa bạn đang mạnh | Thứ nó KHÔNG gánh nổi |
|---|---|
| Lập báo cáo đúng | Mọi câu hỏi bắt đầu bằng điều này gợi ra gì hay doanh nghiệp nên làm gì |
| Bàn về bối cảnh kinh doanh trôi chảy | Không gánh nổi gì cả, nếu con số bên dưới bị trình bày sai |
Springer và Borthick (2004) lập luận rằng các môn kế toán nhập môn thường dạy quy trình tốt nhưng dạy tư duy phản biện kém, và họ thiết kế hẳn một mô phỏng kinh doanh để buộc sinh viên lập luận từ dữ liệu kế toán thay vì chỉ tạo ra dữ liệu ấy. Tiền đề của hai tác giả chính là mâu thuẫn mà chuẩn đầu ra của môn này nói thẳng ra, là năng lực quy trình tự nó không sinh ra phán đoán diễn giải, và phán đoán ấy phải được rèn có chủ đích.
Khi được đưa một bộ báo cáo và hỏi doanh nghiệp có tự tài trợ được một đợt mở rộng bằng nguồn lực nội bộ hay không, một sinh viên tính lại toàn bộ con số rất chính xác, rồi kết luận rằng công ty có lãi nên làm được. Bài trả lời mạnh hơn chấp nhận đúng bộ số ấy, chỉ ra rằng dòng tiền từ hoạt động kinh doanh nhỏ hơn lợi nhuận rất nhiều và phần lớn tài sản ngắn hạn đang nằm ở hàng tồn kho, rồi kết luận rằng khoản tiền đó có trên giấy nhưng không có ở dạng dùng được trong năm nay.
Cụm chữ "theo hướng người dùng" đổi điều gì trong bài của bạn?
Trả lời thẳng: Cụm chữ "theo hướng người dùng" đổi người mà bài của bạn viết cho. Một câu trả lời theo hướng người dùng gọi tên quyết định đang được đưa ra và gọi tên người ra quyết định đó, thay vì mô tả bộ báo cáo một cách chung chung. Khi đề hỏi báo cáo cho thấy điều gì, vế còn lại luôn là cho ai và để quyết định việc gì.
Thông tin kế toán tồn tại để có ích cho những người đang phải quyết định một điều gì đó, như cho vay hay không, đầu tư hay không, cấp tín dụng thương mại hay không, mở rộng hay không. Khung khái niệm của IFRS Foundation (2018), được soạn qua International Accounting Standards Board và là nền của bộ chuẩn mực IFRS dùng ở phần lớn các nước, dựng toàn bộ cấu trúc báo cáo tài chính trên chính mục tiêu hữu ích cho việc ra quyết định ấy. IFRS Foundation viết rõ: "It helps to ensure that the Standards are conceptually consistent and that similar transactions are treated the same way, so as to provide useful information for investors, lenders and other creditors" (IFRS Foundation, 2018). Các công ty ở Úc áp dụng bộ chuẩn mực tương đương trong nước là chuẩn mực AASB của Australian Accounting Standards Board, vốn được điều chỉnh để khớp với IFRS. Khi một câu hỏi trong môn này hỏi bộ báo cáo cho thấy điều gì, vế thứ hai luôn được ngầm hiểu là cho ai, và để quyết định việc gì, còn câu trả lời bỏ qua vế đó sẽ bị đọc như một bản tóm tắt.
Khác biệt thực tế lộ ra chỉ trong một câu. Câu "Các tỷ số thanh khoản của doanh nghiệp đã giảm trong kỳ" chưa theo hướng người dùng. Còn câu "Một nhà cung cấp đang cân nhắc có cho trả chậm 60 ngày hay không sẽ để ý rằng hệ số thanh toán hiện hành (current ratio) đã giảm, và giảm là do tiền chứ không do hàng tồn kho, mà điều đó nói thẳng vào chuyện hoá đơn có được thanh toán đúng hạn hay không" thì đã theo hướng người dùng. Hai câu cùng dựa trên một quan sát, nhưng câu thứ hai trả lời đúng một câu hỏi mà ngoài đời có người đang thật sự hỏi.
Khi được yêu cầu đánh giá một công ty cho một nhà đầu tư tiềm năng, một sinh viên viết ba đoạn phân tích tỷ số mà không nhắc gì tới điều nhà đầu tư quan tâm. Viết lại theo hướng mở đầu bằng mối bận tâm của nhà đầu tư, tức là lợi nhuận có bền vững hay chỉ là khoản phát sinh một lần, thì cùng những tỷ số đó bắt đầu làm việc rõ rệt, và khoảng một nửa trong số chúng hoá ra không liên quan nên bị cắt bỏ.
Làm sao để không mắc kẹt ở nửa kỹ thuật?
Trả lời thẳng: Hãy luyện phần kỹ thuật thành từng đợt ngắn và đều, đồng thời không để nó chiếm trọn kế hoạch ôn tập. Business School của University of Sydney đặt kỳ vọng này ở hầu hết các môn kế toán năm nhất. Khi phần nền đã chắc, hãy dành phần lớn thời gian cho câu hỏi khó hơn là các con số ấy hé lộ điều gì cho người ra quyết định.
Lượng kiến thức kỹ thuật của một môn nhập môn là hữu hạn. Phương trình kế toán, ba báo cáo tài chính và cách chúng nối với nhau, các bút toán điều chỉnh theo cơ sở dồn tích, cùng nhóm tỷ số chuẩn đã bao gần hết. Phần này hợp với luyện ngắn và lặp lại hơn là ngồi thật lâu, và khi đã chắc thì nó thôi ngốn sự chú ý của bạn.
Một cách chia thời gian dùng được, sau khi nền đã vững, là dành phần ít hơn cho kỹ thuật và phần nhiều hơn cho câu hỏi kỹ thuật ấy cho thấy điều gì. Sinh viên thường chia ngược lại, vì tính toán cho phản hồi ngay về chuyện mình đúng hay sai, còn diễn giải thì không. Chính vì diễn giải thiếu kiểu phản hồi tức thì đó nên nó cần phần thời gian lớn hơn.
Cũng cần lưu ý về tài liệu chia sẻ. Ghi chép kế toán nhập môn lưu truyền rất rộng và thường được soạn cho một môn khác ở một trường khác, nơi cùng danh sách chủ đề nhưng dạy cho người lập báo cáo chứ không cho người dùng báo cáo. Tài liệu cày thật sâu phần bút toán mà không bao giờ hỏi một báo cáo có nghĩa gì có thể hoàn toàn chính xác, nhưng vẫn nhắm lệch so với môn này.
Các bạn viết bằng tiếng Anh như ngôn ngữ thứ hai hay hỏng ở đâu?
Trả lời thẳng: Sinh viên dùng tiếng Anh như ngôn ngữ thứ hai thường để phần bình luận trôi dần thành mô tả, vì mô tả an toàn hơn về mặt ngôn ngữ. Nhưng mô tả lại đúng là thứ các chuẩn đầu ra về diễn giải không thưởng điểm. Cách gỡ là dùng một khuôn câu cố định cho phép nêu lập trường ngay từ mệnh đề đầu, rồi mới đưa bằng chứng và điểm dè chừng.
Viết ra một phán đoán là tự đặt mình vào thế có thể sai, còn viết một bản tóm tắt thì không, nên dưới áp lực thời gian nhiều sinh viên lùi về chỗ kể lại bộ báo cáo có những gì. Lùi như vậy thì dễ hiểu nhưng phải trả giá đắt, vì thứ đang được chấm là phân tích và diễn giải phản biện, không phải tường thuật lại.
Khuôn câu cố định gỡ được gần hết cái khó, vì nó cho bạn cam kết với một lập trường ở ngay mệnh đề đầu rồi mới chống đỡ cho lập trường đó: For a lender, the key concern is X. The accounts show Y. This suggests Z, although W would change the assessment. Bốn nhịp ngắn cho bạn một lập trường, cùng một điểm dè chừng che chắn cho chính bạn.
Về từ vựng, hãy giữ thuật ngữ bằng tiếng Anh và tôn trọng độ hẹp của chúng. Profit không phải cash, revenue không phải income theo nghĩa đời thường, còn asset không đơn giản là một thứ có giá trị mà doanh nghiệp sở hữu. Những phân biệt này chính là nội dung của môn học, nên dùng lỏng ở đây sẽ bị đọc là hổng kiến thức chứ không phải trục trặc dịch thuật.
Mentor MAAS làm việc thế nào ở môn kế toán nhập môn?
Trả lời thẳng: Mentor MAAS đi qua lại giữa hai nửa của môn, tức kiểm xem các con số của bạn có đứng vững không, rồi hỏi chúng phục vụ quyết định nào và cho ai, và hỏi tiếp cho tới khi phần bình luận của bạn nêu được một lập trường. Bạn tự lập báo cáo, tự đi tới kết luận và tự nộp bài của mình.
Vai trò của MAAS là cố vấn. Với một môn có hình dạng như thế này, dù đó là BUSS1030 ở University of Sydney hay một môn kế toán nhập môn tương đương ở trường khác, cuộc trao đổi có ích sẽ không đứng yên ở nửa nào. Mentor cũng xem bạn đã cắt những phần phân tích không phục vụ câu hỏi chưa, và chỉ ra chỗ một lỗi kỹ thuật đang âm thầm làm hỏng một lập luận vốn hợp lý. Tại Úc, hai hội nghề nghiệp CPA Australia và Chartered Accountants Australia and New Zealand đặt ra chuẩn kiểm định mà phần lớn chương trình Commerce dựa vào để thiết kế chuyên ngành kế toán, và cả hai đều kỳ vọng sinh viên tốt nghiệp diễn giải được con số chứ không chỉ tạo ra con số.
Câu hỏi thường gặp
Bài này nói về trường nào?
University of Sydney, nơi BUSS1030 là Accounting for Decision Making, môn 6 tín chỉ thuộc Business School. Những mã tương tự tồn tại ở trường khác cho các môn khác, nên hãy đối chiếu tên môn với hồ sơ đăng ký của chính bạn.
Đây có phải môn dành cho chuyên ngành kế toán không?
BUSS1030 là môn nhập môn mà sinh viên khắp chương trình Bachelor of Commerce tại University of Sydney đều học, và danh sách loại trừ của nó phủ từ ACCT1001 tới ACCT1005. Nếu bạn định theo chuyên ngành kế toán, hãy xác nhận lộ trình bằng handbook hiện hành thay vì đoán, vì chính các môn loại trừ quyết định về sau bạn tính được những môn nào.
Mình có cần nền tảng gì không?
Trang môn học ghi không có môn tiên quyết và không có kiến thức giả định. University of Sydney có rà soát điều kiện đầu vào giữa các năm, nên hãy kiểm lại trên trang của đúng năm bạn nhập học.
Môn này chủ yếu là ghi sổ à?
Không, dù phần kỹ thuật ghi sổ có nằm trong đó. Phần mô tả công bố nói rõ mục tiêu là một hiểu biết theo hướng người dùng, còn các chuẩn đầu ra thì ghép năng lực kỹ thuật với diễn giải phản biện. Springer và Borthick (2004) cũng phân biệt đúng như vậy giữa việc lập sổ sách kế toán và việc dùng sổ sách đó để quyết định một điều gì.
Phần phát triển bền vững có thật sự ra đề không?
Chủ đề này nằm trong phạm vi công bố cùng với quản trị doanh nghiệp, nên hãy coi là có ra đề. Yêu cầu công bố thông tin ở mảng này ngày càng bám theo các chuẩn mực công bố bền vững quốc tế, chẳng hạn những chuẩn do International Sustainability Standards Board ban hành. Như với mọi chủ đề về báo cáo, một câu trả lời giải thích được một công bố nhằm đạt điều gì rồi gọi tên một giới hạn của nó sẽ hơn hẳn một câu trả lời chỉ khen công bố đó.
Nên dồn công vào phần tính hay phần viết?
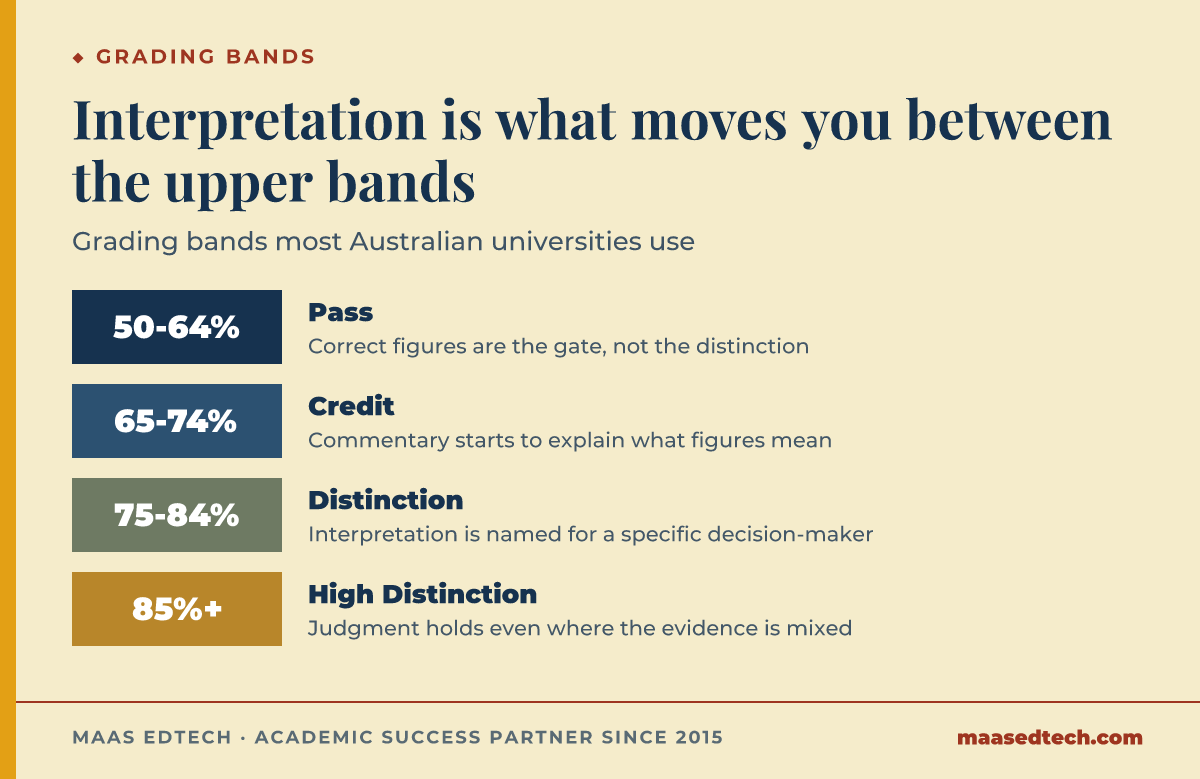
Phần viết, sau khi phần tính đã đáng tin. Phần tính là cửa ải bắt buộc phải qua chứ hiếm khi là chỗ tạo ra điểm cao, vì một con số đúng là thứ được mặc định phải có chứ không phải thứ được thưởng. Theo thang dải điểm mà phần lớn các trường đại học ở Úc dùng, Pass nằm quanh 50% tới 64%, Credit quanh 65% tới 74%, Distinction quanh 75% tới 84%, và High Distinction từ 85% trở lên, và chính phần diễn giải đưa một câu trả lời đi giữa các dải điểm cao đó.
Bài liên quan
- BUSS1020: phân tích định lượng trong kinh doanh
- COMM1140: quản trị tài chính
- Dịch vụ hỗ trợ học thuật của MAAS
Hỏi mentor MAAS về môn học của bạn
References
IFRS Foundation. (2018). Conceptual framework for financial reporting. IFRS Foundation. https://www.ifrs.org/issued-standards/list-of-standards/conceptual-framework/
Springer, C. W., & Borthick, A. F. (2004). Business simulation to stage critical thinking in introductory accounting: Rationale, design, and implementation. Issues in Accounting Education, 19(3), 277–303. https://doi.org/10.2308/iace.2004.19.3.277