
Trả lời thẳng: Luyện đi luyện lại phần tính toán không đẩy được điểm COMM1140 Financial Management lên, vì môn học được dựng quanh việc diễn giải thông tin tài chính chứ không quanh việc tính ra nó. Người chấm thưởng cho câu trả lời nói được một con số gợi ra điều gì về doanh nghiệp, kèm một lập trường và một giới hạn của bằng chứng, nên cách ôn đáng làm là luyện đọc báo cáo rồi viết ngắn.
Nhiều sinh viên ôn bằng cách làm đề cũ tới khi phần kỹ thuật thành phản xạ, từ bút toán, bút toán điều chỉnh tới công thức tỷ số, rồi vẫn tính đúng tỷ số thanh toán hiện hành mà mất điểm ở câu hỏi tỷ số ấy nói gì về doanh nghiệp trong đề. Khoảng cách này không nằm ở sự chăm chỉ hay ở khả năng tính.
Bài viết này sẽ giúp bạn hiểu môn COMM1140 thật sự chấm điều gì, luyện cách đọc và diễn giải báo cáo tài chính, viết câu trả lời ngắn có lập trường, và ôn thi theo đúng dạng bài được chấm.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-08-11
Chuyên mục: business-management
Môn này là gì, và nó nằm ở đâu trong chương trình?
Trả lời thẳng: COMM1140 Financial Management là môn 6 tín chỉ (Units of Credit, UOC) ở UNSW, một trong tám môn tạo nên năm nhất tích hợp của chương trình Bachelor of Commerce, tổng cộng 48 tín chỉ theo cấu trúc lộ trình học của Business School. Môn dạy kỹ năng đọc báo cáo tài chính, và Ball và Brown (1968) từng cho thấy con số lợi nhuận kế toán mang thông tin mà thị trường có phản ứng theo.
Handbook của UNSW ghi môn này ở mức 6 tín chỉ. Tài liệu lộ trình học mà Business School công bố đặt năm nhất tích hợp ở mức 48 tín chỉ trải trên tám môn, trong đó có COMM1140, đi kèm các yêu cầu portfolio myBCom kéo dài suốt chương trình. Chữ "tích hợp" ở đây có nghĩa thật, vì tám môn được thiết kế để nối vào nhau chứ không đứng thành tám ốc đảo riêng. Vì thế, nếu bạn chỉ nắm môn này ở mức thủ tục, điểm yếu đó thường lộ ra về sau, ở những môn mặc định rằng bạn đọc được một bộ báo cáo tài chính và nói được điều gì đó về doanh nghiệp. Nghiên cứu của Ball và Brown (1968) là một lý do vì sao kỹ năng đọc này được coi là nền, vì nó cho thấy thông tin lợi nhuận trong báo cáo có ý nghĩa với người ra quyết định bên ngoài doanh nghiệp.
Một sinh viên coi năm nhất là tám cửa ải rời rạc thấy các môn tài chính năm hai khó hơn mình tưởng, vì những môn ấy mở đầu bằng giả định rằng sinh viên nhìn vào một báo cáo là hình thành được quan điểm, chứ không chỉ tìm được một con số nằm ở đâu trên đó.
Môn này thật ra đang chấm cái gì?
Trả lời thẳng: Môn chấm xem bạn có hiểu, diễn giải và phân tích được thông tin tài chính mà các tổ chức công bố hay không, và có nói được thông tin đó nghĩa là gì hay không. Phần tính toán là vé vào cửa chứ không phải đích đến. Một câu hỏi thường chỉ gánh nhiều điểm khi nó hỏi con số gợi ra điều gì, và câu trả lời phải có phán đoán thay vì chỉ có phép tính.
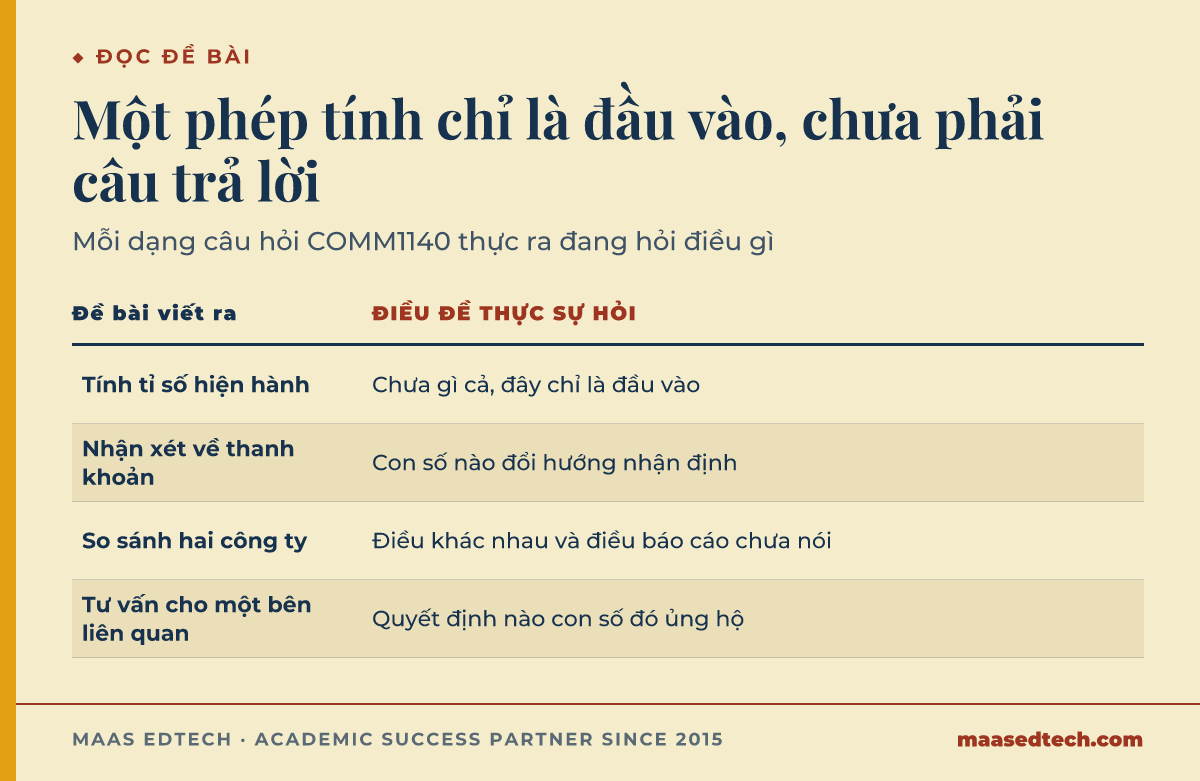
Sự phân biệt này lộ ra ngay ở cách đặt câu hỏi. Câu bảo bạn tính một tỷ số thì có đúng một đáp án và mang lại ít điểm. Ngay cả quy tắc kinh nghiệm trong giáo trình, coi tỷ số thanh toán hiện hành quanh mức 2 trên 1 là thoải mái, tự nó cũng chưa phải một nhận định được chấm điểm. Câu hỏi biến động của tỷ số ấy gợi ra điều gì về doanh nghiệp, hay trong hai công ty thì công ty nào ở vị thế tốt hơn và vì sao, lại không có đáp án duy nhất và mới là chỗ gánh điểm. Sinh viên chỉ luyện cho dạng thứ nhất bước vào phòng thi rất thạo đúng phần ít điểm nhất của đề.
| Đề nhìn như đang bảo | Đề thật ra đang hỏi |
|---|---|
| Tính tỷ số thanh toán hiện hành | Chưa hỏi gì cả, đây mới là đầu vào |
| Nhận xét về khả năng thanh toán (liquidity) | Con số cụ thể nào làm bạn đổi cách nhìn, và đổi theo hướng nào |
| So sánh hai doanh nghiệp | Khác nhau ở đâu, vì sao có thể khác, và điều gì bộ báo cáo này không cho biết |
| Tư vấn cho một bên liên quan | Các con số chống đỡ cho quyết định nào, và điều gì sẽ làm bạn đổi lời khuyên |
Marton và Säljö (1976) phân biệt cách học bề mặt, tập trung tái hiện lại tài liệu, với cách học chiều sâu, tập trung vào ý nghĩa nằm sau tài liệu, và thấy hai cách cho kết quả khác nhau rõ rệt ở những nhiệm vụ đòi hỏi hiểu. Về sau, Biggs và Collis (1982), trong cuốn Evaluating the Quality of Learning, hệ thống hoá khoảng cách này thành thang SOLO (SOLO Taxonomy), trong đó việc tái hiện đúng các dữ kiện rời rạc nằm thấp hơn hẳn việc nối các dữ kiện đó thành một kết luận, đúng điều mà một câu hỏi diễn giải đòi hỏi. Cày thủ tục là một cách học bề mặt được làm rất tốt. Cách học đó hiệu quả cho việc tái hiện nhưng không chuyển sang được một câu hỏi về ý nghĩa, nên số giờ bỏ thêm thường không đẩy điểm lên.
Được yêu cầu nhận xét khả năng thanh toán của một doanh nghiệp, một sinh viên đưa ra ba tỷ số tính đúng cùng một câu kết luận rằng khả năng thanh toán ở mức ổn. Bài mạnh hơn chỉ dùng một tỷ số, chỉ ra rằng phần cải thiện gần như hoàn toàn đến từ khoản phải thu tăng chứ không phải tiền mặt tăng, và nhận xét rằng chi tiết đó làm bức tranh thanh toán yếu đi chứ không mạnh lên. Bài ít phép tính hơn nhưng được nhiều điểm hơn.
Vì sao lợi nhuận và dòng tiền cứ tách rời nhau?
Trả lời thẳng: Vì kế toán dồn tích (accrual accounting) ghi nhận doanh thu và chi phí vào lúc chúng phát sinh chứ không phải lúc tiền chuyển đi, nên một doanh nghiệp có lãi vẫn có thể cạn tiền, còn một doanh nghiệp đang lỗ vẫn có thể có dòng tiền dương. Đây là ý dễ ra đề nhất của cả môn, và cũng là ý sinh viên hay phát biểu đúng nhưng không dùng được khi phân tích.
Báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ được tách riêng chính để khoảng lệch này lộ ra, và sự tách biệt đó được viết thẳng vào chuẩn mực. AASB 101 quy định cách trình bày báo cáo kết quả kinh doanh, AASB 107 quy định báo cáo lưu chuyển tiền tệ, và hai báo cáo được giữ riêng có chủ đích chứ không gộp làm một. Ở Úc, nghĩa vụ lập các báo cáo này nằm trong Corporations Act 2001, và chính đạo luật này cho AASB 101 và AASB 107 hiệu lực pháp lý thay vì chỉ là hướng dẫn thực hành tốt. Đó là lý do đề thi hay đặt hai báo cáo đối diện nhau, và cũng là lý do cơ sở dồn tích nằm ở trung tâm của International Financial Reporting Standards (IFRS), bộ chuẩn mà Australian Accounting Standards Board (AASB) áp dụng tại Úc cho các kỳ báo cáo bắt đầu từ ngày 1 tháng 1 năm 2005 trở đi. Thuộc định nghĩa kế toán dồn tích không có nghĩa là giải thích được vì sao một doanh nghiệp báo lãi kỷ lục lại chật vật trả tiền nhà cung cấp. Cái thứ nhất là một dữ kiện, cái thứ hai là một suy luận, và chỉ cái thứ hai mới đáng điểm thật.
Với một doanh nghiệp có lợi nhuận tăng nhưng dòng tiền từ hoạt động kinh doanh giảm, bài yếu sẽ nhắc lại rằng lợi nhuận và tiền khác nhau dưới kế toán dồn tích. Bài mạnh chỉ ra chênh lệch nằm ở đâu, lưu ý rằng khoản phải thu và hàng tồn kho đều tăng nhanh hơn doanh thu, rồi rút ra kết luận rằng doanh nghiệp có thể đang ghi nhận doanh thu chưa thu được tiền trong khi vốn bị giữ lại ở hàng chưa bán.
Để luyện, hãy cầm bất kỳ bộ báo cáo nào và đặt một câu hỏi trước mọi câu khác, rằng lợi nhuận và dòng tiền từ hoạt động kinh doanh lệch nhau ở chỗ nào và những khoản mục nào giải thích cho khoảng lệch ấy. Chỉ riêng thói quen đó đã biến một phần lớn các câu khó của môn thành phần quen thuộc.
Còn phần báo cáo phát triển bền vững và phi tài chính thì sao?
Trả lời thẳng: Phần báo cáo phát triển bền vững và phi tài chính có ra đề. Đây cũng là nơi xuất hiện nhiều câu chữ chung chung nhất, và là phần mà đa số tài liệu ôn xử lý kém vì chúng được chép lại từ tài liệu kế toán đời cũ. Câu trả lời tốt cần nêu lợi ích mà khung báo cáo nhắm tới và gọi tên ít nhất một giới hạn.
Các môn báo cáo tài chính hiện nay đi xa hơn nhóm báo cáo cốt lõi để chạm tới công bố thông tin phi tài chính, tức cách các tổ chức báo cáo tác động xã hội và môi trường của mình, cùng những khung đang cố nối phần đó với kết quả tài chính. Ở UNSW, trọng tâm này không phải chuyện tình cờ, vì môn nằm trong một trường mà công bố thông tin phi tài chính là một hướng nghiên cứu đang hoạt động, và người dạy môn cũng làm việc trong chính hướng đó.
de Villiers, Rinaldi và Unerman (2014), trên Accounting, Auditing & Accountability Journal, rà soát mảng nghiên cứu mới nổi về báo cáo tích hợp (integrated reporting) và chỉ ra cả những gì lĩnh vực này tuyên bố lẫn những chỗ bằng chứng còn mỏng, và đó là một tư thế đáng mượn lại. Bài báo nêu mục đích đó ngay trong phần tóm tắt: "The purpose of this paper is to synthesise insights from accounting and accountability research into the rapidly emerging field of integrated reporting and proposes a comprehensive agenda for future research in this area" (de Villiers, Rinaldi, & Unerman, 2014). Nói cách khác, bài báo tổng hợp các nghiên cứu kế toán và trách nhiệm giải trình về báo cáo tích hợp rồi đề xuất hướng nghiên cứu tiếp theo. Các chỉ số công bố mà môn học muốn bạn nhận ra nằm cạnh những khung như bộ chuẩn của Global Reporting Initiative (GRI), ra đời năm 1997 và tới nay vẫn là khung công bố phi tài chính được dùng rộng rãi nhất, và các chuẩn mới hơn của International Sustainability Standards Board (ISSB) là IFRS S1 và IFRS S2, ban hành năm 2023 và ngày càng được các doanh nghiệp lớn ở Úc tham chiếu. Báo cáo tích hợp là một thực hành còn tranh cãi, kèm những phê phán có cơ sở, trong đó có mối lo rằng nó mang lại trách nhiệm giải trình thật hay chỉ mang lại cách trình bày đẹp hơn. Một bài coi nó là điều tốt hiển nhiên sẽ yếu hơn một bài giải thích được lợi ích mà nó nhắm tới rồi gọi tên một giới hạn.
Một sinh viên viết rằng báo cáo tích hợp giúp doanh nghiệp minh bạch và bền vững hơn. Không có chữ nào sai, nhưng cũng không có chữ nào chấm được. Khi được viết lại thành "báo cáo tích hợp nhắm tới việc nối kết quả tài chính với kết quả phi tài chính trong một bản trình bày duy nhất, nhưng việc báo cáo phần lớn là tự nguyện và do doanh nghiệp tự chọn nội dung, nên khả năng so sánh giữa các doanh nghiệp vẫn hạn chế", câu đó trở thành một nhận định có lập trường.
Có một điểm cần cẩn thận là đừng khẳng định một doanh nghiệp cụ thể có bền vững hay không chỉ dựa trên báo cáo của chính họ. Báo cáo là lời doanh nghiệp tự nói về mình, và coi nó như bằng chứng trung lập lại chính là lỗi phân tích mà các phần này đang kiểm tra.
Sinh viên quốc tế hay mất điểm ở đâu?
Trả lời thẳng: Sinh viên quốc tế hay mất điểm ở các câu trả lời viết ngắn chứ không phải ở phần tính, và thường là vì mô tả trong khi đề yêu cầu đánh giá. Một câu trả lời ba dòng không có chỗ để vòng vo, nên cách sửa hiệu quả nằm ở cấu trúc. Hãy nêu phán đoán trước, sau đó đưa bằng chứng chống đỡ, và cuối cùng ghi chú giới hạn của cách đọc ấy.
Sinh viên đến từ những nền giáo dục thưởng cho việc tái hiện chính xác thường vào môn này rất mạnh ở phần kỹ thuật nhưng ít được luyện viết một phán đoán bảo vệ được trong vài câu. Hyland (1998) cho thấy các cụm rào đón (hedges) như appears to và suggests đánh dấu sự thận trọng đúng mức chứ không phải sự thiếu chắc chắn, và điều này đáng biết trước khi bạn xoá chúng đi để nghe tự tin hơn. Hình thức đề làm vấn đề nặng thêm, vì thói quen tóm tắt lại tình hình trước khi nêu quan điểm sẽ chiếm hết câu trả lời và không còn chỗ cho chính quan điểm ấy.
Một câu trả lời theo cấu trúc phán đoán, bằng chứng, giới hạn có thể trông như sau. Khả năng thanh toán của doanh nghiệp đã yếu đi. Phần cải thiện của tỷ số thanh toán hiện hành đến từ khoản phải thu chứ không phải tiền mặt, và tốc độ thu hồi có vẻ đang chậm lại. Cách đọc này giả định các khoản phải thu thật sự thu được, điều mà chỉ nhìn báo cáo thì chưa thấy. Ba câu đó có một lập trường, có bằng chứng và có một điểm dè chừng.
Về thuật ngữ, hãy giữ nguyên thuật ngữ tiếng Anh và dùng thật chính xác. Revenue, profit, cash flow và equity không thay thế được cho nhau, liquidity và solvency cũng vậy. Dùng lỏng lẻo sẽ bị đọc là hổng khái niệm chứ không phải yếu ngoại ngữ, và ở môn này người chấm không phân biệt được hai chuyện đó.
Nên ôn thi thế nào?
Trả lời thẳng: Hãy luyện diễn giải trên những bộ báo cáo chưa từng thấy, viết ra giấy và bấm giờ như lúc thi. Mỗi lượt luyện chỉ cần ngắn nhưng nên kết bằng một câu nói rõ điều bộ báo cáo không cho bạn biết. Làm lại các bài mẫu có lời giải thì dễ chịu hơn, nhưng cách đó chỉ luyện khả năng nhận ra đáp án chứ không luyện khả năng tự viết ra đáp án.
Quy trình hiệu quả khá ngắn. Lấy một bộ báo cáo tài chính đã công bố thật, dành 10 phút, rồi viết ba câu nói điều gì nổi bật, điều gì giải thích cho nó, và điều gì chỉ nhìn bộ báo cáo này thì chưa xác định được. Câu thứ ba là câu tách bài giỏi ra khỏi phần còn lại, vì biết giới hạn của bằng chứng cũng là một phần của phân tích.
Cách luyện này mô phỏng đúng nhiệm vụ được chấm, điều mà việc làm lại bài mẫu không làm được. Một bài mẫu đã chứa sẵn phần diễn giải, nên đọc lại nó chỉ luyện khả năng nhận ra chứ không luyện khả năng tạo ra, và đó đúng là cái bẫy mà Marton và Säljö (1976) đã chỉ ra.
Mentor MAAS thực sự làm gì với một môn như thế này?
Trả lời thẳng: Mentor MAAS làm việc với bạn ở phía diễn giải chứ không ở việc dò lại phép tính, tức hỏi một con số có nghĩa gì trước khi hỏi nó có đúng không, đề nghị bạn nêu lập trường trong câu trả lời ngắn, và kiểm tra bằng chứng bạn dẫn có chống đỡ được phán đoán hay không. Bạn tự tính, tự hình thành quan điểm và tự nộp bài của mình.
MAAS làm việc với vai trò cố vấn học thuật, và với COMM1140 phần việc có ích gần như nằm hết ở phía diễn giải. Ngoài những việc nêu trên, mentor còn xem phần viết về phát triển bền vững của bạn đang nêu một nhận định hay mới chỉ nghe cho tích cực.
Câu hỏi thường gặp
Bài này viết cho trường nào?
UNSW Sydney, nơi COMM1140 là môn Financial Management, 6 tín chỉ (UOC) trong năm nhất tích hợp của chương trình Bachelor of Commerce. Mã bắt đầu bằng COMM cũng được trường khác dùng cho những môn không liên quan, nên hãy xác nhận tên môn trên hồ sơ đăng ký học của bạn.
Đây là môn kế toán hay môn tài chính?
Dù tên gọi dễ gây hiểu khác, đây là môn về báo cáo và phân tích tài chính. Trọng tâm nằm ở hiểu và diễn giải những gì các tổ chức công bố, chứ không nằm ở định giá hay tài chính doanh nghiệp, hai mảng đó được học sau.
Không có nền kế toán thì có học được không?
Được. Đây là môn năm nhất thuộc phần lõi tích hợp, sinh viên khắp chương trình Bachelor of Commerce đều học, gồm cả nhiều bạn không định theo chuyên ngành kế toán. Có nền từ trước giúp ích cho phần kỹ thuật nhưng không giúp cho phần diễn giải, mà điểm lại dồn ở phần diễn giải.
Năm nhất tích hợp gồm bao nhiêu môn?
Tài liệu lộ trình học mà Business School công bố đặt ở mức 48 tín chỉ (UOC) trải trên tám môn, trong đó có COMM1140, cộng thêm các yêu cầu portfolio myBCom. Cấu trúc chương trình có được điều chỉnh theo thời gian, nên hãy kiểm handbook đúng năm bạn nhập học.
Lỗi dễ tránh mà sinh viên hay mắc nhất là gì?
Trả lời một câu hỏi "vì sao" hoặc "điều này nghĩa là gì" bằng một phép tính. Nếu đề không hỏi con số thì con số không phải câu trả lời.
Học marketing hoặc quản trị thì môn này có quan trọng không?
Có, và quan trọng hơn mức sinh viên thường nghĩ. Khả năng đọc báo cáo tài chính được mặc định là đã có ở các môn lõi về sau và ở phần lớn công việc sau tốt nghiệp, và thiết kế năm nhất tích hợp nghĩa là các môn sau xây tiếp trên nền đó chứ không dạy lại.
Bài liên quan
Trao đổi với mentor MAAS về môn học của bạn
References
Ball, R., & Brown, P. (1968). An empirical evaluation of accounting income numbers. Journal of Accounting Research, 6(2), 159–178. https://doi.org/10.2307/2490232
Biggs, J. B., & Collis, K. F. (1982). Evaluating the quality of learning: The SOLO taxonomy. Academic Press.
de Villiers, C., Rinaldi, L., & Unerman, J. (2014). Integrated reporting: Insights, gaps and an agenda for future research. Accounting, Auditing & Accountability Journal, 27(7), 1042–1067. https://doi.org/10.1108/AAAJ-06-2014-1736
Hyland, K. (1998). Hedging in scientific research articles. John Benjamins Publishing.
Marton, F., & Säljö, R. (1976). On qualitative differences in learning: I. Outcome and process. British Journal of Educational Psychology, 46(1), 4–11. https://doi.org/10.1111/j.2044-8279.1976.tb02980.x