
Ở ACC311 Strategic and Sustainable Accounting, một phép tính đúng vẫn mất điểm khi nó dừng lại ở con số, vì môn này chấm việc bạn mang phép tính đó tới một quyết định, bảo vệ quyết định trước những bên có lợi ích trái nhau, và tính tới những hệ quả không bao giờ hiện ra trong sổ chi phí. Sinh viên vào môn với 3 năm đào tạo kỹ thuật thường nghĩ phần khó là con số, nhưng một bài product mix (cơ cấu sản phẩm) đúng tuyệt đối về số học mà dừng ở kết quả thì mới là một bài nộp dang dở.
Bài viết này giúp bạn xác định đúng môn mình học, hiểu người chấm chờ gì ở phần lập luận quanh con số, đưa phần bền vững vào trong quyết định, và sắp xếp cách làm bài trong học kỳ.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-08-11
Chuyên mục: accounting-finance
Trước hết, bạn đang học ACC311 của trường nào?
Trả lời thẳng: Hãy xác định trường trước khi tin bất kỳ tài liệu nào mang mã này. Ở Charles Sturt University (CSU), ACC311 là Strategic and Sustainable Accounting, môn 8 điểm tín chỉ học ở cuối chương trình kế toán. Cùng năm ký tự đó, ở University of Texas at Austin lại là Fundamentals of Financial Accounting, một môn nhập môn thuộc chương trình khác, ở nước khác.
CSU công bố môn này công khai trong handbook, gồm mô tả môn, chuẩn đầu ra (learning outcomes) và danh mục chủ đề dự kiến. Các mã trùng ở trường khác cũng công khai. Mã môn là quy ước nội bộ của từng trường nên trùng mã kiểu này là chuyện bình thường, và kết quả tìm kiếm trộn lẫn chúng mà không hề cảnh báo.
Một sinh viên từng dành gần trọn cuối tuần làm bài tập lập báo cáo tài chính tìm được theo đúng mã môn của mình, rồi mới nhận ra đề cương môn học (subject outline) của bạn ấy không hề nhắc tới lập báo cáo. Tài liệu đó không sai, chỉ là nó thuộc chương trình của nước khác.
Bài này viết cho môn của CSU, nên nếu đề cương của bạn nói về ghi nợ, ghi có và lập bảng cân đối kế toán thì bạn đang đọc nhầm trang.
Môn Strategic and Sustainable Accounting thật sự đòi hỏi gì ở bạn?
Trả lời thẳng: Môn này đòi hỏi bạn dùng thông tin kế toán để đánh giá các chiến lược cạnh tranh hiện có, xây dựng chiến lược mới và theo dõi tiến độ, đồng thời áp khái niệm phát triển bền vững vào thực hành kế toán và kinh doanh. Bạn phải dùng cả thông tin định lượng lẫn phi tài chính, và dựng rồi đánh giá được các mô hình bảng tính hỗ trợ ra quyết định.
Chuẩn đầu ra công bố còn yêu cầu bạn dùng những chỉ số đo hiệu quả thuộc loại mà Global Reporting Initiative (GRI) công bố, và phân tích môi trường kinh doanh quốc tế cùng kỳ vọng của xã hội tác động thế nào tới kế toán quản trị. Danh mục chủ đề dự kiến đi qua ứng xử chi phí (cost behaviour), ra quyết định, chi tiêu vốn, hàng tồn kho, định giá và phân tích chi phí, khối lượng, lợi nhuận (CVP), rồi tới đo lường và đánh giá hiệu quả hoạt động.
Các chuẩn đầu ra và chủ đề này lấy từ handbook của trường, nơi ghi rõ môn học yêu cầu bạn tổng hợp và tích hợp lý thuyết cùng thực hành đã học trong cả chương trình kế toán, dựa trên những khung như của Australian Accounting Standards Board (AASB) và International Financial Reporting Standards (IFRS), để cấu trúc và giải quyết vấn đề cho các tổ chức vận hành theo mô hình kinh doanh bền vững. Câu đó là triết lý chấm điểm thu nhỏ, vì nó đòi tổng hợp và tích hợp chứ không đòi nhớ lại.
Ví dụ, khi được yêu cầu tư vấn có nên ngừng một dòng sản phẩm hay không, một sinh viên nộp một bảng tính chi phí liên quan (relevant costing) rất sạch kèm một dòng kết luận. Bài mạnh hơn dùng đúng bảng đó, rồi chỉ ra khoản chi phí cố định nào thật sự mất đi thay vì chỉ bị phân bổ sang chỗ khác, quyết định đó ảnh hưởng thế nào tới chi phí phân bổ của các dòng còn lại, và hệ quả phi tài chính nào khách hàng chưa tính vào. Phần số học của hai bài giống hệt nhau.
Vì sao một con số đúng, đứng một mình, lại được điểm thấp?
Trả lời thẳng: Vì ở môn hướng tới ra quyết định, phép tính chỉ cho thấy bạn có thể đưa ra ý kiến. Điểm nằm ở lập luận quanh nó, gồm chi phí nào bạn coi là liên quan và vì sao, bạn giả định gì, khuyến nghị nhạy tới đâu với giả định, và sẽ khuyên gì nếu một giả định sai. Kaplan và Norton (1996) lưu ý rằng số tài chính một mình chỉ kể chuyện quá khứ.
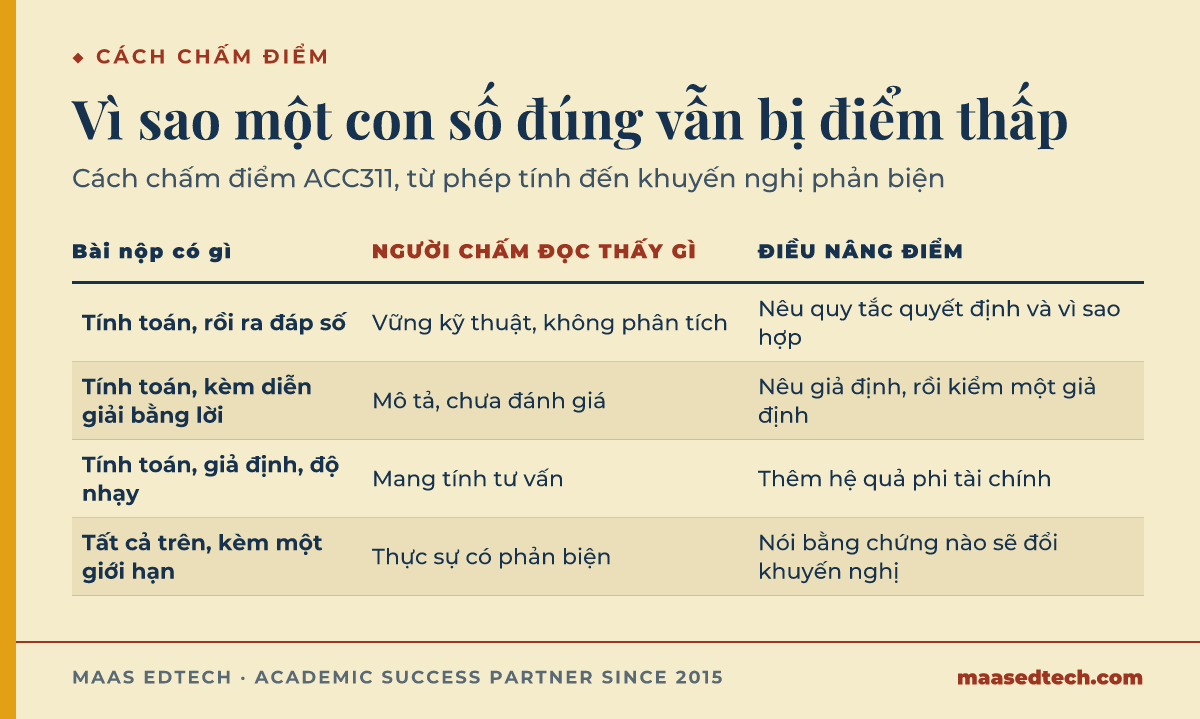
| Bài nộp có gì | Người chấm thường đọc ra | Điều nâng bài lên |
|---|---|---|
| Phép tính rồi tới đáp số | Vững kỹ thuật nhưng im lặng về phân tích | Nêu quy tắc ra quyết định đã dùng và vì sao nó hợp với tình huống này |
| Phép tính kèm diễn giải lại kết quả bằng lời | Mô tả chứ chưa đánh giá | Gọi tên các giả định chi phối kết quả, rồi kiểm thử một giả định |
| Phép tính, giả định, phân tích độ nhạy, khuyến nghị | Đã mang chất tư vấn | Bổ sung hệ quả phi tài chính mà các con số không nắm được |
| Đủ các phần trên kèm một giới hạn được nêu rõ | Thật sự có tính phản biện | Nói rõ bằng chứng nào sẽ khiến bạn đổi khuyến nghị |
Chuẩn đầu ra của môn yêu cầu bạn tạo ra, đánh giá và sử dụng thông tin, và các động từ ở đây có sức nặng thật. Đánh giá là bước tư duy tách biệt với tạo ra, nên bài chỉ làm bước đầu thì mới đáp ứng một phần chuẩn đầu ra. Cũng vì thế mà chuẩn đầu ra về mô hình bảng tính ghi là xây dựng và đánh giá, bởi một mô hình bạn không chất vấn được là một mô hình bạn không bảo vệ được.
Ví dụ, hai bài về chi tiêu vốn từng cùng ra một giá trị hiện tại ròng (NPV) và tỷ suất hoàn vốn nội bộ (IRR), trong đó bài thứ nhất chỉ báo cáo hai con số đó. Bài thứ hai cũng báo cáo, nhưng cho thấy khuyến nghị sẽ đảo chiều nếu suất chiết khấu dịch 2 điểm phần trăm, và chỉ ra giả định nào của dự án kém chắc chắn nhất. Nhà tuyển dụng sẵn sàng trả tiền cho bài thứ hai, và tiêu chí chấm được viết ra để thưởng cho kiểu bài đó.
Làm sao xử lý phần bền vững mà không biến bài thành bài luận về đạo đức?
Trả lời thẳng: Hãy giữ phần bền vững nằm bên trong quyết định thay vì gắn thêm vào cuối bài. Trong môn này, phát triển bền vững là một tập hợp hệ quả và thước đo, thuộc loại mà mô hình Triple Bottom Line của Elkington (1997) cố gắng nắm bắt, và chúng thuộc về phần phân tích chứ không phải một đoạn kết mang màu đạo lý dán vào sau khi khuyến nghị đã chốt.
Văn liệu học thuật cho thấy kế toán bền vững đang bị tranh luận đúng ở điểm này. Elkington (1997) đặt tên cho ý tưởng Triple Bottom Line, tức ba kết quả, lập luận rằng tổ chức nên được đánh giá bằng kết quả xã hội và môi trường bên cạnh kết quả tài chính. Burritt và Schaltegger (2010) phân biệt hai hướng. Hướng phê phán coi báo cáo bền vững phần lớn là quản lý hình ảnh với bên ngoài, còn hướng quản trị coi thông tin bền vững là công cụ hỗ trợ nhà quản lý ra quyết định, và hai tác giả kết luận rằng "the development of sustainability accounting and reporting should be orientated more towards improving management decision making" (Burritt & Schaltegger, 2010), tức kế toán và báo cáo bền vững nên phát triển theo hướng cải thiện việc ra quyết định quản trị.
Gray (2010) đi xa hơn khi lập luận rằng phần lớn những gì tổ chức gắn nhãn kế toán bền vững không chạm tới phát triển bền vững ở cấp độ phân tích có ý nghĩa nào, dù các tổ chức nghề nghiệp như International Federation of Accountants (IFAC) nay coi báo cáo bền vững là năng lực cốt lõi. Bạn không phải giải quyết cuộc tranh luận này, nhưng một bài biết nó tồn tại đọc lên khác hẳn một bài mặc định báo cáo và hiệu quả thực chất là một.
Khi được hỏi về một sáng kiến bền vững của khách hàng, bài yếu tóm tắt lại sáng kiến rồi khen là tích cực. Bài mạnh hơn hỏi sáng kiến ấy được đo bằng thước nào, chỉ ra rằng thước đo đó ghi nhận nỗ lực chứ không ghi nhận kết quả, và đề xuất một chỉ số phi tài chính sẽ thật sự thay đổi nếu sáng kiến có tác dụng. Bài thứ hai không dùng chữ đạo đức mà lại phản biện sắc hơn nhiều.
Tích hợp nghĩa là gì trong một môn cuối chương trình?
Trả lời thẳng: Tích hợp ở đây nghĩa là người chấm chờ bạn vận dụng cùng lúc kiến thức kế toán quản trị, chiến lược và báo cáo tài chính trong một câu trả lời, và nhận ra lúc ba mảng đó nói ngược nhau. Chỗ chúng cọ xát với nhau thường chính là chỗ có điểm.
Quan hệ giữa hệ thống kiểm soát và chiến lược là một vấn đề nghiên cứu suốt nhiều thập niên chứ chưa phải một quy trình đã chốt. Langfield-Smith (1997) tổng quan văn liệu này và thấy sự tương thích giữa chiến lược doanh nghiệp với hệ thống kiểm soát phụ thuộc vào tình huống chứ không phổ quát, và đó là lý do một môn ở cấp độ này yêu cầu bạn lập luận về một tổ chức cụ thể thay vì áp một khuôn mẫu cố định. Simons (1995) diễn đạt cùng sự căng thẳng đó bằng bốn đòn bẩy kiểm soát (levers of control) vận hành cân bằng với nhau, thay vì một hệ thống đúng duy nhất. Kaplan và Norton (1996) nêu một ý gần với vậy khi đề xuất Balanced Scorecard (thẻ điểm cân bằng), lập luận rằng thước đo tài chính đứng một mình chỉ nhìn về quá khứ và cần được cân bằng với các góc nhìn khách hàng, quy trình nội bộ và học hỏi thì mới hỗ trợ được chiến lược.
Một sinh viên từng phân tích bài toán giá chuyển giao nội bộ (transfer pricing) hoàn toàn chính xác từ góc nhìn của giám đốc bộ phận, rồi khuyến nghị mức giá tối đa hoá tỷ suất sinh lời trên vốn đầu tư (ROI) của bộ phận thay vì lợi nhuận còn lại (RI). Bài mạnh hơn làm đúng phép tính đó, rồi nhận xét rằng động cơ của bộ phận và lợi ích của tập đoàn chỉ về hai hướng ngược nhau, và gọi tên chính mâu thuẫn ấy là phát hiện thật sự. Vấn đề chưa bao giờ nằm ở mức giá.
Sinh viên Việt Nam hay mất điểm ở đâu trong môn này?
Trả lời thẳng: Sinh viên Việt Nam hay mất điểm ở bước chuyển từ tính toán sang phán đoán, và ở cách rào đón trong câu chữ tiếng Anh. Cả hai là thói quen từ giai đoạn học trước chứ không phải lỗ hổng kiến thức kế toán, và cả hai đều sửa được trong một học kỳ.
Điểm thứ nhất là nhiệm vụ đã đổi bản chất. Các môn trước có một đáp án đúng, còn môn này có một đáp án bảo vệ được, nên sinh viên quen được thưởng vì độ chính xác thường hiểu việc không có kết quả duy nhất là dấu hiệu mình đọc sai đề. Họ lui về tính thêm, trong khi tính thêm là thứ duy nhất không cứu được điểm.
Điểm thứ hai nằm ở ngôn ngữ. Tiếng Anh học thuật phân biệt kỹ giữa điều bằng chứng cho thấy, điều bằng chứng gợi ý và điều còn chưa chắc, và ranh giới đó rất có sức nặng trong một bài tư vấn. Hyland (1998) coi các cụm rào đón như indicate và suggest là cách báo hiệu sự thận trọng đúng mức chứ không phải dấu hiệu yếu, còn Swales và Feak (2012) xếp chính những cụm này vào nhóm thao tác chuẩn của văn viết học thuật bậc sau đại học. Nếu bạn viết rằng một phương án sẽ làm tăng lợi nhuận trong khi chính phân tích độ nhạy của bạn cho thấy điều đó còn tuỳ vào một giả định, người đọc thấy bạn khẳng định quá tay dù phần việc bên dưới rất tốt. Các cụm dùng được đều bình thường, chẳng hạn the analysis indicates that, this holds provided that, the recommendation is sensitive to, on the available evidence.
Về thuật ngữ, bạn nên giữ nguyên tiếng Anh và đừng tự dịch trong đầu. Relevant cost, contribution margin, transfer price và balanced scorecard có nghĩa kỹ thuật chính xác mà cách dịch thường ngày làm nhoè đi, và một thuật ngữ bị nhoè sẽ cho ra một khuyến nghị bị nhoè.
Cách làm bài trong suốt học kỳ nên thế nào?
Trả lời thẳng: Hãy dựng mô hình trước, chất vấn mô hình sau, và viết khuyến nghị sau cùng, đồng thời chừa đủ thời gian để phần viết là phân tích chứ không phải chép lại kết quả. Thứ tự này giúp bạn có thứ để đánh giá trước khi viết, thay vì vừa viết vừa tìm xem mình định khuyên điều gì.
Với dạng bài này, một nhịp làm việc hiệu quả bắt đầu bằng đọc tình huống hai lần trước khi mở bảng tính, một lần để nắm quyết định được hỏi và một lần để nắm các ràng buộc cùng các bên liên quan. Sau đó bạn dựng phân tích định lượng trong bảng tính, đặt giả định ở những ô nhập liệu có nhãn rõ ràng thay vì gõ cứng vào công thức, vì chuẩn đầu ra về đánh giá mô hình sẽ nằm ngoài tầm với nếu bạn không đổi được một đầu vào để xem điều gì xảy ra. Tiếp theo, bạn chạy ít nhất một phép kiểm độ nhạy và ghi lại điều nó cho bạn biết. Chỉ khi đó mới viết, giữ khuyến nghị và giới hạn của nó đi cùng nhau trong khoảng 150 tới 250 chữ, vì một khuyến nghị không kèm giới hạn là cách phổ biến nhất khiến một phân tích tốt bị đọc thành lời khẳng định quá tay.
Thói quen đặt giả định ở ô nhập liệu có nhãn không phải chuyện trình bày, vì nó tạo ra khác biệt giữa một mô hình bạn đánh giá được và một tập số bạn chỉ báo cáo lại được, và đó đúng là ranh giới mà chuẩn đầu ra của môn vạch ra.
Cố vấn của MAAS thật sự làm gì với một môn như thế này?
MAAS làm việc với vai trò cố vấn học thuật, và với môn tích hợp thì việc có ích hiếm khi là kiểm tra số học. Cố vấn sẽ hỏi bạn coi chi phí nào là liên quan và vì sao, chất vấn giả định mà khuyến nghị của bạn đang dựa vào, xem phần bàn về bền vững đang nằm trong quyết định hay được gắn thêm vào sau, và đọc bản nháp để tìm chỗ câu chữ khẳng định chắc hơn mức phân tích của bạn cho phép. Bạn tự dựng mô hình, tự đưa ra khuyến nghị và tự nộp bài, còn MAAS không viết thay bạn. Phần trích dẫn được kiểm ngay trong buổi rà soát.
Câu hỏi thường gặp
Bài này viết cho trường nào?
CSU, nơi ACC311 là Strategic and Sustainable Accounting, môn 8 điểm tín chỉ trong chương trình kế toán. Cùng dãy ký tự đó ở University of Texas at Austin lại là một môn nhập môn không liên quan.
Môn này được đánh giá thế nào?
Phần đánh giá dự kiến được công bố cho một đợt học trực tuyến trước đây xoay quanh các tình huống ra quyết định ứng dụng, gồm chiến lược, cơ cấu sản phẩm và quyết định chiến thuật, cùng quyết định về bền vững, giá chuyển giao và đầu tư. Dạng bài và trọng số thay đổi giữa các kỳ, nên đề cương môn học của bạn mới là căn cứ cho kỳ này.
Có cần giỏi toán nâng cao không?
Không. Yêu cầu định lượng nằm trong kỹ thuật kế toán quản trị chuẩn mà bạn đã tích luỹ qua 2 năm đầu của chương trình, như phân tích CVP và chi phí liên quan. Cái khó nằm ở phân tích chứ không ở toán, nên sinh viên điểm kỹ thuật tốt vẫn có thể thấy môn này khó hơn dự đoán.
Phần bảng tính quan trọng tới mức nào?
Đủ quan trọng để có một chuẩn đầu ra riêng, và chuẩn đầu ra đó yêu cầu xây dựng và đánh giá mô hình hỗ trợ phân tích quyết định, nên một bảng tính cho ra được NPV hay IRR mà không chạy lại được với giả định khác thì mới đáp ứng một nửa.
Phần bền vững có phải là một mục riêng trong bài không?
Thường là không nên. Những bài mạnh hơn coi hệ quả và thước đo bền vững, gồm cả các chỉ số Triple Bottom Line của Elkington (1997), là một phần của phân tích quyết định, và cách làm đó cũng gần với cách môn học mô tả những tổ chức vận hành theo mô hình kinh doanh bền vững.
Bài liên quan
- ACCT2105: kế toán trong tổ chức và xã hội
- ACC304: kế toán công ty
- Dịch vụ hỗ trợ assignment và essay của MAAS
Trao đổi với cố vấn MAAS về môn học của bạn
References
Burritt, R. L., & Schaltegger, S. (2010). Sustainability accounting and reporting: Fad or trend? Accounting, Auditing & Accountability Journal, 23(7), 829–846. https://doi.org/10.1108/09513571011080144
Elkington, J. (1997). Cannibals with forks: The triple bottom line of 21st century business. Capstone Publishing.
Gray, R. (2010). Is accounting for sustainability actually accounting for sustainability... and how would we know? An exploration of narratives of organisations and the planet. Accounting, Organizations and Society, 35(1), 47–62. https://doi.org/10.1016/j.aos.2009.04.006
Hyland, K. (1998). Hedging in scientific research articles. John Benjamins Publishing.
Kaplan, R. S., & Norton, D. P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business School Press.
Langfield-Smith, K. (1997). Management control systems and strategy: A critical review. Accounting, Organizations and Society, 22(2), 207–232. https://doi.org/10.1016/S0361-3682(95)00040-2
Simons, R. (1995). Levers of control: How managers use innovative control systems to drive strategic renewal. Harvard Business School Press.
Swales, J. M., & Feak, C. B. (2012). Academic writing for graduate students: Essential tasks and skills (3rd ed.). University of Michigan Press.