
Trả lời thẳng: Để làm tốt assignment ACCT2105 Accounting in Organisations and Society ở RMIT, bạn cần giải thích vì sao một tổ chức chọn công bố những gì nó công bố, bằng một lý thuyết kế toán được vận dụng cho tới nơi, thay vì mô tả doanh nghiệp đã báo cáo cái gì. Rubric của các môn dạng này thường thưởng cho lập luận và phản biện, còn phần tóm tắt báo cáo gần như không được điểm.
Bài viết giúp bạn hiểu môn học chấm gì, chọn đúng lý thuyết, dựng một bài essay lập luận chặt, và tránh những lỗi hay làm mất điểm nhất trước khi bắt tay vào bài. Phần lớn sinh viên gặp khó ở môn kế toán này của RMIT không phải vì thiếu kỹ năng kỹ thuật. Họ tới lớp với kỳ vọng gặp các bút toán Nợ và Có, rồi gặp một môn xoay quanh một câu hỏi khác hẳn: không phải lập báo cáo thế nào mà vì sao tổ chức lại báo cáo như vậy. Thói quen mà các môn trước rèn cho họ, tức viết essay mô tả doanh nghiệp đã báo cáo những gì, lại chính là thói quen môn này trừ điểm.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-07-20
Chuyên mục: accounting-finance
ACCT2105 Accounting in Organisations and Society học về gì?
Trả lời thẳng: ACCT2105 là môn kế toán của RMIT bàn về vai trò của kế toán trong tổ chức và trong xã hội rộng hơn, thay vì kỹ thuật lập báo cáo. Môn đi qua mục đích và người sử dụng thông tin kế toán, môi trường pháp lý, quản trị công ty, công bố tự nguyện trong đó có báo cáo phát triển bền vững, và những động cơ chi phối điều nhà quản lý chọn công bố.
Khung giảng dạy dựa trên dòng tài liệu kế toán xã hội và kế toán phê phán. Trong dòng tài liệu này, lý thuyết chính danh (legitimacy theory) và lý thuyết các bên liên quan (stakeholder theory) là hai cách giải thích chủ đạo cho công bố tự nguyện. Công trình của Deegan áp lý thuyết chính danh vào công bố trách nhiệm xã hội, Gray, Owen và Adams bàn về kế toán và trách nhiệm giải trình, còn phần chuẩn mực và khung khái niệm (conceptual framework) xác định báo cáo tài chính rốt cuộc được viết ra để phục vụ ai.
Một sinh viên Việt Nam ở RMIT Việt Nam từng tìm tới MAAS với bản nháp tóm tắt phần phát triển bền vững trong báo cáo thường niên của một doanh nghiệp. Cố vấn đặt cho bạn ấy một câu hỏi phân tích: vì sao doanh nghiệp này công bố đúng nội dung này, trong đúng năm này, với đúng giọng điệu này. Khi sinh viên đó tự áp lý thuyết chính danh lên một dòng thời gian có cả một sự cố từng bị công luận chú ý, phần mô tả trở thành lập luận, và bài đi từ một bản nháp mức Pass lên Distinction.
Assignment ACCT2105 thường ở dạng bài gì?
Trả lời thẳng: Các môn dạng này thường được đánh giá bằng một bài essay hoặc report cá nhân phân tích phần công bố thông tin của một doanh nghiệp, hoặc một vấn đề kế toán, qua một lăng kính lý thuyết. Bài thường đi kèm một phần làm nhóm, một bài thuyết trình, và đôi khi các bài phản tư hay thảo luận, còn cấu trúc cụ thể thay đổi theo học kỳ và theo cơ sở.
Đề bài thường yêu cầu bạn chọn một tổ chức hoặc một vấn đề, vận dụng một lý thuyết kế toán như lý thuyết chính danh hay lý thuyết các bên liên quan, đánh giá có phản biện phần công bố hay thực hành đó, rồi đi tới một kết luận có lập luận về trách nhiệm giải trình. Bạn hãy luôn xác nhận đề bài, số từ và trọng số trong trang Canvas của chính lớp mình, vì cấu trúc đánh giá có thể khác nhau giữa các kỳ.
Đánh giá của khối kinh doanh RMIT theo hướng tham chiếu tiêu chí (criterion-referenced), nghĩa là bài được chấm theo các tiêu chí rubric đã công bố chứ không bị xếp hạng so với bạn cùng lớp. Nguyên tắc này nằm trong chính sách Assessment của RMIT, và vì thế giải mã được rubric quan trọng hơn nhiều so với việc bạn tóm tắt được bao nhiêu phần của báo cáo thường niên.
Một sinh viên Việt Nam ở RMIT từng dành nửa bài essay 1.500 từ để tóm tắt các con số doanh nghiệp đã báo cáo. Cố vấn MAAS gợi ý bạn ấy rút phần tóm tắt còn một đoạn ngắn và dành số từ đó để giải thích vì sao phần công bố thay đổi sau một cuộc điều tra của cơ quan quản lý. Sinh viên đó tự viết lại theo hướng ấy, và với cùng doanh nghiệp, cùng số từ, bản dẫn dắt bằng lý thuyết đạt Distinction rõ ràng.
Assignment ACCT2105 được chấm thế nào, rubric thật sự thưởng cho điều gì?
Trả lời thẳng: Rubric môn dạng này thưởng bốn thứ, đại thể theo thứ tự sau. Thứ nhất là vận dụng đúng lý thuyết vào một phần công bố cụ thể, thứ hai là bằng chứng lấy từ báo cáo, chuẩn mực hay sự kiện có tư liệu, thứ ba là đánh giá có phản biện, và thứ tư là văn phong học thuật cùng trích dẫn Harvard. Tóm tắt doanh nghiệp đã báo cáo gì thì gần như không được điểm.
Tiêu chí thứ nhất đòi lý thuyết phải gắn vào một lựa chọn công bố cụ thể, chứ không nằm riêng trong một mục định nghĩa. Tiêu chí thứ ba đòi bạn hỏi thực hành đó phục vụ lợi ích của ai, điều gì bị bỏ sót, và khẳng định về trách nhiệm giải trình có đứng vững hay không. Câu hỏi của môn luôn là vì sao, và cho ai.
Rubric khối kinh doanh RMIT dùng các dải tiêu chí Pass, Credit, Distinction và High Distinction. Bước nhảy từ Credit lên Distinction gần như luôn được định nghĩa bằng hai chữ "critical" (có phản biện) và "justified" (có lập luận chống lưng), tức là đánh giá có phản biện về trách nhiệm giải trình và vận dụng lý thuyết có lý do, chứ không phải phủ thêm nhiều phần của báo cáo thường niên.
Một cố vấn MAAS từng đọc bản nháp của một sinh viên Việt Nam và hỏi ở từng đoạn rằng đoạn này cho biết cái gì đã được công bố, hay vì sao nó được công bố. Ba phần tư số đoạn trả lời "cái gì". Sinh viên đó tự viết lại, gắn một lời giải thích bằng lý thuyết vào từng lựa chọn công bố, và cùng khối bằng chứng ấy đi lên hai dải rubric.
Nên dùng lý thuyết nào cho ACCT2105?
Trả lời thẳng: Hãy neo phần phân tích vào một hoặc hai lý thuyết được vận dụng cho tới nơi, thay vì lướt qua tất cả. Năm lăng kính thường dùng là lý thuyết chính danh, lý thuyết các bên liên quan, lý thuyết thể chế, lý thuyết đại diện và lăng kính phê phán về trách nhiệm giải trình. Chọn lăng kính giải thích bằng chứng tốt nhất, rồi nói vì sao các lăng kính kia kém phù hợp hơn.
Mỗi lý thuyết giải thích việc công bố theo một cách riêng. Lý thuyết chính danh coi công bố là phản ứng trước những mối đe doạ tới "giấy phép xã hội" để tổ chức được hoạt động. Lý thuyết các bên liên quan coi nó là cách quản trị quan hệ với những bên tác động tới, hoặc chịu tác động từ, doanh nghiệp. Lý thuyết thể chế (institutional theory) giải thích vì sao các doanh nghiệp cùng ngành dần báo cáo giống nhau. Lý thuyết đại diện (agency theory) coi công bố là phản ứng trước tình trạng bất cân xứng thông tin giữa nhà quản lý và chủ sở hữu. Còn lăng kính phê phán hỏi tiếng nói nào hoàn toàn vắng mặt trong báo cáo.
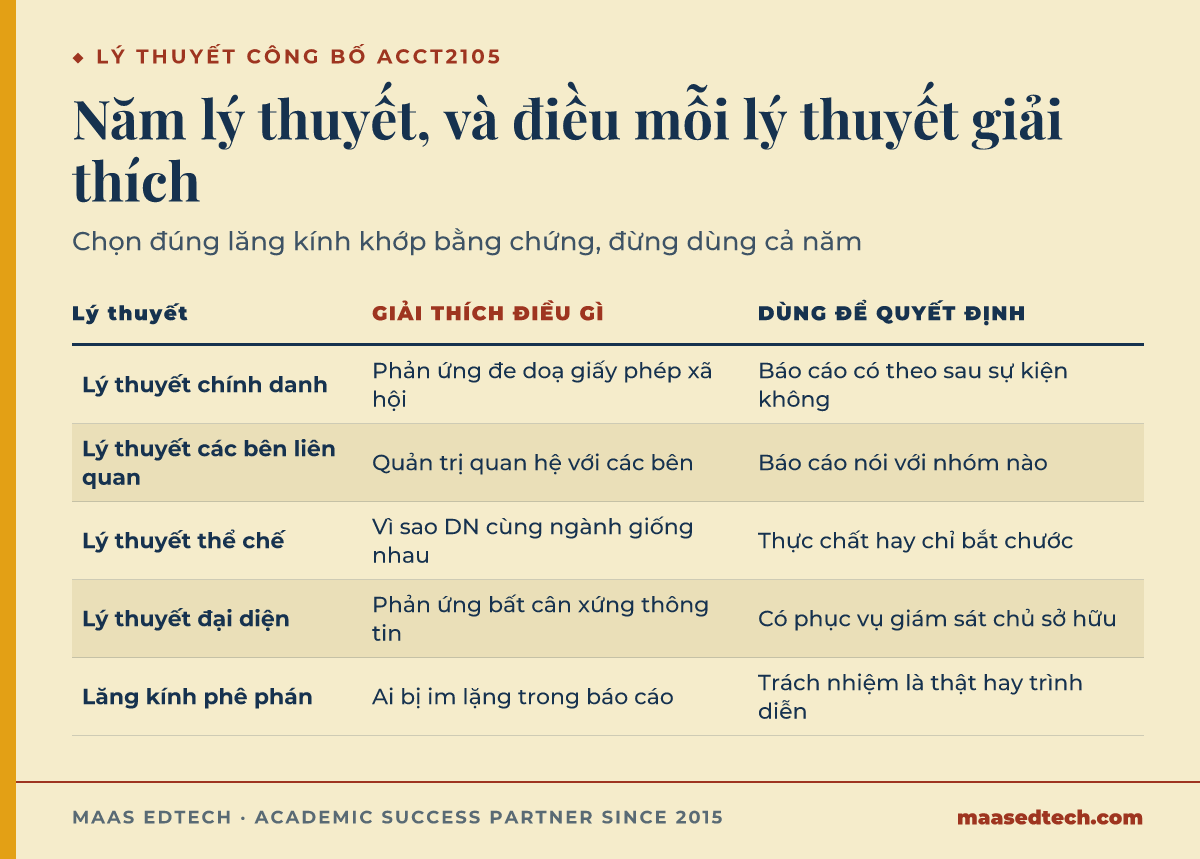
| Lý thuyết | Giải thích điều gì | Dùng để quyết định |
|---|---|---|
| Lý thuyết chính danh | Công bố như phản ứng trước đe doạ tới giấy phép xã hội để hoạt động | Việc báo cáo có diễn ra sau một sự kiện không, và nó đang xử lý điều gì |
| Lý thuyết các bên liên quan | Công bố như cách quản trị quan hệ với những bên cụ thể | Báo cáo thật sự đang nói với nhóm nào |
| Lý thuyết thể chế | Vì sao các doanh nghiệp cùng ngành hội tụ về cùng kiểu báo cáo | Một thực hành là thực chất hay chỉ là bắt chước |
| Lý thuyết đại diện | Công bố như phản ứng trước bất cân xứng thông tin và hợp đồng | Việc báo cáo có phục vụ nhu cầu giám sát của chủ sở hữu không |
| Lăng kính phê phán / trách nhiệm giải trình | Hệ thống báo cáo phục vụ lợi ích của ai, và ai bị im lặng trong đó | Trách nhiệm giải trình là thật hay chỉ mang tính trình diễn |
Năm lý thuyết này là những nền tảng mà người chấm nhận ra ngay. Deegan (2019) là nguồn cho việc áp lý thuyết chính danh vào công bố xã hội, Gray, Owen và Adams (2014) cho trách nhiệm giải trình và kế toán xã hội, Freeman (1984) cho lý thuyết các bên liên quan, DiMaggio và Powell (1983) cho hiện tượng đồng dạng thể chế (institutional isomorphism), và Jensen và Meckling (1976) cho lý thuyết đại diện. Cơ chế mà lý thuyết đại diện hình thức hoá được hai tác giả nói thẳng. Jensen và Meckling (1976) viết: "If both parties to the relationship are utility maximizers there is good reason to believe that the agent will not always act in the best interests of the principal" (p. 308), tức là nếu cả hai bên đều tối đa hoá lợi ích của mình thì có lý do để tin người đại diện sẽ không phải lúc nào cũng hành động vì lợi ích tốt nhất của người uỷ quyền. Cũng cần biết một tranh luận đã có từ lâu: lý thuyết chính danh và lý thuyết các bên liên quan thường dự đoán cùng một hành vi công bố, nên một câu trả lời ở mức Distinction sẽ nói rõ bằng chứng thật sự phân biệt được dự đoán nào.
Một sinh viên Việt Nam ở RMIT từng áp bốn lý thuyết lên một phần công bố, mỗi lý thuyết hai câu. Cố vấn MAAS gợi ý bạn ấy chỉ giữ lý thuyết chính danh, dựng một dòng thời gian chống lưng cho nó, và thêm một đoạn giải thích vì sao lý thuyết các bên liên quan dự đoán cùng phần công bố nhưng lại giải thích thời điểm công bố kém hơn. Sinh viên đó tự làm theo hướng ấy, và với ít lý thuyết hơn, lập luận sắc hơn, bài được điểm cao hơn.
Nên cấu trúc bài essay ACCT2105 thế nào?
Trả lời thẳng: Hãy dùng một cấu trúc dẫn dắt bằng lập luận, trong đó mỗi phần phục vụ một kết luận về trách nhiệm giải trình mà bạn nêu ngay từ mở bài. Phần giới thiệu doanh nghiệp nên giữ dưới 10% số từ, và tuyệt đối không để một mục lý thuyết đứng trơ trọi mà không nối vào phần bằng chứng phía sau, vì rubric chấm lý thuyết ở chỗ nó được dùng.
Một bố cục đứng vững thường có năm phần. Mở bài gọi tên tổ chức hoặc vấn đề và nêu quan điểm của bạn. Phần thứ hai giải thích ngắn lăng kính lý thuyết và lý do nó phù hợp nhất. Phần thứ ba là bằng chứng, gồm các phần công bố cụ thể, chuẩn mực, sự kiện và mốc thời gian, được phân tích chứ không tóm tắt. Phần thứ tư là đánh giá có phản biện, bàn về những gì bị bỏ sót, những cách giải thích cạnh tranh, và lợi ích của ai đang được phục vụ. Phần cuối là kết luận có lập luận về trách nhiệm giải trình.
Rubric tham chiếu tiêu chí đặt trọng số cho "vận dụng lý thuyết", "đánh giá có phản biện" và "sử dụng bằng chứng" cao hơn hẳn "mô tả doanh nghiệp". Phân bổ số từ theo đúng trọng số rubric, chẳng hạn giữ phần bối cảnh doanh nghiệp dưới 10%, là cách đáng tin nhất để nâng điểm mà không cần tìm thêm tư liệu.
Một sinh viên Việt Nam ở RMIT từng nộp bản nháp có mục lý thuyết dài 400 từ rồi không nhắc lại lần nào. Cố vấn MAAS chỉ ra chỗ đứt đó, và sinh viên đó tự rút mục lý thuyết xuống còn 120 từ, đan phần còn lại vào phân tích để mỗi phần công bố đều mang theo lời giải thích của nó. Cùng nội dung, bài essay đi từ ngưỡng Credit lên Distinction.
Những lỗi nào hay làm mất điểm nhất ở ACCT2105?
Trả lời thẳng: Ba lỗi lặp lại trong các buổi cố vấn kế toán của MAAS là mô tả thay cho phân tích, để một khối lý thuyết tách rời khỏi bằng chứng, và chấp nhận nguyên cách doanh nghiệp tự kể về mình mà không phản biện. Theo kinh nghiệm cố vấn của MAAS, sửa được ba lỗi này nâng phần lớn bản nháp lên ít nhất một dải rubric.
Lỗi thứ nhất là một chuyến tham quan những gì doanh nghiệp đã báo cáo mà không giải thích vì sao. Lỗi thứ hai là định nghĩa lý thuyết chính danh rất dài, rồi không dùng nó để giải thích lấy một lựa chọn công bố nào. Lỗi thứ ba là coi một tuyên bố về phát triển bền vững là đúng như nó nói, mà không để ý cái gì được đo, cái gì bị bỏ, và số liệu có được kiểm chứng độc lập (assurance) hay không.
Trong các buổi cố vấn kế toán của MAAS, nhận xét của người chấm trước khi sinh viên tìm tới cố vấn tập trung nhiều nhất ở hai cụm "too descriptive" (quá thiên mô tả) và "theory not applied" (lý thuyết chưa được vận dụng). Đây là hai cụm thường ngăn cách Credit với Distinction trong rubric kế toán xã hội và kế toán phê phán.
Một sinh viên Việt Nam từng khen phần công bố phát thải carbon của một doanh nghiệp như bằng chứng của trách nhiệm giải trình mạnh. Cố vấn MAAS hỏi lại bạn ấy phạm vi phát thải nào được báo cáo, số liệu có được kiểm chứng độc lập không, và ranh giới báo cáo thay đổi ra sao sau một thương vụ thoái vốn. Bản sửa của sinh viên đó cho thấy phần công bố hẹp hơn vẻ ngoài của nó, và chính phần phân tích ấy đem lại số điểm mà lời khen trước đó không có được.
Assignment ACCT2105 dài bao nhiêu và dùng kiểu trích dẫn nào?
Trả lời thẳng: Hãy xác nhận số từ và kiểu trích dẫn trong đề bài của bạn. Bài essay cá nhân ở cấp độ này thường nằm trong khoảng 1.500 đến 2.500 từ, danh mục tài liệu thường không tính vào số từ, và biên độ cho phép thường là 10%. Kiểu trích dẫn là Harvard, mặc định của khối kinh doanh RMIT, áp cho cả báo cáo thường niên lẫn tài liệu học thuật.
Bạn nên trích lý thuyết từ bài báo khoa học và giáo trình thay vì các trang tóm tắt, và dẫn mọi khẳng định về doanh nghiệp về đúng báo cáo thường niên, báo cáo phát triển bền vững hay hồ sơ nộp cơ quan quản lý, kèm năm và trang hoặc mục. Ở môn này, chính tài liệu công bố là bằng chứng của bạn.
Khối kinh doanh RMIT dùng RMIT Harvard làm kiểu trích dẫn chuẩn, được hướng dẫn trong công cụ Easy Cite của RMIT. Với độ dài phổ biến từ 1.500 tới 2.500 từ và biên độ 10%, phần lớn số từ nên dành cho phân tích. Người chấm thường trừ điểm cho khẳng định về phần công bố không có nguồn, cho trích dẫn thứ cấp các tác giả lý thuyết, hoặc cho định dạng Harvard thiếu nhất quán, ngay cả khi phần phân tích tốt.
Một sinh viên Việt Nam ở RMIT từng mất vài điểm vì các đoạn trích từ báo cáo phát triển bền vững không ghi năm và trang, còn trích dẫn trong bài không khớp danh mục tài liệu. Trong một buổi rà soát trước khi nộp, cố vấn MAAS chỉ ra các chỗ hở, và sinh viên đó tự sửa xong trong chưa đầy một giờ. Ở bài ACCT2105 kế tiếp, nguồn trích sạch sẽ giúp bạn ấy giữ điểm ở một tiêu chí không đòi thêm phân tích nào.
Câu hỏi thường gặp
ACCT2105 có khó không?
Môn này gây bất ngờ nhiều hơn là gây khó. Nhiều sinh viên tới lớp với kỳ vọng gặp kế toán kỹ thuật và gặp một môn viết essay, đòi lý thuyết và lập luận. Sinh viên coi môn là "tóm tắt báo cáo thường niên" sẽ vất vả, còn sinh viên coi môn là "giải thích vì sao tổ chức này báo cáo như vậy" thường làm tốt.
Tôi có cần kiến thức kế toán kỹ thuật không?
Bạn cần đủ để đọc chính xác một báo cáo tài chính và một báo cáo phát triển bền vững, tức biết các báo cáo chứa gì, một báo cáo kiểm chứng độc lập (assurance statement) nghĩa là gì, và ranh giới báo cáo là gì. Nhưng điểm đến từ phân tích về mục đích và trách nhiệm giải trình, không đến từ tính toán.
Tôi phân tích một doanh nghiệp Việt Nam được không?
Thường là được, nếu đề cho phép tự chọn và doanh nghiệp có công bố báo cáo để bạn trích dẫn. Các công ty niêm yết và doanh nghiệp lớn có vốn nhà nước thường công bố đủ, nhưng trước khi chốt, hãy kiểm tra tài liệu có truy cập được và viết bằng ngôn ngữ bạn trích dẫn chính xác được hay không.
Phê phán chính doanh nghiệp mình chọn có sao không?
Không sao, vì đánh giá có phản biện là một tiêu chí trong rubric. Lời phê phán phải dựa trên bằng chứng từ chính các tài liệu công bố chứ không phải khẳng định suông, và một phân tích cân bằng, có ghi nhận những cải thiện thật, sẽ mạnh hơn một bản lên án toàn diện.
ACCT2105 dùng kiểu trích dẫn nào?
RMIT Harvard là mặc định cho các môn khối kinh doanh, và áp cho cả báo cáo thường niên, chuẩn mực và văn bản quản lý chứ không chỉ tài liệu học thuật. Hãy xác nhận trong đề bài của bạn và dùng công cụ Easy Cite của RMIT để giữ định dạng nhất quán.
MAAS hỗ trợ được gì cho ACCT2105?
Hỗ trợ làm assignment và essay của MAAS đồng hành cùng bạn qua mô hình Outline, Draft, Final với chuyên gia đúng ngành, gồm chọn đúng lý thuyết, dựng dòng thời gian bằng chứng, chuyển từ mô tả sang phê phán, và rà soát trích dẫn trước khi nộp. MAAS hướng dẫn bài của bạn, MAAS không viết thay bạn.
Sẵn sàng tiếp cận ACCT2105 với một chiến lược rõ ràng?
Nếu bạn đã có báo cáo trong tay nhưng chưa có lập luận, đó chính là chỗ một chuyên gia đúng ngành giúp được nhiều nhất. Hỗ trợ làm assignment và essay của MAAS là một đối tác hỗ trợ học thuật, đồng hành cùng bạn qua Outline, Draft, Final để phần phân tích vẫn là của bạn, còn cấu trúc bài bám sát những gì rubric chấm điểm.
Gửi đề bài ACCT2105, MAAS sẽ ghép bạn với một cố vấn mảng kế toán trong mạng lưới hơn 100 chuyên gia của MAAS, trong đó 23% có bằng tiến sĩ, trong vòng 48 giờ nếu mạng lưới đã có người phủ đúng mảng đó. Nếu chưa có, MAAS mở một đợt tuyển riêng cho trường hợp của bạn, và việc này thường mất khoảng hai tuần.
Đặt buổi tư vấn miễn phí 15 phút về ACCT2105 cùng chuyên gia MAAS →
Bài liên quan
- BUSM4692 Global Corporate Responsibility: hướng dẫn cách làm assignment: bài cùng nhánh về CSR, ESG và trách nhiệm doanh nghiệp
- BUSM2575 Business in Society: hướng dẫn cách làm assignment: cho tranh luận về các bên liên quan và tính chính danh
- Giải mã command words trong đề assignment: "evaluate", "analyse", "justify" thật sự đòi hỏi điều gì
- Dịch vụ MAAS Academic Mentoring: cố vấn 1:1 cùng cố vấn trình độ sau đại học đúng chuyên ngành
- Hướng dẫn assignment theo mã môn: bài trụ về cách tiếp cận assignment của bất kỳ mã môn nào cùng cố vấn MAAS
References
- Deegan, C. (2019). Legitimacy theory: Despite its enduring popularity and contribution, time is right for a necessary makeover. Accounting, Auditing & Accountability Journal, 32(8), 2307–2329. https://doi.org/10.1108/AAAJ-08-2018-3638
- DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147–160. https://doi.org/10.2307/2095101
- Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
- Gray, R., Owen, D., & Adams, C. (2014). Accountability, social responsibility and sustainability: Accounting for society and the environment. Pearson.
- Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. https://doi.org/10.1016/0304-405X(76)90026-X
Tools & resources
- RMIT University. (n.d.). Assessment and exams. Retrieved July 20, 2026, from https://www.rmit.edu.au/students/student-essentials/assessment-and-exams
- RMIT University. (n.d.). Easy Cite referencing tool. Retrieved July 20, 2026, from https://www.rmit.edu.au/library/study/referencing
Bài viết này thuộc series MAAS Journal dành cho du học sinh Việt Nam. Hỗ trợ làm assignment và essay của MAAS là một đối tác hỗ trợ học thuật, đồng hành cùng sinh viên qua mô hình Outline, Draft, Final với phản hồi phát triển từ chuyên gia đúng ngành. MAAS không viết hay nộp bài thay sinh viên.