
Trả lời thẳng: Bài assignment ACC304 Company Accounting đòi bạn áp chuẩn mực kế toán Úc (AASB) vào tình huống lập báo cáo tài chính của doanh nghiệp và lập luận cho từng cách xử lý, nên điểm nằm ở phần lý giải chứ không nằm ở bút toán. Nhiều sinh viên ghi đúng bút toán hợp nhất mà vẫn mất điểm, vì không giải thích được vì sao chuẩn mực đòi bút toán đó.
Phần lý giải còn phải trả lời được điều gì thay đổi khi dữ kiện của tình huống thay đổi. Bài viết đi qua bảy câu hỏi mà sinh viên Việt Nam hay hỏi cố vấn của MAAS trước khi bắt tay vào bài ACC304. Bạn sẽ biết ACC304 chấm gì, nên neo từng câu trả lời vào chuẩn mực nào, cách trình bày phần viết để người chấm lần theo được lập luận, và những lỗi hay gặp nhất.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 23/07/2026
Chuyên mục: accounting-finance
Môn ACC304 Company Accounting học về điều gì?
Trả lời thẳng: ACC304 là môn kế toán công ty, xem xét cách doanh nghiệp lập báo cáo tài chính cho bên ngoài theo chuẩn mực của Hội đồng Chuẩn mực Kế toán Úc (AASB). Các chủ đề chính gồm thuế thu nhập, hợp nhất kinh doanh, hợp nhất báo cáo của công ty mẹ và công ty con, công ty liên kết và liên doanh, cùng ngoại tệ. Môn học muốn bạn bảo vệ được từng con số bằng một chuẩn mực.
Các môn thuộc loại này bám khá sát một nhóm chuẩn mực AASB ổn định: AASB 3 Business Combinations (hợp nhất kinh doanh), AASB 10 Consolidated Financial Statements (báo cáo tài chính hợp nhất), AASB 128 Investments in Associates and Joint Ventures (đầu tư vào công ty liên kết và liên doanh), AASB 112 Income Taxes (thuế thu nhập) và AASB 121 The Effects of Changes in Foreign Exchange Rates (ảnh hưởng của thay đổi tỷ giá hối đoái). Năm chuẩn mực này là xương sống của phần được kiểm tra, và tiêu chí chấm thưởng cho việc vận dụng đúng nhiều hơn hẳn so với việc nhớ nội dung.
Một sinh viên Việt Nam từng tìm tới MAAS vì tin rằng ACC304 chỉ là "Excel cộng với bút toán". Cố vấn gợi ý bạn ấy nhìn môn học theo cách khác: mỗi bút toán là một khẳng định, còn chuẩn mực là bằng chứng cho khẳng định đó. Từ lúc bạn ấy bắt đầu viết một câu lý giải bên cạnh mỗi bút toán điều chỉnh hợp nhất, điểm phần giải bài tập đi từ mức Pass lên Distinction, vì người chấm cuối cùng đã thấy được lập luận đứng sau các con số.
Bài assignment ACC304 thường được đánh giá qua hình thức nào?
Trả lời thẳng: Môn kế toán công ty ở cấp độ này thường được đánh giá bằng bài tập kỹ thuật như bảng tính hợp nhất, tính ảnh hưởng thuế và phân tích giao dịch mua, cộng với một phần viết yêu cầu giải thích hoặc đánh giá một cách xử lý kế toán. Đề bài, trọng số và kiểu trích dẫn thay đổi theo cơ sở và học kỳ, nên bạn hãy xác nhận trong trang môn học của mình.
Ngoài bảng tính hợp nhất (consolidation worksheet), đề thường cho một tình huống, chẳng hạn công ty mẹ mua một công ty con, một giao dịch nội bộ tập đoàn hay một câu hỏi về thuế hoãn lại, rồi yêu cầu bạn vừa lập bút toán đúng vừa lý giải bút toán đó bằng cách viện dẫn chuẩn mực liên quan.
Các trường kinh doanh ở Úc chấm theo hướng tham chiếu tiêu chí (criterion-referenced), nghĩa là bài của bạn được so với các tiêu chí đã công bố trong rubric chứ không bị xếp hạng so với bạn cùng lớp. Vì thế một bảng tính đúng về kỹ thuật mà không có phần giải thích vẫn dừng ở các dải điểm giữa, do tiêu chí thưởng rõ ràng cho việc truyền đạt được lập luận chứ không chỉ cho phép tính.
Một sinh viên từng nộp bảng tính hợp nhất không sai chỗ nào và chờ điểm High Distinction, nhưng chỉ nhận được Credit. Cố vấn của MAAS chỉ cho bạn ấy dòng rubric chấm phần "lý giải có viện dẫn chuẩn mực kế toán", dòng mà bạn ấy gần như bỏ trống. Các con số chưa bao giờ là vấn đề, thứ còn thiếu là phần lập luận.
Bài ACC304 được chấm ra sao, rubric thật sự thưởng cho điều gì?
Trả lời thẳng: Rubric ACC304 ở cấp độ này thưởng cho bốn điều, đại thể theo thứ tự: độ chính xác kỹ thuật của cách xử lý, viện dẫn đúng và rõ chuẩn mực AASB liên quan, giải thích có phản biện vì sao cách xử lý đó áp dụng và tác động của nó tới báo cáo tài chính, và trình bày chuyên nghiệp. Khoảng cách từ Credit lên Distinction gần như luôn nằm ở phần lập luận.
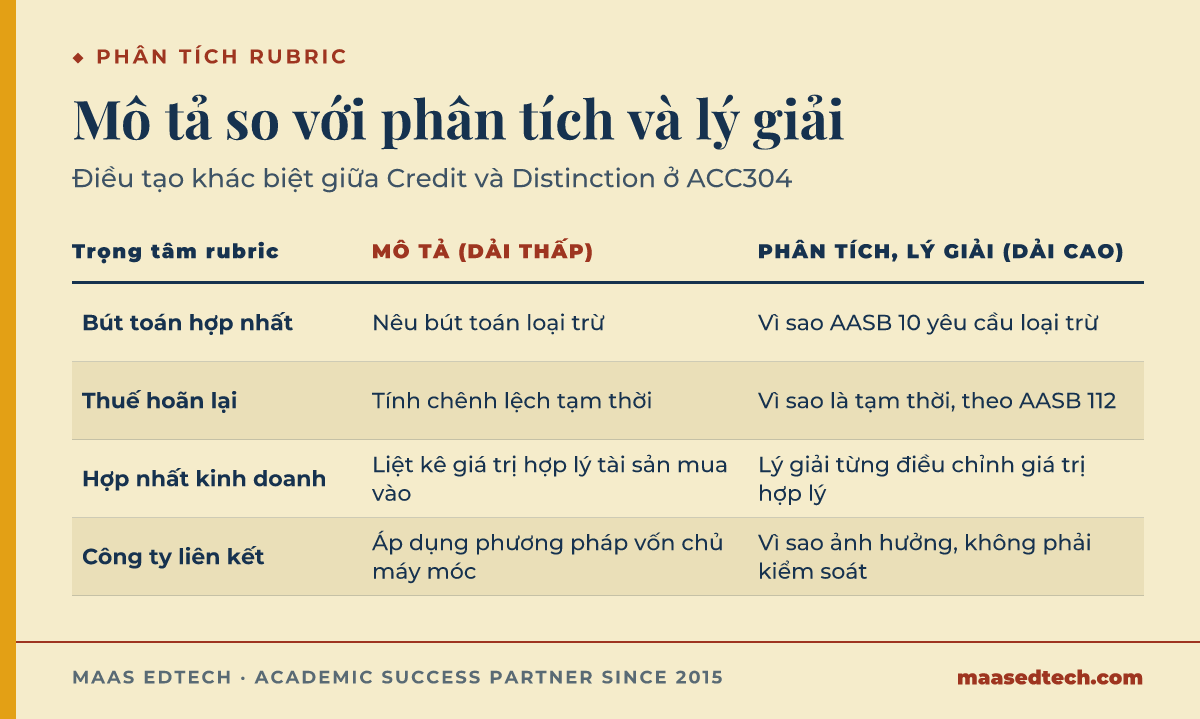
Rubric ở Úc chia thành các dải tiêu chí (Pass / Credit / Distinction / High Distinction), và các dải cao được định nghĩa bằng ngôn ngữ đánh giá như "critically applies" (vận dụng có phản biện), "justifies with reference to standards" (lý giải có viện dẫn chuẩn mực) và "evaluates the impact" (đánh giá tác động). Một sinh viên chỉ mô tả cơ chế hợp nhất thì không chạm tới được những dải đó, dù bảng tính có gọn gàng đến đâu.
| Trọng tâm rubric | Mô tả (dải thấp) | Phân tích và lý giải (dải cao) |
|---|---|---|
| Bút toán hợp nhất | Nêu bút toán loại trừ | Giải thích vì sao AASB 10 yêu cầu loại trừ và tác động lên vốn chủ sở hữu của tập đoàn |
| Thuế hoãn lại | Tính chênh lệch tạm thời | Lập luận vì sao chênh lệch là tạm thời và AASB 112 đo lường nó ra sao |
| Hợp nhất kinh doanh | Liệt kê giá trị hợp lý của tài sản thuần mua được | Lý giải từng điều chỉnh giá trị hợp lý và hệ quả của nó lên lợi thế thương mại |
| Công ty liên kết | Áp dụng phương pháp vốn chủ sở hữu một cách máy móc | Đánh giá vì sao ảnh hưởng đáng kể, chứ không phải quyền kiểm soát, là điều AASB 128 dựa vào |
Một cố vấn của MAAS từng tô màu bản nháp của một sinh viên, xanh cho câu có lý giải và đỏ cho phép tính đứng trơ trọi, và bản nháp gần như toàn màu đỏ. Sinh viên đó rà lại một lượt, thêm vào mỗi câu trả lời một mệnh đề lý giải, chẳng hạn trích nguyên tắc đo lường của AASB 3 rằng "the acquirer shall measure the identifiable assets acquired and the liabilities assumed at their acquisition-date fair values" (Australian Accounting Standards Board, 2015), tức bên mua đo lường tài sản xác định được và nợ phải trả gánh nhận theo giá trị hợp lý tại ngày mua. Cùng bảng tính đó, sau lượt sửa, đã lên được hai dải điểm.
Nên neo câu trả lời ACC304 vào chuẩn mực nào?
Trả lời thẳng: Hãy neo mỗi câu trả lời vào đúng chuẩn mực chi phối nó thay vì nói chung chung về "các chuẩn mực kế toán". Hợp nhất kinh doanh thì viện dẫn AASB 3 và phương pháp mua, hợp nhất báo cáo thì AASB 10 và mô hình kiểm soát, khoản đầu tư có ảnh hưởng đáng kể thì AASB 128 và phương pháp vốn chủ sở hữu, còn kế toán thuế thì AASB 112 và chênh lệch tạm thời.
Gọi đúng tên chuẩn mực và dùng nó đúng cách là tín hiệu năng lực rõ nhất trong môn này.
Chuẩn mực AASB được xây trên nguyên tắc, nên người chấm chờ bạn áp một nguyên tắc vào dữ kiện chứ không chờ bạn đọc lại một điều khoản (Picker và cộng sự, 2019). Lấy AASB 10 làm ví dụ: chuẩn mực này, do Australian Accounting Standards Board (2015) ban hành, định nghĩa quyền kiểm soát qua ba yếu tố, gồm quyền lực đối với bên được đầu tư, mức độ chịu ảnh hưởng từ lợi ích biến đổi (variable returns), và khả năng dùng quyền lực đó để tác động tới lợi ích ấy. Đây là phép thử bạn phải áp vào tình huống chứ không chỉ chép lại. Kỷ luật đó cũng áp cho hai chuẩn mực còn lại trong danh sách. Theo AASB 128 và AASB 112 của Australian Accounting Standards Board (2015), ranh giới của công ty liên kết là ảnh hưởng đáng kể chứ không phải quyền kiểm soát, còn thuế hoãn lại được đo trên chênh lệch tạm thời giữa giá trị ghi sổ của tài sản và cơ sở tính thuế của nó, chứ không đo trên thu nhập theo cơ sở tiền.
Một sinh viên Việt Nam phân tích một thương vụ mua một phần vốn cứ viết "chúng ta hợp nhất vì đó là công ty con". Cố vấn đề nghị bạn ấy áp phép thử kiểm soát của AASB 10 một cách rõ ràng, bằng cách trả lời hai câu hỏi: ai nắm quyền lực đối với các hoạt động liên quan, và ai chịu ảnh hưởng từ lợi ích biến đổi. Khi bạn ấy lập luận quyền kiểm soát từ dữ kiện thay vì mặc định nó có sẵn, câu trả lời đọc lên giống lời của một người lập báo cáo, và điểm số phản ánh điều đó.
Nên cấu trúc phần viết của báo cáo ACC304 thế nào?
Trả lời thẳng: Với mỗi cách xử lý đề bài yêu cầu, hãy dùng một cấu trúc bốn bước nhất quán: nêu vấn đề cùng những dữ kiện quan trọng, xác định chuẩn mực chi phối, áp chuẩn mực vào dữ kiện kèm phép tính, rồi giải thích tác động lên báo cáo tài chính. Phần mô tả tình huống nên ngắn, còn phần lớn số chữ dành cho áp dụng và tác động, vì điểm tập trung ở đó.
Nếu báo cáo của bạn chỉ là một chuỗi con số không có lập luận nối chúng lại, hãy dựng lại nó quanh trục vấn đề, chuẩn mực, áp dụng và tác động.
Các dải rubric cao thưởng cho "logical, well-supported reasoning", tức lập luận hợp lý và có căn cứ, và một cấu trúc vấn đề, chuẩn mực, áp dụng, tác động lặp lại đều đặn tạo ra đúng thứ đó. Cấu trúc này cũng giúp bạn tránh lỗi phổ biến nhất của kế toán công ty, là một câu trả lời đúng nhưng người chấm không lần theo được vì lập luận nằm ngầm trong đầu người viết.
Báo cáo hợp nhất của một sinh viên từng là một bức tường bảng tính không có lời dẫn nào. Cố vấn gợi ý bạn ấy giữ nguyên các con số và viết thêm hai dòng giải thích trước mỗi bảng, nói vấn đề là gì và chuẩn mực nào giải quyết nó. Nội dung không đổi, nhưng bài dễ đọc hơn và điểm cũng tăng, vì người chấm cuối cùng đã theo được mạch lập luận.
Sinh viên Việt Nam thường mắc lỗi gì nhất ở ACC304?
Trả lời thẳng: Có năm lỗi lặp lại. Sinh viên thường ghi bút toán hợp nhất mà không lý giải phần loại trừ theo AASB 10, nhầm công ty liên kết với công ty con, bỏ qua ảnh hưởng thuế của các điều chỉnh giá trị hợp lý, quên loại trừ lãi chưa thực hiện trên giao dịch nội bộ, và viết phép tính mà không viện dẫn chuẩn mực nào. Lỗi nào cũng làm mất điểm dù phép tính đúng.
Vì môn học chấm theo tiêu chí và chuẩn mực dựa trên nguyên tắc, người chấm trừ điểm cách xử lý không được lý giải và thưởng cho phần lập luận. Công ty liên kết chịu ảnh hưởng đáng kể và dùng phương pháp vốn chủ sở hữu, còn công ty con chịu quyền kiểm soát và được hợp nhất toàn phần, nên nhầm hai loại này là sai từ gốc. Với lãi nội bộ, Loftus và cộng sự (2020) giải thích rằng lãi chưa thực hiện phải được loại khỏi kết quả của tập đoàn vì khoản lãi đó chưa thật sự kiếm được từ một bên nằm ngoài thực thể kinh tế. Một sinh viên loại trừ lãi nội bộ mà không bao giờ nói được lý do này thì mới làm xong phần cơ chế, chưa giành được điểm phân tích.
Một sinh viên Việt Nam từng hợp nhất đúng một công ty con, nhưng trong cùng bài lại áp phương pháp vốn chủ sở hữu cho một đơn vị thật sự bị kiểm soát, tức lẫn quyền kiểm soát với ảnh hưởng đáng kể. Cố vấn của MAAS không sửa bút toán thay bạn ấy mà chỉ hỏi một câu, "công ty mẹ kiểm soát đơn vị này hay chỉ ảnh hưởng tới nó?", rồi để bạn ấy tự lập luận lại cách phân loại. Chỗ sửa ấy bền, vì chính bạn ấy đã suy luận ra nó.
Cố vấn của MAAS đồng hành ở ACC304 thế nào mà không vượt lằn ranh?
Trả lời thẳng: Cố vấn của MAAS làm việc cùng bạn, không làm thay bạn. Cố vấn giúp bạn đọc hiểu đề bài và rubric, đi cùng bạn qua logic của một chuẩn mực cho tới khi bạn tự áp dụng được, xem bản nháp bảng tính để chỉ ra chỗ lý giải còn mỏng, và cho thấy người lập báo cáo chuyên nghiệp lập luận ra sao. Bạn giữ quyền tác giả với từng bút toán và từng câu chữ.
Vì ACC304 chấm việc vận dụng có lý giải chứ không chấm đối chiếu đáp án, phần được lâu dài đến từ việc hiểu mô hình kiểm soát, phương pháp mua và logic ảnh hưởng thuế đủ chắc để áp lại trong kỳ thi hay trong công việc. Kiểu đồng hành xây được lối lập luận đó mới là thứ nâng điểm, và quan trọng hơn, là thứ còn lại sau khi học kỳ kết thúc.
Một sinh viên Việt Nam từng đến với MAAS khi đã ghi được bút toán hợp nhất nhưng không giải thích được bút toán nào. Qua vài buổi, cố vấn đề nghị bạn ấy tự nói thành lời từng bút toán, đối chiếu với chuẩn mực của nó, cho tới khi phần lý giải trở nên tự nhiên. Bạn ấy tự viết và tự nộp bài. Điểm tăng lên, và sự tự tin khi bước vào kỳ thi cuối kỳ cũng tăng theo.
Câu hỏi thường gặp
ACC304 Company Accounting có khó với du học sinh không?
Phần tính toán không quá khó, cái khó nằm ở phần lý giải. Nhiều du học sinh làm xong bảng tính hợp nhất nhưng mất điểm vì không bao giờ giải thích cách xử lý dựa trên một chuẩn mực. Tập thói quen viết một câu lý giải cho mỗi câu trả lời sẽ thu hẹp phần lớn khoảng cách đó.
Chuẩn mực AASB nào quan trọng nhất trong ACC304?
Phần được kiểm tra thường xoay quanh AASB 3 (hợp nhất kinh doanh), AASB 10 (báo cáo tài chính hợp nhất), AASB 128 (công ty liên kết và liên doanh), AASB 112 (thuế thu nhập) và AASB 121 (ngoại tệ). Bạn hãy xác nhận trọng tâm trong course outline của chính môn mình học.
Công ty liên kết và công ty con khác nhau thế nào trong ACC304?
Công ty con chịu quyền kiểm soát của công ty mẹ và được hợp nhất toàn phần theo AASB 10, còn công ty liên kết chỉ chịu ảnh hưởng đáng kể và được hạch toán bằng phương pháp vốn chủ sở hữu theo AASB 128. Phân loại nhầm hai đối tượng này là một trong những lỗi phổ biến và tốn điểm nhất của môn học.
MAAS có làm bài ACC304 thay tôi không?
Không. MAAS cung cấp dịch vụ cố vấn và rà soát. Cố vấn giúp bạn đọc hiểu rubric, nắm chuẩn mực và củng cố bản nháp do chính bạn viết, còn bạn vẫn là tác giả của từng bút toán và từng lời giải thích bạn nộp.
Phần viết nên dài bao nhiêu?
Bạn hãy làm theo đề bài của mình. Báo cáo kế toán công ty thường ngắn gọn, và người chấm thưởng cho lập luận chặt, có lý giải hơn là cho độ dài. Nếu bạn đang kéo dài phần mô tả tình huống cho đủ số chữ, bạn đang dồn chữ vào chỗ có ít điểm.
Tôi chỉ cần hiểu phần hợp nhất thì có dùng MAAS được không?
Được. Nhiều bạn đặt một buổi ngắn để đi qua mô hình kiểm soát hoặc phương pháp vốn chủ sở hữu cho tới khi tự áp dụng được, rồi tự hoàn thành bài.
MAAS đồng hành với sinh viên ACC304 ra sao
Nếu bạn đang chuẩn bị làm bài assignment ACC304 Company Accounting và muốn có một hướng đi rõ ràng hơn, MAAS có buổi tư vấn miễn phí 20 phút để cùng bạn xem đề bài và phác thảo cách tiếp cận. Bạn gửi đề bài, MAAS sẽ ghép bạn với một cố vấn đúng chuyên môn trong vòng 48 giờ nếu mạng lưới đã có người phù hợp. Nếu chưa có, MAAS mở một đợt tuyển riêng cho trường hợp của bạn, và việc này thường mất khoảng hai tuần. Khoảng 23% chuyên gia của MAAS có bằng tiến sĩ, và các cố vấn kế toán là những người hành nghề có chứng chỉ, làm việc cùng bạn để nâng những gì bạn tự bảo vệ được, không bao giờ viết thay bạn.
Đọc thêm: xem hướng dẫn của MAAS về cách rubric thưởng cho phân tích hơn là mô tả và dịch vụ hỗ trợ assignment và essay để hiểu quá trình đồng hành diễn ra từ đầu tới cuối.
References
Australian Accounting Standards Board. (2015). AASB 3 Business combinations. AASB. https://www.aasb.gov.au/admin/file/content105/c9/AASB3_08-15.pdf
Australian Accounting Standards Board. (2015). AASB 10 Consolidated financial statements. AASB. https://www.aasb.gov.au/admin/file/content105/c9/AASB10_08-15.pdf
Australian Accounting Standards Board. (2015). AASB 112 Income taxes. AASB. https://www.aasb.gov.au/admin/file/content105/c9/AASB112_08-15.pdf
Australian Accounting Standards Board. (2015). AASB 128 Investments in associates and joint ventures. AASB. https://www.aasb.gov.au/admin/file/content105/c9/AASB128_08-15.pdf
Loftus, J., Leo, K., Daniliuc, S., Boys, N., Luke, B., Ang, H., & Byrnes, K. (2020). Financial reporting (3rd ed.). Wiley.
Picker, R., Clark, K., Dunn, J., Kolitz, D., Livne, G., Loftus, J., & van der Tas, L. (2019). Applying IFRS standards (4th ed.). Wiley.