
◆ Kế toán và tài chính
ACCT2542 Corporate Financial Reporting and Analysis: điểm nằm ở đâu?
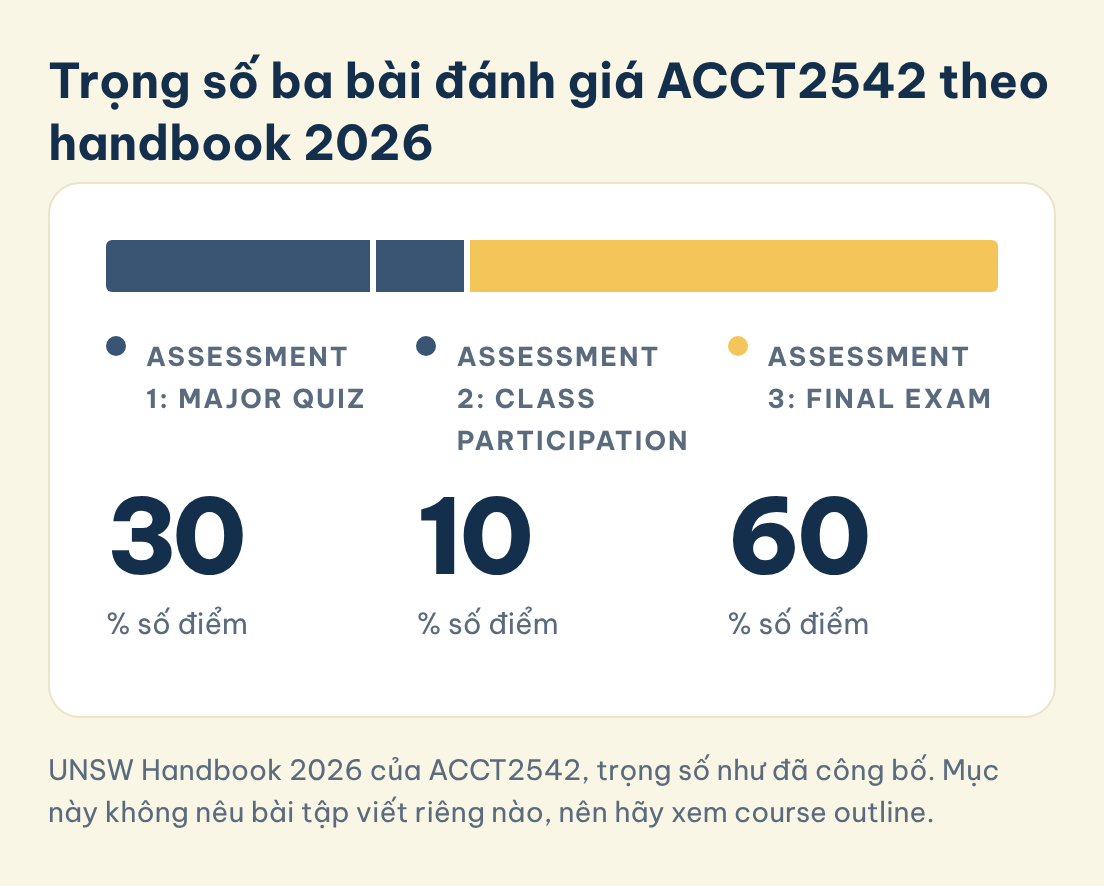
Trả lời thẳng: Theo UNSW Handbook 2026, ACCT2542 Corporate Financial Reporting and Analysis dành 60% điểm cho bài thi cuối kỳ, 30% cho Major Quiz và 10% cho Class Participation, nên phần lớn điểm nằm ở bài làm có giới hạn thời gian. Môn này đứng sau ACCT1511 hoặc ACCT2511 và học về business combination, kế toán tập đoàn và quy đổi ngoại tệ.
Mục handbook 2026 của UNSW công bố các trọng số và sáu chuẩn đầu ra, và tám nghiên cứu đã công bố về giáo dục kế toán cho thấy sinh viên xử lý những nội dung tương tự thế nào. Không nghiên cứu nào khảo sát chính môn này, nên chúng cho thấy các quy luật chứ không chứng minh kết quả cho ACCT2542. Bài viết này bổ sung những gì handbook không nêu: hai phép tính kế toán tập đoàn làm bằng đô la, một bảng đặt từng bài đánh giá cạnh điều nghiên cứu ghi nhận, và ba sai lầm gắn với các phát hiện đã công bố.
◆ Câu hỏi 1 / 8 · Môn học và nền tảng
ACCT2542 Corporate Financial Reporting and Analysis ở UNSW là môn gì, và cần học gì trước?
Trả lời thẳng: ACCT2542 Corporate Financial Reporting and Analysis là môn đại học 6 credit point thuộc School of Accounting, Auditing and Taxation của UNSW Business School, mở ở Summer Term và Term 2 tại cơ sở Sydney. Môn tiên quyết năm 2026 là ACCT1511 hoặc ACCT2511, nên sinh viên cần nắm báo cáo của một công ty đơn lẻ trước khi học báo cáo của cả một tập đoàn.
Handbook 2026 mở đầu phần mô tả bằng câu "This course covers financial accounting at an advanced level, with a focus on business combination accounting, group accounting (subsidiaries and joint arrangements), and foreign currency accounting (translation)" (UNSW Sydney, n.d.). Số giờ tiếp xúc là 3.5 ở lịch chuẩn và 7 ở lịch cường độ cao, nên sinh viên Summer Term gặp cùng lượng kiến thức trong một khoảng thời gian ngắn hơn nhiều. Nhiều ghi chú trên mạng vẫn lặp lại cách mô tả đã lưu trữ: mục năm 2018 ghi môn học "builds on the foundation laid in ACCT1501 and ACCT1511" (UNSW Sydney, 2018), nên mọi hướng dẫn nhắc ACCT1501 đang dựa vào bản lưu trữ.
| Hạng mục | Handbook 2026 | Handbook 2018 (đã lưu trữ) |
|---|---|---|
| Môn tiên quyết | ACCT1511 hoặc ACCT2511 | Xây trên ACCT1501 và ACCT1511 |
| Mô tả | Mức nâng cao: business combination, kế toán tập đoàn, quy đổi ngoại tệ | Một môn kế toán tài chính trung cấp |
Nguồn: các mục handbook UNSW 2026 và 2018 của ACCT2542, đọc ngày 2026-11-02.
Hãy kiểm tra xem bạn còn nhớ cách báo cáo của một công ty đơn lẻ khớp với nhau không, bằng hướng dẫn ACCT2511, trước khi bước sang một tập đoàn. Các thực thể liên quan được giải thích trong các bài ngắn về công ty con, liên doanh và business combination.
◆ Câu hỏi 2 / 8 · Đánh giá
ACCT2542 được đánh giá thế nào?
Trả lời thẳng: Ba bài đánh giá của môn trong handbook 2026 gồm Assessment 1 Major Quiz chiếm 30%, Assessment 2 Class Participation chiếm 10% và Assessment 3 Final Exam chiếm 60%. Handbook không kể tên bài tập viết riêng nào, vì vậy ngày nộp, định dạng và cách chấm của từng bài phải tra trong course outline mà giảng viên phát cho bạn.
UNSW Sydney (n.d.) đưa các trọng số là 30, 10 và 60, cộng lại bằng 100. Sáu chuẩn đầu ra (CLO) của môn trải từ mô tả yêu cầu báo cáo cho các tập đoàn ở Úc đến việc dùng phản hồi để tự cải thiện liên tục, và CLO3 yêu cầu bạn áp dụng một số yêu cầu của Australian Accounting Standards Board vào báo cáo tài chính mục đích chung của một tập đoàn.
Trọng số ba bài đánh giá ACCT2542 theo handbook 2026
Bài màu vàng, bài thi cuối kỳ, có trọng số lớn nhất.
Assessment 1: Major Quiz
30
% số điểm
Assessment 2: Class Participation
10
% số điểm
Assessment 3: Final Exam
60
% số điểm
Lưu hình này
| Bài đánh giá | Trọng số | Điều một nghiên cứu đã công bố ghi nhận về loại bài này |
|---|---|---|
| Major Quiz | 30% | Ramachandran Rackliffe và Ragland (2016), 245 giảng viên: sinh viên chưa thành thạo Excel, công cụ dùng trong kế toán tập đoàn |
| Class Participation | 10% | Septriana và Fuad (2020), mẫu 65 sinh viên: chỉ có mức sẵn sàng học ảnh hưởng đến việc hiểu IFRS |
| Final Exam | 60% | King và cộng sự (2021), 2.850 sinh viên: nền tảng tiếng Anh làm bài luận tốt hơn, còn phần tính toán thì không |
Nguồn: trọng số của UNSW Sydney (n.d.) và các nghiên cứu nêu trong bảng, đọc ngày 2026-11-02.
Hãy đọc bảng như một lời nhắc chứ không phải một dự báo. Theo Septriana và Fuad (2020), trong một mẫu nhỏ chỉ mức sẵn sàng học ảnh hưởng đến việc hiểu IFRS. Điểm tham gia lớp 10% là nhỏ, nhưng đến lớp với sự chuẩn bị là đầu vào duy nhất trong phát hiện đó mà bạn kiểm soát được, và chính sự chuẩn bị ấy nuôi bài thi chiếm 60%.
◆ Câu hỏi 3 / 8 · Kế toán hợp nhất
Phép tính kế toán hợp nhất trong ACCT2542 trông ra sao?
Trả lời thẳng: Phép tính kế toán tập đoàn là cộng số liệu của công ty mẹ và công ty con, rồi loại khoản đầu tư, các số dư nội bộ và phần lợi nhuận chưa ra khỏi tập đoàn. Ramachandran Rackliffe và Ragland (2016) khảo sát 245 giảng viên và ghi nhận đa số dùng Excel trong lớp kế toán, trong khi sinh viên chưa thành thạo công cụ này.
Ví dụ tính 1, lợi thế thương mại khi mua. Một công ty mẹ trả $1.000.000 tiền mặt để mua 100% một công ty con có tài sản thuần xác định được định giá hợp lý là $850.000. Lợi thế thương mại là $1.000.000 trừ $850.000, tức $150.000. Bút toán hợp nhất ghi nợ vốn chủ sở hữu của công ty con tại ngày mua $850.000 và Goodwill $150.000, rồi ghi có Investment in subsidiary $1.000.000, nên khoản đầu tư biến mất và tài sản cùng nợ phải trả của công ty con thế chỗ nó.
Ví dụ tính 2, lợi nhuận chưa thực hiện. Công ty mẹ bán hàng tồn kho giá vốn $60.000 cho công ty con với giá $80.000, và công ty con vẫn giữ toàn bộ số hàng đó vào cuối năm. Tập đoàn chưa bán gì ra bên ngoài, nên khoản bán $80.000 và khoản mua tương ứng bị loại, còn hàng tồn kho cuối kỳ giảm từ $80.000 về giá vốn của tập đoàn là $60.000, tức loại $20.000 lợi nhuận chưa thực hiện. Cả hai ví dụ do MAAS tự viết để minh hoạ, bỏ qua thuế và không phải tình huống của UNSW.
Ramachandran Rackliffe và Ragland (2016) khảo sát 245 giảng viên tại hơn 100 chương trình kế toán và thấy giảng viên nhận định sinh viên chưa thành thạo Excel, nên bảng tính hợp nhất đáng để luyện cả bằng tay lẫn trên bảng tính. Hutaibat (2019) mô tả một dự án báo cáo thường niên theo nhóm trong môn kế toán nâng cao ở Trung Đông, nơi dự án tạo ra sự bất hòa nhận thức với kiến thức nền thiên về báo cáo tài chính của sinh viên.
◆ Câu hỏi 4 / 8 · Nền tảng ngôn ngữ
Nền tảng ngôn ngữ tiếng Anh có ảnh hưởng đến điểm môn báo cáo tài chính không?
Trả lời thẳng: Trong một nghiên cứu lớn, nền tảng ngôn ngữ ảnh hưởng đến bài luận chứ không đến phép tính. King và cộng sự (2021) thu điểm của 2.850 sinh viên trong một môn International Financial Reporting Standards, và sinh viên có nền tảng tiếng Anh làm câu luận tốt hơn, còn ở câu tính toán thì hai nhóm không cách biệt đáng kể.
King và cộng sự (2021) dùng lăng kính cognitive load theory trên điểm của 2.850 sinh viên, so sánh nền tảng tiếng Anh với nền tảng ngôn ngữ khác ở các câu luận và câu tính toán. Shaffee và cộng sự (2019) xem xét những sinh viên Malaysia đã trượt môn báo cáo tài chính nâng cao và ghi nhận trình độ tiếng Anh không phải yếu tố có ý nghĩa thống kê trong kết quả kém của họ. Hai nghiên cứu không mâu thuẫn nhau, vì một nghiên cứu so sánh các nhóm theo loại câu hỏi còn nghiên cứu kia hỏi vì sao những lần trượt lặp lại xảy ra.
Septriana và Fuad (2020) thêm góc nhìn thứ ba. Từ tổng thể 184 sinh viên học kỳ thứ bảy năm 2019, họ lấy mẫu 65 người bằng công thức Slovin và ghi nhận chỉ có mức sẵn sàng học ảnh hưởng đến việc hiểu IFRS. Không nghiên cứu nào trong ba nghiên cứu đo ACCT2542, nhưng chúng cùng chỉ về một bước thực tế: hãy luyện viết lời giải thích song song với phép tính, và coi sự chuẩn bị là phần bạn kiểm soát được.
◆ Câu hỏi 5 / 8 · Phán đoán và đạo đức
Làm sao thể hiện phán đoán và đạo đức nghề nghiệp trong bài ACCT2542?
Trả lời thẳng: Hãy nêu cách xử lý và chuẩn mực của nó, gọi tên một phương án thay thế hợp lý, và nói ai chịu ảnh hưởng. CLO4 yêu cầu bạn suy nghĩ phản biện về việc các lựa chọn chính sách kế toán có trách nhiệm và có đạo đức tác động thế nào đến độ hữu ích của báo cáo và phúc lợi của các bên liên quan.
Handbook viết CLO4 là "Critically think about how responsible and ethical accounting policy choices impact the usefulness of financial reports and the welfare of stakeholders" (UNSW Sydney, n.d.). Okougbo và cộng sự (2021) chạy một thí nghiệm trước và sau với các tình huống đạo đức trên sinh viên năm cuối ở năm trường đại học tư thục tôn giáo tại Nigeria và quan sát thấy sự khác biệt đáng kể về nhận thức đạo đức giữa nhóm can thiệp và nhóm đối chứng. Xin và Talib (2021) khảo sát 100 sinh viên đại học ở các trường trong nước và nước ngoài tại Singapore, và thấy giới tính, mức độ gắn bó tôn giáo và ngành học ảnh hưởng đến nhận thức và ý định về đạo đức.
Những phát hiện đó gợi ý rằng mỗi người có một quan niệm khác nhau về điều chấp nhận được, và việc thảo luận tình huống có thể thay đổi nhận thức. Hãy dùng khung ba phần cho mọi câu hỏi về lựa chọn chính sách: cách xử lý bạn áp dụng và nguồn của nó, một phương án thay thế và lý do có thể được chọn, và bên liên quan được lợi hoặc thiệt. CLO5 sau đó yêu cầu bạn nói với một đối tượng cụ thể, nên hãy viết cho một nhà đầu tư hoặc một bên cho vay, chứ không viết cho người chấm.
◆ Câu hỏi 6 / 8 · Ba sai lầm
Ba sai lầm nào làm mất điểm ở ACCT2542 Corporate Financial Reporting and Analysis?
Trả lời thẳng: Ba thói quen làm mất điểm là chỉ luyện phép tính, đổ kết quả yếu cho trình độ tiếng Anh, và coi một lựa chọn chính sách là trung lập với mọi người. Mỗi thói quen gắn với một phát hiện đã công bố, và mỗi thói quen có thể sửa trước kỳ thi.
Sai lầm 1, chỉ luyện phép tính. King và cộng sự (2021) không thấy khác biệt đáng kể ở câu tính toán giữa các nền tảng ngôn ngữ trên 2.850 sinh viên, trong khi câu luận thì có khác biệt. Nếu đề của bạn có phần viết, một bảng hợp nhất hoàn hảo vẫn để hở điểm giải thích, nên hãy luyện một đoạn viết cho mỗi phép tính.
Sai lầm 2, đổ cho tiếng Anh. Theo Shaffee và cộng sự (2019), trình độ tiếng Anh không phải yếu tố có ý nghĩa trong kết quả kém của 83 sinh viên ở Malaysia, những người đã có một lần trượt. Septriana và Fuad (2020) cho biết chỉ mức sẵn sàng học tác động đến việc hiểu IFRS ở mẫu 65 người. Sự chuẩn bị dễ sửa hơn nền tảng ngôn ngữ.
Sai lầm 3, cho rằng lựa chọn chính sách là trung lập. Xin và Talib (2021) thấy nhận thức đạo đức thay đổi theo giới tính, mức độ gắn bó tôn giáo và ngành học ở 100 sinh viên đại học tại Singapore. Một người chấm đọc câu "đây là thông lệ bình thường" mà không có phương án thay thế thì không có bằng chứng rằng bạn đã cân nhắc các bên liên quan, đúng điều CLO4 đòi hỏi. Hãy gọi tên phương án thay thế và người chịu ảnh hưởng.
◆ Câu hỏi 7 / 8 · Nghiên cứu: công cụ
Các nghiên cứu đã công bố ghi nhận gì về công cụ, dự án nhóm và đạo đức, tính bằng con số?
Trả lời thẳng: Bảy phát hiện từ bốn nghiên cứu dưới đây nói về việc dùng Excel, dự án nhóm và việc dạy đạo đức nghề nghiệp, với mẫu 245 giảng viên và 100 sinh viên đại học. Bối cảnh đều là những môn khác, nên các dòng chỉ mô tả quy luật liên quan đến việc làm bài hợp nhất và không cho kết quả nào về ACCT2542.
Mỗi dòng dưới đây là một kết quả lấy từ phần tóm tắt trên trang ERIC của nó, cùng bối cảnh được nêu ở đó.
| Nghiên cứu và bối cảnh | Phần tóm tắt ghi nhận |
|---|---|
| Ramachandran Rackliffe và Ragland (2016), 245 giảng viên tại hơn 100 chương trình kế toán | Đa số giảng viên đưa Excel vào các lớp kế toán của họ |
| Ramachandran Rackliffe và Ragland (2016), cùng khảo sát | Giảng viên nhận thấy sinh viên chưa thành thạo Excel |
| Ramachandran Rackliffe và Ragland (2016), cùng khảo sát | Việc dùng Excel phù hợp với nhận định của giảng viên về tầm quan trọng của nó |
| Hutaibat (2019), môn kế toán nâng cao, Trung Đông | Dự án báo cáo thường niên theo nhóm tạo ra sự bất hòa nhận thức với kiến thức nền thiên về báo cáo tài chính của sinh viên |
| Hutaibat (2019), cùng dự án | Một số sinh viên thấy có ích, số khác vẫn thích trọng tâm tài chính của ngành mình |
| Okougbo và cộng sự (2021), sinh viên năm cuối, năm trường đại học tư thục tôn giáo ở Nigeria | Nhóm can thiệp khác nhóm đối chứng đáng kể về nhận thức đạo đức |
| Xin và Talib (2021), 100 sinh viên đại học ở các trường trong nước và nước ngoài tại Singapore | Giới tính, mức độ gắn bó tôn giáo và ngành học ảnh hưởng đến nhận thức và ý định về đạo đức |
Nguồn: các trang ERIC được gắn link trong bảng, đọc ngày 2026-11-02.
◆ Câu hỏi 8 / 8 · Nghiên cứu: ngôn ngữ
Các nghiên cứu đã công bố ghi nhận gì về ngôn ngữ, sự chuẩn bị và kỳ thực tập, tính bằng con số?
Trả lời thẳng: Chín phát hiện từ bốn nghiên cứu dưới đây nói về nền tảng ngôn ngữ, mức sẵn sàng học, việc trượt lặp lại và kỳ thực tập, với mẫu 2.850, 83, 65 và 268 sinh viên. Hãy đọc các dòng như quy luật ở những nhóm đó, vì không nghiên cứu nào khảo sát ACCT2542 hay UNSW.
Cách làm vẫn như trên, mỗi dòng một kết quả và không thêm con số nào ngoài những gì phần tóm tắt cho.
| Nghiên cứu và bối cảnh | Phần tóm tắt ghi nhận |
|---|---|
| King và cộng sự (2021), 2.850 sinh viên, một môn IFRS | Thu được điểm của 2.850 sinh viên trong cùng một môn |
| King và cộng sự (2021), cùng bảng điểm | Nhóm có nền tảng tiếng Anh đạt điểm cao hơn ở các câu luận |
| King và cộng sự (2021), cùng bảng điểm | Câu tính toán không khác biệt đáng kể |
| Shaffee và cộng sự (2019), 83 sinh viên năm cuối, Malaysia | Tất cả đã trượt môn báo cáo tài chính nâng cao ít nhất một lần |
| Shaffee và cộng sự (2019), cùng khảo sát | Trình độ tiếng Anh không phải yếu tố có ý nghĩa trong kết quả kém |
| Septriana và Fuad (2020), tổng thể 184 sinh viên học kỳ thứ bảy năm 2019 | Mẫu 65 sinh viên được lấy bằng công thức Slovin |
| Septriana và Fuad (2020), cùng mẫu | Chỉ có mức sẵn sàng học ảnh hưởng đến việc hiểu IFRS |
| Crawford và Wang (2016), 268 sinh viên kế toán và tài chính, Anh, 2006 đến 2009 | Kỳ thực tập cả năm nâng điểm năm cuối và cơ hội có bằng loại tốt cho sinh viên Anh lẫn quốc tế |
| Crawford và Wang (2016), cùng nhóm | Sinh viên sandwich người Anh vượt sinh viên Anh học toàn thời gian ở mọi mức, còn ở sinh viên quốc tế thì không thấy quy luật đó |
Nguồn: các trang ERIC của bốn nghiên cứu này, đọc ngày 2026-11-02.
Câu hỏi thường gặp
ACCT2542 được đánh giá thế nào năm 2026?
Bài thi cuối kỳ nặng nhất với 60%, rồi đến Major Quiz 30% và Class Participation 10%, và handbook không nêu thêm bài tập viết nào.
Môn tiên quyết của ACCT2542 là gì?
Handbook 2026 ghi ACCT1511 hoặc ACCT2511. Mục lưu trữ năm 2018 nhắc ACCT1501 và ACCT1511, nên hãy coi cách viết đó là đã lỗi thời.
ACCT2542 có mở vào học kỳ hè không?
Có. Mục 2026 liệt kê Summer Term và Term 2 tại cơ sở Sydney, với 7 giờ tiếp xúc ở lịch cường độ cao và 3.5 giờ ở lịch chuẩn.
Nền tảng tiếng Anh có làm đổi điểm ở môn báo cáo tài chính không?
Có ở câu luận, nhưng không ở phép tính. Đó là kết quả King và cộng sự (2021) ghi nhận khi so điểm của 2.850 sinh viên theo nền tảng ngôn ngữ.
Chuyên gia có thể chuẩn bị bảng hợp nhất hoặc viết câu trả lời thay tôi không?
Không. Chuyên gia đọc bảng tính và phần giải thích do chính bạn làm, chỉ ra chỗ người chấm có thể hỏi vì sao, và gợi ý cách luyện, còn bạn tự làm bài.
Người đọc thứ hai cho ghi chú học ACCT2542 và các câu trả lời luyện tập của bạn
Nếu muốn có thêm một cặp mắt đọc bảng tính hợp nhất và các câu giải thích ngắn do chính bạn viết, một chuyên gia MAAS có thể đọc chúng và đánh dấu những chỗ người chấm có thể hỏi vì sao bạn chọn một cách xử lý. Buổi xem lại diễn ra qua dịch vụ hỗ trợ coursework và assignment của chúng tôi, nơi bạn cùng thống nhất một dải điểm mục tiêu ngay từ đầu và vẫn giữ quyền sở hữu mọi câu trả lời.
Hãy mang các lần làm bài kế toán tập đoàn của bạn và các lời giải thích bạn đã soạn cho môn ACCT2542 Corporate Financial Reporting and Analysis. Chuyên gia kiểm tra thứ tự các bước loại trừ và cách bạn diễn đạt lập luận nhưng không hoàn thành bài có điểm, vì quiz và bài thi chấm đúng những gì bạn tự làm được. Gửi ghi chú trước một bài quiz vài ngày sẽ còn thời gian đổi một lời giải thích, và buổi trao đổi hiệu quả nhất khi bạn đã tự thử các câu hỏi mà không xem ghi chú. Đừng kỳ vọng chuyên gia đoán đề hoặc đưa bạn một lời giải đã chấm để chép lại.
Bài liên quan
Các hướng dẫn này nói về những môn kế toán nằm gần môn này trong chương trình học. Mỗi bài viết cho một môn ở một trường, nên hãy đối chiếu dữ kiện của nó với outline của bạn trước khi mượn cách tiếp cận. Tên môn giống nhau ở trường khác có thể khác về môn tiên quyết, trọng số và học kỳ giảng dạy. Hãy đọc các nguồn mà mỗi hướng dẫn trích dẫn trước khi dựa vào số liệu của nó, và lấy mục handbook 2026 ở trên làm điểm xuất phát cho môn này, vì chỉ mục hiện hành phản ánh điều môn học bao gồm hiện nay.
- ACCT2511 Financial Accounting Fundamentals: con đường còn lại vào ACCT2542 được nêu trong môn tiên quyết 2026, nên ôn lại trước khi học kế toán tập đoàn.
- ACCT3011 Reporting on Business Groups: môn của University of Sydney, không phải UNSW, mở rộng kế toán hợp nhất sang phương pháp vốn chủ sở hữu.
- ACCT4104 Advanced Financial Accounting: nơi kế toán tập đoàn tiếp tục ở mức cao hơn khi các bước cơ bản đã thành thói quen.
- ACCT2522 Management Accounting for Decision Analysis: mảng kế toán quản trị của cùng chương trình học.
References
- Crawford, I., & Wang, Z. (2016). The Impact of Placements on the Academic Performance of UK and International Students in Higher Education. Studies in Higher Education, 41(4), 712–733. https://doi.org/10.1080/03075079.2014.943658
- Hutaibat, K. (2019). Incorporating practical sustainability and managerial and financial reporting in accounting education. Journal of International Education in Business, 12(2), 181–197. https://doi.org/10.1108/jieb-10-2018-0047
- King, R., Blayney, P., & Sweller, J. (2021). How language background impacts learners studying International Financial Reporting Standards: a cognitive load theory perspective. Accounting Education, 30(5), 439–450. https://doi.org/10.1080/09639284.2021.1930562
- Okougbo, P. O., Okike, E. N., & Alao, A. (2021). Accounting ethics education and the ethical awareness of undergraduates: an experimental study. Accounting Education, 30(3), 258–276. https://doi.org/10.1080/09639284.2021.1888135
- Ramachandran Rackliffe, U., & Ragland, L. (2016). Excel in the Accounting Curriculum: Perceptions from Accounting Professors. Accounting Education, 25(2), 139–166. https://doi.org/10.1080/09639284.2015.1126791
- Septriana, I., & Fuad (2020). Factors Affecting the Understanding of IFRS in Accounting Students. International Journal of Higher Education, 9(4), 302. https://doi.org/10.5430/ijhe.v9n4p302
- Shaffee, N. S., Ahmad, E. M., Idris, S. I. Z. S., Ismail, R. F., & Ghani, E. K. (2019). Factors influencing accounting students under-performance: A case study in a Malaysian public university. International Journal of Education and Practice, 7(1), 41–53. https://doi.org/10.18488/journal.61.2019.71.41.53
- UNSW Sydney. (n.d.). ACCT2542 Corporate Financial Reporting and Analysis [Course handbook entry, undergraduate 2026]. https://www.handbook.unsw.edu.au/undergraduate/courses/2026/ACCT2542
- UNSW Sydney. (2018). ACCT2542 Corporate Financial Reporting and Analysis [Course handbook entry, undergraduate 2018, archived]. https://www.handbook.unsw.edu.au/undergraduate/courses/2018/ACCT2542
- Xin, C. W., & Talib, A. A. (2021). Ethics: Perceptions of Undergraduates in Singapore. Journal of Education for Business, 96(3), 156–166. https://doi.org/10.1080/08832323.2020.1784823
Bài viết này thuộc loạt bài MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: các chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về việc bạn đang ở đâu với ACCT2542.
Đặt lịch tư vấn miễn phí ▸