
◆ Kế toán và tài chính
ACCT3011 Reporting on Business Groups: ai trong tập đoàn?
Trả lời thẳng: ACCT3011 Reporting on Business Groups ở University of Sydney yêu cầu bạn quyết định bên nhận đầu tư nào thuộc báo cáo tập đoàn rồi lập báo cáo đó. Trang unit đã công khai nhưng trọng số đánh giá hiện hành thì chưa, nên các trọng số duy nhất tìm thấy trên mạng đến từ outline cũ của môn dưới tên cũ là Financial Accounting B.
Tìm kiếm cụm "acct3011 assignment" cho ACCT3011 Reporting on Business Groups trả về hai outline cũ của University of Sydney, một môn khác của Western Sydney dùng chung mã, một mục trong kho lưu trữ và một ghi chú học tập phải trả phí. Không kết quả nào có cấu trúc đánh giá hiện hành, một phép thử quyền kiểm soát được làm qua nhiều dữ kiện thay đổi, hay một bài hợp nhất có số. Hướng dẫn này lấp ba khoảng trống đó bằng trang unit, các outline cũ và năm nghiên cứu đã công bố, còn các ví dụ của MAAS được ghi rõ là minh hoạ.
◆ Câu hỏi 1 / 8 · Phần công khai
Phần nào của ACCT3011 Reporting on Business Groups đã công khai?
Trả lời thẳng: Trang unit xác nhận đây là môn đại học 6 credit point của Business School, tiên quyết là ACCT2011 và không có môn song hành, môn cấm học cùng hay kiến thức giả định. Môn được liệt kê ở Semester 1 và Semester 2 năm 2026. Trọng số đánh giá hiện hành không công khai vì outline nằm sau Canvas.
The University of Sydney (n.d.) nêu trên trang unit rằng sinh viên học lập báo cáo cho các đơn vị trong tập đoàn mà bên nhận đầu tư bị "controlled, significantly influenced, or jointly controlled". Phần mô tả gồm báo cáo hợp nhất với lợi thế thương mại, giao dịch nội bộ tập đoàn và lợi ích cổ đông không kiểm soát, rồi đến phương pháp vốn chủ sở hữu, thuyết minh bộ phận, thuyết minh bên liên quan, quy đổi ngoại tệ và công cụ tài chính phức tạp. Trang liệt kê sáu learning outcome. Outcome 2 yêu cầu bạn đánh giá có phê phán xem chỉ riêng các con số kế toán có cho một bức tranh trung thực và hợp lý hay không, còn outcome 3 yêu cầu vận dụng phán đoán nghề nghiệp, nên một đáp án đúng số nhưng không có lập luận không phải là đích đến.
Hãy cẩn thận với mã môn. Handbook của Western Sydney University có một ACCT3011 mang tên "The Accountant as a Consultant", là một môn khác. Các trang của Sydney cho năm 2020 và 2021 mang tên cũ là Financial Accounting B. Semester 1 và 2 năm 2027 hiện trên trang với dòng "Outline unavailable". Nếu một nguồn không nêu University of Sydney và ngày tháng, hãy coi trọng số và bài tập của nó là chưa kiểm chứng.
◆ Câu hỏi 2 / 8 · Outline cũ
Các outline cũ của Financial Accounting B chấm những gì?
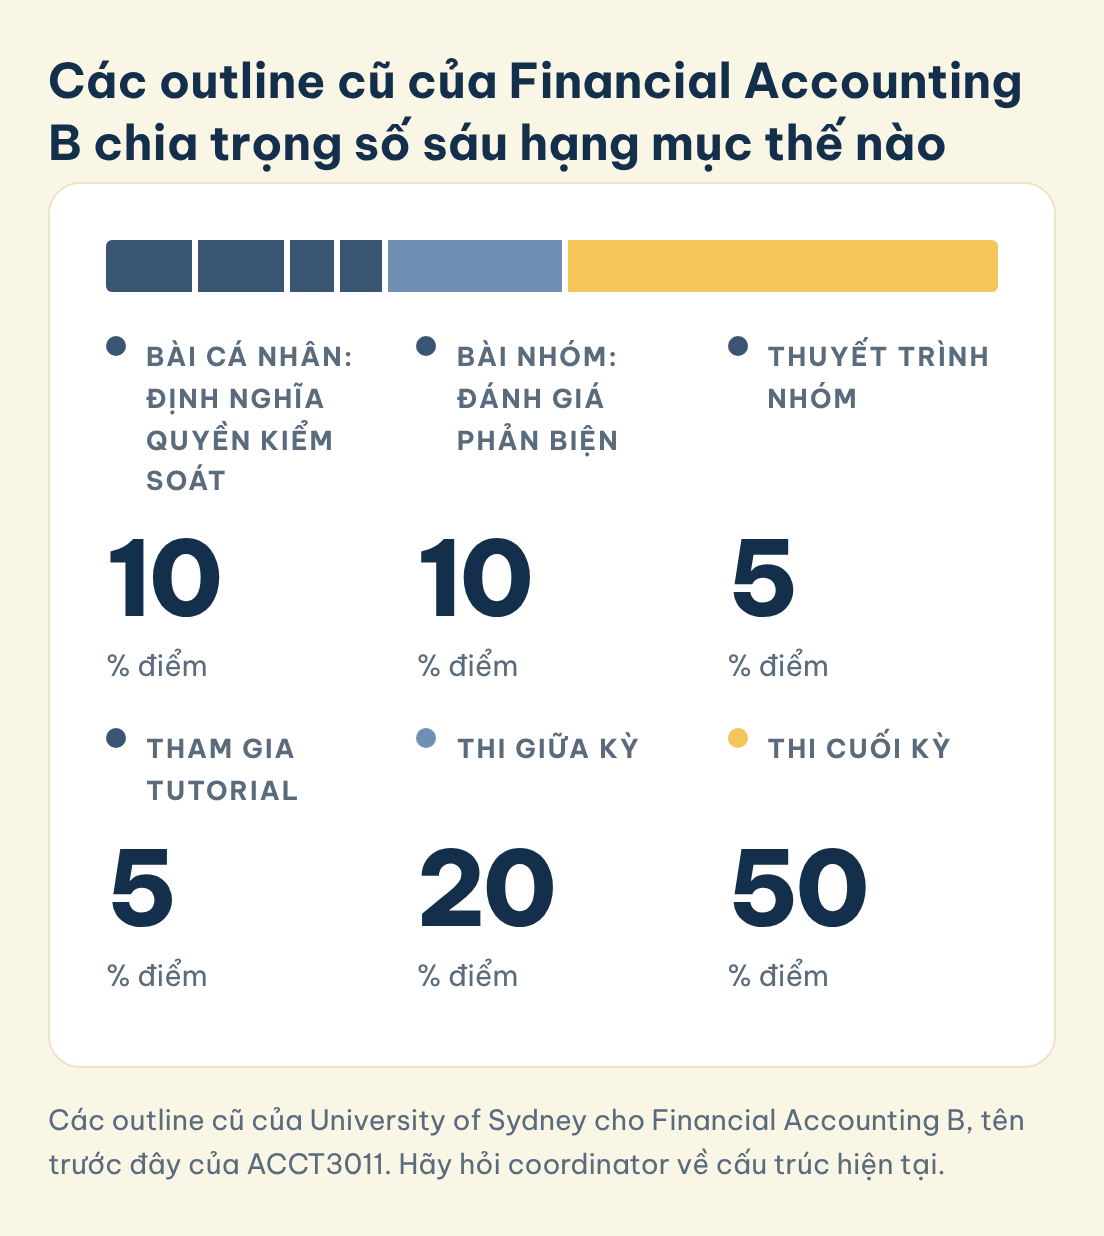
Trả lời thẳng: Các outline 2020 và 2021, viết khi môn còn tên Financial Accounting B, chia 100% cho sáu mục, trong đó bài thi cuối kỳ chiếm 50% với ngưỡng bắt buộc 45%. Đây là outline cũ và tên môn cũ, không phải cấu trúc hiện hành, nên chỉ dùng chúng để biết các loại bài tập.
Các outline cũ của Financial Accounting B chia trọng số sáu hạng mục thế nào
Đây là trọng số trong outline cũ dưới tên đầu tiên của môn, không phải trọng số hiện tại của ACCT3011. Phần màu vàng là bài thi cuối kỳ, phần màu xanh dương là bài thi giữa kỳ.
Bài cá nhân: định nghĩa quyền kiểm soát
10
% điểm
Bài nhóm: đánh giá phản biện
10
% điểm
Thuyết trình nhóm
5
% điểm
Tham gia tutorial
5
% điểm
Thi giữa kỳ
20
% điểm
Thi cuối kỳ
50
% điểm
Lưu hình này
| Mục (outline cũ) | Trọng số |
|---|---|
| Bài cá nhân: định nghĩa quyền kiểm soát | 10% |
| Bài nhóm: đánh giá phê phán một vấn đề báo cáo tài chính gần đây | 10% |
| Thuyết trình nhóm | 5% |
| Tham gia tutorial | 5% |
| Thi giữa kỳ: đóng sách, hợp nhất kỹ thuật tới tuần 5 | 20% |
| Thi cuối kỳ: hurdle task, tối thiểu 45% theo outline | 50% |
Nguồn: outline môn ACCT3011 của University of Sydney, Semester 2 năm 2020 và 2021, đọc ngày 2026-10-31. Nội dung giống hệt nhau ở cả hai năm.
Sáu trọng số cộng lại bằng 100%. Có hai điểm đáng chú ý. Bài viết đầu tiên là về định nghĩa quyền kiểm soát, chính là câu hỏi nằm ở đầu mọi bài hợp nhất. Và bài nhóm yêu cầu đánh giá phê phán một vấn đề báo cáo tài chính gần đây, khớp với việc môn hiện nay chú trọng phán đoán nghề nghiệp và câu hỏi liệu chỉ các con số có cho bức tranh trung thực và hợp lý hay không. Cấu trúc hiện hành có thể khác, nên hãy hỏi người phụ trách môn bài nào còn giữ lại và ngưỡng bắt buộc được đặt ra sao.
◆ Câu hỏi 3 / 8 · Vì sao khó
Vì sao sinh viên thấy ACCT3011 Reporting on Business Groups khó đến vậy?
Trả lời thẳng: Các nghiên cứu đã công bố cùng cho rằng khó khăn nằm ở khái niệm. Schonfeldt và cộng sự (2026) xác định bốn threshold concept, và Schonfeldt và cộng sự (2020) dùng các buổi nói to khi nghĩ (think-aloud) để nghe sinh viên vướng ở đâu. Điểm chung là sinh viên dựa vào các bước học thuộc khi ý niệm về quyền kiểm soát chưa rõ.
Schonfeldt và cộng sự (2026) kết hợp bằng chứng think-aloud của sinh viên, phỏng vấn giảng viên và phỏng vấn người trong ngành, rồi gọi tên bốn threshold concept: nhận diện tài sản và nợ phải trả, quyền kiểm soát, hợp nhất và thực thể kinh tế. Họ lưu ý rằng sinh viên thường chỉ nhìn vào tỉ lệ sở hữu đa số khi đánh giá quan hệ công ty mẹ và công ty con, và mô tả độ phức tạp của chủ đề thường làm sinh viên choáng ngợp, nhiều người phải dựa vào học thuộc để đối phó.
Schonfeldt và cộng sự (2020) ghi lại sinh viên nghĩ thành tiếng, và phần tóm tắt trình bày phương pháp này như cách để nghe chiến lược của chính sinh viên và thấy khái niệm, thuật ngữ hay bước nào của quá trình hợp nhất khiến sinh viên vướng.
Murphy và McCarthy (2010) mở bài giảng dạy của họ bằng một câu giản dị: "Teaching and learning accounting for consolidations is a challenging endeavor" (Murphy & McCarthy, 2010). Vật lộn là chuyện bình thường. Phản ứng hữu ích là tìm ra bạn đang thiếu khái niệm nào trong bốn khái niệm trên, và hai mục kế tiếp cho bạn một phép thử cho hai trong số đó.
◆ Câu hỏi 4 / 8 · Quyền kiểm soát
Chỉ một dữ kiện thay đổi có đảo ngược quyết định về quyền kiểm soát không?
Trả lời thẳng: Có. Quyền kiểm soát phụ thuộc vào quyền lực, mức tiếp xúc với lợi ích biến đổi và khả năng dùng quyền lực để tác động lên các lợi ích đó, nên một dữ kiện thêm vào có thể đảo kết luận. Trong ví dụ của MAAS, cùng khoản sở hữu 45% chuyển từ phương pháp vốn chủ sở hữu sang hợp nhất khi thêm quyền bổ nhiệm hội đồng quản trị.
Phép thử của chuẩn mực, nằm ở đoạn 6 của AASB 10 và được Schonfeldt và cộng sự (2026) bàn tới, là nhà đầu tư kiểm soát bên được đầu tư khi chịu rủi ro hoặc có quyền hưởng lợi ích biến đổi từ việc tham gia và có thể tác động lên các lợi ích đó thông qua quyền lực của mình. Hãy đọc lại chính AASB 10 trước khi trích. Các tình huống dưới đây do MAAS tự đặt để cho thấy logic.
| Tình huống | Dữ kiện | Kết luận có khả năng |
|---|---|---|
| A | P nắm 45% quyền biểu quyết ở S. 55% còn lại rải cho nhiều cổ đông, không ai trên 2%. | Chỉ riêng số phiếu chưa đủ kết luận về quyền lực. Hãy đánh giá xem việc 55% còn lại bị phân tán có cho P quyền lực trên thực tế hay không, và tìm thêm bằng chứng khác. |
| B | Như A, nhưng thoả thuận cổ đông cho P bổ nhiệm 5 trong 9 thành viên hội đồng quản trị của S. | P có quyền lực đối với các hoạt động liên quan và chịu lợi ích biến đổi qua cổ tức, nên hợp nhất. |
| C | P nắm 60% số phiếu, nhưng một bên cho vay có quyền hợp đồng phê duyệt ngân sách của S và mọi vụ bán tài sản. | Đa số phiếu chưa đủ kết luận. Hãy xét P còn chỉ đạo được các hoạt động liên quan hay không. |
Nguồn: ví dụ minh hoạ của MAAS, 2026-10-31. Các dữ kiện là giả định.
Với ACCT3011 Reporting on Business Groups, bài học trùng với điều Schonfeldt và cộng sự (2026) ghi nhận: chỉ nhìn sở hữu đa số là phép thử sai. Hãy gắn mỗi dữ kiện của tình huống vào một trong ba yếu tố.
◆ Câu hỏi 5 / 8 · Bài hợp nhất mẫu
Một bài hợp nhất có lợi ích cổ đông không kiểm soát và lợi nhuận chưa thực hiện trông thế nào?
Trả lời thẳng: Trong ví dụ của MAAS bên dưới, P mua 80% của S với giá 800.000. Lợi thế thương mại là 80.000 khi lợi ích cổ đông không kiểm soát được đo theo phần tài sản thuần, và 90.000 khi đo theo giá trị hợp lý 190.000. Khoản lợi nhuận ngược dòng 12.000 còn nằm trong hàng tồn kho sau đó làm giảm lợi ích cổ đông không kiểm soát 2.400.
Ví dụ bên dưới là minh hoạ của MAAS và bỏ qua thuế. P mua 80% của S bằng 800.000 tiền mặt. S có tài sản thuần xác định được là 900.000 theo giá trị hợp lý vào ngày mua. Lợi thế thương mại và lợi ích cổ đông không kiểm soát được dựng thành bảng tính trước, rồi mới loại trừ giao dịch bán nội bộ.
| Bước | Cách tính | Kết quả |
|---|---|---|
| NCI theo phần tài sản thuần | 20% x 900.000 | 180.000 |
| Lợi thế thương mại (một phần) | 800.000 + 180.000 - 900.000 | 80.000 |
| Lợi thế thương mại (toàn phần), NCI theo giá trị hợp lý 190.000 | 800.000 + 190.000 - 900.000 | 90.000 |
| Lợi nhuận chưa thực hiện trong hàng tồn kho | S bán cho P giá 100.000, giá vốn 70.000, P còn giữ 40% | 40% x 30.000 = 12.000 |
| Phần lợi nhuận của S thuộc NCI, trước điều chỉnh | 20% x 150.000 | 30.000 |
| Phần của NCI sau khi loại trừ 12.000 | 20% x (150.000 - 12.000) | 27.600 |
Nguồn: ví dụ MAAS tính tay ngày 2026-10-31. Hãy đối chiếu cách xử lý với bài giảng và chuẩn mực.
Bước dễ bị bỏ sót là bước cuối. Vì S là bên bán, 12.000 bị trừ khỏi lợi nhuận của S trước khi chia, nên lợi ích cổ đông không kiểm soát giảm thêm 2.400 cùng với tập đoàn. Nếu P là bên bán thì khoản loại trừ đổ trọn vào công ty mẹ. Xem thêm cách ACCT3563 Issues in Financial Reporting xử lý việc chọn giữa hai phương pháp lợi thế thương mại.
◆ Câu hỏi 6 / 8 · Phương pháp mẫu
Phương pháp có lời giải mẫu có hơn học thuộc trong hợp nhất không?
Trả lời thẳng: Bằng chứng cho thấy một phương pháp có cấu trúc giúp ích. Một nghiên cứu ngẫu nhiên hoá trong lớp học của Hsiao và Han (2021) thấy cách tiếp cận mới với giao dịch nội bộ tập đoàn hiệu quả hơn cách truyền thống. Dong và cộng sự (2019) gắn cách học chiều sâu với thành tích thi tốt hơn ở sinh viên ACCA Trung Quốc.
Hsiao và Han (2021) báo cáo một nghiên cứu ngẫu nhiên hoá trong lớp kế toán nâng cao, trong đó cách tiếp cận mới với giao dịch nội bộ tập đoàn tỏ ra hiệu quả hơn cách truyền thống.
Dong và cộng sự (2019) khảo sát sinh viên đại học Trung Quốc đăng ký ACCA và kết luận rằng "the deep approach contributes to better learning performance in ACCA's global exams at both the fundamentals and professional levels" (Dong et al., 2019). Cả hai nghiên cứu đều không nói về Sydney, nên hãy đọc chúng như bằng chứng về phương pháp chứ không phải về môn này. Với ACCT3011 Reporting on Business Groups, bước thực tế là tự làm lại một ví dụ mẫu với số khác và giải thích mỗi dòng bằng một câu. Đó là thói quen mà môn capstone ACCT3600 Accounting and Auditing in Practice xây tiếp lên.
◆ Câu hỏi 7 / 8 · Số liệu luyện tập
Các nghiên cứu đã đo được gì về cách luyện tập trong ACCT3011 Reporting on Business Groups?
Trả lời thẳng: Tự thực hành bằng tay cho điểm cao hơn đọc đáp án mẫu trong một lớp chia ngẫu nhiên, với điểm quiz trung bình 58,0% so với 52,7%. Cách học chiều sâu và việc dùng tiêu chí chấm một cách tự tin cũng đi cùng kết quả tốt hơn. Không mẫu nào ở Sydney, nên hãy đọc mỗi con số như bằng chứng về phương pháp, không phải về môn này.
| Nghiên cứu | Mẫu và bối cảnh | Phát hiện có số | Áp dụng cho bài của bạn |
|---|---|---|---|
| Hsiao và Han (2021) | Các lớp chia ngẫu nhiên trong môn kế toán nâng cao, trường tư Hoa Kỳ, 137 điểm quiz và 142 phản hồi khảo sát | Trung bình 58,0% với cách tự định khoản so với 52,7% cách truyền thống, có ý nghĩa ở mức 0,01. Trong khảo sát, 81% đồng ý nó cho thấy mỗi pháp nhân ghi nhận doanh thu ra sao, 79% đồng ý ở số tổng hợp và 74% ở số hợp nhất (nguồn) | Tự định khoản các bút toán nội bộ trước |
| Dong và cộng sự (2019) | 402 sinh viên đại học Trung Quốc đăng ký ACCA | Cách học chiều sâu đi cùng kết quả thi ACCA tốt hơn (nguồn) | Viết ra vì sao phải làm mỗi bút toán điều chỉnh |
| Schonfeldt và cộng sự (2026) | Think-aloud cùng phỏng vấn 6 giảng viên và người trong ngành | 4 threshold concept, sau khi nghiên cứu trước chỉ ra 20 điểm khó (nguồn) | Đánh dấu khái niệm nào trong bốn bạn chưa tự giải thích được |
| Mountain và cộng sự (2023) | 3 học phần bậc honours, 483 sinh viên và 9 giảng viên | Sự tự tin và mức hài lòng với bài đánh giá tăng có ý nghĩa, bằng chứng về kết quả tốt hơn thì hạn chế (nguồn) | Đọc tiêu chí giúp bớt lo, luyện tập mới ra điểm |
Nguồn: phần tóm tắt của bốn nghiên cứu trong bảng, số liệu như được báo cáo, đọc ngày 2026-11-02.
Mức chênh của Hsiao và Han (2021) là 5,3 điểm phần trăm trong lớp của một giảng viên. Đó là lời thúc đẩy bạn tự viết bút toán, không phải lời hứa về điểm của bạn.
◆ Câu hỏi 8 / 8 · Số liệu sẵn sàng
Các nghiên cứu đã đo được gì về mức sẵn sàng và ngôn ngữ trong ACCT3011 Reporting on Business Groups?
Trả lời thẳng: Chuyên cần và mức sẵn sàng đi cùng kết quả ở các môn như ACCT3011 Reporting on Business Groups, còn ngôn ngữ chủ yếu lộ ra ở bài viết. Ở 83 sinh viên đã trượt, trình độ tiếng Anh không có ý nghĩa, nhưng trong 2850 điểm IFRS thì kết quả bài luận có khác biệt. Hãy xem mỗi kết quả là bối cảnh từ một trường khác.
| Nghiên cứu | Mẫu và bối cảnh | Phát hiện có số | Áp dụng cho bài của bạn |
|---|---|---|---|
| Shaffee và cộng sự (2019) | 83 sinh viên năm cuối ở Malaysia đã trượt môn báo cáo tài chính nâng cao ít nhất một lần | Chuyên cần, hoạt động ngoại khoá và kinh nghiệm thực tập liên quan tới kết quả kém, trình độ tiếng Anh thì không có ý nghĩa (nguồn) | Giữ chuyên cần và thời gian luyện đều mỗi tuần |
| Septriana và Fuad (2020) | 65 sinh viên chọn từ 184 sinh viên học kỳ thứ bảy, năm 2019 | Chỉ mức sẵn sàng học tập ảnh hưởng tới hiểu biết về IFRS (nguồn) | Tự làm bảng tính tuần trước rồi mới đến tutorial |
| Alanzi và Alfraih (2017) | 89 sinh viên kế toán tại một trường kinh doanh ở Kuwait, năm 2015 | Kiến thức tích luỹ ảnh hưởng có ý nghĩa tới kết quả kế toán chi phí (nguồn) | Ôn sớm điều kiện tiên quyết ACCT2011 |
| King và cộng sự (2021) | Điểm của 2850 sinh viên trong một học phần IFRS | Sinh viên có nền tảng tiếng Anh làm câu hỏi luận tốt hơn, câu hỏi tính toán không khác biệt đáng kể (nguồn) | Tập giải thích một cách xử lý bằng câu đầy đủ |
Nguồn: bản ghi của bốn nghiên cứu trong bảng, số liệu như ở đó, đọc ngày 2026-11-02.
Hai kết quả về ngôn ngữ trông trái chiều. Một nghiên cứu xét sinh viên đã trượt môn báo cáo, nghiên cứu kia so sánh điểm trong một học phần IFRS, nên ngôn ngữ có thể lộ ra ở bài viết dài hơn là ở phần tính toán. Đó là giả thuyết, không phải phát hiện.
Câu hỏi thường gặp
ACCT3011 có phải cùng một môn với Financial Accounting B không?
Các trang của University of Sydney cho năm 2020 và 2021 đặt môn dưới tên cũ Financial Accounting B. Nội dung chồng lấn.
Trọng số đánh giá hiện hành của ACCT3011 là bao nhiêu?
Chúng không công khai trên trang unit vì outline nằm sau Canvas. Hãy lấy từ outline của học kỳ bạn học.
Sở hữu trên 50% số phiếu có nghĩa là tôi phải hợp nhất không?
Không tự động. Schonfeldt và cộng sự (2026) ghi nhận sinh viên thường chỉ nhìn sở hữu đa số. Hãy xét quyền lực, lợi ích biến đổi và mối liên hệ giữa hai yếu tố đó.
Lợi ích cổ đông không kiểm soát 20% có bị ảnh hưởng bởi lợi nhuận chưa thực hiện không?
Có khi công ty con là bên bán. Trong ví dụ của MAAS, khoản loại trừ 12.000 làm phần lợi nhuận của NCI giảm từ 30.000 xuống 27.600.
Gia sư có lập bài hợp nhất giúp tôi được không?
Không. Gia sư có thể giải thích khái niệm và đọc phần làm của chính bạn, còn bạn tự lập các bảng tính và viết phán đoán.
Cùng một mentor đi qua ACCT3011 Reporting on Business Groups
Nếu bạn muốn có người đọc thứ hai trước khi nộp, dịch vụ hỗ trợ essay và assignment ghép bạn với một chuyên gia đọc các bảng tính và lập luận do chính bạn viết, rồi đánh dấu chỗ người chấm có thể hỏi "dữ kiện nào làm thực thể này bị kiểm soát?". Bạn thoả thuận phạm vi ngay từ đầu, bạn giữ quyền sở hữu mọi phán đoán, và không có lời hứa nào về kết quả.
Hãy mang đề bài, danh sách kiểm về quyền kiểm soát và bảng lợi thế thương mại nháp của bạn. Chuyên gia đối chiếu từng con số với dữ kiện trong tình huống và hỏi vì sao bạn chọn phương pháp này cho lợi ích cổ đông không kiểm soát thay vì phương pháp kia, nhưng không lập bảng tính hay viết đáp án thay bạn. Gửi bài sớm hơn hạn nộp ít nhất một tuần còn đủ thời gian sửa một quyết định về kiểm soát, vì nó làm đổi mọi con số phía sau. Với ACCT3011 Reporting on Business Groups điều này càng quan trọng hơn ở phần lớn các môn khác, vì một phán đoán sai về một bên nhận đầu tư sẽ kéo theo lợi thế thương mại, lợi ích cổ đông không kiểm soát và mọi bút toán loại trừ sau đó.
Bài liên quan
Các hướng dẫn này nói về những môn kế toán và báo cáo đứng gần ACCT3011 Reporting on Business Groups trong chương trình cử nhân kinh doanh. Mỗi bài viết cho một môn, nên hãy chọn bài khớp với đề của bạn và đọc các nguồn nó trích trước khi mượn cách làm của nó. Các môn báo cáo trùng nhau về thuật ngữ nhưng không trùng về cách đánh giá, nên luôn đối chiếu bài tập với trang unit hoặc outline của trường bạn trước khi dựa vào lời khuyên viết cho trường khác.
- ACCT2542 Corporate Financial Reporting and Analysis: môn báo cáo của UNSW đứng trước kế toán tập đoàn ở nhiều chương trình, hữu ích để ôn lại cách lập báo cáo của một thực thể trước khi gộp nhiều thực thể.
- ACCT3563 Issues in Financial Reporting and Analysis: các vấn đề phê phán trong báo cáo, khớp với kiểu đánh giá phê phán của bài nhóm cũ và cho thấy người chấm thưởng cho một quan điểm có lập luận về lựa chọn báo cáo.
- ACCT3600 Accounting and Auditing in Practice: môn capstone mà ACCT3011 dẫn vào, nơi các phán đoán báo cáo tập đoàn bạn luyện ở đây được áp dụng trong bối cảnh thực hành.
References
- Alanzi, K. A., & Alfraih, M. M. (2017). Does Accumulated Knowledge Impact Academic Performance in Cost Accounting?. Journal of International Education in Business, 10(01), 2–11. https://doi.org/10.1108/jieb-08-2016-0019
- Dong, N., Bai, M., Zhang, H., & Zhang, J. (2019). Approaches to learning IFRS by Chinese accounting students. Journal of Accounting Education, 48, 1-11. https://doi.org/10.1016/j.jaccedu.2019.04.002
- Hsiao, D., & Han, L. (2021). Give one a fish or teach one to fish: An exploration on intra-entity transfers. Journal of Applied Business and Economics, 23(6). https://doi.org/10.33423/jabe.v23i6.4645
- King, R., Blayney, P., & Sweller, J. (2021). How language background impacts learners studying International Financial Reporting Standards: a cognitive load theory perspective. Accounting Education, 30(5), 439–450. https://doi.org/10.1080/09639284.2021.1930562
- Mountain, K., Teviotdale, W., Duxbury, J., & Oldroyd, J. (2023). Are They Taking Action? Accounting Undergraduates' Engagement with Assessment Criteria and Self-Regulation Development. Accounting Education, 32(1), 34–60. https://doi.org/10.1080/09639284.2022.2030240
- Murphy, E. A., & McCarthy, M. A. (2010). Teaching consolidations accounting: An approach to easing the challenge. American Journal of Business Education, 3(11). https://doi.org/10.19030/ajbe.v3i11.68
- Schonfeldt, N., Hancock, P., & Birt, J. (2020). Consolidating the student voice using think aloud protocols. Journal of Accounting Education, 53, Article 100683. https://doi.org/10.1016/j.jaccedu.2020.100683
- Schonfeldt, N., Hancock, P., & Birt, J. L. (2026). Threshold concepts in the preparation of consolidated financial statements. Accounting & Finance, 66(2), 1833-1846. https://doi.org/10.1111/acfi.70163
- Septriana, I., & Fuad (2020). Factors Affecting the Understanding of IFRS in Accounting Students. International Journal of Higher Education, 9(4), 302. https://doi.org/10.5430/ijhe.v9n4p302
- Shaffee, N. S., Ahmad, E. M., Idris, S. I. Z. S., Ismail, R. F., & Ghani, E. K. (2019). Factors influencing accounting students under-performance: A case study in a Malaysian public university. International Journal of Education and Practice, 7(1), 41–53. https://doi.org/10.18488/journal.61.2019.71.41.53
- The University of Sydney. (n.d.). ACCT3011 Reporting on Business Groups [Unit of study page]. https://www.sydney.edu.au/units/ACCT3011
Bài viết này thuộc chuỗi MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không làm bài đánh giá thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về việc bạn đang ở đâu với ACCT3011.
Đặt lịch tư vấn miễn phí ▸