
◆ Kế toán và tài chính
ACCT3563 Issues in Financial Reporting and Analysis ở UNSW
Trả lời thẳng: ACCT3563 Issues in Financial Reporting and Analysis là môn 6 unit of credit của UNSW, và handbook 2026 chia điểm thành 15% bài quiz, 10% tham gia tutorial, 25% bài tập nhóm và 50% bài thi cuối kỳ. Phần lớn trọng số thưởng cho khả năng phán đoán về đo lường và ghi nhận, nên hãy chuẩn bị những lập luận bảo vệ được chứ không chỉ những bút toán hạch toán được.
Mục handbook năm 2026 của UNSW liệt kê sáu course learning outcome (CLO), và outcome đầu tiên yêu cầu sinh viên "Describe alternative theories that explain accounting practices". King và cộng sự (2021) phân tích điểm của 2850 sinh viên trong một môn học về IFRS và thấy những người có nền tảng tiếng Anh làm bài luận tốt hơn, điều này quan trọng với một môn xây dựng trên lập luận. Nhiều ghi chú ôn tập cũ vẫn mô tả môn này bằng câu chữ của handbook năm 2017, trong khi mục hiện hành viết khác. Vì vậy bài này bàn ba việc: mục năm 2026 thực sự nói gì, cách biến một vấn đề đo lường thành lập luận bảo vệ được, và nghiên cứu cho biết gì về bài viết trong kế toán.
◆ Câu hỏi 1 / 7 · Môn học
ACCT3563 Issues in Financial Reporting and Analysis ở UNSW là môn gì?
Trả lời thẳng: ACCT3563 Issues in Financial Reporting and Analysis là môn đại học 6 unit of credit do School of Accounting, Auditing and Taxation thuộc UNSW Business School phụ trách. Handbook 2026 ghi môn mở ở Term 1 và Term 3 tại cơ sở Sydney, với ACCT2542 là môn tiên quyết và 3 giờ tiếp xúc.
Phần mô tả năm 2026 mở đầu bằng một câu hỏi về định hướng nghề nghiệp. UNSW Sydney (n.d.) viết: "Aspiring to become a CFO, audit partner, professional investor, or accredited accountant?" Mô tả cũng nêu financial instruments và leases trong các mảng được học. Điều đó khác với trang handbook năm 2017 đã lưu trữ, vốn gọi môn này là "the final course in financial accounting". Mục năm 2026 không còn dùng câu ấy, nên đừng tin một bài blog hay diễn đàn còn nhắc lại nó.
Môn tiên quyết cho biết môn học giả định bạn đã có gì. ACCT2542 là môn báo cáo tài chính doanh nghiệp, nên cơ chế hợp nhất báo cáo và các quy tắc ghi nhận được coi là đã biết. Bài hướng dẫn ACCT2542 của chúng tôi bàn về phần nền tảng đó. Ai mới làm quen có thể đọc nhanh các trang Wikipedia về financial instruments và leases trước buổi giảng đầu tiên.
| Hạng mục | Giá trị trong handbook 2026 |
|---|---|
| Tín chỉ | 6 unit of credit |
| Bậc học | Đại học |
| Khoa | School of Accounting, Auditing and Taxation |
| Kỳ mở | Term 1 và Term 3, Sydney |
| Môn tiên quyết | ACCT2542 |
| Giờ tiếp xúc | 3 |
Nguồn: UNSW Handbook, mục ACCT3563 năm 2026, đọc ngày 2026-11-01.
◆ Câu hỏi 2 / 7 · Đánh giá
ACCT3563 được đánh giá thế nào, điểm nằm ở đâu?
Trả lời thẳng: Handbook 2026 liệt kê bốn bài đánh giá: quiz 15%, tham gia tutorial 10%, bài tập nhóm 25% và bài thi cuối kỳ 50%. Riêng bài thi đã bằng ba bài còn lại cộng lại, nên phần lớn giờ ôn của bạn nên dành cho định dạng của bài thi, còn bài tập nhóm chỉ chiếm một phần tư số điểm.
Trọng số bốn bài đánh giá ACCT3563 theo handbook 2026
Bài màu vàng, bài thi cuối kỳ, chiếm một nửa số điểm.
Quiz
15
% số điểm
Tham gia tutorial
10
% số điểm
Bài tập nhóm
25
% số điểm
Bài thi cuối kỳ
50
% số điểm
Lưu hình này
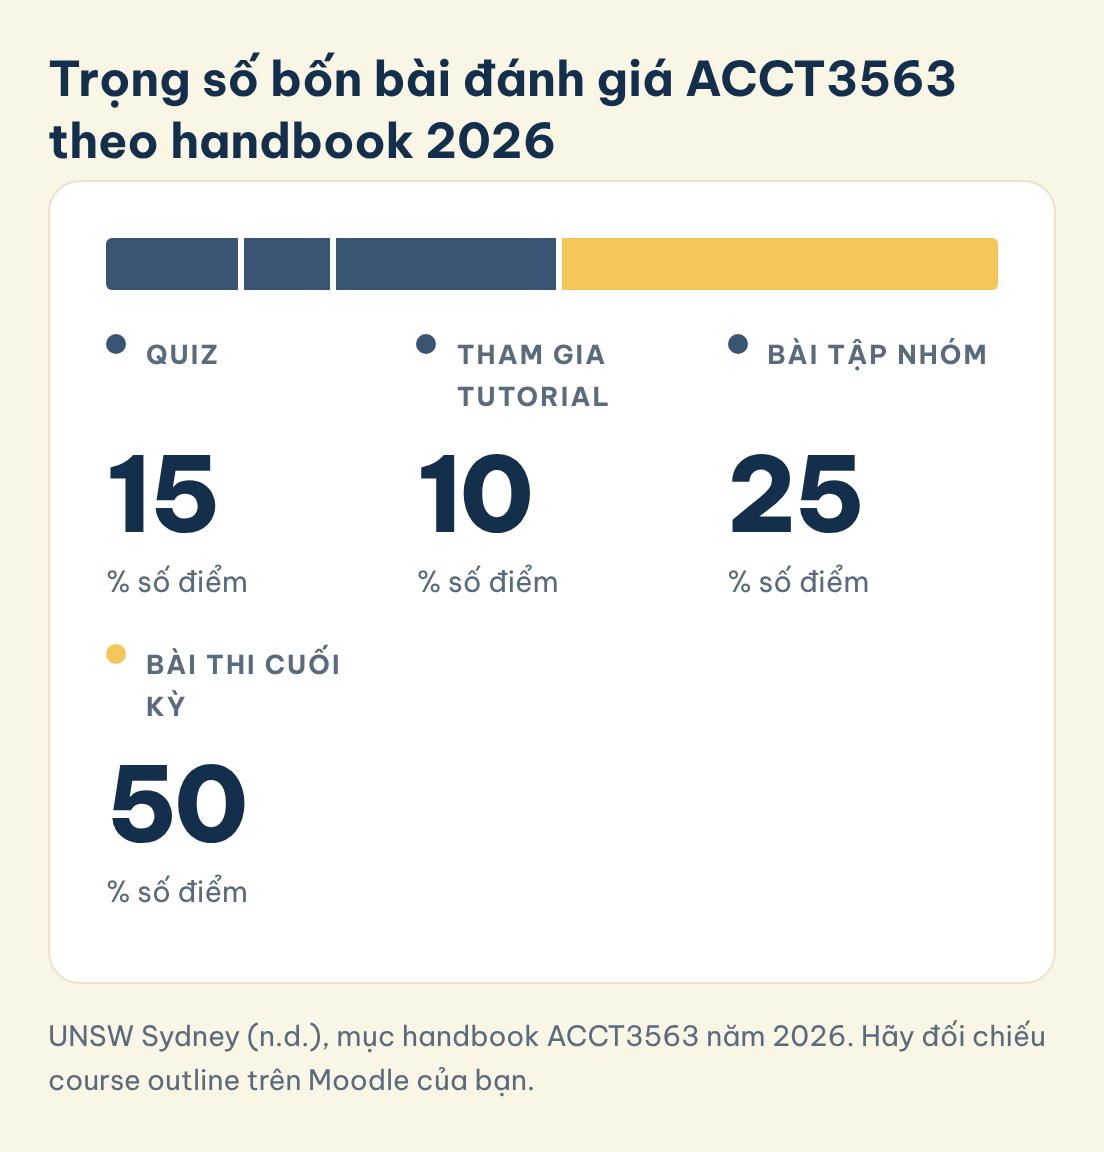
Cộng các trọng số lại sẽ ra 100%, bài thi chiếm một nửa còn ba bài trong kỳ chia nhau nửa kia. Quiz, tham gia tutorial và bài thi cộng lại chiếm 75%, và cả ba đều thưởng cho việc học đều đặn mỗi tuần hơn là một cú nước rút muộn. Sinh viên coi bài tập nhóm là sự kiện chính là đang dồn sức vào nơi chỉ có một phần tư số điểm. Handbook không nêu ngày nộp, giới hạn số chữ hay thời lượng bài thi, nên hãy lấy các thông tin đó từ course outline trên Moodle của kỳ bạn học.
Các learning outcome cho thấy mỗi bài đang kiểm tra điều gì. UNSW Sydney (n.d.) đặt ở CLO2 yêu cầu "Evaluate measurement issues, for example, fair value versus historical cost", ở CLO3 yêu cầu đưa ra phán đoán về đo lường và ghi nhận, và ở CLO4 yêu cầu "Communicate clearly to a professional standard appropriate to an audience of senior accounting executives". Outcome cuối này dễ bị bỏ qua. Một bài viết gửi cho người chấm đã thuộc chuẩn mực đọc khác hẳn bài viết gửi cho một giám đốc điều hành cấp cao cần một khuyến nghị ngay trong hai câu đầu.
Cách lập kế hoạch thực tế là ghi từng CLO cạnh phần ghi chú và viết một câu mô tả bài tốt cho CLO đó trông ra sao. Nếu bạn không viết được câu ấy cho CLO6, vốn nói về "current controversial trends in financial accounting" theo UNSW Sydney (n.d.), thì đó chính là khoảng trống cần học. Bài hướng dẫn ACCT4104 cho thấy một môn kế toán nâng cao ở Hong Kong chia điểm khác ra sao.
◆ Câu hỏi 3 / 7 · Fair value và cost
Làm sao lập luận về một vấn đề đo lường như fair value so với historical cost?
Trả lời thẳng: Hãy áp dụng định nghĩa hoặc tiêu chí ghi nhận trung thực, tìm điểm mà nó thôi cho ra một đáp án rõ ràng, lập luận cho phía đối lập mạnh nhất, rồi mới nêu quan điểm. Mỗi bước nên có một đoạn riêng, kèm một ghi chú ngắn về bằng chứng nào có thể khiến bạn đổi ý.
Năm bước này quan trọng vì một câu hỏi về đo lường hiếm khi có một con số đúng duy nhất. Historical cost kiểm chứng được, còn fair value cập nhật hơn, và CLO2 yêu cầu bạn cân nhắc cả hai chứ không chọn một theo thói quen. Ví dụ dưới đây do MAAS viết để minh hoạ cách lập luận, không phải một tình huống của UNSW.
| Cơ sở đo lường | Giá trị ghi sổ của một tài sản | Con số phục vụ ai |
|---|---|---|
| Historical cost | 100 | Bên cho vay muốn biết số tiền thực sự đã trả |
| Fair value | 140 | Nhà đầu tư muốn đánh giá tài sản có thể sinh lời bao nhiêu hiện nay |
| Chênh lệch | 40 | Khoản lãi mà fair value ghi nhận còn cost thì không |
Nguồn: ví dụ giảng dạy của MAAS với số liệu giả định, 2026-11-01.
Hãy luyện trên 3 bài ngắn, mỗi bài 400 đến 500 chữ. Một bài yếu nói fair value tốt hơn vì phù hợp hơn rồi dừng lại ở đó. Một bài mạnh hỏi con số 40 đại diện cho điều gì, nó đã được thực hiện chưa, và người đọc mất gì nếu con số dựa trên một ước tính. Quan điểm cuối cùng vẫn có thể nghiêng về fair value, nhưng người chấm thấy phản biện đã được thử. Đó cũng là cách thể hiện phán đoán ở CLO3, vì lý lẽ hiện ra trên trang giấy.
◆ Câu hỏi 4 / 7 · Câu hỏi dạng luận
Nền tảng ngôn ngữ có ảnh hưởng đến kết quả ở câu hỏi dạng luận trong kế toán không?
Trả lời thẳng: Có thể, theo một nghiên cứu trên môn IFRS. King và cộng sự (2021) thấy nhóm sinh viên có nền tảng tiếng Anh viết câu hỏi luận tốt hơn, trong khi ở phần tính toán không có khác biệt đáng kể. Umar và Olowo (2024) phỏng vấn giảng viên và nêu hai lý do thường gặp là vốn từ hạn chế và thói quen học thuộc các bước.
King và cộng sự (2021) thu điểm của 2850 sinh viên và so sánh câu hỏi luận với câu hỏi tính toán trong nghiên cứu của họ, ghi nhận không có khác biệt đáng kể giữa các nền tảng ngôn ngữ ở phần tính toán. Với ACCT3563, cách đọc hữu ích là thực tế. Khi một nửa số điểm đến từ bài thi thưởng cho lập luận, việc luyện viết không phải xa xỉ đối với sinh viên có tiếng mẹ đẻ không phải tiếng Anh.
Umar và Olowo (2024) phỏng vấn giảng viên kế toán ở các trường đại học Malaysia, và phần tóm tắt không nêu số người tham gia. Theo phần tóm tắt đó, nhóm sinh viên này có vốn từ hạn chế, khó theo kịp các khái niệm cơ bản bằng tiếng Anh, và "shy away from theoretical aspects of accounting and only memorize formulas and steps which they regurgitate during examinations". Đây là lời kể của giảng viên ở một quốc gia khác, nên hãy xem nó là một giả thuyết về thói quen của chính bạn chứ không phải một phán quyết.
Một phép thử rẻ: đặt đồng hồ 20 phút, chọn một lý thuyết trong CLO1 và viết bốn câu giải thích cho một người bạn ngoài ngành kế toán, không dùng công thức nào. Lặp lại với 3 lý thuyết trong 14 ngày trước kỳ thi rồi so lần thử đầu với lần cuối. Nếu các câu ra chậm, nghĩa là việc học thuộc đang thay chỗ cho việc hiểu. Hãy lập một bảng từ nối dài một trang cho những từ mà lập luận cần, như "however", "provided that" và "in contrast", rồi dùng chúng trong các bài luyện tập.
◆ Câu hỏi 5 / 7 · Bài tập nhóm
Nhóm nên xử lý bài tập về các xu hướng gây tranh cãi như thế nào?
Trả lời thẳng: Hãy chọn quan điểm sớm, giao cho mỗi thành viên một phía lập luận để phản biện, và viết văn bản cuối bằng một giọng. CLO5 kỳ vọng sự cộng tác, và trọng số 25% cho phép nhóm dành thêm vài vòng rà soát nhưng không cho phép nộp một văn bản chắp vá.
UNSW Sydney (n.d.) đặt ở CLO5 yêu cầu sinh viên "Work collaboratively to complete a group assignment and class activities", còn CLO6 hướng nội dung về các xu hướng gây tranh cãi. Nhóm của bạn được giao xu hướng nào tuỳ vào kỳ học, nên hãy xác nhận danh sách đề tài trong outline. Nếu báo cáo bền vững nằm trong số đó, Stewart (2024) khảo sát 157 sinh viên kế toán tại một trường đại học công lập ở Mỹ và thấy sinh viên cho rằng giáo dục về bền vững có giá trị với sự nghiệp tương lai, dù nghiên cứu nhỏ và chỉ thực hiện ở một trường.
Cũng bài báo đó ghi nhận không có khác biệt đáng kể giữa thái độ của sinh viên nam và nữ, điều nhắc rằng nhóm không cần chia đề tài theo sở thích được giả định. Cách chia tốt hơn là theo vai trò: một thành viên viết khung áp dụng, một người dựng phía đối lập, một người kiểm từng con số với nguồn của nó, và một người biên tập cho người đọc là giám đốc điều hành cấp cao mà CLO4 mô tả.
Hãy họp hai buổi, mỗi buổi 30 phút, trước hạn nộp. Ở buổi đầu, thống nhất quan điểm và phản biện mạnh nhất. Ở buổi hai, đọc to toàn bộ bản nháp và đánh dấu mọi câu mà chỉ một thành viên bảo vệ được. Người chấm nhìn thấy đường nối giữa các giọng văn. Một môn liên quan đáng đọc về lập luận theo nhóm là ACCT3011 Reporting on Business Groups.
◆ Câu hỏi 6 / 7 · Số liệu chuẩn bị
Các nghiên cứu đã đo được gì về bài viết và cách chuẩn bị trong ACCT3563 Issues in Financial Reporting and Analysis?
Trả lời thẳng: Các nghiên cứu về sinh viên kế toán gắn con số với những thói quen mà môn này thưởng điểm. Trong 2850 điểm IFRS, sinh viên có nền tảng tiếng Anh làm bài luận tốt hơn nhưng phần tính toán thì không, còn ở 83 sinh viên đã trượt, trình độ tiếng Anh không có ý nghĩa. Hãy đọc chúng như bối cảnh từ các trường khác.
| Nghiên cứu | Mẫu và bối cảnh | Phát hiện có số | Áp dụng cho bài của bạn |
|---|---|---|---|
| King và cộng sự (2021) | Điểm của 2850 sinh viên trong một học phần IFRS | Sinh viên có nền tảng tiếng Anh làm câu hỏi luận tốt hơn, câu hỏi tính toán không khác biệt đáng kể (nguồn) | Tập viết lập luận ngắn, không chỉ bút toán |
| Shaffee và cộng sự (2019) | 83 sinh viên năm cuối ở Malaysia đã trượt môn báo cáo tài chính nâng cao ít nhất một lần | Chuyên cần, hoạt động ngoại khoá và kinh nghiệm thực tập liên quan tới kết quả kém, trình độ tiếng Anh không có ý nghĩa (nguồn) | Đừng chỉ đổ cho ngôn ngữ, hãy giữ nhịp luyện mỗi tuần |
| Septriana và Fuad (2020) | 65 sinh viên chọn từ 184 sinh viên học kỳ thứ bảy, năm 2019 | Chỉ mức sẵn sàng học tập ảnh hưởng tới hiểu biết về IFRS (nguồn) | Đọc CLO của tuần trước khi vào tutorial |
| Mountain và cộng sự (2023) | 3 học phần bậc honours, 483 sinh viên và 9 giảng viên | Sự tự tin và mức hài lòng với bài đánh giá tăng có ý nghĩa, bằng chứng về kết quả tốt hơn thì hạn chế (nguồn) | Biết tiêu chí là chưa đủ, viết nháp theo tiêu chí mới ra điểm |
Nguồn: bản ghi ERIC của bốn nghiên cứu trong bảng, số liệu như được báo cáo, đọc ngày 2026-11-02.
Hai kết quả về ngôn ngữ không mâu thuẫn nếu ngôn ngữ chỉ lộ ra ở bài viết dài mà không lộ ra ở phần tính toán. Cách đọc đó là giả thuyết, nên hãy tự kiểm trên các bài tập luyện ACCT3563 Issues in Financial Reporting and Analysis của bạn.
◆ Câu hỏi 7 / 7 · Số liệu giảng dạy
Các nghiên cứu đã đo được gì về việc dạy IFRS và chủ đề bền vững cho ACCT3563 Issues in Financial Reporting and Analysis?
Trả lời thẳng: Các nghiên cứu ở năm bối cảnh có cỡ mẫu từ 119 đến 212 và cho thấy mức phủ không đồng đều. Chuyên môn của giảng viên định hình việc dạy IFRS, thái độ với bền vững không chia theo giới, và sinh viên hào hứng với ESG hơn chương trình. Chúng giúp bạn lên kế hoạch cho chủ đề nhóm trong ACCT3563 Issues in Financial Reporting and Analysis.
| Nghiên cứu | Mẫu và bối cảnh | Phát hiện có số | Áp dụng cho bài của bạn |
|---|---|---|---|
| Al-Bukhrani và cộng sự (2023) | 119 giảng viên dạy kế toán bậc đại học tại một trường ở Yemen | Chuyên môn của giảng viên có tác động tích cực tới mục tiêu đưa IFRS vào giảng dạy (nguồn) | Đối chiếu danh sách CLO với điều giảng viên nhấn mạnh |
| Hoang (2025) | 198 giảng viên trong các chương trình kế toán ở Việt Nam | Các yếu tố được xét có tác động có ý nghĩa tới thời lượng dành cho IFRS (nguồn) | Xác nhận outline cho mỗi chuẩn mực bao nhiêu tuần |
| Stewart (2024) | 157 sinh viên kế toán tại một trường công Hoa Kỳ | Không có khác biệt giới có ý nghĩa về thái độ, và sinh viên thấy giáo dục bền vững có giá trị cho nghề nghiệp (nguồn) | Chia vai trong nhóm theo việc, không theo sở thích đoán trước |
| Hadi và Abdel-Razzaq (2024) | 132 sinh viên kế toán tại một trường đại học ở Ả Rập Xê Út | Không có khác biệt giữa thái độ nam và nữ, cũng không khác biệt giữa ba nhóm tuổi (nguồn) | Cùng bài học, chọn vai theo kỹ năng |
| Vu (2025) | 212 sinh viên được khảo sát, sau đó phỏng vấn 20 giảng viên | Sinh viên hào hứng với ESG trong khi nội dung chương trình vẫn mỏng và rời rạc (nguồn) | Chuẩn bị tự dựng nội dung bền vững ngoài bài giảng |
Nguồn: bản ghi ERIC của năm nghiên cứu nêu trên, số liệu như ở đó, đọc ngày 2026-11-02.
Câu hỏi thường gặp
ACCT3563 có còn được mô tả là môn cuối cùng của kế toán tài chính không?
Không. Câu đó đến từ trang handbook năm 2017 đã lưu trữ. Mục năm 2026 mở đầu bằng câu hỏi bạn có muốn trở thành CFO, audit partner, nhà đầu tư chuyên nghiệp hay kế toán được công nhận hay không.
Bài thi cuối kỳ của ACCT3563 chiếm bao nhiêu điểm?
Handbook 2026 ghi 50%. Quiz là 15%, tham gia tutorial 10% và bài tập nhóm 25%, nên bài thi bằng ba bài kia cộng lại.
Câu hỏi luận có gây bất lợi cho sinh viên học bằng ngôn ngữ thứ hai không?
Trong King và cộng sự (2021), sinh viên có nền tảng tiếng Anh làm câu hỏi luận tốt hơn, còn phần tính toán không khác biệt đáng kể. Luyện viết những lập luận ngắn là cách đáp lại trực tiếp.
Chỉ học thuộc công thức có đủ cho ACCT3563 không?
Không. CLO1 yêu cầu mô tả các lý thuyết thay thế và CLO2 yêu cầu đánh giá các vấn đề đo lường, còn Umar và Olowo (2024) mô tả những sinh viên học thuộc các bước và né lý thuyết.
Chuyên gia có thể viết bài tập nhóm hay bài thi thay tôi không?
Không. Chuyên gia MAAS đọc bản nháp của chính bạn và gợi ý những chỗ yếu, còn bạn giữ lập luận, câu chữ và mọi quyết định.
Người đọc thứ hai cho lập luận ACCT3563 của bạn
Nếu muốn có thêm một cặp mắt đọc lập luận trước hạn nộp, một chuyên gia MAAS có thể đọc bản nháp của bạn, đứng về phía đối lập và ép vào chỗ lập luận mỏng nhất. Buổi này diễn ra qua dịch vụ hỗ trợ coursework và assignment của chúng tôi, nơi bạn cùng thống nhất một dải điểm mục tiêu ngay từ đầu và vẫn là tác giả của mọi quan điểm.
Hãy mang đề bài, dàn ý của nhóm và danh sách CLO. Chuyên gia hỏi khung áp dụng của bạn thôi cho đáp án rõ ràng ở đâu và khuyến nghị của bạn có đọc được bởi một giám đốc điều hành cấp cao trong hai câu hay không, nhưng không viết các đoạn thay bạn. Gửi bản nháp khoảng một tuần trước hạn nộp sẽ còn thời gian để nghĩ lại một quan điểm, vì đổi quan điểm thường nghĩa là sắp xếp lại lập luận chứ không chỉ sửa câu chữ. Người đến buổi với sẵn một phản biện viết ra cho chính quan điểm của mình thường hưởng lợi nhiều nhất, vì cuộc trao đổi có thể bắt đầu ngay ở chỗ khó và thời gian đọc dành cho lý lẽ, không dành cho bố cục.
Bài liên quan
Các bài này bàn về những môn kế toán đứng trước, bên cạnh hoặc sau ACCT3563 Issues in Financial Reporting and Analysis. Mỗi bài viết cho một môn, nên hãy kiểm handbook của trường bạn trước, và đọc các nguồn mà bài dẫn trước khi mượn cách làm của nó. Thứ tự dưới đây đi từ phần nền bạn cần có, qua môn báo cáo tập đoàn ở bên cạnh, đến những môn cùng chủ đề ở trường khác.
- ACCT2542 Corporate Financial Reporting and Analysis: môn tiên quyết của UNSW có các quy tắc hợp nhất và ghi nhận mà ACCT3563 giả định bạn đã nắm, nên đọc trước nếu phần nền còn mỏng, vì các vấn đề trong môn này được lập luận trên nền đó.
- ACCT3011 Reporting on Business Groups: báo cáo tập đoàn ở mức tương đương, hữu ích khi bạn lập vai trò và các vòng rà soát cho bài tập nhóm và quyết định ai kiểm từng con số.
- ACC311 Strategic and Sustainable Accounting: môn của một trường khác nói về kế toán chiến lược và bền vững, đáng đọc nếu nhóm bạn được giao đề tài báo cáo bền vững và muốn thấy một môn khác đặt trọng tâm ở đâu.
- ACCT4104 Advanced Financial Accounting: bản đối chiếu ở Hong Kong với bài thi đóng sách nặng hơn, để so sánh cách hai môn phân bổ điểm.
References
- Al-Bukhrani, M. A., Al-Matari, E. M., & Gauri, F. N. (2023). IFRS integration into accounting education: Academics’ perspective: Evidence form Yemeni universities. Cogent Education, 10(2), Article 2235954. https://doi.org/10.1080/2331186X.2023.2235954
- Hadi, N. U., & Abdel-Razzaq, A. I. (2024). Promoting sustainable learning among accounting students: evidence from field experimental design. Higher Education, Skills and Work-Based Learning, 14(2), 479–491. https://doi.org/10.1108/HESWBL-03-2023-0058
- King, R., Blayney, P., & Sweller, J. (2021). How language background impacts learners studying International Financial Reporting Standards: a cognitive load theory perspective. Accounting Education, 30(5), 439–450. https://doi.org/10.1080/09639284.2021.1930562
- Mountain, K., Teviotdale, W., Duxbury, J., & Oldroyd, J. (2023). Are They Taking Action? Accounting Undergraduates' Engagement with Assessment Criteria and Self-Regulation Development. Accounting Education, 32(1), 34–60. https://doi.org/10.1080/09639284.2022.2030240
- Septriana, I., & Fuad (2020). Factors Affecting the Understanding of IFRS in Accounting Students. International Journal of Higher Education, 9(4), 302. https://doi.org/10.5430/ijhe.v9n4p302
- Shaffee, N. S., Ahmad, E. M., Idris, S. I. Z. S., Ismail, R. F., & Ghani, E. K. (2019). Factors influencing accounting students under-performance: A case study in a Malaysian public university. International Journal of Education and Practice, 7(1), 41–53. https://doi.org/10.18488/journal.61.2019.71.41.53
- Stewart, V. M. (2024). Transformative sustainability education in accounting: effects on male and female students’ attitudes toward sustainable development. International Journal of Sustainability in Higher Education, 25(3), 616–630. https://doi.org/10.1108/IJSHE-06-2023-0235
- Trang Cam Hoang (2025). IFRS Education at Vietnamese Universities: Insights into Influential Factors through Academics' Perspectives. Journal of Education for Business, 100(1), 13–21. https://doi.org/10.1080/08832323.2024.2449498
- Umar, M. A., & Olowo, R. (2024). Issues in teaching and learning accounting among students who use English as a second language. Accounting Education, 33(4), 473–496. https://doi.org/10.1080/09639284.2023.2219655
- UNSW Sydney. (n.d.). ACCT3563 Issues in Financial Reporting and Analysis [Archived course handbook entry, undergraduate 2017]. https://www.handbook.unsw.edu.au/undergraduate/courses/2017/ACCT3563
- UNSW Sydney. (n.d.). ACCT3563 Issues in Financial Reporting and Analysis [Course handbook entry, undergraduate 2026]. https://www.handbook.unsw.edu.au/undergraduate/courses/2026/ACCT3563
- Vu, T. M. T. (2025). Integrating ESG and sustainability reporting into accounting curriculum: A step toward responsible education. Educational Process International Journal, 17(1). https://doi.org/10.22521/edupij.2025.17.400
Bài viết này thuộc loạt bài MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: các chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về việc bạn đang ở đâu với ACCT3563.
Đặt lịch tư vấn miễn phí ▸