
◆ Kế toán và tài chính
ACCT3600 Accounting and Auditing in Practice: chấm điểm gì?
Trả lời thẳng: ACCT3600 Accounting and Auditing in Practice ở University of Sydney chấm theo cách bạn nối rủi ro kinh doanh với bằng chứng, không chấm theo một con số đúng duy nhất. Outline Semester 1 năm 2026 chia điểm gồm 50% bài thi cuối kỳ (hurdle 45%), 25% case study nhóm, 20% bài kiểm tra giữa kỳ và 5% tham gia lớp, nên hãy chuẩn bị cho cả bốn phần.
Trang unit gọi môn này là "Accounting and Auditing in Practice" và xếp nó vào đơn vị học thuật Accounting, Governance and Regulation, với vai trò môn capstone của chuyên ngành kế toán. Bài này lấp ba khoảng trống mà các ghi chú kiểm toán chung chung để ngỏ: bốn bài đánh giá có trọng số so với nhau thế nào, một rủi ro trở thành assertion, thủ tục và nhận định về materiality ra sao, và văn liệu về đào tạo kiểm toán nói được và không nói được điều gì. Một nghiên cứu dùng ở đây khảo sát 98 sinh viên tại một trường duy nhất ở New Zealand, nên nó là bối cảnh chứ không phải dự báo điểm của bạn.
◆ Câu hỏi 1 / 5 · Môn học
ACCT3600 Accounting and Auditing in Practice ở University of Sydney là môn gì?
Trả lời thẳng: ACCT3600 Accounting and Auditing in Practice là môn capstone bậc đại học, 6 credit point, của chuyên ngành kế toán thuộc University of Sydney Business School. Môn được liệt kê ở Semester 1 và Semester 2 năm 2026, và không dành cho sinh viên study abroad và exchange. Điều kiện học trước và lịch học cụ thể nằm ngay bên dưới.
Outline Semester 1 năm 2026 ghi điều kiện học trước là ít nhất 112 credit point, trong đó có ACCT2012 hoặc ACCT2019 và ACCT3011, đồng thời cấm học cùng ACCT3014. Lưu ý trang unit của năm 2027 ghi ACCT2011 ở chỗ outline 2026 ghi ACCT3011, nên hãy xác nhận quy tắc của đúng năm bạn học trước khi lên kế hoạch đăng ký. Mỗi tuần có một buổi lecture 1,5 giờ và một buổi tutorial 1,5 giờ.
Sáu learning outcome (LO) xác định môn học. LO1 yêu cầu bạn "demonstrate an understanding of the key concepts, processes, challenges in audit practice" (University of Sydney, n.d.), LO3 yêu cầu nối các vấn đề rủi ro kinh doanh với assertion của báo cáo tài chính và chỉ ra thủ tục kiểm toán viên cần thực hiện, còn LO6 yêu cầu giải thích các nguyên tắc khái niệm của Code of Ethics for Professional Accountants. Vì là môn capstone, nó mặc định bạn mang sẵn kiến thức báo cáo từ ACCT3011 Reporting on Business Groups và các môn trước mà không nhắc lại. Bài audit cho kiến thức nền trung lập, còn mục University of Sydney nói về trường.
◆ Câu hỏi 2 / 5 · Đánh giá
ACCT3600 Accounting and Auditing in Practice được đánh giá thế nào?
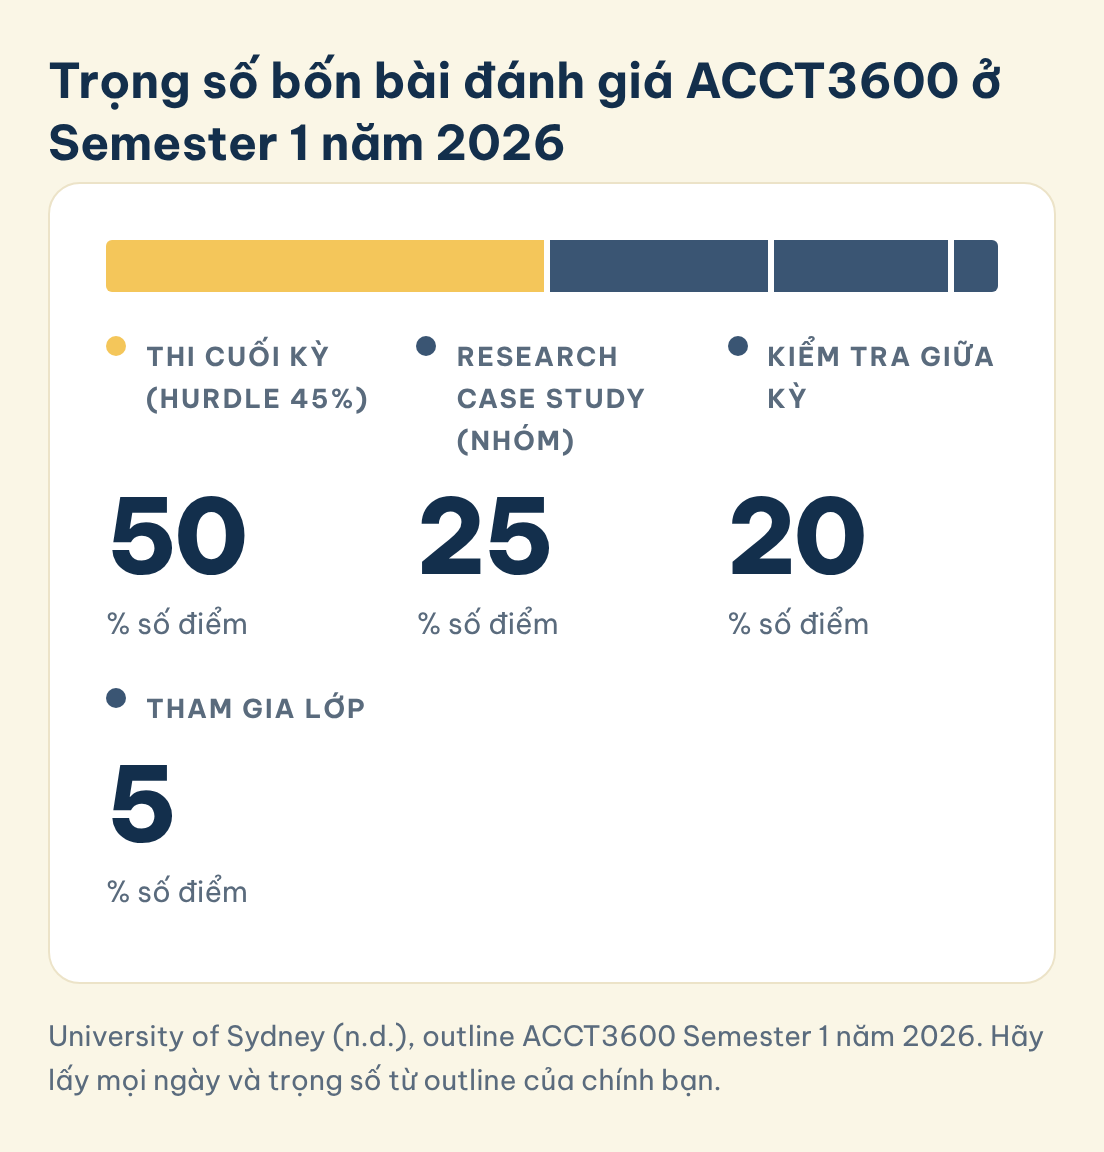
Trả lời thẳng: Outline Semester 1 năm 2026 liệt kê bốn bài đánh giá: bài thi viết cuối kỳ 2 giờ chiếm 50% với hurdle 45%, case study nghiên cứu theo nhóm chiếm 25%, bài kiểm tra giữa kỳ 1 giờ chiếm 20% và tham gia tutorial chiếm 5%. Bài thi có ngưỡng hurdle riêng, nên điểm thi quan trọng hơn tỉ lệ 50% cho thấy.
Trọng số bốn bài đánh giá ACCT3600 ở Semester 1 năm 2026
Bài màu vàng, thi cuối kỳ, chiếm một nửa số điểm và còn có hurdle 45%.
Thi cuối kỳ (hurdle 45%)
50
% số điểm
Research case study (nhóm)
25
% số điểm
Kiểm tra giữa kỳ
20
% số điểm
Tham gia lớp
5
% số điểm
Lưu hình này
| Bài đánh giá | Trọng số | Chi tiết trong outline Semester 1 năm 2026 |
|---|---|---|
| Thi cuối kỳ | 50% | Thi viết, 2 giờ, hurdle 45% |
| Research case study | 25% | Bài tập nhóm, 10-12 trang, Tuần 11 |
| Kiểm tra giữa kỳ | 20% | Bài kiểm tra có giám thị 1 giờ, Tuần 7 |
| Tham gia lớp | 5% | Tham gia với tài liệu học tập trong tutorial |
Nguồn: University of Sydney (n.d.), outline ACCT3600 Semester 1 năm 2026, đọc ngày 2026-11-01.
Hai đặc điểm của bảng này làm đổi cách bạn lên kế hoạch. Thứ nhất, hurdle nghĩa là điểm thi dưới 45% là vấn đề dù bài trong kỳ của bạn mạnh, nên không thể để bài thi đến tuần cuối mới lo. Thứ hai, case study 25% là bài nhóm, nên chất lượng lập luận phụ thuộc vào việc thống nhất một mạch suy luận chung với đồng đội, chứ không chỉ vào các trang bạn tự viết. Bài kiểm tra giữa kỳ rơi vào Tuần 7 nên khái niệm kiểm toán phải dùng được trước đó, còn case study nộp ở Tuần 11 nên phần phân tích rủi ro cần chốt trước mốc ấy.
Hãy lấy mọi ngày và trọng số của ACCT3600 Accounting and Auditing in Practice từ outline của chính bạn, vì kỳ sau có thể khác. Nếu outline của bạn chia điểm khác, hãy dựng lại kế hoạch học theo đó, và hỏi tutor cách áp dụng hurdle trước kỳ thi.
◆ Câu hỏi 3 / 5 · Từ rủi ro đến bằng chứng
Làm sao nối rủi ro kinh doanh với bằng chứng trong case study nhóm?
Trả lời thẳng: Chọn một rủi ro kinh doanh, gọi tên assertion của báo cáo tài chính bị đe doạ, chọn thủ tục tạo ra bằng chứng cho assertion đó, rồi nêu một nhận định về materiality. LO3 đòi đúng chuỗi này, và case study là nơi bạn thể hiện nó trước người chấm.
Ví dụ dưới đây là minh hoạ do MAAS tự viết với số liệu giả định, không phải tình huống của môn. Một nhà phân phối báo cáo một dòng sản phẩm bán chậm.
| Mắt xích | Ví dụ điều bạn sẽ viết |
|---|---|
| Rủi ro kinh doanh | Hàng tồn của một dòng sản phẩm bán chậm |
| Assertion bị đe doạ | Định giá hàng tồn kho (có thể cao hơn giá sẽ bán được) |
| Thủ tục | So sánh giá vốn với giá bán sau ngày kết thúc năm của dòng đó |
| Bằng chứng kỳ vọng | Hoá đơn bán sau cuối năm, bảng giá, biên bản kiểm kê |
| Nhận định | Khoản chênh có vượt materiality không? |
Nguồn: minh hoạ của MAAS với số liệu giả định.
Materiality là chỗ nhận định lộ ra. Giả sử lợi nhuận trước thuế là 2.000.000 và nhóm chọn mốc 5%, cho kết quả 100.000. Nếu lợi nhuận có một khoản lãi bất thường 600.000, loại nó đi còn 1.400.000 và mốc thành 70.000. Cùng một công ty mà có hai con số đều bảo vệ được, nên báo cáo cần nêu mốc nào được chọn và vì sao. Bài materiality và bài audit risk cho định nghĩa trung lập.
Chiang và cộng sự (2021) báo cáo rằng "Responses from 98 students suggest that they perceived the learning experience positively and were encouraged to adopt a deep approach to learning" sau một dự án mini-audit theo nhóm tại một trường ở New Zealand. Mẫu là 98 sinh viên ở một trường và thước đo là cảm nhận chứ không phải điểm số, nên hãy đọc nó như lý do để làm bài nhóm như một cuộc kiểm toán thật, không phải bằng chứng về kết quả ở Sydney. Với một môn khác nặng về báo cáo, xem hướng dẫn ACCT3563.
◆ Câu hỏi 4 / 5 · Kiểm tra và thi
Nên chuẩn bị thế nào cho bài kiểm tra giữa kỳ và bài thi viết?
Trả lời thẳng: Hãy luyện theo những lượt ngắn lặp lại trước Tuần 7, và tập viết trọn câu cho phần lập luận của bài thi. Các nghiên cứu chỉ ra lợi ích của việc luyện lặp lại, và một bất lợi thêm ở câu hỏi dạng tiểu luận với sinh viên có nền ngôn ngữ không phải tiếng Anh.
Johansson và cộng sự (2023) nghiên cứu việc đánh giá hình thành liên tục trong một môn kế toán trung cấp và báo cáo rằng "students benefit incrementally from multiple attempts at the formative assessment with optimal performance achieved at 7 attempts from a total of 10 opportunities" (Johansson và cộng sự, 2023). Cùng bài báo ghi nhận khối lượng việc thêm là trở ngại lớn khiến sinh viên khó tham gia. Hãy xem con số này là một mô hình từ môn khác, không phải chỉ tiêu cho ACCT3600, và lên lịch luyện tập mà bạn duy trì được.
King và cộng sự (2021) phân tích điểm của 2850 sinh viên trong một môn học về IFRS và thấy rằng "Students with an English language background performed better on essay questions", trong khi "no significant difference in performance on calculation questions" (King và cộng sự, 2021). Môn đó là IFRS chứ không phải kiểm toán, nhưng bài học áp dụng được cho bài thi viết 2 giờ: nếu tiếng Anh không phải ngôn ngữ đầu tiên của bạn, hãy tập giải thích một thủ tục bằng những câu đầy đủ, giản dị, vì khoảng cách không xuất hiện ở phần tính toán. Một bài tập hữu ích là viết ba câu cho một rủi ro: cái gì có thể sai, bằng chứng nào sẽ cho thấy điều đó, và bạn kết luận thế nào.
Đừng học thuộc đáp án mẫu. Môn học kiểm tra lập luận của bạn trên một tình huống chưa gặp, nên hãy tập chuỗi từ rủi ro đến kết luận trên các tình huống bạn chưa từng xem. Để luyện báo cáo nhóm, đọc lại hướng dẫn ACCT2542.
◆ Câu hỏi 5 / 5 · Code of Ethics
Chuẩn đầu ra về Code of Ethics xuất hiện thế nào trong bài ACCT3600?
Trả lời thẳng: LO6 yêu cầu bạn thể hiện và giải thích các nguyên tắc khái niệm của Code of Ethics for Professional Accountants. Khi làm bài, hãy gọi tên nguyên tắc đang bị đặt lên bàn cân, giải thích vì sao nó quan trọng với khách hàng kiểm toán này, và nói kiểm toán viên sẽ làm gì.
Đạo đức là một chuẩn đầu ra độc lập, nên một câu trả lời xử lý rủi ro và bằng chứng hoàn hảo mà không nhắc đến trách nhiệm của chính kiểm toán viên thì chưa chạm đến LO6. Một câu về đạo đức trong mỗi bài tình huống chỉ mất chưa đầy một phút: nói nguyên tắc nào đang chịu áp lực, ai tạo áp lực và kiểm toán viên nên phản ứng ra sao.
Okougbo và cộng sự (2021) tiến hành một thí nghiệm với sinh viên năm cuối ở năm trường đại học tư thục tôn giáo tại Nigeria và ghi nhận "a significant difference in the ethical awareness of the students in the treatment group compared to those in the control group" (Okougbo và cộng sự, 2021). Phần tóm tắt không nêu cỡ mẫu, và bối cảnh khác với Sydney, nên nó chỉ đỡ cho một ý hẹp: việc dạy đưa sinh viên vào các tình huống đạo đức có thể thay đổi nhận thức của họ về những tình huống ấy. Nó không cho biết đạo đức sẽ được chấm thế nào trong ACCT3600.
Bước thực hành là coi mọi tình huống cũng là một gợi ý về đạo đức. Hãy hỏi người quản lý của khách hàng được lợi gì từ một ý kiến thuận lợi, rồi viết ra động cơ đó có thể ảnh hưởng thế nào đến bằng chứng bạn được cung cấp. Khái niệm professional scepticism nắm lấy thái độ cần có ở đây.
Câu hỏi thường gặp
Bài thi cuối kỳ ACCT3600 chiếm bao nhiêu điểm?
Chiếm 50% trong outline Semester 1 năm 2026. Bài thi là thi viết, kéo dài 2 giờ và có hurdle 45%.
Case study của ACCT3600 có phải bài nhóm không?
Có. Outline Semester 1 năm 2026 liệt kê research case study là bài tập nhóm dài 10-12 trang, chiếm 25% và nộp ở Tuần 11.
Điều kiện học trước của ACCT3600 là gì?
Outline 2026 ghi ít nhất 112 credit point, trong đó có ACCT2012 hoặc ACCT2019 và ACCT3011. Trang năm 2027 ghi khác, nên hãy kiểm tra đúng năm của bạn.
Sinh viên exchange có học ACCT3600 được không?
Không. Outline 2026 nêu rõ môn này không dành cho sinh viên study abroad và exchange.
Các nghiên cứu có chỉ ra cách học kiểm toán hiệu quả nhất không?
Chỉ một phần. Chiang và cộng sự (2021) khảo sát 98 sinh viên ở một trường New Zealand, điều này đỡ cho việc làm bài nhóm nghiêm túc nhưng không dự báo được điểm ở Sydney.
Chuyên gia có viết case study kiểm toán giúp tôi không?
Không. Chuyên gia có thể đọc bản nháp của chính bạn, chất vấn các mắt xích rủi ro, assertion và thủ tục, và chỉ ra chỗ hổng, còn bạn tự viết và tự quyết mọi thứ.
Một người đọc thứ hai cho bài ACCT3600 Accounting and Auditing in Practice
Nếu muốn có thêm một đôi mắt trước khi nộp, chuyên gia MAAS có thể đọc bản nháp case study hoặc các câu luyện tập của chính bạn, kiểm tra từng thủ tục có gắn về một rủi ro và một assertion không, và hỏi chỗ nào người chấm có thể chất vấn nhận định materiality của bạn. Buổi rà soát diễn ra qua dịch vụ hỗ trợ coursework và assignment của chúng tôi, nơi bạn thống nhất mức điểm mục tiêu từ đầu và vẫn giữ quyền sở hữu mọi kết luận.
Hãy mang theo outline, bản nháp và ghi chú làm việc của nhóm. Chuyên gia đọc xem chuỗi từ rủi ro đến bằng chứng và ý về đạo đức có đủ không, nhưng không viết case study hay đáp án bài thi, vì người chấm đang đánh giá lập luận của bạn. Gửi bản nháp trước Tuần 11 một tuần sẽ chừa thời gian sửa một mắt xích yếu mà không phải viết lại cả phân tích.
Bài liên quan
Các hướng dẫn dưới đây nói về những môn kế toán gần ACCT3600 Accounting and Auditing in Practice. Mỗi bài viết cho một môn riêng, nên hãy chọn bài khớp với đề của bạn và đọc các nguồn nó trích trước khi mượn cách làm.
- ACCT3011 Reporting on Business Groups: môn báo cáo của Sydney được nêu trong quy tắc học trước của ACCT3600.
- ACCT3563 Issues in Financial Reporting and Analysis: một môn của UNSW về các vấn đề báo cáo, hữu ích để so sánh cách chấm nhận định.
- ACCT2542 Corporate Financial Reporting and Analysis: kiến thức báo cáo mà các tình huống kiểm toán mặc định bạn mang theo.
References
- Chiang, C., Wells, P. K., Fieger, P., & Sharma, D. S. (2021). An investigation into student satisfaction, approaches to learning and the learning context in Auditing. Accounting & Finance, 61(1), 913–936. https://doi.org/10.1111/acfi.12598
- Johansson, E., Kanapathippillai, S., Khan, A., & Dellaportas, S. (2023). Formative assessment in accounting: student perceptions and implications of continuous assessment. Accounting Education, 32(6), 597–625. https://doi.org/10.1080/09639284.2022.2091411
- King, R., Blayney, P., & Sweller, J. (2021). How language background impacts learners studying International Financial Reporting Standards: a cognitive load theory perspective. Accounting Education, 30(5), 439–450. https://doi.org/10.1080/09639284.2021.1930562
- Okougbo, P. O., Okike, E. N., & Alao, A. (2021). Accounting ethics education and the ethical awareness of undergraduates: an experimental study. Accounting Education, 30(3), 258–276. https://doi.org/10.1080/09639284.2021.1888135
- University of Sydney. (n.d.). ACCT3600: Accounting and Auditing in Practice [Unit of study outline, 2026 Semester 1]. https://www.sydney.edu.au/units/ACCT3600/2026-S1C-ND-CC
- University of Sydney. (n.d.). ACCT3600: Accounting and Auditing in Practice [Unit of study page]. https://www.sydney.edu.au/units/ACCT3600
Bài viết này thuộc loạt bài MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: các chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về việc bạn đang ở đâu với ACCT3600.
Đặt lịch tư vấn miễn phí ▸