
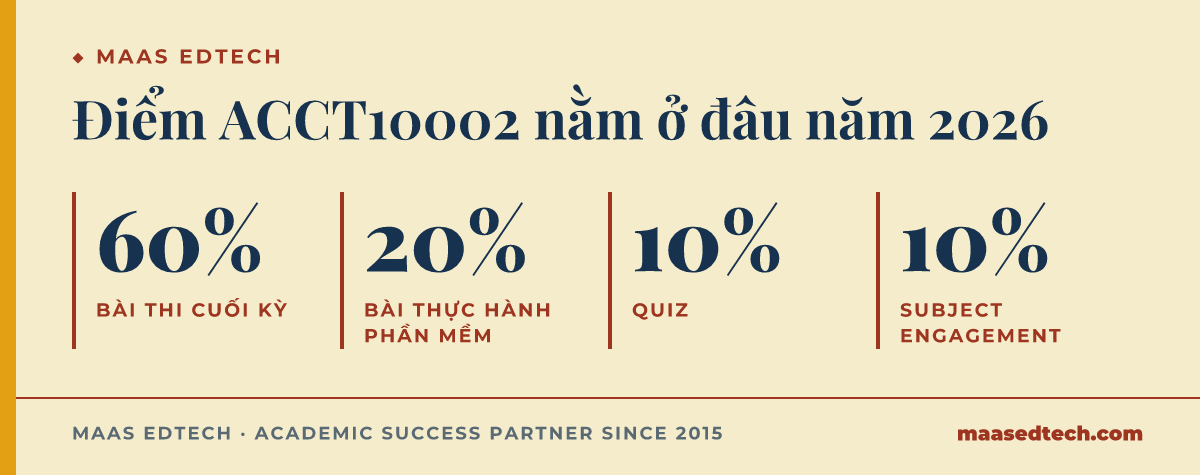
Trả lời thẳng: Phần lớn chuyện qua ACCT10002 được quyết định trong phòng thi, vì sổ tay 2026 của University of Melbourne dành 60% điểm cho bài thi cuối kỳ dài 2,5 tiếng. Phần 40% còn lại chia cho subject engagement, các bài quiz và những bộ bài thực hành trên phần mềm kế toán, và cả ba phần này thưởng cho việc học đều tay hằng tuần hơn là một đợt dồn sức cuối kỳ.
Bài viết đi qua những chỗ môn học chấm điểm, cách làm tốt các bộ bài thực hành trên phần mềm, cách ôn đúng trọng tâm cho bài thi (nhất là báo cáo lưu chuyển tiền tệ) và những chỗ sinh viên hay mất điểm nhất. Mọi con số về môn học đều lấy từ sổ tay chính thức năm 2026, và nguồn được liệt kê đầy đủ ở cuối bài để bạn tự đối chiếu.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-09-19
Chuyên mục: accounting-finance
Bài này viết về ACCT10002 của trường nào?
Trả lời thẳng: Bài này viết về môn ACCT10002 Introductory Financial Accounting của University of Melbourne, một môn bậc đại học level 1 có 12,5 credit points, học trực tiếp tại cơ sở Parkville ở Semester 1 và Semester 2 năm 2026. Demi Wang là điều phối viên chính của cả hai học kỳ, nhưng bạn vẫn nên đối chiếu subject guide của mình để biết có thay đổi gì không.
Theo sổ tay của University of Melbourne (2026a), môn học nhìn kế toán "from the perspective of a preparer of financial reports in order to understand financial reporting from a user perspective", nghĩa là đứng ở vị trí người lập báo cáo tài chính để hiểu báo cáo từ phía người sử dụng. Tổng thời lượng học trong sổ tay là 170 giờ, mỗi tuần gồm một buổi lecture 1 tiếng, một buổi tutorial 1 tiếng và một buổi tự học trực tuyến 1 tiếng. Ở Semester 2 năm 2026, thời gian giảng dạy chạy từ 27 tháng Bảy tới 25 tháng Mười, còn giai đoạn đánh giá kết thúc vào ngày 20 tháng Mười Một.
Một sinh viên gõ "ACCT10002" lên mạng có thể tìm thấy ghi chú từ năm 2023 hoặc 2024 trên các trang chia sẻ tài liệu. Những ghi chú đó vẫn giúp được phần ghi nợ và ghi có, nhưng lời khuyên về bài đánh giá trong đó có thể mô tả một cấu trúc mà môn học năm 2026 không còn dùng, nên sổ tay luôn là nơi bạn kiểm tra đầu tiên.
ACCT10002 được đánh giá thế nào trong năm 2026?
Trả lời thẳng: Sổ tay 2026 ghi bốn phần, gồm subject engagement trong suốt học kỳ (10%), phần quiz trong suốt học kỳ (10%), các bộ bài thực hành trên phần mềm kế toán từ Week 6 tới Week 11 (20%), và bài thi cuối kỳ 2,5 tiếng (60%). Môn này không có essay, nên gần như mọi điểm đều đến từ ghi sổ, lập báo cáo và phân tích số liệu.
| Bài đánh giá | Tỷ trọng | Khối lượng ghi trong sổ tay | Thời điểm |
|---|---|---|---|
| Subject engagement | 10% | 10 giờ | Suốt học kỳ |
| Quiz | 10% | 10 giờ | Suốt học kỳ |
| Bộ bài thực hành trên phần mềm kế toán | 20% | 20 giờ | Week 6 tới Week 11 |
| Bài thi cuối kỳ | 60% | 2,5 tiếng | Giai đoạn thi |
Các tỷ trọng này nằm ở trang đánh giá của University of Melbourne (2026b), cập nhật lần cuối ngày 14 tháng 9 năm 2026. Khi tìm kiếm, chính trang đó lại hiện ra một bản cũ hơn, mô tả ba bài quiz mỗi bài một tiếng và 12 giờ cho phần engagement. Chi tiết này nhắc rằng mô tả môn học thay đổi giữa các năm, và chỉ bản mang nhãn 2026 mới áp dụng cho năm nay.
Bạn thử cộng số điểm phụ thuộc vào sự đều đặn thay vì kết quả thi: engagement và quiz cộng lại là 20%, các bộ bài thực hành thêm 20% nữa, nên phần lớn 40% điểm đó đã ngã ngũ trước khi bạn bước vào phòng thi. Sinh viên giữ được phần lớn 40% ấy sẽ cần ở bài thi ít hơn nhiều.
Các bộ bài thực hành trên phần mềm kế toán là gì, và làm sao để làm tốt?
Trả lời thẳng: Các bộ bài thực hành kéo dài từ Week 6 tới Week 11, chiếm 20%, và yêu cầu bạn xử lý các nghiệp vụ của một doanh nghiệp ngay trong phần mềm kế toán. Điểm được tính theo độ chính xác ở từng bước, nên thói quen quan trọng nhất là đối chiếu mỗi bút toán với logic ghi sổ kép trước khi đi tiếp.
Chuẩn đầu ra thứ tư trong sổ tay yêu cầu sinh viên "record accounting transactions and prepare the Trial Balance, Balance Sheet and the Income Statement", tức là ghi nhận nghiệp vụ rồi lập bảng cân đối thử, bảng cân đối kế toán và báo cáo kết quả kinh doanh. Phần kỹ năng chung của môn cũng xếp "use of computer software" ở mức phát triển cao, cùng với kỹ năng giải quyết vấn đề. Phần mềm ghi đúng những bút toán bạn nhập vào, nhưng nó không báo cho bạn biết một khoản lẽ ra phải ghi là tài sản lại đang bị ghi thành chi phí, và một lần phân loại sai ở Week 6 có thể chảy qua mọi báo cáo mà bộ bài yêu cầu cho tới Week 11.
Trước khi nhập một nghiệp vụ, bạn nên viết bút toán ra giấy, ghi rõ tài khoản nào tăng, tài khoản nào giảm và vì sao. Với một hoá đơn bảo hiểm cho 12 tháng, bản viết tay buộc bạn tự hỏi khoản này là chi phí ngay bây giờ hay là chi phí trả trước được phân bổ dần trong năm. Sinh viên bỏ qua bước này thường thấy bảng cân đối thử vẫn cân mà lợi nhuận lại sai, vì bảng cân đối thử cân chỉ chứng minh được tổng nợ bằng tổng có.
Bài thi ACCT10002 kiểm tra gì, và vì sao báo cáo lưu chuyển tiền tệ quan trọng đến vậy?
Trả lời thẳng: Sổ tay không công bố đề cương bài thi, nhưng 12 chuẩn đầu ra trải từ quy định về báo cáo tài chính ở Úc tới báo cáo lưu chuyển tiền tệ và phân tích chỉ số, và bài thi 60% có thể kiểm tra phần lớn các nội dung này. Bạn nên dành thêm thời gian cho báo cáo lưu chuyển tiền tệ, vì nó cho thấy bạn có hiểu lợi nhuận khác tiền ra sao hay không.
Chuẩn đầu ra thứ chín yêu cầu sinh viên "construct and analyse a Cash Flow Statement", tức là lập và phân tích báo cáo lưu chuyển tiền tệ, còn chuẩn thứ mười yêu cầu đánh giá kết quả hoạt động của doanh nghiệp "in comparison with past performance and with other firms", tức là so với kết quả trong quá khứ của chính doanh nghiệp và với các doanh nghiệp khác. Sloan (1996) phát hiện rằng lợi nhuận dựa chủ yếu vào các khoản dồn tích (accruals) thường kém bền hơn lợi nhuận có dòng tiền hoạt động đứng sau, và nhà đầu tư chưa định giá hết sự khác biệt đó. Vì vậy phần đối chiếu lợi nhuận với dòng tiền hoạt động rất đáng luyện, bởi khoảng chênh giữa hai con số cho người đọc biết một điều về chất lượng lợi nhuận.
Chẳng hạn một công ty báo lãi $500.000 nhưng dòng tiền hoạt động âm $80.000, vì khách hàng nợ nhiều hơn và hàng tồn kho tăng lên. Một câu trả lời mạnh trong bài thi tính đúng cả hai con số, rồi nói khoảng chênh đó gợi ý điều gì về khâu thu tiền và hàng tồn kho, và một người cho vay hay một nhà đầu tư sẽ muốn kiểm tra gì tiếp theo.
Nên trả lời câu hỏi về lựa chọn chính sách kế toán thế nào?
Trả lời thẳng: Hãy coi câu hỏi về lựa chọn chính sách là câu hỏi về phán đoán: gọi tên các phương án chuẩn mực cho phép, chỉ ra mỗi phương án làm số liệu thay đổi ra sao, rồi giải thích vì sao người lập báo cáo có thể chọn nó. Phép tính đúng mà thiếu phần giải thích thường để rơi điểm, vì chuẩn đầu ra đòi mô tả sự linh hoạt, không chỉ áp một quy tắc.
Phần tổng quan của sổ tay viết "Choices within accounting standards and the implications for financial reports are explored", nghĩa là môn học tìm hiểu các lựa chọn nằm trong chuẩn mực kế toán và hệ quả của chúng lên báo cáo tài chính, còn chuẩn đầu ra thứ bảy nhắc tới "the flexibility that preparers have in applying the accounting standards", tức là sự linh hoạt người lập báo cáo có khi áp dụng chuẩn mực. Fields và cộng sự (2001) tổng quan các nghiên cứu về lựa chọn kế toán và gom động cơ của nhà quản lý vào ba nhóm: hợp đồng, định giá tài sản, và tác động lên các bên thứ ba. Trước đó, Watts và Zimmerman (1990) lập luận rằng có thể dự đoán các lựa chọn này từ những hợp đồng như điều khoản ràng buộc trong hợp đồng vay (debt covenants) và kế hoạch thưởng, và lập luận ấy cho bạn một khung để giải thích vì sao một doanh nghiệp chọn phương pháp này thay vì phương pháp kia.
Khi đề bài yêu cầu so sánh khấu hao đường thẳng với khấu hao số dư giảm dần cho một chiếc máy $100.000 có thời gian sử dụng năm năm, bạn tính cả hai, rồi chỉ ra rằng phương pháp số dư giảm dần làm lợi nhuận những năm đầu thấp hơn. Một nhà quản lý có tiền thưởng phụ thuộc vào lợi nhuận năm nay có thể thích phương pháp đường thẳng hơn, và nói ra điều đó kèm lý do chính là phần đánh giá mà chuẩn đầu ra mô tả.
Vì sao Conceptual Framework cứ xuất hiện trong câu hỏi?
Trả lời thẳng: Conceptual Framework là phần lập luận nằm sau các chuẩn mực, nên câu hỏi dùng nó để kiểm tra xem bạn có biện minh được một cách xử lý hay không, chứ không kiểm tra việc đọc thuộc. Bạn nên chuẩn bị giải thích mục tiêu của báo cáo tài chính cho mục đích chung, các đặc tính chất lượng của thông tin hữu ích, và định nghĩa tài sản, nợ phải trả, thu nhập và chi phí.
Chuẩn đầu ra thứ hai và thứ ba yêu cầu sinh viên mô tả mục tiêu của báo cáo tài chính cho mục đích chung và giải thích các thành phần chính của Conceptual Framework, tức là khung khái niệm cho báo cáo tài chính. Khung của International Accounting Standards Board (2018), được Australian Accounting Standards Board (2019) áp dụng tại Úc, nêu tính thích hợp (relevance) và trình bày trung thực (faithful representation) là hai đặc tính chất lượng cơ bản. Healy và Palepu (2001) viết rằng "corporate disclosure is critical for the functioning of an efficient capital market" (p. 405), nghĩa là công bố thông tin doanh nghiệp là điều thiết yếu để thị trường vốn vận hành hiệu quả, và hai tác giả giải thích lý do: báo cáo tài chính tồn tại vì nhà quản lý biết về doanh nghiệp nhiều hơn nhà đầu tư bên ngoài, và một báo cáo đáng tin làm hẹp khoảng cách thông tin đó.
Nếu đề hỏi một công ty có nên ghi nhận một vụ kiện mà nhiều khả năng sẽ thua hay không, bạn áp định nghĩa nợ phải trả từng bước, lần lượt hỏi có nghĩa vụ hiện tại không, nghĩa vụ đó có phát sinh từ một sự kiện trong quá khứ không, và nó có thể buộc doanh nghiệp chuyển giao nguồn lực kinh tế không. Một câu trả lời có lập luận như vậy được nhiều điểm hơn một câu cụt "có, ghi nhận dự phòng".
Ai được học ACCT10002, và môn này liên quan gì tới ACCT10001?
Trả lời thẳng: Năm 2026, điều kiện tiên quyết là được nhận vào Bachelor of Commerce trước năm 2026 hoặc đã hoàn thành ACCT10001 Accounting Reports and Analysis, còn ACCT20008 Accounting Information for Reporting nằm trong danh sách môn không được học cùng. Trường có thể từ chối đăng ký vì những lý do này, nên bạn hãy kiểm tra điều kiện trước khi lên kế hoạch học.
Trang điều kiện của University of Melbourne (2026c) ghi các quy định trên. Trên Reddit r/unimelb, một sinh viên hỏi vì sao bạn mình nhận email báo môn này không mở cho người đó, với lý do nội dung đã nằm trong một môn level 2. Trường hợp ấy khớp với danh sách môn không được học cùng, dù một bài đăng chỉ là câu chuyện riêng chứ không phải quy định. ACCT10001 Accounting Reports and Analysis xây kỹ năng đọc và phân tích báo cáo, còn ACCT10002 chuyển sang phía người lập, tức là ghi sổ và lập báo cáo.
Một sinh viên bắt đầu Bachelor of Commerce từ năm 2026 và chưa hoàn thành ACCT10001 nên xác nhận lộ trình với cố vấn chương trình trước khi chọn môn, thay vì mặc định rằng thứ tự học cũ vẫn còn áp dụng.
Với bạn chưa quen các nguyên lý kế toán nền, bài cách học accounting principle giải thích những nguyên lý đó trước khi vào môn này.
Sinh viên hay mất điểm ở đâu nhất?
Trả lời thẳng: Điểm thường rơi ở năm chỗ: bỏ lỡ các nhiệm vụ engagement đầu học kỳ, tin phần mềm mà không kiểm tra cách phân loại, học thuộc mẫu báo cáo lưu chuyển tiền tệ mà không hiểu nó, tính các lựa chọn chính sách mà không giải thích, và bắt đầu luyện đề quá muộn. Cả năm lỗi đều xuất phát từ việc hiểu sai 60% điểm nằm ở đâu và thưởng cho điều gì.
Với 20% đến từ engagement và quiz, và 60% đến từ bài thi, cách chấm thưởng cho sự đều đặn trước, rồi mới tới khả năng hiểu và vận dụng. Những sinh viên Việt Nam từng học ghi sổ ở phổ thông hoặc ở một chương trình trước đó có thể vào môn khá vững phần kỹ thuật, và nền tảng ấy giúp ích cho phần bút toán. Nhưng khung pháp lý về báo cáo tài chính của Úc, Conceptual Framework và báo cáo phát triển bền vững ở chuẩn đầu ra thứ mười hai thường là nội dung mới, và những chủ đề đó cần được đọc chứ không chỉ cần được luyện.
Một nếp học hằng tuần có ích chỉ mất khoảng 90 phút: làm hết câu hỏi trước buổi tutorial, làm lại một câu mình từng làm sai mà không nhìn lời giải, và viết hai câu giải thích một khái niệm của tuần đó bằng lời của mình. Qua một học kỳ 12 tuần, nếp học ấy dựng lên đúng thói quen mà bài thi kiểm tra.
Cố vấn MAAS làm gì với môn này?
Cố vấn MAAS cùng bạn đi qua các khái niệm và những bài tự luyện của chính bạn, chẳng hạn lần ra vì sao bảng cân đối thử không khớp, giải thích logic của phần đối chiếu lợi nhuận với dòng tiền, hoặc bấm giờ làm các câu hỏi theo dạng đề thi. Bài nộp vẫn là bài của bạn, và đó cũng chính là điều môn học đánh giá.
Câu hỏi thường gặp
ACCT10002 có bao nhiêu credit points?
12,5 points. Đây là môn bậc đại học level 1 của University of Melbourne.
Bài thi ACCT10002 chiếm bao nhiêu phần trăm?
Bài thi cuối kỳ chiếm 60% theo sổ tay 2026 và kéo dài 2,5 tiếng trong giai đoạn thi.
Khi nào phải nộp các bộ bài thực hành trên phần mềm kế toán?
Các bộ bài kéo dài từ Week 6 tới Week 11 và chiếm tổng cộng 20%. Bạn hãy xem subject guide để biết ngày cụ thể trong học kỳ của mình.
Điều kiện tiên quyết của ACCT10002 là gì?
Bạn cần có suất học Bachelor of Commerce bắt đầu trước năm 2026, hoặc đã qua ACCT10001. Ai đã học ACCT20008 thì không đăng ký thêm môn này được, nên hãy xem trang điều kiện của đúng năm mình học.
Nên dành bao nhiêu giờ cho môn này?
Sổ tay ghi tổng thời lượng 170 giờ trong học kỳ, gồm ba giờ học theo lịch mỗi tuần là một buổi lecture, một buổi tutorial và một buổi tự học trực tuyến.
Muốn cùng cố vấn đi qua ACCT10002?
Nếu bảng cân đối thử của bạn cứ cân mà lợi nhuận cứ sai, hoặc câu hỏi về lưu chuyển tiền tệ vẫn còn là đoán mò, một cuộc trò chuyện ngắn thường cho thấy logic bị gãy ở đâu. Bạn có thể đặt lịch tư vấn miễn phí 15 phút và mang theo các câu đã luyện. MAAS ghép bạn với cố vấn chuyên môn trong vòng 48 giờ khi mạng lưới đã có người phù hợp, còn nếu chưa có thì một đợt tìm kiếm riêng thường mất khoảng hai tuần.
Tìm hiểu dịch vụ gia sư môn học một kèm một
Bài liên quan
- ACCT10001: phân tích báo cáo kế toán
- ACCT20001: kế toán cho quyết định quản trị
- ACCT2511: nền tảng kế toán tài chính
- ACCT1101: kế toán cho việc ra quyết định
Trò chuyện với cố vấn MAAS về môn học của bạn
References
Australian Accounting Standards Board. (2019). Conceptual framework for financial reporting.
Fields, T. D., Lys, T. Z., & Vincent, L. (2001). Empirical research on accounting choice. Journal of Accounting and Economics, 31(1-3), 255-307. https://doi.org/10.1016/S0165-4101(01)00028-3
Healy, P. M., & Palepu, K. G. (2001). Information asymmetry, corporate disclosure, and the capital markets: A review of the empirical disclosure literature. Journal of Accounting and Economics, 31(1-3), 405-440. https://doi.org/10.1016/S0165-4101(01)00018-0
International Accounting Standards Board. (2018). Conceptual framework for financial reporting. IFRS Foundation.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289-315.
University of Melbourne. (2026a). Introductory financial accounting (ACCT10002) [Handbook entry]. https://handbook.unimelb.edu.au/2026/subjects/acct10002
University of Melbourne. (2026b). Introductory financial accounting (ACCT10002): Assessment [Handbook entry]. https://handbook.unimelb.edu.au/2026/subjects/acct10002/assessment
University of Melbourne. (2026c). Introductory financial accounting (ACCT10002): Eligibility and requirements [Handbook entry]. https://handbook.unimelb.edu.au/2026/subjects/acct10002/eligibility-and-requirements
Watts, R. L., & Zimmerman, J. L. (1990). Positive accounting theory: A ten year perspective. The Accounting Review, 65(1), 131-156.