
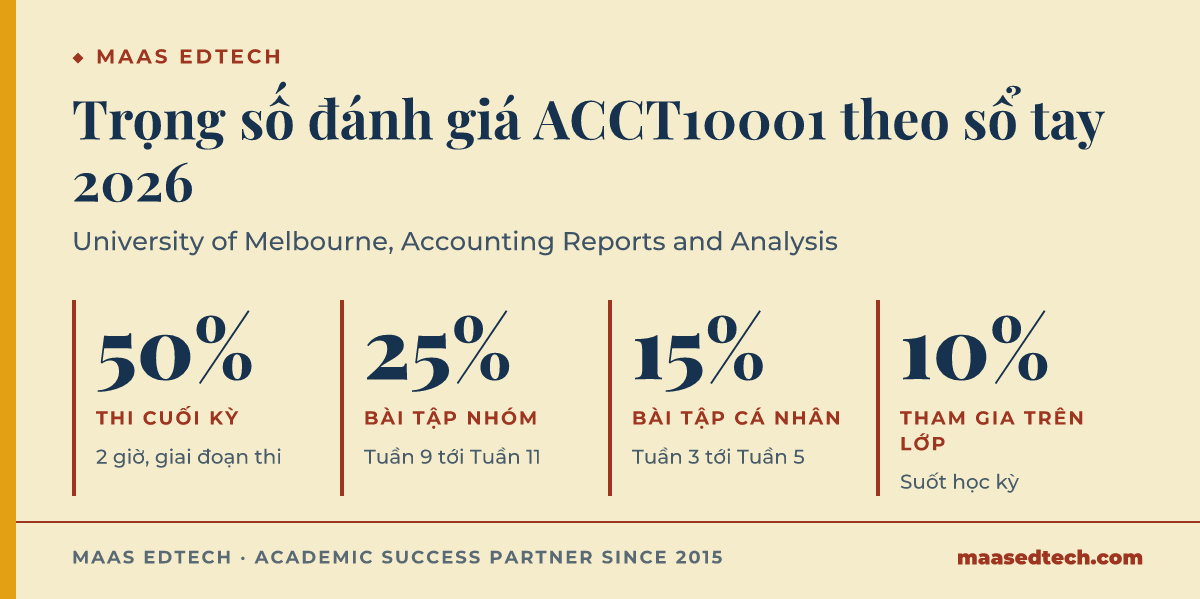
Trả lời thẳng: ACCT10001 chấm khả năng đọc và dùng báo cáo tài chính, không chấm khả năng lập chúng. Theo University of Melbourne (2026a), môn tập trung vào "the informed use of accounting information rather than the preparation of accounts", tức dùng thông tin kế toán có hiểu biết, không phải lập sổ sách. Đánh giá cũng vậy: thi cuối kỳ 2 giờ chiếm 50%, bài tập nhóm 25%, bài tập cá nhân 15%, tham gia trên lớp 10%.
Bài viết này sẽ giúp bạn nắm các mốc đăng ký và hạn chót quan trọng của môn, hiểu từng phần đánh giá đòi hỏi gì, làm bài tập nhóm sao cho không thành mấy bài luận rời rạc, và tránh những chỗ sinh viên hay mất điểm nhất.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-09-20
Chuyên mục: accounting-finance
Bài này viết về ACCT10001 của trường nào?
Trả lời thẳng: Bài này viết về môn ACCT10001 Accounting Reports and Analysis của University of Melbourne, một môn đại học level 1 học trực tiếp tại cơ sở Parkville ở cả Semester 1 lẫn Semester 2 năm 2026. Theo University of Melbourne (2026d), Wayne Coetzee là điều phối viên chính (principal coordinator) của cả hai học kỳ, và subject guide của chính học kỳ bạn học vẫn là căn cứ cuối cùng.
Handbook ghi tổng thời lượng học là 170 giờ, với mỗi tuần một buổi lecture 90 phút và một buổi tutorial 90 phút. Ở Semester 1 năm 2026, thời gian giảng dạy kéo dài từ 2 tháng Ba tới 31 tháng Năm, census date rơi vào ngày 31 tháng Ba, và giai đoạn đánh giá kết thúc ngày 26 tháng Sáu. Semester 2 dạy từ 27 tháng Bảy tới 25 tháng Mười, và giai đoạn đánh giá kết thúc ngày 20 tháng Mười Một. Các mốc này quan trọng hơn vẻ ngoài của chúng, vì hạn cuối để rút môn mà không bị tính trượt nằm khá xa trước lúc bài tập nhóm hoàn thành, cụ thể là ngày 8 tháng Năm ở Semester 1 và ngày 25 tháng Chín ở Semester 2.
Khi tra mã môn, bạn sẽ gặp các ghi chú năm 2021 hoặc 2023 trên những trang chia sẻ tài liệu. Những ghi chú đó vẫn giúp được phần kỹ thuật ghi nợ và ghi có, nhưng một số mô tả cấu trúc quiz và luật hurdle mà trang 2026 không hề có. Vì vậy handbook phải là nơi bạn kiểm tra đầu tiên chứ không phải cuối cùng.
Ai được đăng ký ACCT10001, và vì sao hạn mức chỗ lại quan trọng?
Trả lời thẳng: Trên giấy tờ thì ai cũng đăng ký được, vì University of Melbourne (2026c) ghi trong handbook 2026 rằng môn không có prerequisite, corequisite hay non-allowed subject nào. Trên thực tế, lớp bị giới hạn ở 1.900 chỗ mỗi học kỳ, xét theo thứ tự đăng ký trước được trước, và ưu tiên người học môn này như môn bắt buộc hay môn cốt lõi.
Handbook nói thẳng hệ quả này, điều hiếm thấy: "Students taking the subject as breadth may be withdrawn and should consider enrolling in the subject in a subsequent study period", tức sinh viên học môn này dưới dạng môn tự chọn ngoài ngành (breadth) có thể bị rút khỏi lớp và nên cân nhắc đăng ký vào một kỳ sau. Suất tự đăng ký ban đầu chỉ là tạm thời, và chỗ học chưa được bảo đảm cho tới khi vòng xét chọn diễn ra. Hạn tự đăng ký cuối cùng là ngày 13 tháng Ba năm 2026 ở Semester 1 và ngày 7 tháng Tám năm 2026 ở Semester 2, còn thắc mắc về môn học của cả hai học kỳ gửi về ara-enquiries@unimelb.edu.au. Một sinh viên học breadth tự đăng ký từ tuần đầu và đã bắt đầu đọc tài liệu vẫn có thể mất chỗ sau vòng xét chọn.
Môn mở cho mọi người nhưng giới hạn chỗ, và chính điều đó định hình lớp học bạn sẽ ngồi. Một môn hoàn toàn không đòi môn tiên quyết thì không thể giả định bạn từng thấy bảng cân đối kế toán, nên nó bắt đầu từ mục đích của kế toán chứ không từ kỹ thuật ghi sổ. Đó là lý do handbook mô tả môn học được thiết kế "to meet the needs of undergraduate students from all disciplines", tức để đáp ứng nhu cầu của sinh viên đại học thuộc mọi ngành. Lớp có sinh viên kỹ thuật, sinh viên khoa học xã hội và sinh viên thương mại cùng ngồi, và cấu trúc đánh giá được viết cho đúng hỗn hợp ấy.
Cấu trúc đánh giá ACCT10001 năm 2026 ra sao?
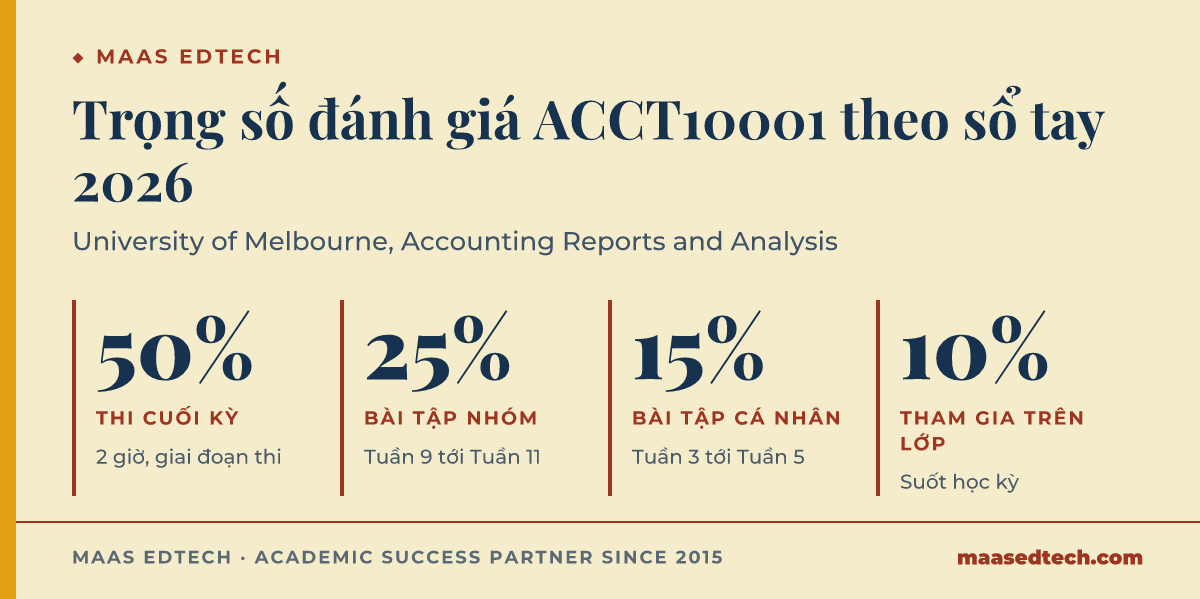
Trả lời thẳng: University of Melbourne (2026b) liệt kê trong handbook 2026 bốn phần: tham gia trên lớp 10% rải suốt học kỳ, một bài tập cá nhân 600 từ chiếm 15% nộp trong khoảng Tuần 3 tới Tuần 5, một bài tập nhóm 3.000 từ chiếm 25% nộp trong khoảng Tuần 9 tới Tuần 11, và một bài thi cuối kỳ dài 2 giờ chiếm 50%.
| Phần đánh giá | Dung lượng | Thời điểm | Trọng số |
|---|---|---|---|
| Tham gia trên lớp | Liên tục | Suốt học kỳ | 10% |
| Bài tập cá nhân | 600 từ | Tuần 3 tới Tuần 5 | 15% |
| Bài tập nhóm | 3.000 từ, nhóm 3 tới 4 người, mỗi người 750 tới 1.000 từ | Tuần 9 tới Tuần 11 | 25% |
| Thi cuối kỳ | 2 giờ | Giai đoạn thi | 50% |
Bảng này có hai điểm đáng dừng lại. Điểm thứ nhất là một nửa số điểm đã được quyết trước khi bạn vào phòng thi, nên tỷ lệ nghiêng về coursework nhiều hơn ACCT10002, môn có bài thi chiếm 60%. Điểm thứ hai là dung lượng bài tập cá nhân so với trọng số của nó: 600 từ cho 15% nghĩa là khoảng 40 từ cho mỗi điểm, nên không còn chỗ cho một đoạn mở bài chỉ để nhắc lại đề. Bài tập nhóm rộng hơn, 3.000 từ cho 25 điểm, tức khoảng 120 từ cho mỗi điểm, nhưng số chữ ấy chia cho 3 hoặc 4 người viết nên phần mỗi người chỉ còn 750 tới 1.000 từ.
Chuyện hurdle cần nói rõ, vì câu hỏi này xuất hiện liên tục trên các diễn đàn sinh viên. Trang assessment 2026 của ACCT10001, cập nhật lần cuối ngày 14 tháng Chín năm 2026, liệt kê đúng bốn phần ở trên và không ghi hurdle requirement nào, tức không có điểm sàn riêng phải đạt. Nguyên nhân là cấu trúc đánh giá đã đổi từ năm 2026. University of Melbourne (2025) ghi trên trang assessment bản 2025 của chính môn này một bài thi dài 3 giờ chiếm 70%, kèm ba phần coursework mỗi phần 10%, nên phần lớn đoạn trích cũ trên kết quả tìm kiếm đang lấy số từ bảng cũ đó chứ không phải từ một môn khác. Nếu chuyện phải đạt điểm sàn riêng ở bài thi ảnh hưởng tới kế hoạch của bạn, hãy xác nhận trong subject guide của đúng học kỳ bạn học, đừng dựa vào một đoạn trích tìm kiếm.
Bài tập nhóm thật sự yêu cầu điều gì?
Trả lời thẳng: Handbook quy định 3.000 từ cho một nhóm 3 tới 4 sinh viên, mỗi người đóng góp 750 tới 1.000 từ, với hạn nộp rơi vào Tuần 9 tới Tuần 11. Hệ quả là người chấm nhận một văn bản ghép từ ba hoặc bốn phần do từng người viết riêng, và chỗ nối giữa các phần thường rất dễ nhìn ra.
Chỗ nối lộ ra ấy mới là rủi ro đánh giá thật sự, và văn liệu giáo dục đại học đã ghi nhận nó từ lâu. Davies (2009) tổng kết những vấn đề lặp đi lặp lại của đánh giá theo nhóm và gom chúng quanh hiện tượng ăn theo (free riding), mức đóng góp không đều, và cái khó của việc chấm công bằng cho một sản phẩm chung. Phần 750 từ cho mỗi người đủ nhỏ để ai cũng tự làm xong phần mình, và chính điều đó sinh ra bốn bài luận rời rạc nằm chung dưới một trang bìa.
Cách xử lý thực tế là dành buổi họp đầu tiên cho lập luận chứ không phải cho chia việc. Nhóm cần thống nhất mình đang khẳng định điều gì về doanh nghiệp hoặc bộ dữ liệu trước khi phân công ai viết phần nào, rồi mới viết những phần đẩy khẳng định đó đi tiếp. Một phần mở đầu bằng việc giới thiệu lại doanh nghiệp là đã tiêu mất một phần năm số chữ để lặp lại điều phần một đã làm.
Vì sao "sử dụng chứ không lập" thay đổi cách bạn nên học?
Trả lời thẳng: Vì câu hỏi trong môn này cho điểm phần diễn giải một con số chứ không cho điểm phần tạo ra con số đó. Một sinh viên ghi được bút toán nhưng không nói được hàng tồn kho tăng lên hàm ý gì về doanh nghiệp là người đã chuẩn bị rất kỹ, nhưng cho một môn khác chứ không phải ACCT10001.
Các chuẩn đầu ra trong handbook nói rõ trọng tâm nằm ở đâu. Chúng yêu cầu sinh viên "analyse and interpret major financial statements and the accounting policy choices that influence their preparation", tức phân tích và diễn giải các báo cáo tài chính chính cùng những lựa chọn chính sách kế toán ảnh hưởng tới cách lập chúng, yêu cầu "critically evaluate the strengths and weaknesses of accounting information relative to the purposes it serves", tức đánh giá phản biện điểm mạnh và điểm yếu của thông tin kế toán so với mục đích nó phục vụ, và yêu cầu giải thích quản trị công ty, đạo đức nghề nghiệp cùng ảnh hưởng của chúng lên kế toán. Chỉ 1 trong 9 chuẩn đầu ra nói về định nghĩa các nhóm tài sản, nợ phải trả, vốn chủ sở hữu, thu nhập, chi phí và hoạt động dòng tiền. Tám chuẩn còn lại đòi những việc khác, phần lớn là phân tích, đánh giá và vận dụng.
Biggs (1996) gọi đây là sự tương thích (alignment). Khi bàn về lý thuyết kiến tạo trong học tập, ngay trong phần tóm tắt bài báo, ông đặt vào trung tâm "the centrality of the learner's activities in creating meaning" (tr. 347), tức vai trò trung tâm của chính hoạt động người học trong việc tạo ra ý nghĩa. Vì thế việc dạy, chuẩn đầu ra và bài đánh giá phải cùng hướng về một kiểu tư duy, và sinh viên đọc cấu trúc đánh giá để đoán người ta muốn kiểu tư duy nào. Khi chuẩn đầu ra đòi đánh giá mà cách học lại là thuộc lòng bút toán, chỗ lệch nằm ở phía người học chứ không ở phía môn học.
Trọng tâm này còn một lý do thứ hai. Lusardi và Mitchell (2014) khảo sát bằng chứng về hiểu biết tài chính và thấy mức hiểu biết ấy thấp ngay cả ở những nhóm dân cư đang phải ra các quyết định tài chính có hệ quả lớn, và điều đó đúng với chuyện đọc báo cáo tài chính không kém chuyện tài chính gia đình. Một môn học dựng cho sinh viên mọi ngành đang trả lời đúng khoảng trống này, và nó chấm điểm theo tinh thần ấy.
Sinh viên thường mất điểm ở đâu?
Trả lời thẳng: Sinh viên thường mất điểm ở bốn chỗ, gồm mô tả một tỷ số thay vì diễn giải nó, coi một lựa chọn chính sách kế toán là trung tính, viết một báo cáo nhóm 3.000 từ đọc lên như ba bốn bài luận tách rời, và trả lời câu hỏi về giới hạn của thông tin kế toán bằng một định nghĩa thay vì một phán đoán.
Mô tả tỷ số là lỗi dễ mắc nhất trong bốn lỗi. Viết rằng tỷ số thanh toán hiện hành giảm từ 1,8 xuống 1,3 trong 12 tháng chỉ là nhắc lại một con số mà người chấm đã thấy. Điểm nằm ở câu tiếp theo, câu phải nói điều gì tạo ra mức giảm đó và nó hàm ý gì về vị thế của doanh nghiệp, rồi kiểm lại cách đọc ấy bằng một con số thứ hai thay vì dừng ở cách giải thích hợp lý đầu tiên.
Lỗi thứ hai nằm ở lựa chọn chính sách kế toán. Chuẩn mực kế toán để lại cho nhà quản lý quyền tự quyết thật sự về ghi nhận, đo lường và công bố, và handbook liệt kê "accounting policy choices available to managers for key assets and incentives associated with policy choices" trong danh mục chủ đề, tức các lựa chọn chính sách kế toán mà nhà quản lý có với những tài sản chính và động cơ gắn với các lựa chọn đó. Chữ gánh nghĩa trong câu là incentives, tức động cơ. Hopwood (1983) lập luận rằng kế toán phải được nghiên cứu trong chính bối cảnh nó vận hành chứ không phải như một kỹ thuật đứng riêng, nên một câu trả lời về chính sách mà không nhắc ai được lợi từ lựa chọn đó là đã bỏ mất bối cảnh. Phương pháp khấu hao, cách tính giá hàng tồn kho và việc vốn hoá chi phí phát triển là 3 ví dụ tiêu biểu cho loại lựa chọn mà đề đang hỏi.
Lỗi thứ ba là chỗ nối trong bài nhóm đã nói ở trên. Lỗi thứ tư nằm ở câu hỏi về giới hạn: khi được hỏi thông tin kế toán không cho biết được điều gì, sinh viên hay định nghĩa một khái niệm kế toán thay vì trả lời. Khung khái niệm của Australian Accounting Standards Board (2019) nêu các đặc tính chất lượng mà thông tin tài chính cần có, và một câu trả lời mạnh dùng các đặc tính đó làm thước đo áp vào một trường hợp cụ thể chứ không đọc thuộc chúng.
ACCT10001 khác ACCT10002 và các môn tài chính ở chỗ nào?
Trả lời thẳng: ACCT10001 tiếp cận kế toán từ phía người đọc, còn ACCT10002 Introductory Financial Accounting tiếp cận từ phía người lập để rồi hiểu báo cáo từ góc người dùng, và môn sau có trọng số thi nặng hơn. Trong handbook 2026, ACCT10002 không phải điều kiện tiên quyết của ACCT10001, nhưng ACCT10001 lại nằm trong danh sách điều kiện tiên quyết của ACCT10002.
Trang điều kiện của ACCT10002 ghi ACCT10001 ở mức 12,5 credit points, tức khối lượng chuẩn của một môn level 1 tại University of Melbourne. Khác biệt này quan trọng khi lên kế hoạch học. Sinh viên định theo chuyên ngành kế toán thường gặp tuyến nặng về lập báo cáo, nơi kỹ năng được chấm là ghi nhận giao dịch và dựng báo cáo. Sinh viên học ACCT10001 như môn bắt buộc hoặc môn cốt lõi của một ngành không phải kế toán thì gặp một môn mà đề thi yêu cầu lập luận về những báo cáo do người khác lập. Các môn tài chính đứng cạnh cả hai và hỏi một câu thứ ba, về định giá và huy động vốn. Vì vậy so ba môn bằng danh mục tài liệu đọc, thay vì bằng tên môn, hữu ích hơn nhiều so với vẻ ngoài của nó.
Nếu bạn đang phân vân giữa các môn, hãy đặt trang assessment và trang chuẩn đầu ra cạnh nhau mà đọc trước hạn đăng ký. Với hạn mức 1.900 chỗ và tính tạm thời của việc tự đăng ký, một quyết định đưa ra ở Tuần 3 tốn kém hơn hẳn cùng quyết định ấy đưa ra trong tuần trước khi bắt đầu giảng dạy.
Cố vấn của MAAS làm gì ở môn này?
Trả lời thẳng: Cố vấn cùng bạn đi qua chính câu hỏi và bản nháp của bạn, rồi chỉ ra chỗ một câu trả lời còn thiếu so với điều chuẩn đầu ra yêu cầu. Bạn là người viết bài nộp, còn cố vấn giúp bạn nhìn ra khoảng cách giữa một đoạn mô tả và một đoạn đánh giá.
Một buổi làm việc điển hình về ACCT10001 lấy một tỷ số hoặc một lựa chọn chính sách trong chính bộ bài tutorial của bạn rồi đề nghị bạn nói thành lời lập luận của mình, vì câu nói ra được thường là câu viết ra được. Nếu bạn muốn đặt vài buổi trong học kỳ, ba thời điểm đáng cân nhắc là trước Tuần 3, trước Tuần 9 và trước giai đoạn thi, vì đó là ba lúc môn học đổi điều nó đòi hỏi ở bạn. Với bài tập nhóm, cố vấn thường giúp sinh viên lên kế hoạch cho lập luận chung trước khi viết hơn là nhận xét một phần đã xong, vì vấn đề chỗ nối không sửa được sau khi bài đã ghép.
Câu hỏi thường gặp
ACCT10001 có môn tiên quyết không?
Không. Handbook 2026 không ghi prerequisite, corequisite hay non-allowed subject nào cho môn này.
Bài thi ACCT10001 chiếm bao nhiêu phần trăm?
Theo handbook 2026, bài thi cuối kỳ chiếm 50% và kéo dài 2 giờ trong giai đoạn thi.
Bài tập nhóm dài bao nhiêu và nhóm mấy người?
Bài tập nhóm dài 3.000 từ, nhóm 3 tới 4 sinh viên, mỗi người viết 750 tới 1.000 từ, nộp trong khoảng Tuần 9 tới Tuần 11.
Đăng ký rồi có thể mất chỗ trong ACCT10001 không?
Handbook ghi rằng việc tự đăng ký chỉ mang tính tạm thời và sinh viên học dưới dạng breadth có thể bị rút khỏi lớp, vì mỗi học kỳ áp hạn mức 1.900 chỗ và ưu tiên dành cho sinh viên học môn này như môn bắt buộc hoặc môn cốt lõi.
Nên dành bao nhiêu giờ cho môn này?
Handbook ghi tổng thời lượng học là 170 giờ, trong đó mỗi tuần có một buổi lecture 90 phút và một buổi tutorial 90 phút.
Muốn đi qua ACCT10001 cùng một cố vấn?
Nếu bài phân tích tỷ số của bạn cứ bị nhận xét là mới dừng ở mô tả, hoặc báo cáo nhóm đang biến thành ba bài luận rời nhau, một buổi trao đổi ngắn thường đủ để thấy mạch lập luận đứt ở đâu. Bạn có thể đặt một buổi tư vấn miễn phí 15 phút và mang theo chính bộ bài tutorial của mình. MAAS ghép bạn với một cố vấn đúng chuyên môn trong vòng 48 giờ khi mạng lưới đã có người phù hợp, còn nếu phải tìm riêng thì thường mất khoảng hai tuần.
Tìm hiểu dịch vụ gia sư một kèm một
Bài liên quan
- ACCT10002: nhập môn kế toán tài chính
- ACCT20001: kế toán cho quyết định quản trị
- ACCT1101: kế toán phục vụ ra quyết định
Trao đổi với cố vấn MAAS về môn học của bạn
References
Australian Accounting Standards Board. (2019). Conceptual framework for financial reporting. AASB. https://www.aasb.gov.au/admin/file/content105/c9/Conceptual_Framework_05-19.pdf
Biggs, J. (1996). Enhancing teaching through constructive alignment. Higher Education, 32(3), 347-364. https://doi.org/10.1007/BF00138871
Davies, W. M. (2009). Groupwork as a form of assessment: Common problems and recommended solutions. Higher Education, 58(4), 563-584. https://doi.org/10.1007/s10734-009-9216-y
Hopwood, A. G. (1983). On trying to study accounting in the contexts in which it operates. Accounting, Organizations and Society, 8(2-3), 287-305. https://doi.org/10.1016/0361-3682(83)90035-1
Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44. https://doi.org/10.1257/jel.52.1.5
University of Melbourne. (2025). Accounting reports and analysis (ACCT10001): Assessment [Mục sổ tay, bản 2025]. https://handbook.unimelb.edu.au/2025/subjects/acct10001/assessment
University of Melbourne. (2026a). Accounting reports and analysis (ACCT10001) [Handbook entry]. https://handbook.unimelb.edu.au/2026/subjects/acct10001
University of Melbourne. (2026b). Accounting reports and analysis (ACCT10001): Assessment [Handbook entry]. https://handbook.unimelb.edu.au/2026/subjects/acct10001/assessment
University of Melbourne. (2026c). Accounting reports and analysis (ACCT10001): Eligibility and requirements [Handbook entry]. https://handbook.unimelb.edu.au/2026/subjects/acct10001/eligibility-and-requirements
University of Melbourne. (2026d). Accounting reports and analysis (ACCT10001): Dates and times [Handbook entry]. https://handbook.unimelb.edu.au/2026/subjects/acct10001/dates-times