
◆ Kế toán và tài chính
Management accounting là gì, và nên học môn này thế nào?
Management accounting là môn kế toán phục vụ nhà quản lý bên trong doanh nghiệp, dùng số liệu để lập kế hoạch, kiểm soát và ra quyết định.
Khi học management accounting bằng tiếng Anh, bạn có thể dùng bài này để tự kiểm xem mình đã hiểu môn chưa, biết đề thi thường gồm những dạng bài nào và nên luyện dạng nào trước. Tên môn và thuật ngữ vẫn bằng tiếng Anh như trong đề bài, và bài không thay cho đề cương hay handbook của trường bạn. Nếu bạn mới làm quen với kế toán, hãy đọc cách học accounting principle trước, còn hai môn hay bị lẫn với môn này được giải thích ở cách học financial accounting và cách học financial management. Khi cần hồ sơ của từng mã môn, bạn có thể xem hướng dẫn ACCT1102 và ACCT2522. Bạn làm và nộp mọi bài đánh giá bằng sức mình, MAAS không làm thay.
◆ Câu hỏi 1 / 11 · Management accounting là gì
Management accounting là gì, và khác financial accounting ở đâu?
Trả lời thẳng: Management accounting là phần kế toán làm ra số liệu cho các cấp quản lý trong doanh nghiệp, giúp họ lên kế hoạch, theo dõi kết quả và đánh giá. Franklin, Graybeal và Cooper (2019, mục 1.2) dùng managerial accounting, management accounting và cost accounting như những tên gọi thay thế nhau. Môn này hướng về tương lai và không chịu chuẩn mực bắt buộc, khác với financial accounting phục vụ người dùng bên ngoài.
Franklin, Graybeal và Cooper (2019, mục 1.2) viết rằng "managerial accounting focuses more on the future, while financial accounting focuses on reporting what has already happened". Sự khác biệt về hướng thời gian ấy kéo theo những khác biệt còn lại. Kế toán tài chính phục vụ chủ nợ, cơ quan thuế và nhà đầu tư nên phải theo quy tắc do cơ quan đặt chuẩn quy định. Kế toán quản trị phục vụ mọi cấp quản lý bên trong nên người lập được tự chọn loại báo cáo, và cũng vì thế phải nêu rõ mọi giả định mình dùng.
Bảng dưới đặt hai môn cạnh nhau theo năm tiêu chí. Cột nguồn cho biết ý nằm ở mục nào của giáo trình, còn cách xếp hàng là của bài này. Các ví dụ về chuẩn mực trong giáo trình thuộc bối cảnh Mỹ, nên ở trường dùng chuẩn khác bạn chỉ cần nhớ nguyên tắc rằng kế toán tài chính chịu chuẩn từ bên ngoài còn kế toán quản trị thì không.
| Tiêu chí | Financial accounting | Management accounting | Nguồn |
|---|---|---|---|
| Người dùng thông tin | Người bên ngoài như chủ nợ, cơ quan thuế, nhà đầu tư | Người bên trong như các cấp quản lý, chủ sở hữu, nhân viên | Franklin, Graybeal và Cooper (2019, mục 1.2) |
| Chuẩn chi phối | Chịu quy tắc do cơ quan đặt chuẩn, ví dụ FASB ở Mỹ | Không bị chuẩn bắt buộc từ bên ngoài chi phối | Franklin, Graybeal và Cooper (2019, mục 1.2) |
| Hướng thời gian | Báo cáo điều đã xảy ra | Hướng nhiều hơn về tương lai | Franklin, Graybeal và Cooper (2019, mục 1.2) |
| Loại dữ liệu | Chỉ dựa trên dữ liệu tài chính | Dùng cả dữ liệu phi tài chính | Franklin, Graybeal và Cooper (2019, mục 1.2) |
| Dạng báo cáo | Báo cáo tài chính theo khuôn chuẩn | Tuỳ doanh nghiệp, ví dụ variance report, cost of goods manufactured, job order cost sheet, production report | Franklin, Graybeal và Cooper (2019, mục 1.2) |
Có thêm hai mảnh bối cảnh giúp bạn hiểu vì sao môn này được dạy như hiện nay. Johnson và Kaplan (1987) trong sách Relevance lost: The rise and fall of management accounting phê phán việc hệ thống kế toán quản trị thời đó đã trượt khỏi nhu cầu của người quản lý, và bạn có thể đọc đó như một lý do để môn học ngày nay nhấn vào quyết định thay vì chỉ ghi sổ. Về phía nghề nghiệp, AICPA & CIMA (2023) cho biết bản cập nhật Global Management Accounting Principles ra ngày 28/06/2023, nhấn mạnh các quyết định có giá trị cao và dữ liệu phi tài chính như bền vững.
◆ Câu hỏi 2 / 11 · Môn này thường dạy những gì
Môn này thường dạy những gì, và hai trường dạy khác nhau thế nào?
Trả lời thẳng: Đề cương của hai trường dưới đây cho thấy cùng tên management accounting nhưng nhấn khác nhau. The University of Queensland (2025) dạy costing, planning và control, trong đó có bài nhóm lập dự toán. The Australian National University (2026) nhấn vào job costing, process costing, activity based costing, budgeting và variance analysis. Vì vậy hãy xem môn ở trường bạn nhấn vào phần nào trước khi chọn dạng bài để luyện.
The University of Queensland (2025) mô tả môn ACCT1102 là nơi dạy các nền tảng của management accounting ở ba mảng costing, planning và control. Hồ sơ môn liệt kê sáu nhóm chủ đề gồm cost behaviour và các cách tính giá thành, dự toán, variance analysis và kiểm soát, đo lường hiệu suất, balanced scorecard gắn với chiến lược và bền vững, và đạo đức nghề nghiệp. Học phần chia thành ba phần. Phần một phân biệt financial, management và cost accounting rồi đi vào cost behaviour và nguyên tắc phân bổ chi phí, phần hai là dự toán kèm bài nhóm, phần ba là variance analysis, đo lường hiệu suất, balanced scorecard và đạo đức.
The Australian National University (2026) mô tả môn BUSN2011 theo hướng dùng thông tin chi phí để định giá, phân bổ chi phí, kiểm soát dự toán và đánh giá hiệu suất. Một trong các mục tiêu học tập của môn là đánh giá lợi ích và chi phí của các hệ thống tính giá thành như absorption, variable, standard costing và activity based costing. Hai cách mô tả này cho thấy bạn không thể suy một đề cương từ đề cương kia, dù cả hai đều tên là management accounting.
| Tiêu chí | ACCT1102, The University of Queensland | BUSN2011, The Australian National University | Nguồn |
|---|---|---|---|
| Trọng tâm mô tả | Costing, planning và control | Định giá, phân bổ chi phí, kiểm soát dự toán, đánh giá hiệu suất | The University of Queensland (2025), The Australian National University (2026) |
| Chủ đề được nêu riêng | Dự toán nhóm, variance analysis, balanced scorecard, đạo đức | Job costing, process costing, activity based costing, standard costing, balanced scorecard | The University of Queensland (2025), The Australian National University (2026) |
| Môn tiên quyết | ACCT1110 | BUSN1002 | The University of Queensland (2025), The Australian National University (2026) |
Hai đề cương trên chỉ là một mẫu nhỏ. Hồ sơ của UQ là học kỳ 1 năm 2025 nên các kỳ sau có thể đổi, và bài này không có dữ liệu về những trường khác. Còn khi bạn cần xem môn này gắn với một mã môn và một bài assignment cụ thể, hướng dẫn ACCT2522 và ACCT1101 giữ phần hồ sơ đó, nên bài này không nhắc lại trọng số và ngày nộp của chúng.
◆ Câu hỏi 3 / 11 · Bạn cần biết gì trước khi
Bạn cần biết gì trước khi vào môn management accounting?
Trả lời thẳng: Bạn nên quen ghi sổ và đọc báo cáo tài chính trước khi vào môn này. Hồ sơ môn ACCT1102 của The University of Queensland (2025) ghi môn tiên quyết là ACCT1110, còn BUSN2011 của The Australian National University (2026) đòi BUSN1002. Dumitru và Dragomir (2025) còn nhắc môn cần nền về kinh tế, toán và marketing, cùng khả năng diễn giải dữ liệu.
The University of Queensland (2025) mô tả môn tiên quyết ACCT1110 là Financial Reporting and Analysis, tức môn về lập và đọc báo cáo tài chính. Nghĩa là nhiều khả năng ACCT1102 giả định bạn đã quen với bút toán nhật ký và tài khoản chữ T, và bạn không nên mong môn dạy lại phần đó. Nếu phần nền còn lung lay, bài cách học accounting principle là chỗ ôn phương trình kế toán và bút toán kép trước khi quay lại.
Dumitru và Dragomir (2025) viết rằng "Management accounting is considered challenging by many students". Các tác giả cho rằng khó khăn đến từ việc môn đòi kiến thức nền về kinh tế, toán và marketing, đòi hiểu thực tế doanh nghiệp, đòi diễn giải dữ liệu và tự đưa ra quyết định. Phần kỹ thuật thì cần thời gian và luyện tập đều đặn. Bài này không có số đo nào cho thấy môn khó hơn financial accounting bao nhiêu, nên chỉ ghi nhận rằng khó khăn là điều chính các nghiên cứu về dạy học nhắc tới.
◆ Câu hỏi 4 / 11 · Cost-volume-profit và hòa
Cost-volume-profit và hòa vốn: làm tay một bài thế nào?
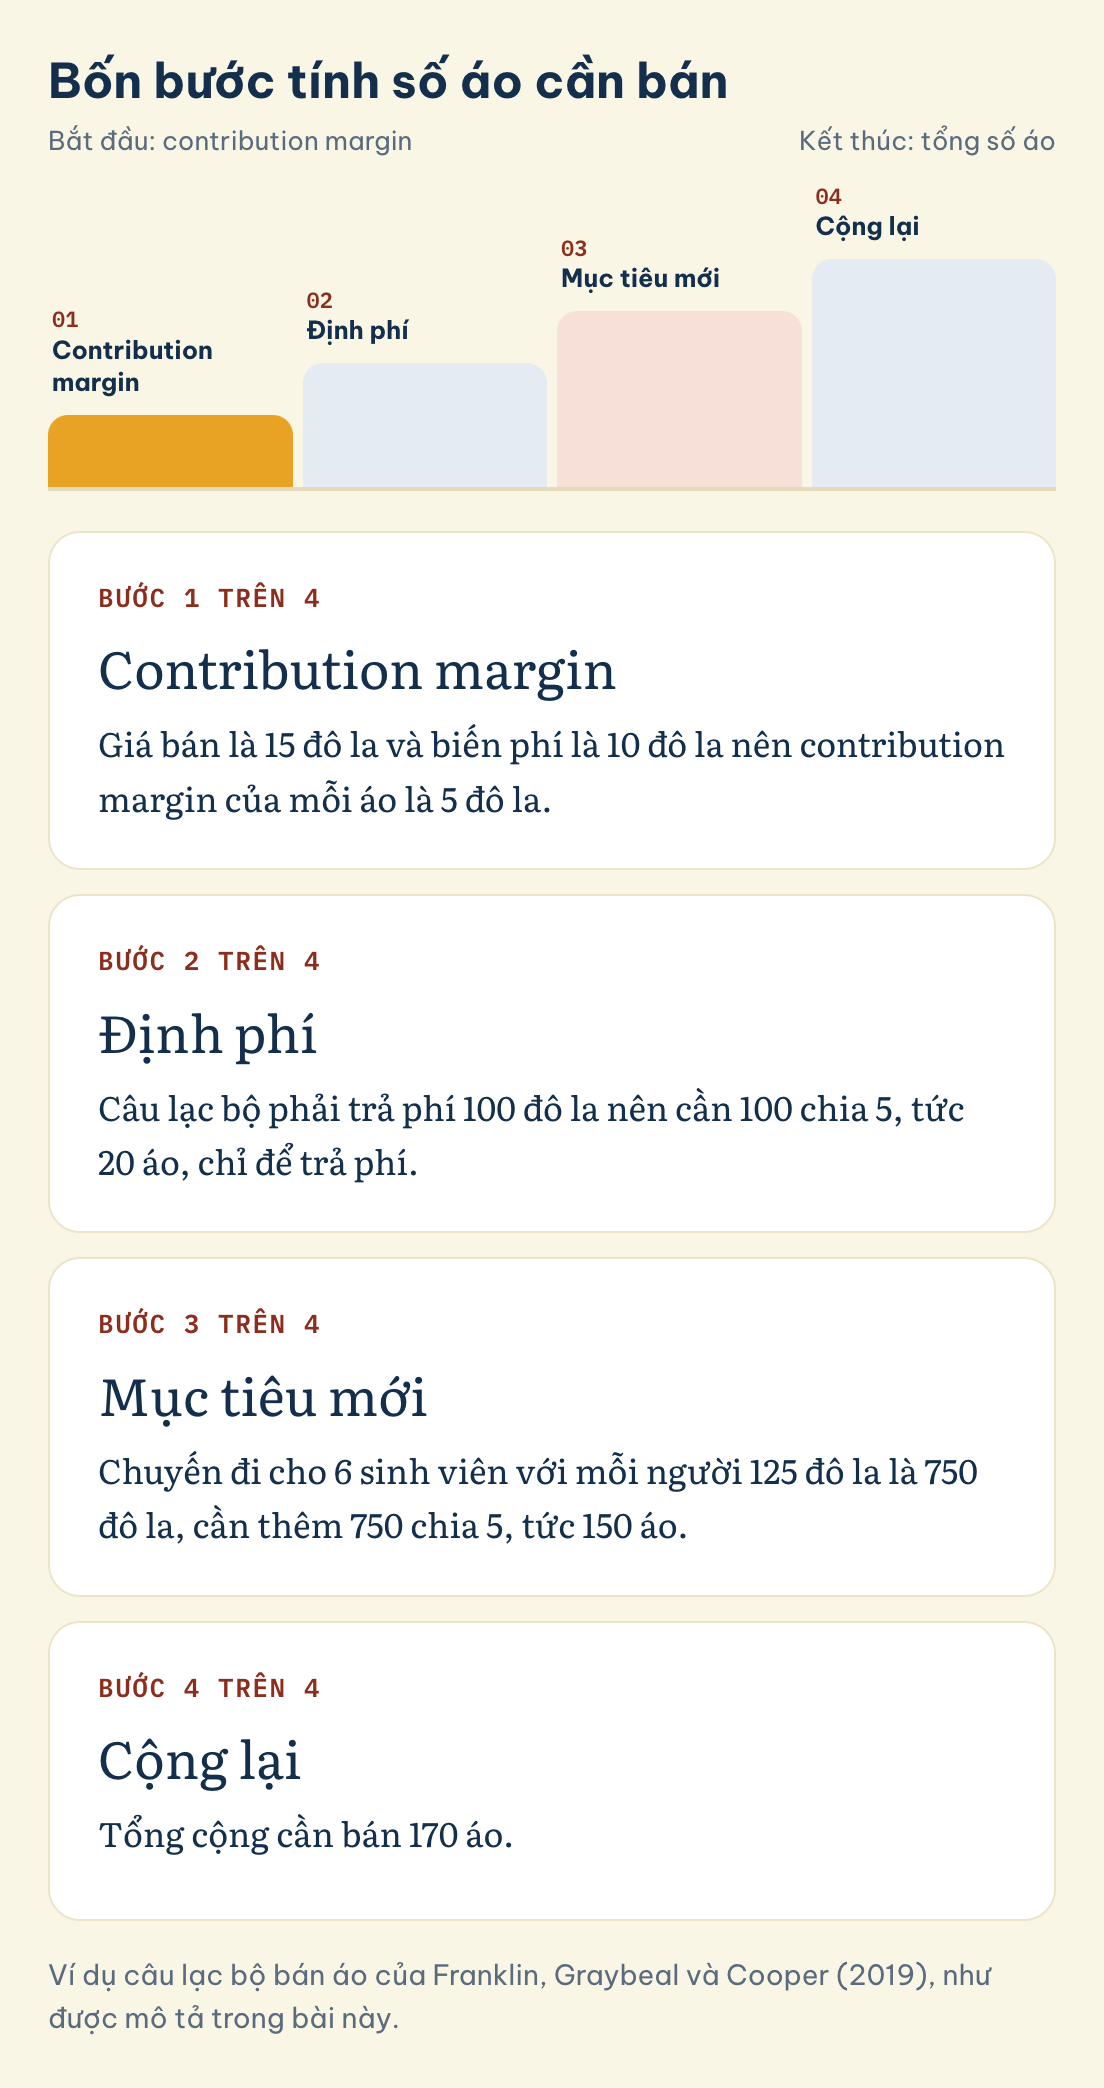
Trả lời thẳng: Cost-volume-profit, viết tắt CVP, cho biết cần bán bao nhiêu đơn vị để doanh thu bù đủ chi phí. Số đơn vị hòa vốn bằng định phí chia cho contribution margin của mỗi đơn vị. Trong ví dụ câu lạc bộ bán áo của Franklin, Graybeal và Cooper (2019, chương 3 và mục 3.1), mỗi áo có contribution margin 5 đô la nên cần 20 áo để trả phí 100 đô la.
Bốn bước tính số áo cần bán
Chạm vào một bước để xem phép tính của ví dụ câu lạc bộ bán áo.
Bước 1 trên 4
Contribution margin
Giá bán là 15 đô la và biến phí là 10 đô la nên contribution margin của mỗi áo là 5 đô la.
Bước 2 trên 4
Định phí
Câu lạc bộ phải trả phí 100 đô la nên cần 100 chia 5, tức 20 áo, chỉ để trả phí.
Bước 3 trên 4
Mục tiêu mới
Chuyến đi cho 6 sinh viên với mỗi người 125 đô la là 750 đô la, cần thêm 750 chia 5, tức 150 áo.
Bước 4 trên 4
Cộng lại
Tổng cộng cần bán 170 áo.
Lưu hình này
Cách làm chắc nhất là tự đi lại từng bước của một ví dụ có số. Franklin, Graybeal và Cooper (2019, mục 3.1) dùng ví dụ một câu lạc bộ bán áo để minh hoạ hai bước đầu, còn mục tiêu bổ sung ở hai bước sau nằm trong phần mở đầu chương 3 của cùng giáo trình. Dưới đây là các bước theo thứ tự.
- Xác định contribution margin của mỗi áo. Giá bán là 15 đô la và biến phí là 10 đô la nên contribution margin là 5 đô la.
- Chia định phí cho contribution margin. Câu lạc bộ phải trả phí 100 đô la nên cần 100 chia 5, tức 20 áo, chỉ để trả phí.
- Cộng thêm mục tiêu mới. Chuyến đi cho 6 sinh viên với mỗi người 125 đô la là 750 đô la, cần thêm 750 chia 5, tức 150 áo.
- Cộng lại. Tổng cộng cần bán 170 áo.
Cùng công thức đó xuất hiện ở ví dụ Hicks Manufacturing. Franklin, Graybeal và Cooper (2019, mục 3.2) cho biết với định phí 18.000 đô la và unit contribution margin 80 đô la, điểm hòa vốn là 18.000 chia 80, tức 225 đơn vị, tương ứng doanh thu 22.500 đô la, và công ty chỉ bắt đầu có lãi từ đơn vị thứ 226. Một trường hợp cực đoan trong cùng mục có định phí 20.000 đô la, giá 400 đô la và biến phí 250 đô la mỗi đơn vị, nên nếu không bán gì thì lỗ 20.000 đô la và mỗi đơn vị bán thêm giảm lỗ 150 đô la.
Đề thi thường không hỏi lại công thức mà hỏi giả định nào bị phá. Franklin, Graybeal và Cooper (2019, mục 3.2) nêu các giả định của CVP gồm chi phí tuyến tính và tách được thành biến phí và định phí, giá bán không đổi theo số lượng, tồn kho không đổi ở doanh nghiệp sản xuất, và sales mix không đổi khi có nhiều sản phẩm. Mỗi lần giải xong một bài, hãy tự hỏi giả định nào đang giữ cho đáp án của mình đúng, vì chính câu hỏi ấy là cách kiểm xem bạn hiểu hay chỉ thuộc công thức.
◆ Câu hỏi 5 / 11 · Absorption costing
Absorption costing và variable costing: vì sao lợi nhuận lệch nhau?
Trả lời thẳng: Absorption costing đưa cả định phí sản xuất vào giá thành sản phẩm, còn variable costing chỉ đưa biến phí vào giá thành và tính định phí sản xuất thẳng vào chi phí của kỳ. Franklin, Graybeal và Cooper (2019, mục 6.5) cho biết khi sản xuất nhiều hơn bán, lợi nhuận theo variable costing thấp hơn. Chênh lệch này là chênh lệch về thời điểm ghi nhận định phí.
Franklin, Graybeal và Cooper (2019, mục 6.5) đưa ví dụ doanh nghiệp bán 8.000 đơn vị với giá 33 đô la và còn 2.000 đơn vị tồn kho cuối kỳ, mỗi đơn vị mang 1,20 đô la định phí sản xuất. Vì vậy 2.400 đô la định phí vẫn nằm trong tồn kho theo absorption costing, trong khi variable costing đã tính khoản đó vào chi phí kỳ này. Nhờ ví dụ này bạn thấy lợi nhuận hai phương pháp lệch nhau đúng bằng phần định phí trôi vào tồn kho.
Ba trường hợp dưới đây là thứ đề thi hay xoay quanh. Bạn nên tự vẽ lại bảng này từ trí nhớ, rồi tự điền một ví dụ số vào từng hàng.
| Trường hợp | Lợi nhuận hai phương pháp | Nguồn |
|---|---|---|
| Sản xuất bằng bán | Bằng nhau | Franklin, Graybeal và Cooper (2019, mục 6.5) |
| Sản xuất nhiều hơn bán | Variable costing thấp hơn absorption costing | Franklin, Graybeal và Cooper (2019, mục 6.5) |
| Bán nhiều hơn sản xuất | Variable costing cao hơn absorption costing | Franklin, Graybeal và Cooper (2019, mục 6.5) |
Franklin, Graybeal và Cooper (2019, mục 6.5) cũng cho biết về dài hạn chênh lệch giữa hai phương pháp gần bằng không, vì đó chỉ là chênh lệch thời điểm. Họ còn cảnh báo một vấn đề đạo đức. Nếu cuối năm doanh nghiệp sản xuất dư, định phí rơi vào tồn kho và lợi nhuận theo absorption costing tăng, và khi tiền thưởng gắn với lợi nhuận thì động cơ đó là sai. Trong bối cảnh Mỹ, giáo trình cũng ghi chỉ absorption costing được GAAP chấp nhận cho báo cáo bên ngoài, nên nếu đề thi của bạn theo chuẩn khác, hãy xem đề cương nói gì.
◆ Câu hỏi 6 / 11 · Variance analysis: đọc
Variance analysis: đọc "favorable" và "unfavorable" thế nào?
Trả lời thẳng: Variance là chênh lệch giữa chi phí thực tế và chi phí tiêu chuẩn. Franklin, Graybeal và Cooper (2019, mục 8.2) cho biết variance là favorable khi chi phí thực tế thấp hơn tiêu chuẩn và unfavorable khi cao hơn. Favorable chưa chắc là tốt, vì vật liệu mua rẻ hơn có thể làm lượng dùng tăng lên và đẩy tổng chi phí lên.
Franklin, Graybeal và Cooper (2019, mục 8.2) chia chênh lệch thành hai phần. Price variance so giá thực tế với giá tiêu chuẩn, quantity variance so lượng dùng thực tế với lượng tiêu chuẩn ở sản lượng thực tế, và tổng variance bằng giá cộng lượng. Ví dụ Connie's Candy trong mục đó cho giá chuẩn 7,00 đô la mỗi pound, giá thực trả 9,00 đô la, lượng chuẩn 0,25 pound mỗi hộp và lượng thực dùng 0,50 pound mỗi hộp, nên tổng chênh lệch là 4,50 trừ 1,75, tức 2,75 đô la unfavorable.
Ví dụ ở mục 8.5 của cùng giáo trình rõ hơn về chuyện favorable không đồng nghĩa với tốt. Một công ty tên Barley mua vật liệu với giá thực tế 16 đô la mỗi pound (800.000 đô la cho 50.000 pound) so với giá tiêu chuẩn 15 đô la, và lượng tiêu chuẩn là 4 pound nhân 10.000 đơn vị, tức 40.000 pound. Bốn dòng sau đều tính theo công thức giá hoặc lượng thực tế trừ tiêu chuẩn, nhân với cơ sở còn lại.
| Dòng | Cách tính | Kết quả | Nguồn |
|---|---|---|---|
| Price variance của vật liệu | (16 trừ 15) nhân 50.000 pound | 50.000 đô la unfavorable | Franklin, Graybeal và Cooper (2019, mục 8.5) |
| Quantity variance của vật liệu | (50.000 trừ 40.000) nhân 15 | 150.000 đô la unfavorable | Franklin, Graybeal và Cooper (2019, mục 8.5) |
| Rate variance của lao động | (18 trừ 20) nhân 25.000 giờ | 50.000 đô la favorable | Franklin, Graybeal và Cooper (2019, mục 8.5) |
| Quantity variance của lao động | (25.000 trừ 20.000) nhân 20 | 100.000 đô la unfavorable | Franklin, Graybeal và Cooper (2019, mục 8.5) |
Một variance thuận lợi có thể nằm cạnh một variance bất lợi lớn hơn, và nếu chỉ nhìn tên "favorable" bạn sẽ bỏ sót phần đáng bàn nhất. Franklin, Graybeal và Cooper (2019, mục 8.1) nêu ví dụ vật liệu rẻ hơn tiêu chuẩn có thể kéo theo quantity variance và labor efficiency variance bất lợi vì nguyên liệu kém chất lượng. Mục 8.5 cũng nhắc rằng người quản lý có thể giấu budget slack vào các mức tiêu chuẩn, nên khi đánh giá hiệu suất cần nhiều chỉ số, không chỉ variance.
◆ Câu hỏi 7 / 11 · Activity-based costing
Activity-based costing và balanced scorecard nằm ở đâu trong môn?
Trả lời thẳng: Activity-based costing, viết tắt ABC, phân bổ chi phí gián tiếp theo từng hoạt động thay vì một tỷ lệ chung. Franklin, Graybeal và Cooper (2019, mục 6.3) mô tả năm bước từ xác định hoạt động đến tính giá thành đơn vị. Kaplan và Norton (1992) là hai tác giả giới thiệu balanced scorecard, một cách đo hiệu suất kết hợp thước đo tài chính và phi tài chính.
Năm bước của ABC theo Franklin, Graybeal và Cooper (2019, mục 6.3) là xác định các hoạt động, lập các cost pool, tính tỷ lệ phân bổ cho mỗi pool, phân bổ tỷ lệ đó cho sản phẩm, rồi tính giá thành đơn vị. Cost pool có thể là purchasing, inspecting hay assembling. Cost driver có thể là số lần cài đặt máy, số yêu cầu mua hàng hay số giờ kiểm tra. Giáo trình cũng chia chi phí thành bốn cấp là unit-level, batch-level, product-level và factory-level, và cho biết ABC hữu ích khi chi phí không do một cost driver duy nhất chi phối.
Kaplan và Norton (1992) mở bài báo về balanced scorecard bằng câu "What you measure is what you get". Bạn có thể đọc câu đó như lý do để đo cả những thứ ngoài lợi nhuận, vì thứ nào được đo thì thứ đó được chú ý. Phần chi tiết các góc nhìn của scorecard bạn nên lấy từ tài liệu của môn mình. Theo lịch tuần của The University of Queensland (2025), scorecard nằm ở tuần 11, sau tuần 10 về đo lường hiệu suất, nên thường là phần ôn gần cuối học kỳ.
◆ Câu hỏi 8 / 11 · Môn management accounting
Môn management accounting thường được chấm bằng gì?
Trả lời thẳng: Ở hồ sơ môn ACCT1102 học kỳ 1 năm 2025, The University of Queensland (2025) chấm bằng ba phần gồm bài thi giữa kỳ 30%, bài nhóm lập dự toán 20% và thi cuối kỳ 50%. Bài thi giữa kỳ trộn câu trắc nghiệm với bài tính. Đây chỉ là một đề cương mẫu, nên đề cương của trường bạn có thể khác.
The University of Queensland (2025) mô tả bài thi giữa kỳ kéo dài 90 phút, đóng sách, gồm câu trắc nghiệm trộn với bài tính, có 10 phút planning time. Sinh viên được dùng máy tính Casio FX82 series hoặc loại do trường duyệt. Bài nhóm gồm đúng 4 sinh viên, nộp một Draft Budget kèm mô hình Excel và bài thuyết trình PowerPoint, và có bước đánh giá chéo đóng góp giữa các thành viên. Hồ sơ cũng ghi rằng không được dùng generative AI trong các bài thi trực tiếp.
| Thành phần | Trọng số | Hình thức | Nguồn |
|---|---|---|---|
| Bài thi giữa kỳ | 30% | 90 phút, đóng sách, trắc nghiệm trộn bài tính | The University of Queensland (2025) |
| Bài nhóm | 20% | Nhóm 4 sinh viên, Draft Budget kèm mô hình Excel và bài thuyết trình, có đánh giá chéo | The University of Queensland (2025) |
| Thi cuối kỳ | 50% | Thi trong kỳ thi cuối học kỳ | The University of Queensland (2025) |
Ba phần cộng lại là 30 cộng 20 cộng 50, đúng 100%. Còn môn BUSN2011 của The Australian National University (2026) chỉ ghi phần đánh giá ở dạng dự kiến, trọng số chưa công bố trên trang đã mở, nên bài này không nêu con số nào cho trường đó.
Điều đáng rút ra là môn này không chỉ kiểm tra khả năng tính. Một bài nhóm lập dự toán kèm thuyết trình cho thấy môn đòi bạn biết giải thích một con số cho người khác nghe, và đó là cách đọc của bài này chứ không phải lời của trường. Với phần thi viết trong phòng, nên luyện cả hai kiểu câu, vì câu trắc nghiệm kiểm tra khái niệm còn bài tính kiểm tra việc bạn làm đủ bước.
◆ Câu hỏi 9 / 11 · Cách học management
Cách học management accounting theo thứ tự nào trong một học kỳ?
Trả lời thẳng: Nên học theo thứ tự các chủ đề trong đề cương, vì phần sau dựa vào phần trước. Hồ sơ môn của The University of Queensland (2025) đi từ khái niệm và phân loại chi phí tới CVP, dự toán, variance, đo lường hiệu suất, balanced scorecard và đạo đức. Dumitru và Dragomir (2025) thấy kết quả học tập tương quan dương với việc học đều đặn mỗi tuần.
Bảng dưới lấy lịch 13 tuần của hồ sơ môn ACCT1102 học kỳ 1 năm 2025 làm khung. Cột cuối là gợi ý luyện của bài này, không phải lời của trường.
| Tuần | Chủ đề theo hồ sơ môn | Gợi ý luyện (của bài này) | Nguồn |
|---|---|---|---|
| 1 | Management and cost accounting | Tự viết bảng khác biệt với financial accounting | The University of Queensland (2025) |
| 2 | Overhead và job costing | Giải lại một bài tính giá thành | The University of Queensland (2025) |
| 3 | Cost-volume-profit | Làm lại ví dụ hòa vốn với số khác | The University of Queensland (2025) |
| 4 đến 6 | Dự toán và trách nhiệm | Lập một dự toán nhỏ từ số liệu tự đặt | The University of Queensland (2025) |
| 7 | Dự toán nhóm | Chốt phân công và mô hình Excel của nhóm | The University of Queensland (2025) |
| 8 | Traditional overhead allocation | So sánh với ABC bằng một ví dụ | The University of Queensland (2025) |
| 9 | Variance analysis | Tính lại bốn dòng variance và nói rõ dòng nào đáng bàn | The University of Queensland (2025) |
| 10 | Performance measurement và compensation | Nêu một thước đo phi tài chính cho một tình huống | The University of Queensland (2025) |
| 11 | Balanced scorecard | Giải thích vì sao một tổ chức cần hơn một thước đo | The University of Queensland (2025) |
| 12 | Ethics | Tìm một tình huống mà số liệu bị chọn để làm đẹp báo cáo | The University of Queensland (2025) |
| 13 | Ôn tập | Làm đề cũ có lời giải | The University of Queensland (2025) |
Về cách học, Dumitru và Dragomir (2025) nghiên cứu 107 sinh viên ở Bucharest University of Economic Studies, với 214 quan sát từ tháng 02/2022 đến tháng 02/2023, qua hai môn liên tiếp trong 28 tuần. Mỗi tuần sinh viên làm một bài trắc nghiệm trực tuyến và tự tạo hai câu hỏi dựa trên bài giảng trước đó. Kết quả học tập có tương quan dương với việc học đều đặn ở cả hai môn. Tuy vậy đây là kết quả tương quan ở một trường tại Romania, và các tác giả báo cáo rằng giả thuyết học đều đặn dự báo trực tiếp điểm thi không được xác nhận, nên bài này chỉ mượn ý tưởng rồi không khẳng định cách ôn đó làm tăng điểm.
Về thời lượng, The Australian National University (2026) ghi môn BUSN2011 cần ít nhất 10 giờ mỗi tuần, gồm 3 giờ trên lớp và ít nhất 7 giờ tự học, đọc và viết. The University of Queensland (2025) khuyến khích mạnh việc dùng đề thi thử có lời giải. Hai chi tiết này cùng chiều với nhau, vì cả hai đều cho thấy phần lớn việc học môn này diễn ra ngoài giờ lên lớp.
◆ Câu hỏi 10 / 11 · Môn management accounting
Môn management accounting thường khiến người học sai ở đâu?
Trả lời thẳng: Năm lỗi hay gặp là coi favorable là tốt, bỏ quên giả định của CVP, coi chênh lệch lợi nhuận giữa hai phương pháp tính giá thành là sai một bên, dùng một cost driver cho mọi hoạt động, và coi môn chỉ là kế toán tài chính thêm bài tính. Giáo trình là nguồn của bốn lỗi đầu, còn lỗi cuối lấy ý từ bài nhóm trong hồ sơ môn.
Bảng dưới lấy mỗi lỗi làm một dòng, kèm cách tự kiểm và chỗ lỗi ấy nằm trong nguồn. Cách sửa là diễn đạt của bài này.
| Lỗi | Cách tự kiểm | Nguồn |
|---|---|---|
| Coi favorable là tốt | Luôn tính cả price và quantity trước khi kết luận | Franklin, Graybeal và Cooper (2019, mục 8.1 và mục 8.5) |
| Dùng công thức hòa vốn ngoài giả định | Ghi ra các giả định CVP trước khi giải | Franklin, Graybeal và Cooper (2019, mục 3.2) |
| Coi lợi nhuận hai phương pháp lệch là sai một bên | Tính phần định phí nằm trong tồn kho | Franklin, Graybeal và Cooper (2019, mục 6.5) |
| Dùng một cost driver cho mọi thứ | Hỏi mỗi hoạt động có driver riêng không | Franklin, Graybeal và Cooper (2019, mục 6.3) |
| Coi môn là kế toán tài chính thêm bài tính | Chuẩn bị cho bài nhóm và phần giải thích số liệu | The University of Queensland (2025) |
Lỗi thứ ba đáng nói kỹ hơn, vì nhiều sinh viên tìm xem phương pháp nào "đúng". Theo Franklin, Graybeal và Cooper (2019, mục 6.5), hai phương pháp ghi nhận cùng một định phí ở hai thời điểm khác nhau, nên câu trả lời tốt thường nêu rõ phần định phí nằm trong tồn kho bao nhiêu thay vì chọn một bên.
Lỗi cuối cùng nằm ở cách hiểu môn. Hồ sơ môn của The University of Queensland (2025) có bài nhóm 20% với dự toán, mô hình Excel và thuyết trình, nên một người chỉ ôn công thức sẽ thiếu hẳn phần giao tiếp. Bài này chưa mở nguồn nào nói riêng về việc học môn này ở trường tại Việt Nam, nên các nhận xét trên áp dụng cho sinh viên Việt học chương trình bằng tiếng Anh, dù ở nước ngoài hay tại một chương trình quốc tế trong nước, chứ không nói gì về môn Kế toán quản trị dạy bằng tiếng Việt.
◆ Câu hỏi 11 / 11 · Tự làm lại ví dụ mà vẫn chưa
Tự làm lại ví dụ mà vẫn chưa ra thì còn cách nào?
Ba bài tập nhỏ sẽ cho bạn biết mình đang kẹt ở đâu trước khi nhờ ai. Bài thứ nhất là làm lại ví dụ hòa vốn của câu lạc bộ bán áo với các số bạn tự đổi, rồi ghi giả định của CVP bên cạnh đáp án. Bài thứ hai là viết ba dòng giải thích, không nhìn ghi chú, vì sao lợi nhuận theo absorption costing và variable costing lệch nhau khi tồn kho tăng. Bài thứ ba là ghi đúng chỗ vướng, như "mình chưa phân biệt được price variance với quantity variance ở dòng lao động", thay vì chỉ nói "mình không hiểu management accounting".
Sau những bài tập đó mà phần áp dụng vào bài vẫn chưa ổn, trang gia sư đại học 1:1 theo môn của MAAS cho bạn nhắn tên môn đang học và nhận hồ sơ gia sư phù hợp. Buổi học kéo dài 60 hoặc 90 phút và có thể đặt lẻ hoặc theo gói. Theo trang dịch vụ, gia sư dạy để bạn hiểu và tự làm được bài của mình, nên dịch vụ không hợp với người muốn bài xong ngay trong buổi học. Bạn có thể đặt buổi tư vấn miễn phí 15 phút nếu muốn hỏi trước. MAAS thường ghép trong 48 giờ, còn khi chưa có chuyên gia học thuật phù hợp trong danh sách thì phải tuyển thêm và thời gian có thể kéo dài khoảng hai tuần.
Đọc tiếp
Câu hỏi thường gặp
Management accounting là gì?
Management accounting là hệ thống thông tin kế toán dùng cho quản lý bên trong doanh nghiệp, giúp họ lập kế hoạch, kiểm soát và đánh giá. Franklin, Graybeal và Cooper (2019, mục 1.2) mô tả mục tiêu chính của nó là cung cấp thông tin hữu ích cho nhà quản lý.
Management accounting và managerial accounting có khác nhau không?
Management accounting và managerial accounting là hai tên gọi của cùng một môn. Giáo trình OpenStax của Franklin, Graybeal và Cooper (2019, mục 1.2) coi cả ba tên managerial, management và cost accounting là một. Tuy vậy một số hồ sơ môn tách riêng cost accounting, ví dụ The University of Queensland (2025) ghi phần một của ACCT1102 phân biệt financial, management và cost accounting, nên bạn cần xem hồ sơ môn của trường mình.
Management accounting có khó hơn financial accounting không?
Management accounting được nhiều sinh viên xem là thử thách, theo Dumitru và Dragomir (2025), nhưng nguồn đó không cho con số nào về việc khó hơn financial accounting bao nhiêu. Vì vậy bài này không kết luận môn nào khó hơn, và độ khó thực tế tuỳ nền tảng của bạn.
Cần giỏi toán đến mức nào để học management accounting?
Học management accounting cần tính toán cơ bản như hòa vốn và variance, tức nhân, chia, trừ trên số liệu, kèm khả năng diễn giải kết quả. The University of Queensland (2025) cho dùng máy tính Casio FX82 series hoặc loại do trường duyệt trong bài thi giữa kỳ, nên phần tính không đòi công cụ phức tạp.
Học management accounting bằng tiếng Anh nên ôn thế nào trước kỳ thi?
Một cách ôn management accounting trước kỳ thi là làm đề thi thử có lời giải rồi tự giải lại, vì The University of Queensland (2025) khuyến khích mạnh việc dùng đề thi thử và lời giải. Dumitru và Dragomir (2025) còn mô tả cách tự đặt hai câu hỏi mỗi tuần về bài giảng trước, và kết quả của họ chỉ cho thấy tương quan.
Gia sư MAAS hỗ trợ gì cho management accounting, và ai là người làm bài?
Người làm và nộp bài management accounting là bạn, vì theo trang dịch vụ gia sư 1:1 của MAAS không làm hay nộp bất kỳ bài đánh giá nào thay bạn. MAAS cũng không hứa một mức điểm cụ thể cho bài bạn tự làm và tự nộp theo rubric của trường.
References
- AICPA & CIMA. (2023, June 28). AICPA & CIMA update Global Management Accounting Principles to reflect new era of digital acceleration and ESG [News release]. https://www.aicpa-cima.com/news/article/aicpa-and-cima-update-global-management-accounting-principles
- The Australian National University. (2026). Management Accounting (BUSN2011) [Course page]. Retrieved October 12, 2026, from https://programsandcourses.anu.edu.au/2026/course/busn2011
- Dumitru, M., & Dragomir, V. D. (2025). Assessment-focused pedagogical methods for improving student learning process and academic outcomes in accounting disciplines. Education Sciences, 15(3), Article 263. https://doi.org/10.3390/educsci15030263
- Franklin, M., Graybeal, P., & Cooper, D. (2019). Principles of accounting, volume 2: Managerial accounting. OpenStax. https://openstax.org/books/principles-managerial-accounting
- Johnson, H. T., & Kaplan, R. S. (1987). Relevance lost: The rise and fall of management accounting. Harvard Business School Press.
- Kaplan, R. S., & Norton, D. P. (1992, January-February). The balanced scorecard: Measures that drive performance. Harvard Business Review. https://hbr.org/1992/01/the-balanced-scorecard-measures-that-drive-performance-2
- The University of Queensland. (2025). Introduction to Management Accounting (ACCT1102): Course profile, Semester 1 2025 [Course profile]. Retrieved October 12, 2026, from https://course-profiles.uq.edu.au/course-profiles/ACCT1102-20244-7520
Chưa chắc hướng dẫn này áp vào trường hợp của mình ra sao? Trao đổi với MAAS trong buổi tư vấn miễn phí 20 phút.
Đặt lịch tư vấn miễn phí ▸