
◆ Kế toán và tài chính
ACCT1102 assignment: hệ số chấm chéo làm đổi điểm thế nào?
Trả lời thẳng: ACCT1102 assignment ở UQ là báo cáo Business Report on Budget Preparation chiếm 20%, do một nhóm đúng 4 sinh viên viết và nộp hạn 9/10/2026 lúc 1:00 pm. Peer assessment factor có thể kéo điểm cá nhân của bạn khác với điểm của các bạn cùng nhóm, còn hai bài thi đóng sách chiếm 80% còn lại.
◆ Câu hỏi 1 / 5 · Bài nhóm
ACCT1102 assignment chính xác là bài gì, và ai phải làm?
Trả lời thẳng: ACCT1102 assignment là phần làm nhóm của môn ACCT1102 Introduction to Management Accounting, một môn 2 units dạy trực tiếp tại cơ sở St Lucia của UQ từ 27/07/2026 đến 21/11/2026. Môn đòi hỏi bạn đã học ACCT1110 trước đó, và phần này chấm learning outcome 3, tức làm việc nhóm để soạn một bản ngân sách nháp.
Trong năm kết quả đầu của lượt tìm kiếm web cho ACCT1102 assignment ngày 2026-10-31, không có trang nào là hồ sơ môn học của UQ. Một trang là ghi chú bài giảng gán cho QUT, một trang quảng cáo dịch vụ viết bài, một trang là môn của Melbourne với mã khác, một trang là mẫu biểu mẫu nhóm trống và một trang liệt kê tệp trên nền tảng chia sẻ. Hồ sơ môn học điện tử của UQ cho Semester 2 năm 2026 mới là trang trả lời được câu hỏi, và môn không mở cho sinh viên Bachelor of Advanced Business (Honours) hay Bachelor of Advanced Finance and Economics (Honours).
| Bài | Tỉ trọng | Ngày hoặc khoảng thời gian | Topics |
|---|---|---|---|
| In-semester Saturday exam | 30% | 5/09/2026 đến 20/09/2026 | 1 đến 4 |
| Group Business Report on Budget Preparation | 20% | 9/10/2026, 1:00 pm | LO3 |
| Final exam | 50% | 7/11/2026 đến 21/11/2026 | 5 đến 12 |
Nguồn: hồ sơ môn học điện tử ACCT1102 của UQ, Semester 2 năm 2026, đọc ngày 2026-10-31.
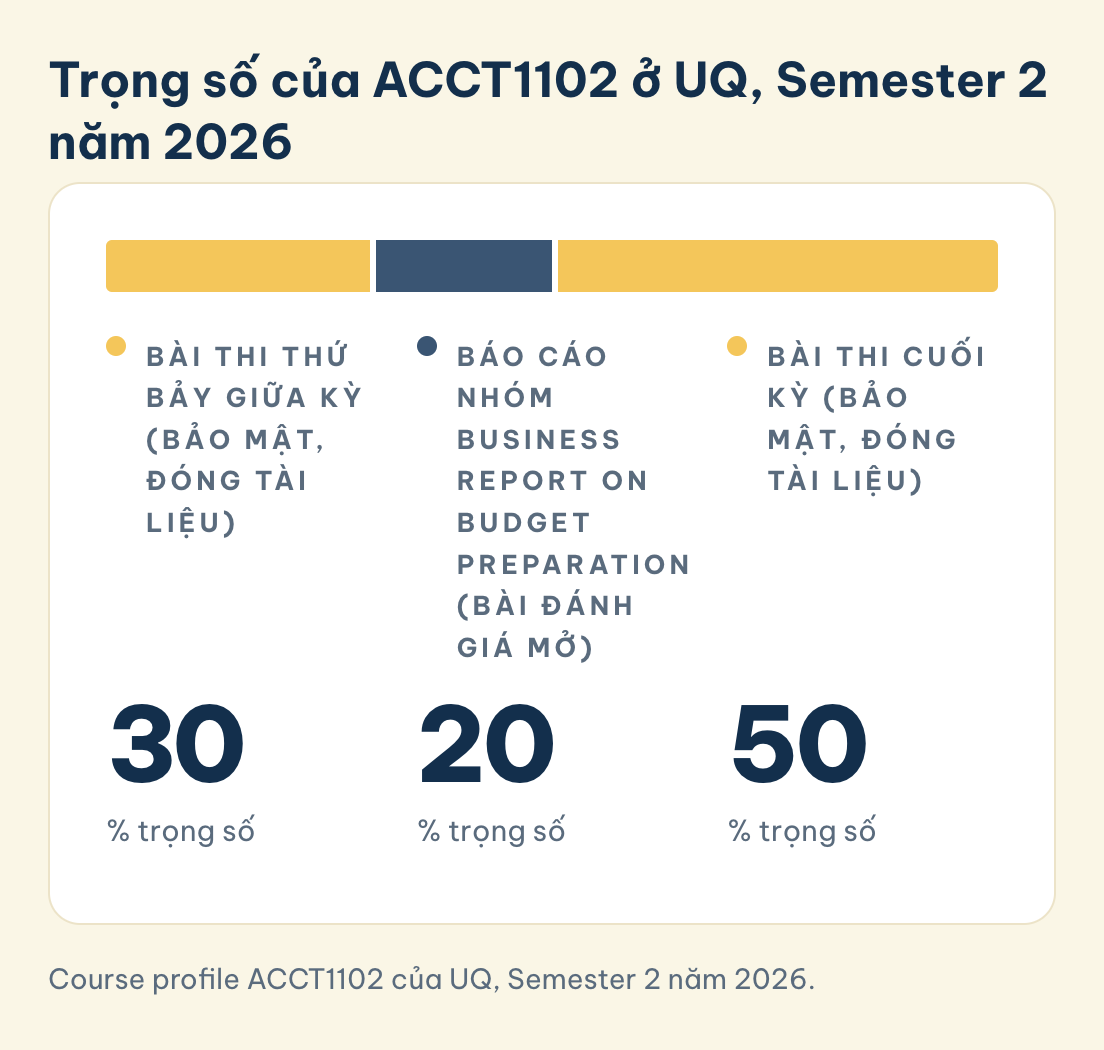
Trọng số của ACCT1102 ở UQ, Semester 2 năm 2026
Hai phần màu vàng là hai bài thi bảo mật, thi trực tiếp, đóng tài liệu. Phần màu xanh là báo cáo nhóm Business Report on Budget Preparation, một bài đánh giá mở.
Bài thi thứ Bảy giữa kỳ (bảo mật, đóng tài liệu)
30
% trọng số
Báo cáo nhóm Business Report on Budget Preparation (bài đánh giá mở)
20
% trọng số
Bài thi cuối kỳ (bảo mật, đóng tài liệu)
50
% trọng số
Lưu hình này
Với ACCT1102 assignment, nhóm phải có đúng 4 sinh viên. Gia hạn có thể lên đến 14 ngày, tính theo bội số của 24 giờ. Nộp trễ bị trừ 10% điểm tối đa cho mỗi 24 giờ, kéo dài đến 7 ngày, sau đó điểm là 0. Lĩnh vực rộng hơn là management accounting, vốn giả định bạn đã có kỹ năng ghi sổ học trong ACCT1110.
◆ Câu hỏi 2 / 5 · Hệ số chấm chéo
Peer assessment factor có thể làm điểm cá nhân thay đổi bao nhiêu?
Trả lời thẳng: Trong các dữ liệu đã công bố, đủ để đổi cả một mức điểm. Fermelis và cộng sự (2007) ghi nhận 21 trong 39 nhóm kiến trúc (64 trong 117 sinh viên) bị cá nhân hoá điểm, và ở trường hợp lớn nhất, điểm tutor 63% trở thành 38%, 69% và 82% cho các thành viên khác nhau.
Với ACCT1102 assignment, hồ sơ của UQ nêu rằng mỗi sinh viên điền một biểu mẫu về "their perception of the relative contribution of each of their group members" (The University of Queensland, 2026). Phần hồ sơ được đọc cho bài này không trích công thức quy đổi, nên phép tính dưới đây là ví dụ do MAAS tự viết chứ không phải phương pháp của UQ.
Giả sử ACCT1102 assignment đạt điểm nhóm 70. Các bạn chấm nhau trên thang 5, điểm trung bình mỗi người nhận được là 5,0, 4,0, 4,0 và 3,0, nên trung bình cả nhóm là 4,0. Chia điểm của từng người cho 4,0 ra các hệ số 1,25, 1,00, 1,00 và 0,75, và điểm cá nhân thành 87,5, 70, 70 và 52,5. Khoảng cách giữa người cao nhất và thấp nhất là 35 điểm dù mọi người nộp cùng một tài liệu.
Ở mảng kiến trúc trong nghiên cứu của Fermelis và cộng sự (2007), 21 trong 39 nhóm có điểm bị cá nhân hoá, gồm 64 trong 117 sinh viên, và biên độ rộng nhất biến điểm tutor 63% thành 38%, 69% và 82%. Họ làm việc với 1406 mục nhập, trong đó 359 mục bị bỏ trống, và báo cáo biên độ trung bình của hệ số là 0,275, cao nhất 0,688. Trong một khoá business communication, 72 trên 185 nhóm có biên độ trên 0,3, tức 35% nhóm học trực tiếp và 59% nhóm học từ xa. Họ cũng thấy 29 nhóm bị cá nhân hoá điểm tới 20%. Nghiên cứu này không thuộc kế toán, nhưng cho thấy cơ chế peer assessment vận hành ra sao ở các khoá đông người. Hãy lưu lại nhật ký có ngày về việc ai làm bảng nào, vì một mức chấm dễ bảo vệ hơn khi bạn chỉ ra được bằng chứng.
◆ Câu hỏi 3 / 5 · Chấm chéo công bằng
Điểm chấm chéo giữa bạn học có phản ánh công bằng ai làm việc không?
Trả lời thẳng: Sinh viên ủng hộ cơ chế này nhiều hơn là tin nó. Wandel và Willey (2011) thấy 100% sinh viên học trực tiếp ủng hộ việc cho điểm khác nhau theo đóng góp, nhưng chỉ 50% cho rằng điểm công bằng. Hassan, Fox và Hannah (2014) cùng Sridharan, Muttakin và Mihret (2018) báo cáo kết quả trái chiều trong kế toán.
Wandel và Willey (2011) khảo sát sinh viên kỹ thuật và báo cáo rằng chỉ khoảng một nửa số người trả lời (50% học trực tiếp, 49% học từ xa) đồng ý rằng quy trình phân bổ điểm cá nhân một cách công bằng. Mọi sinh viên học trực tiếp (100%) ủng hộ điểm phân hoá, cũng như 84% sinh viên học từ xa, 40% ở cả hai nhóm cho biết đã cố đóng góp đều hơn sau vòng đầu, và 75% nhóm trực tiếp cùng 62% nhóm từ xa muốn được ẩn danh.
Herbert (2006) khảo sát một môn làm việc nhóm về phần mềm. Năm 2004, 129 sinh viên chấm 7 bài, và 453 trên 903 lượt chấm (50%) cho các bạn cùng nhóm điểm bằng nhau, nhưng chỉ 42 trên 189 nhóm (22%) làm vậy trên toàn nhóm, giảm xuống 15% vào năm 2005. Các nhóm chỉ gồm sinh viên quốc tế cho điểm bằng nhau 76% số lần năm 2004 và 58% năm 2005. Herbert (2006) kết luận rằng điểm bằng nhau hiếm khi bao trùm cả nhóm, nên một mức chấm trông dễ dãi chưa chắc đã trung lập.
Trong kế toán, Hassan, Fox và Hannah (2014) kết luận rằng tự đánh giá và chấm chéo dường như không chính xác cũng không hợp lệ, dù sinh viên thấy tích cực về trải nghiệm học. Sridharan, Muttakin và Mihret (2018) thấy những sinh viên coi cách phân bổ điểm là phù hợp cũng thấy ít hiện tượng ăn theo hơn, còn Cadiz Dyball và cộng sự (2007) thấy sinh viên ở lớp đông coi bài nhóm có chấm điểm là cách phát triển kỹ năng chuyển đổi được.
◆ Câu hỏi 4 / 5 · AI và bài thi
Có dùng AI cho báo cáo nhóm mà vẫn chuẩn bị được cho hai bài thi 90 phút không?
Trả lời thẳng: Có với báo cáo, không với hai bài thi. Báo cáo nhóm là open assessment cho phép dùng ghi chú, tài liệu và "other tools, including AI", còn hai bài thi đều là secure. Báo cáo chỉ chấm LO3, nên kỹ năng của nó chỉ sang được bài thi nếu bạn tự dựng lại bằng tay.
Sự lệch này hiện rõ trong danh sách learning outcome của hồ sơ. Báo cáo chấm LO3, được diễn đạt là "Work in a group to prepare and professionally communicate a draft budget" (The University of Queensland, 2026). Bài thi giữa kỳ chấm LO1 và LO2, còn bài thi cuối kỳ chấm LO1, LO2, LO4 và LO5, nên phần luyện lập ngân sách bằng công cụ không được thi trực tiếp. Hai bài thi và ACCT1102 assignment có chung phần costing và cost-volume-profit thuộc LO2.
Cả hai bài đều cho 90 phút làm bài cộng 10 phút lập kế hoạch và cho dùng máy Casio FX82 hoặc loại UQ duyệt. Một quy trình chuyển đổi cho ACCT1102 assignment phù hợp với các điều kiện đó có ba bước. Sau khi nhóm nộp ACCT1102 assignment, mỗi thành viên tự làm lại một bảng trên giấy khi đóng tài liệu. Tiếp theo, đặt đồng hồ 40 phút và viết một đoạn giải thích bảng đó có ý nghĩa gì với nhà quản lý. Cuối cùng, kiểm tra phép tính trên chiếc máy tính bạn sẽ mang vào phòng thi.
Các định dạng cũ giúp bạn đọc lời khuyên một cách tỉnh táo hơn. Ở Semester 1 năm 2025, bài là một bài tập nhóm có phần thuyết trình, còn bài hiện nay là báo cáo viết. Những bài hướng dẫn bảo bạn tập thuyết trình đang mô tả bài cũ, nên hãy dựa vào hồ sơ của kỳ mình học và vào tutor cho các câu hỏi về nhóm.
◆ Câu hỏi 5 / 5 · Cách diễn đạt CVP
Vì sao cách diễn đạt của câu hỏi CVP làm đổi đáp án của sinh viên?
Trả lời thẳng: Vì ngôn ngữ đời thường giúp sinh viên nhận ra phép tính dễ hơn. Johnson và Sargent (2014) thử nghiệm sinh viên ở tám trường đại học Mỹ và thấy người chưa học bài bản vẫn đạt kết quả tương đương người đã học, miễn là đề nói bằng lời thường ngày hoặc đưa sẵn công thức.
Johnson và Sargent (2014) nghiên cứu sinh viên Introduction to Financial Accounting và Managerial Accounting và báo cáo rằng người chưa được hướng dẫn làm bài tốt ngang người đã được hướng dẫn khi đề dùng ngôn ngữ đời thường hoặc có sẵn công thức. Cách đọc thực tế là một công thức học thuộc kém hữu ích nhất đúng ở chỗ đề thi giấu cấu trúc của câu hỏi.
Dưới đây là một ví dụ cost-volume-profit do MAAS tự viết. Một sản phẩm bán giá 20 đô la, biến phí 12 đô la mỗi đơn vị và định phí 24.000 đô la. Contribution margin là 8 đô la mỗi đơn vị, nên điểm hoà vốn là 3.000 đơn vị. Cùng đáp án đó tính theo doanh thu là 60.000 đô la, vì contribution margin ratio là 40% và 24.000 chia cho 0,40 bằng 60.000. Nếu đề yêu cầu lợi nhuận 16.000 đô la, lấy 24.000 cộng 16.000 rồi chia cho 8 sẽ ra 5.000 đơn vị. Nếu doanh số dự kiến là 4.000 đơn vị thì margin of safety là 1.000 đơn vị, tức 25%.
Ba câu hỏi dùng cùng một bộ số, nhưng sinh viên thường trả lời bằng đơn vị khi đề hỏi bằng đô la. Hãy gạch dưới đơn vị trong đề trước khi tính. Một môn sau của UQ dùng cùng các công cụ này ở mức sâu hơn và có hướng dẫn ACCT2522 riêng.
Câu hỏi thường gặp
ACCT1102 là môn nhập môn, hay tôi cần học gì trước?
Theo hồ sơ 2026, bạn cần học ACCT1110 trước, nên đây không phải điểm khởi đầu của kế toán ở UQ.
Một nhóm ACCT1102 phải có bao nhiêu sinh viên?
Đúng 4. Hồ sơ không cho phép nhóm nhỏ hơn hay lớn hơn.
Nộp báo cáo nhóm trễ thì bị phạt thế nào?
Bị trừ 10% điểm tối đa cho mỗi 24 giờ, tối đa 7 ngày. Sau đó điểm là 0.
Mọi người chấm bằng nhau thì có bảo vệ được cả nhóm không?
Không hẳn. Điểm chấm bằng nhau khá phổ biến trong các nghiên cứu trên, nhưng điểm của bạn vẫn phụ thuộc vào biểu mẫu mà từng bạn cùng nhóm điền.
Mentor MAAS có viết ngân sách của nhóm tôi không?
Không. Mentor có thể kèm bạn luyện costing và giải thích bản nháp của chính bạn, còn nhóm tự soạn và nộp báo cáo.
Luyện phép tính trước hai bài thi đóng sách của bạn
ACCT1102 assignment là việc của cả nhóm, nhưng hai bài thi là bài cá nhân, nên kỹ năng costing và CVP phải nằm trong tay chính bạn. Mentor của MAAS có thể ra các bài tính có giới hạn thời gian cho Topics 1 đến 4 và 5 đến 12, nhờ bạn diễn đạt lại từng bài bằng lời thường ngày và giải thích chỗ lời giải của bạn đi lệch. Buổi này diễn ra qua gia sư 1-1 môn học đại học của chúng tôi, không đặt mục tiêu điểm, và bạn tự làm mọi phép tính.
Hãy mang theo slide bài giảng, các bài tutorial và chiếc máy tính bạn sẽ dùng hôm thi. Buổi đầu thường bắt đầu bằng việc làm lại ví dụ hoà vốn ở trên với các con số khác, rồi chuyển sang variance analysis, balanced scorecard và các ca đạo đức khi phép tính đã vững. Vì bài thi cuối kỳ trải dài Topics 5 đến 12, bắt đầu vài tuần trước 7/11/2026 giúp bạn có chỗ ôn lại những topic yếu hai lần. Tutor và hồ sơ môn học vẫn là căn cứ cho hạn nộp và các câu hỏi về nhóm của bạn.
Bài liên quan
- ACCT1101 Accounting for Decision Making: một môn kế toán nhập môn của UQ, có hai case study mở và một bài thi đóng sách.
- ACCT2522 Management Accounting for Decision Analysis: môn sâu hơn về các công cụ costing và ra quyết định tương tự.
- ACCT20001 Accounting for Management Decisions: một trường khác ở Úc nhìn vào quyết định quản trị như thế nào.
References
- Cadiz Dyball, M., Reid, A., Ross, P., & Schoch, H. (2007). Evaluating assessed group-work in a second-year management accounting subject. Accounting Education, 16(2), 145-162. https://doi.org/10.1080/09639280701234385
- Fermelis, J., Tucker, R., & Palmer, S. (2007). Online self and peer assessment in large, multi-campus, multi-cohort contexts. In ASCILITE 2007 Proceedings (pp. 271-281). https://doi.org/10.65106/apubs.2007.2807
- Hassan, O. A. G., Fox, A., & Hannah, G. M. (2014). Self- and peer-assessment: Evidence from the accounting and finance discipline. Accounting Education, 23(3), 225-243. https://doi.org/10.1080/09639284.2014.905259
- Herbert, N. (2006). Peer assessment: Is it fair? UniServe Science conference proceedings, University of Sydney. https://openjournals.library.sydney.edu.au/IISME/article/download/6385/7024
- Johnson, B. G., & Sargent, C. S. (2014). Impact of formulas, language and instruction on student performance on cost-volume-profit problems. Accounting Education, 23(1), 22-41. https://doi.org/10.1080/09639284.2013.824702
- Sridharan, B., Muttakin, M. B., & Mihret, D. G. (2018). Students' perceptions of peer assessment effectiveness: An explorative study. Accounting Education, 27(3), 259-285. https://doi.org/10.1080/09639284.2018.1476894
- The University of Queensland. (2026). ACCT1102 Introduction to Management Accounting, Semester 2 2026 [Electronic course profile]. https://course-profiles.uq.edu.au/course-profiles/ACCT1102-60374-7660
- Wandel, A. P., & Willey, K. (2011). Peer review of teamwork for encouraging equal commitment to the group effort. Australasian Association for Engineering Education conference, paper 71. https://eprints.usq.edu.au/20432/1/Wandel_Willey_2011_Peer_Assess_AaeE_paper_71.pdf
Bài viết này thuộc loạt bài MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: các chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về việc bạn đang ở đâu với ACCT1102.
Đặt lịch tư vấn miễn phí ▸