
◆ Kế toán và tài chính
ACCT2522 Management Accounting for Decision Analysis: điểm nằm ở đâu?
Trả lời thẳng: ACCT2522 Management Accounting for Decision Analysis là môn 6 UOC của UNSW Sydney, và handbook 2026 chia điểm thành 10% tutorial participation, 40% cho hai learning progress quiz và 50% final exam. Vì 90% điểm đến từ quiz và bài thi, kỹ năng đáng đầu tư thường là chọn đúng những con số thích hợp cho một quyết định và giải thích lựa chọn đó.
Handbook 2026 mở phần mô tả môn bằng một tham vọng chứ không phải một phương pháp: "Become an indispensable advisor to contemporary organisations and create value for both customers and shareholders" (UNSW Sydney, n.d.). Bài này dùng lời văn của handbook cho các dữ kiện, một ví dụ tự làm hay mua ngoài do MAAS viết cho phần phương pháp, và ba nghiên cứu đã công bố cho thói quen học và những lỗi tư duy làm mất điểm. Mục handbook của UNSW là nguồn cho dữ kiện môn học, nên hãy kiểm tra nó trước khi tin bất kỳ ghi chú cũ nào.
◆ Câu hỏi 1 / 5 · Môn học và đánh giá
ACCT2522 Management Accounting for Decision Analysis là môn gì, và được đánh giá thế nào?
Trả lời thẳng: ACCT2522 Management Accounting for Decision Analysis là môn bậc đại học 6 UOC do School of Accounting, Auditing and Taxation thuộc UNSW Business School giảng dạy. Handbook 2026 mở môn ở Term 1 và Term 3 tại campus Sydney, với 3 contact hour, và liệt kê ba bài đánh giá cùng trọng số của từng bài.
Điều kiện tiên quyết là "(COMM1170 AND COMM1180) OR ACCT1511" theo UNSW Sydney (n.d.), nên sinh viên vào môn bằng hai lối khác nhau ở năm nhất. Handbook nêu sáu course learning outcome. Outcome đầu yêu cầu dùng công cụ và kỹ thuật phân tích kế toán quản trị để cải thiện quy trình kinh doanh thông qua quản lý chi phí, chất lượng và thời gian, còn outcome thứ ba yêu cầu xác định, đánh giá và phân tích thông tin thích hợp để ra quyết định chiến lược và vận hành. Outcome thứ sáu đòi "insightful recommendations" được trình bày cho các bên liên quan một cách chuyên nghiệp.
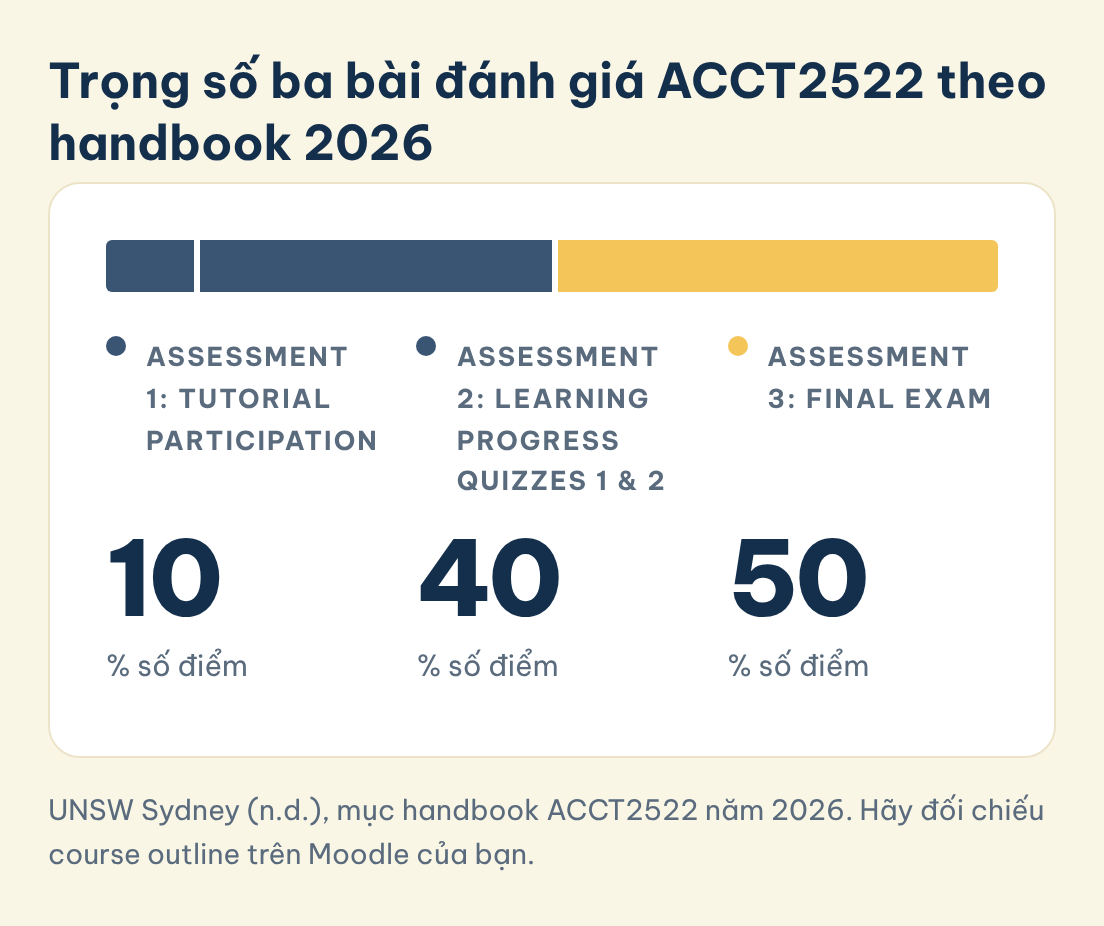
Trọng số ba bài đánh giá ACCT2522 theo handbook 2026
Bài màu vàng, bài thi cuối kỳ, chiếm một nửa số điểm.
Assessment 1: Tutorial Participation
10
% số điểm
Assessment 2: Learning Progress Quizzes 1 & 2
40
% số điểm
Assessment 3: Final Exam
50
% số điểm
Lưu hình này
| Bài đánh giá | Trọng số | Ý nghĩa khi lên kế hoạch |
|---|---|---|
| Assessment 1: Tutorial Participation | 10% | Điểm đều đặn mỗi tuần, nên chuyên cần và chuẩn bị đều có giá trị |
| Assessment 2: Learning Progress Quizzes 1 & 2 | 40% | Hai điểm kiểm tra tính điểm trước bài thi |
| Assessment 3: Final Exam | 50% | Một nửa số điểm, dựa trên cùng kỹ năng ra quyết định |
Nguồn: UNSW Sydney (n.d.), mục handbook ACCT2522 năm 2026, đọc ngày 2026-11-01.
Ba mức 10, 40 và 50 cộng lại thành 100%, nên quiz và bài thi cùng chiếm 90% số điểm. Handbook không mô tả định dạng quiz, nên hãy lấy phần đó từ course outline trên Moodle. Ghi chú cũ cần cẩn thận. Handbook 2015 đặt tên môn là "Management Accounting 1" và mô tả các thực hành là tác động tới và chịu tác động từ "human processes within organisations" (UNSW Sydney, 2015). Mô tả năm 2026 không lặp lại cách nói đó, và campus là Sydney. Hãy coi mọi ghi chú trích câu năm 2015 là tài liệu từ trước khi đổi tên.
◆ Câu hỏi 2 / 5 · Chi phí thích hợp
Chi phí nào là chi phí thích hợp, và chi phí nào phải loại ra?
Trả lời thẳng: Một chi phí chỉ thích hợp với quyết định khi nó thuộc về tương lai và khác nhau giữa các phương án. Sunk cost bị loại vì không phương án nào đổi được nó, còn opportunity cost của nguồn lực bạn từ bỏ thì được tính dù không có tiền nào đổi chủ.
Quy tắc sunk cost dễ phát biểu nhưng khó theo. Clikeman và Stevens (2019) ghép lựa chọn hành vi của sinh viên với đáp án bài thi cuối kỳ kế toán quản trị của họ, và báo cáo rằng một tỉ lệ có ý nghĩa thống kê sinh viên thể hiện "predictable irrationality in personal choices". Họ còn thấy rằng "learning rationality principles in accounting does not reduce predictably irrational choices in other settings" (Clikeman & Stevens, 2019). Phần tóm tắt không nêu cỡ mẫu, nên hãy coi đây là lời cảnh báo chứ không phải một tỉ lệ. Biết quy tắc không bảo đảm bạn sẽ áp dụng nó khi con số nằm ngay trước mặt.
Hãy luyện một thói quen thay vào đó. Với mỗi chi phí trong đề, hỏi ba điều: nó có thuộc tương lai không, nó có khác nhau giữa các phương án không, và tiền mặt hay năng lực thực sự có thay đổi không. Opportunity cost của một nguồn lực, chẳng hạn mặt bằng nhà xưởng có thể cho thuê, thuộc về phân tích dù nó không bao giờ xuất hiện trên hoá đơn. Chi phí chung cố định đã phân bổ là cái bẫy quen thuộc: một con số trên mỗi đơn vị có lẫn các chi phí vẫn tiếp diễn dù bạn chọn phương án nào thì nên bị loại hoặc tách thành phần tránh được và phần không tránh được. Hãy viết một câu cạnh mỗi chi phí bị loại để nói vì sao nó bị loại, vì câu đó là bằng chứng bạn hiểu quy tắc chứ không đoán.
Về nền tảng, phần tổng quan managerial accounting và bài về ACCT1102 trình bày từ vựng ở mức nhập môn.
◆ Câu hỏi 3 / 5 · Tự làm hay mua
Làm sao trình bày phân tích gia tăng cho quyết định tự làm hay mua ngoài?
Trả lời thẳng: Đặt các phương án thành cột, chỉ liệt kê chi phí thích hợp thành hàng, rồi cộng từng cột. Ở ví dụ dưới đây, cách tính theo chi phí đầy đủ cho rằng mua ngoài tiết kiệm 30.000, trong khi cách tính theo chi phí thích hợp cho thấy hoà ở 140.000, và mặt bằng giải phóng làm mua ngoài tốt hơn 15.000.
Ví dụ này là minh hoạ do MAAS viết, không phải ca nghiên cứu hay đề thi của UNSW. Một công ty tự làm 10.000 đơn vị linh kiện mỗi năm. Trên mỗi đơn vị, vật liệu trực tiếp tốn 6, nhân công trực tiếp 4, chi phí chung biến đổi 2 và chi phí chung cố định phân bổ 5, tức chi phí đầy đủ là 17. Một nhà cung cấp chào bán với giá 14. Trong 50.000 chi phí chung cố định, 20.000 là lương một người giám sát và sẽ mất khi ngừng sản xuất, còn 30.000 vẫn tiếp diễn dù chọn phương án nào.
| Khoản mục | Tự làm (10.000 đơn vị) | Mua ngoài (10.000 đơn vị) |
|---|---|---|
| Vật liệu, nhân công và chi phí chung biến đổi (12 mỗi đơn vị) | 120.000 | 0 |
| Chi phí chung cố định tránh được | 20.000 | 0 |
| Giá mua (14 mỗi đơn vị) | 0 | 140.000 |
| Tổng chi phí thích hợp | 140.000 | 140.000 |
Nguồn: ví dụ do MAAS viết, 2026-11-01. Khoản 30.000 không tránh được bị bỏ ra ngoài.
So sánh theo chi phí đầy đủ, 17 so với 14 mỗi đơn vị, cho thấy mua ngoài tiết kiệm 3 mỗi đơn vị, nhưng nó đang đếm một khoản 30.000 không hề đổi. Theo chi phí thích hợp, hai phương án hoà nhau. Nếu mặt bằng giải phóng có thể cho thuê 15.000, mua ngoài tốt hơn 15.000. Hãy thử độ nhạy: ở giá nhà cung cấp 15, mua ngoài tốn 150.000, cao hơn tự làm 10.000 nhưng vẫn thấp hơn 5.000 sau khi tính tiền thuê. Mua ngoài còn dẫn trước cho tới khi giá vượt 15,50 mỗi đơn vị. Hãy nêu kết luận kèm điều kiện: "Mua ngoài, miễn là chất lượng và giao hàng được giữ và mặt bằng thật sự cho thuê được." Xem phần tổng quan outsourcing để biết các công ty đặt khung cho lựa chọn này ra sao.
◆ Câu hỏi 4 / 5 · Yếu tố định tính
Làm sao đưa yếu tố định tính và chiến lược vào mà không làm yếu phần số liệu?
Trả lời thẳng: Hoàn tất phân tích số trước, rồi liệt kê các yếu tố định tính như những điều kiện có thể đổi khuyến nghị, mỗi yếu tố gắn với một bên liên quan. Outcome 6 yêu cầu khuyến nghị dựa trên thông tin tài chính và phi tài chính, nên một câu trả lời chỉ có số là chưa đủ.
Outcome thứ sáu của handbook viết "Develop insightful recommendations based on analyses of financial and nonfinancial information, and present these to stakeholders in a professional manner" (UNSW Sydney, n.d.). Thứ tự rất quan trọng. Hãy đặt phép tính lên trước và giữ nó sạch. Sau đó thêm một đoạn ngắn gọi tên các yếu tố phi tài chính có thể đảo ngược kết quả, chẳng hạn độ tin cậy của nhà cung cấp, kiểm soát chất lượng, tinh thần nhân viên hay mất bí quyết. Với mỗi yếu tố, nói nó ảnh hưởng ai và bằng chứng nào sẽ phân định được.
Ngôn ngữ là một phần của kỹ năng. Umar và Olowo (2024) phỏng vấn giảng viên kế toán ở các trường đại học Malaysia và báo cáo rằng sinh viên có "limited vocabulary" và khó hiểu giải thích về khái niệm cơ bản, đồng thời một chủ đề khác là sinh viên né lý thuyết và học thuộc các bước. King và cộng sự (2021) phân tích điểm của 2850 sinh viên và thấy sinh viên có nền tảng tiếng Anh làm tốt hơn ở câu hỏi tiểu luận, nhưng không có khác biệt đáng kể ở câu hỏi tính toán. Học phần của họ nói về chuẩn mực báo cáo, nên hãy coi đây là một gợi ý. Nếu bạn viết bằng tiếng Anh như ngôn ngữ thứ hai, hãy luyện câu nối một con số với một quyết định, vì đó là chỗ ngôn ngữ lộ ra.
Hãy luyện trên một đoạn khuyến nghị dài khoảng 100 chữ: nêu lựa chọn, đưa con số, gọi tên điều kiện, gọi tên bên liên quan. Bài về COMM1170 nói về cách đặt khung một vấn đề kinh doanh, còn bài về command words giải thích evaluate và justify.
◆ Câu hỏi 5 / 5 · Quiz
Nên chuẩn bị thế nào cho hai quiz chiếm 40%?
Trả lời thẳng: Hãy coi hai Learning Progress Quiz là chuỗi luyện tập lặp lại chứ không phải một sự kiện đơn lẻ. Johansson và cộng sự (2023) thấy sinh viên được lợi dần từ nhiều lần làm formative assessment, với kết quả tối ưu ở 7 lần trên 10, nên hãy xếp nhiều lần tự kiểm tra ngắn.
Johansson và cộng sự (2023) nghiên cứu formative assessment liên tục trong một môn kế toán tài chính trung cấp và báo cáo rằng "students benefit incrementally from multiple attempts at the formative assessment with optimal performance achieved at 7 attempts from a total of 10 opportunities" (Johansson et al., 2023). Họ cũng ghi nhận khối lượng công việc tăng thêm là một hạn chế lớn đối với việc tham gia. Đó là một môn khác và quiz của ACCT2522 được tính điểm, nên nghiên cứu này là gợi ý cho cách bạn chuẩn bị chứ không phải dự báo điểm của bạn.
Một kế hoạch tuần thực tế: sau mỗi buổi tutorial, hôm sau làm lại hai câu từ trí nhớ và viết câu về chi phí thích hợp cho từng dòng. Trước quiz đầu tiên, hãy lập một bảng kiểm một trang về ba phép thử tính thích hợp và các câu bạn đã làm sai. Với 40% ở hai quiz và 10% cho tutorial participation, một nửa số điểm đến trước kỳ thi cuối, nên lỗi phát hiện sớm thì rẻ còn lỗi phát hiện trong phòng thi thì không.
Hãy giữ nhật ký lỗi riêng: với mỗi câu sai, ghi nguyên nhân là chi phí sai, bỏ sót opportunity cost hay thiếu điều kiện. Sau vài tuần nhật ký cho thấy bạn lặp lại lỗi nào, và đó là điều cần luyện. Bài về ACCT2542 là một đối chiếu hữu ích, vì nó nói về mặt báo cáo tài chính của cùng chương trình.
Câu hỏi thường gặp
ACCT2522 mở vào kỳ nào?
Handbook 2026 liệt kê Term 1 và Term 3 tại campus Sydney. Hãy xác nhận thời khoá biểu của bạn trên hệ thống UNSW, vì lịch mở lớp có thể đổi giữa các năm.
Tìm trọng số bài đánh giá ở đâu?
Handbook 2026 liệt kê Tutorial Participation 10%, Learning Progress Quizzes 1 & 2 là 40% và Final Exam 50%. Moodle cho ngày nộp và định dạng.
Môn tiên quyết của ACCT2522 là gì?
Handbook ghi "(COMM1170 AND COMM1180) OR ACCT1511". Cả hai lối đều dẫn vào cùng một môn.
Campus của môn có phải Kensington không?
Handbook 2026 ghi campus là Sydney. Những ghi chú cũ nhắc tới một campus khác có từ trước cách ghi này.
Chuyên gia có làm quiz hay bài thi thay tôi được không?
Không. Gia sư có thể giải thích khái niệm, rà soát lập luận và đưa bài tập luyện, nhưng quiz và bài thi là bài làm của chính bạn. Dịch vụ của chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Gia sư kèm 1-1 cho ACCT2522 Management Accounting for Decision Analysis
Nếu một chủ đề phân tích quyết định cứ làm sai, một gia sư MAAS có thể cùng bạn đi qua chi phí thích hợp và phân tích gia tăng, kiểm tra logic của các bài luyện và giải thích vì sao một con số được tính hay bị loại. Buổi học diễn ra qua dịch vụ gia sư kèm 1-1 theo môn, dịch vụ này không gắn với mục tiêu điểm: bạn tự làm bài và gia sư giúp bạn hiểu.
Hãy mang theo các câu luyện tập ACCT2522 Management Accounting for Decision Analysis, phần bài giảng bạn thấy chưa rõ và nhật ký lỗi của mình. Gia sư sẽ yêu cầu bạn tự giải thích từng khoản bị loại bằng lời của bạn và chỉ ra bước nơi lập luận rời khỏi quy tắc. Bắt đầu trước quiz đầu tiên vài tuần để có thời gian lặp lại việc luyện tập mà nghiên cứu về formative assessment chỉ ra, chứ không chỉ đọc lời giải. Gia sư sẽ không đưa đáp án hoàn chỉnh để bạn chép, vì mục tiêu là bạn tái hiện được lập luận một mình trong điều kiện làm quiz. Hãy thống nhất một số ít chủ đề cho mỗi buổi để buổi nào cũng kết thúc bằng một câu bạn giải được không cần trợ giúp.
Bài liên quan
Các bài này viết về những môn kế toán và kinh doanh gần với ACCT2522 Management Accounting for Decision Analysis. Mỗi bài viết cho một môn, nên hãy chọn bài khớp với đề của bạn.
- ACCT1102 Introduction to Management Accounting: một môn kế toán quản trị nhập môn ở trường khác.
- COMM1170 Organisational Resources: một trong hai môn năm nhất dẫn vào ACCT2522.
- ACCT2542 Corporate Financial Reporting and Analysis: mặt báo cáo tài chính của cùng chương trình.
- Assignment command words explained: evaluate và justify đòi hỏi điều gì.
References
- Clikeman, P. M., & Stevens, J. L. (2019). Predictable irrationality in managerial accounting: Does knowledge overcome cognitive biases of undergraduate students?. Journal of Education for Business, 94(6), 351–358. https://doi.org/10.1080/08832323.2018.1536029
- Johansson, E., Kanapathippillai, S., Khan, A., & Dellaportas, S. (2023). Formative assessment in accounting: student perceptions and implications of continuous assessment. Accounting Education, 32(6), 597–625. https://doi.org/10.1080/09639284.2022.2091411
- King, R., Blayney, P., & Sweller, J. (2021). How language background impacts learners studying International Financial Reporting Standards: a cognitive load theory perspective. Accounting Education, 30(5), 439–450. https://doi.org/10.1080/09639284.2021.1930562
- Umar, M. A., & Olowo, R. (2024). Issues in teaching and learning accounting among students who use English as a second language. Accounting Education, 33(4), 473–496. https://doi.org/10.1080/09639284.2023.2219655
- UNSW Sydney. (2015). ACCT2522 Management Accounting 1 [Course handbook entry, undergraduate 2015]. https://www.handbook.unsw.edu.au/undergraduate/courses/2015/ACCT2522
- UNSW Sydney. (n.d.). ACCT2522 Management Accounting for Decision Analysis [Course handbook entry, undergraduate 2026]. https://www.handbook.unsw.edu.au/undergraduate/courses/2026/ACCT2522
Bài viết này thuộc loạt bài MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: các chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về việc bạn đang ở đâu với ACCT2522.
Đặt lịch tư vấn miễn phí ▸