
Trả lời thẳng: Để viết về con người và công nghệ trong COMM1170 mà không thành cảm tính, bạn cần đối xử với chúng như cách vẫn đối xử với vốn, tức là gắn mỗi khẳng định với một thước đo, rồi nói rõ thước đo đó bỏ sót điều gì. Bài viết này giúp bạn chọn thước đo cho từng nguồn lực, đặt ba nguồn lực vào thế đánh đổi với nhau và tránh lối viết mô tả làm mất điểm.
Sinh viên năm nhất thường xử lý môn này theo một cách khá dễ đoán. Hỏi về vốn thì các bạn tìm tới con số, còn hỏi về con người hay công nghệ thì các bạn lại dùng tính từ. Môn học không chấp nhận sự phân biệt đó, và cách chấm bài cũng vậy, vì Organisational Resources coi con người, công nghệ và vốn đều là nguồn lực phải đo được, so sánh được và đánh đổi được với nhau. Một đoạn viết về mức độ gắn kết của nhân viên vì thế phải mang bằng chứng giống như một đoạn viết về vốn.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 10/08/2026
Chuyên mục: business-management
Môn COMM1170 là gì và nằm ở đâu trong chương trình?
Trả lời thẳng: COMM1170 Organisational Resources là môn bậc cử nhân 6 đơn vị tín chỉ của UNSW Business School, một trường thuộc nhóm Group of Eight, dạy tại Sydney ở cả ba kỳ. Môn yêu cầu nhận diện nguồn lực tài chính và phi tài chính, rồi tập trung vào con người, công nghệ và vốn, xét theo cách mỗi thứ tạo ra giá trị cho các bên liên quan. Môn nối thẳng sang COMM1180 Creating Value.
Các dữ kiện này lấy từ trang handbook của UNSW và thời khoá biểu lớp học mà trường công bố, nơi ghi số tín chỉ, khoa phụ trách, cơ sở học và việc môn mở ở cả Term 1, Term 2 lẫn Term 3. Thời khoá biểu cũng cho thấy mỗi luồng bài giảng (lecture stream) có khoảng vài trăm sinh viên chỉ trong một kỳ.
Một sinh viên từng coi đây là môn kinh doanh đại cương nên ôn bằng cách đọc thật rộng quanh từng chủ đề. Phần đọc đó không phí, nhưng câu trả lời của bạn ấy cứ dừng ở chỗ một tổ chức có thể làm gì, trong khi môn học đang hỏi làm sao biết việc đó đã có hiệu quả.
Mối nối sang COMM1180 đáng được coi trọng chứ không nên chỉ nhắc qua. Ở môn này, nguồn lực được đóng khung là thứ tổ chức có, còn tạo ra giá trị là thứ tổ chức làm với những gì mình có. Nếu học xong COMM1170 mà bạn vẫn nghĩ nguồn lực là một danh sách, môn kế tiếp sẽ khó hơn nhiều.
Vì sao phản xạ coi đây là chủ đề mềm lại làm mất điểm?
Trả lời thẳng: Phản xạ này làm mất điểm vì môn học dựng trên khẳng định rằng nguồn lực phi tài chính đo được. Khi bạn viết về con người và công nghệ bằng cảm nhận, bài của bạn đang ngầm bác bỏ đúng khẳng định mà môn đang dạy, dù phần viết về vốn có chặt chẽ tới đâu. Người chấm dễ nhận ra khoảng chênh đó, vì hai nửa của bài đang dùng hai chuẩn bằng chứng khác nhau.
Bước chuyển từ báo cáo thuần tài chính sang đo lường hiệu quả trên diện rộng là một trong những dịch chuyển được ghi chép kỹ nhất của ngành quản trị. Eccles (1991), trên Harvard Business Review, đã kêu gọi bước chuyển này từ 5 năm trước khi Kaplan và Norton (1996) công bố mô hình của họ, với lập luận rằng doanh nghiệp cần một tuyên ngôn thật sự về đo lường hiệu quả chứ không chỉ thêm dần vài chỉ số vào báo cáo tài chính. Trong mô hình balanced scorecard (thẻ điểm cân bằng) do Harvard Business School Press ấn hành, Kaplan và Norton lập luận rằng thước đo tài chính tự nó chỉ nói về kết quả đã qua và nói rất ít về những năng lực tạo ra kết quả tương lai, và đó cũng chính là lý do con người và công nghệ được cấp bộ thước đo riêng. Neely, Gregory và Platts (1995) đi tới cùng kết luận từ một hướng khác trong bài tổng quan tài liệu về đo lường hiệu quả. Lev (2001), nhìn từ phía kế toán, lập luận rằng những nguồn lực ngày càng chi phối giá trị doanh nghiệp lại là thứ báo cáo tài chính truyền thống nắm bắt kém nhất.
Về sau, Edmans (2011) đưa ra bằng chứng trực tiếp cho vế con người của lập luận này, khi cho thấy điểm hài lòng của nhân viên dự báo được lợi suất cổ phiếu trong 12 tháng tiếp theo trên một mẫu lớn doanh nghiệp Mỹ. Đây là một trường hợp hiếm hoi mà một nguồn lực nghe có vẻ mềm lại cho ra một kết quả tài chính cứng. Vì vậy, khi bài của bạn xử lý phần vốn bằng các tỷ số như tỷ suất sinh lời trên vốn sử dụng (ROCE) nhưng xử lý phần con người bằng cảm nhận, bài đó đang lặp lại đúng vấn đề mà cả lĩnh vực đã mất 30 năm để sửa.
Một sinh viên từng viết rằng nhân viên của công ty "rất có động lực và gắn bó". Khi được hỏi sẽ nhìn vào đâu để kiểm điều đó, bạn ấy chuyển sang tỷ lệ nghỉ việc tự nguyện trong năm đầu, tỷ lệ đề bạt nội bộ và tỷ lệ vắng mặt, rồi phát hiện hai trong ba chỉ số không ủng hộ khẳng định của mình. Đoạn văn ngắn lại, cụ thể hơn và bảo vệ được. Nó cũng đi rất gần với loại bằng chứng mà Huselid (1995) dùng để nối các nhóm thực hành nhân sự với kết quả kinh doanh trên một mẫu lớn doanh nghiệp Mỹ, và vì thế số liệu nghỉ việc hay đề bạt có sức nặng thật trong môn này chứ không chỉ là sổ sách của phòng nhân sự. Combs, Liu, Hall và Ketchen (2006) về sau xác nhận quy luật đó qua hàng chục nghiên cứu, trong phân tích tổng hợp (meta-analysis) của họ về các thực hành làm việc hiệu suất cao.
Xử lý từng nguồn lực bằng thước đo thì trông thế nào?
Trả lời thẳng: Bạn gọi tên nguồn lực cho chính xác, chọn một thước đo phản ánh đúng điều mình khẳng định về nó, rồi nói thước đo ấy bỏ sót điều gì, nhất là với nguồn lực vô hình mà Lev (2001) cho là khó nắm bắt nhất. Neely và cộng sự (1995) cũng lưu ý chủ đề này hay được bàn mà ít được định nghĩa. Bước thứ ba mới tách được bài điểm tốt.
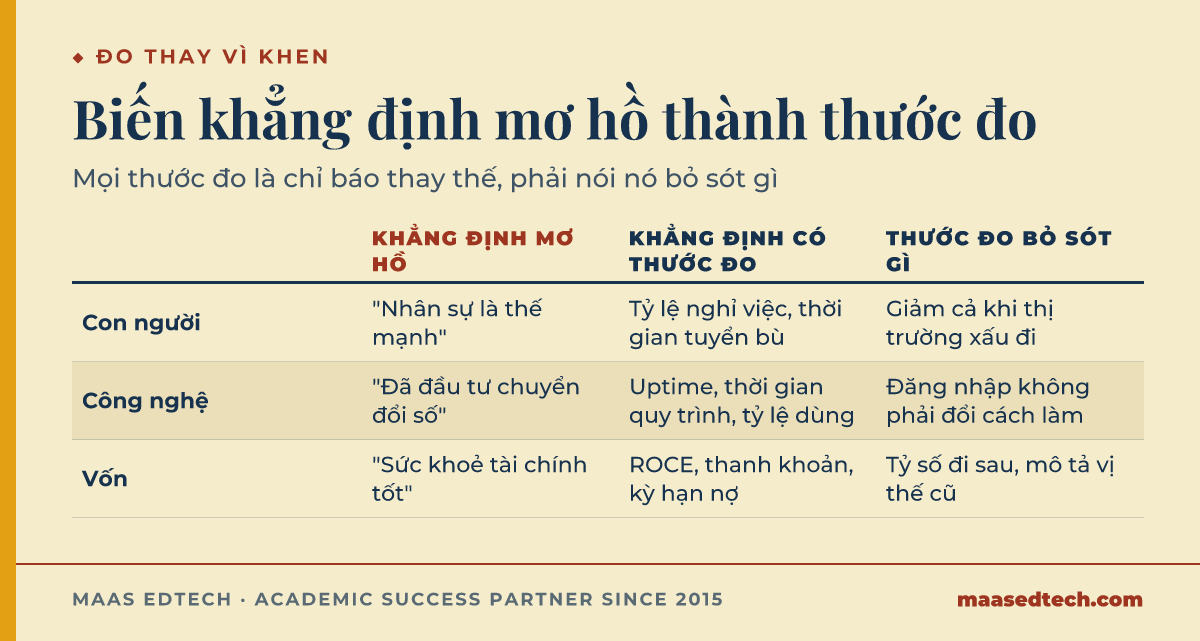
| Nguồn lực | Khẳng định mơ hồ | Khẳng định có thước đo | Thước đo bỏ sót điều gì |
|---|---|---|---|
| Con người | "Đội ngũ nhân sự là một thế mạnh." | Tỷ lệ nghỉ việc tự nguyện ở các vị trí trọng yếu, thời gian tuyển bù vị trí trống, tỷ lệ đề bạt nội bộ | Tỷ lệ nghỉ việc có thể giảm khi thị trường lao động xấu đi mà không có gì trong nội bộ tốt lên |
| Công nghệ | "Công ty đã đầu tư vào chuyển đổi số." | Thời gian hệ thống sẵn sàng, thời gian hoàn thành quy trình trước và sau, tỷ lệ sử dụng trong nhóm người dùng đủ điều kiện | Tỷ lệ sử dụng đếm lượt đăng nhập, không cho biết cách làm việc có thật sự thay đổi hay không |
| Vốn | "Công ty có sức khoẻ tài chính tốt." | Tỷ suất sinh lời trên vốn sử dụng, khả năng thanh khoản, cơ cấu kỳ hạn nợ | Các tỷ số luôn đi sau, chúng mô tả vị thế bạn đã ở chứ không phải vị thế sắp tới |
Mọi thước đo ở cột giữa đều là chỉ báo thay thế (proxy) chứ không phải chính thứ cần đo, và đó là lý do cột bên phải tồn tại. Đặc tính này thuộc về bản chất của đo lường hiệu quả chứ không phải khiếm khuyết của một chỉ số cụ thể nào: cái gì được đo thì hút nỗ lực về phía nó, và một thước đo khi đã biến thành chỉ tiêu sẽ thôi mô tả đúng thứ nó vốn mô tả. Neely, Gregory và Platts (1995) mở đầu bài tổng quan tài liệu của mình bằng đúng khoảng trống mà một đoạn văn mơ hồ về nguồn lực hay rơi vào: "Performance measurement is a topic which is often discussed but rarely defined" (Neely, Gregory, & Platts, 1995), tức đo lường hiệu quả là chủ đề được bàn nhiều nhưng hiếm khi được định nghĩa. Thừa nhận điều này trong bài không phải là rào đón, mà là khác biệt giữa việc bạn dùng một thước đo và việc thước đo dùng lại bạn. Ulrich (1997) đưa ra lập luận tương tự riêng cho cột con người, khi nhấn mạnh rằng thước đo nhân sự chỉ có sức thuyết phục khi nó nối với một kết quả kinh doanh mà nhà quản lý vốn đã quan tâm. Boxall và Purcell (2016) coi điểm này là kiến thức chuẩn trong các giáo trình quản trị nhân sự chiến lược.
Một bài phân tích từng khen doanh nghiệp vì giảm được 20% thời gian xử lý trung bình mỗi cuộc gọi. Khi được hỏi điều gì có thể tạo ra con số đó mà chất lượng phục vụ không hề tốt lên, người viết nhận ra nhân viên có thể kết thúc cuộc gọi sớm, và vấn đề của khách quay lại dưới dạng những lần liên hệ lặp. Đặt thêm tỷ lệ giải quyết ngay ở lần liên hệ đầu tiên (first-contact resolution) cạnh con số ban đầu đã biến một lời khen thành một bài phân tích.
Phần điểm mà đa số sinh viên bỏ lại nằm ở đâu?
Trả lời thẳng: Phần điểm đó nằm ở sự đánh đổi giữa ba nguồn lực. Môn học gọi tên con người, công nghệ và vốn cùng nhau là có lý do, nên một bài xử lý chúng trong ba mục tách rời nhau thực chất đã trả lời ba câu hỏi nhỏ, thay vì câu hỏi lớn mà đề bài đặt ra. Điểm cao đến từ chỗ bạn cho ba mục đó nói chuyện với nhau.
Các nguồn lực cùng tranh nhau một lượng vốn hữu hạn, và những câu hỏi quản trị đáng bàn nhất nằm ở tỷ lệ trao đổi giữa chúng. Tự động hoá một quy trình cùng lúc là quyết định về công nghệ, về vốn và về con người, và tác động của nó lên các bên liên quan phụ thuộc vào cả ba thứ một lúc. Phần mô tả môn học, với trọng tâm đặt vào các bên liên quan, cũng chỉ về hướng đó: giá trị được tạo ra cho các bên liên quan chính, mà mỗi bên lại trải nghiệm cùng một quyết định về nguồn lực theo cách khác nhau.
Một báo cáo từng khuyến nghị đầu tư hệ thống mới để giảm chi phí nhân công và coi khoản tiết kiệm đó là kết quả cuối cùng. Phần viết về con người, đặt ở một mục riêng, đã ghi nhận tinh thần nhân viên xuống thấp sau một đợt tái cấu trúc trước đó. Khi người viết đặt hai mục cạnh nhau, khuyến nghị có thêm một điều kiện về cách triển khai thay đổi, và bài phân tích rốt cuộc mới dùng được cả hai phần mà chính nó đã viết ra.
Dùng khung lý thuyết thế nào để không thành liệt kê?
Trả lời thẳng: Bạn nên dùng một khung lý thuyết làm lăng kính rồi để bằng chứng đứng ra lập luận. Bài năm nhất rất hay đưa một khung vào chỉ vì nó thuộc về chủ đề, chứ không phải vì nó trả lời được câu hỏi đang nằm trước mặt người viết. Một khung được chọn đúng sẽ giúp bạn loại bớt nguồn lực, chứ không khen đều tất cả.
Quan điểm dựa trên nguồn lực (resource-based view) là điểm neo tự nhiên ở môn này. Wernerfelt (1984) phác thảo quan điểm này lần đầu trên Strategic Management Journal, và Barney (1991) phát triển nó thành phép thử VRIO được dùng rộng rãi, theo đó một nguồn lực phải có giá trị, hiếm, khó bắt chước và được tổ chức hậu thuẫn để khai thác. Wright, Dunford và Snell (2001), viết trên chính Journal of Management từng đăng bài gốc của Barney, áp cùng logic đó thẳng vào con người như một nguồn lực, nên rất đáng trích khi đoạn văn của bạn bàn về nhân viên thay vì công nghệ hay vốn. Prahalad và Hamel (1990), trên Harvard Business Review, đưa ra một phép thử liên quan, khi hỏi một năng lực có mở đường vào nhiều thị trường, có đem lại giá trị thật cho khách hàng và có khó để đối thủ sao chép hay không. Phép thử này là cách kiểm chéo hữu ích khi một khẳng định theo quan điểm dựa trên nguồn lực nghe còn mỏng.
Phép thử VRIO hữu ích chính vì phần lớn nguồn lực đều trượt, và nói ra điều đó về một nguồn lực cụ thể là một bước phân tích. Một khung được áp đều lên mọi thứ là một khung đã bị dùng làm đồ trang trí.
Một bài từng áp lần lượt cùng một phép thử bốn tiêu chí lên sáu nguồn lực của doanh nghiệp, và lần nào cũng kết luận rằng nguồn lực đó có giá trị. Khi được hỏi đối thủ có thể sao chép nguồn lực nào trong vòng 12 tháng, người viết thấy bốn trong sáu nguồn lực sao chép được, và hai nguồn lực còn lại mới trở thành chủ đề thật sự của bài essay.
Sinh viên Việt Nam hay mất điểm ở đâu?
Trả lời thẳng: Sinh viên Việt Nam hay mất điểm ở lối mô tả thay vì đánh giá, và ở thói quen khen tổ chức mà mình đang phân tích. Cả hai lộ rõ ở một môn về nguồn lực hơn ở các môn khác, bởi một đoạn mô tả nguồn lực nghe rất trung tính ngay cả khi nó chẳng làm được việc phân tích nào. Người chấm vì thế dễ thấy đoạn nào chỉ đang kể lại.
Bảng tiêu chí chấm (rubric) của một môn kinh doanh năm nhất phân biệt rõ mô tả với phân tích, và bạn tự kiểm được sự phân biệt đó khá dễ: nếu một câu có thể xuất hiện nguyên vẹn trong báo cáo thường niên của chính công ty thì đó là mô tả. Đánh giá đòi bạn so sánh, cân nhắc, hoặc nói ra điều gì phải đúng thì khẳng định của bạn mới đứng vững. Cũng nên nhớ rằng phê phán vị thế nguồn lực của một tổ chức không phải là bất lịch sự, mà là lập trường phân tích mà đề bài mặc định bạn phải có.
Một đoạn văn từng giải thích rất chi tiết chương trình đào tạo của doanh nghiệp rồi kết lại bằng nhận xét rằng chương trình này toàn diện. Bản viết lại giữ hai câu mô tả, dành phần còn lại để hỏi chương trình có xử lý đúng khoảng trống năng lực mà doanh nghiệp đang gặp hay không, và câu trả lời là chỉ xử lý được một phần. Giọng văn bớt khen đi, còn điểm thì lên.
Về thuật ngữ, hãy giữ chính xác các chữ như tangible, intangible, capability và stakeholder, theo đúng nghĩa mà Lev (2001) dùng khi tách nguồn lực vô hình khỏi những tài sản mà bảng cân đối kế toán ghi nhận được. Pfeffer (1998) cũng dùng chữ capability chặt chẽ như vậy khi lập luận rằng các thực hành về con người chỉ trở thành nguồn lực cạnh tranh khi đối thủ khó sao chép chúng. Trong tiếng Việt thường ngày, những chữ này nhoè thành các từ gần đúng, trong khi bảng tiêu chí chấm lại dựa vào việc các phân biệt ấy còn nguyên.
Nên chuẩn bị thế nào suốt kỳ học?
Trả lời thẳng: Bạn nên tập thói quen gắn một thước đo vào mỗi khẳng định ngay từ tuần đầu tiên của kỳ. Thói quen đó chính là thứ bài đánh giá kiểm tra, và nó không kịp hình thành trong mấy tuần ôn thi cuối kỳ. Bắt đầu sớm cũng cho bạn đủ thời gian thử thước đo trên một doanh nghiệp thật trước khi phải nộp bài.
Một nhịp làm việc hiệu quả là thế này. Mỗi khi một nhóm nguồn lực được giới thiệu, bạn ghi lại ba thước đo mà mình thật sự lấy được số liệu cho một doanh nghiệp có thể tra cứu, kèm một điểm yếu của từng thước đo. Tới giữa kỳ, bạn sẽ có một vốn từ về đo lường dùng được, thay vì một danh sách khái niệm. Khi đã có bản nháp, hãy rà mọi tính từ mang tính đánh giá mà bạn đã dùng, như strong, effective hay robust, rồi kiểm xem trong vòng một hai câu quanh nó có bằng chứng nào không. Những tính từ không có bằng chứng ở gần là chỗ điểm lặng lẽ trôi đi.
Dạng bài và trọng số thay đổi giữa các kỳ, và course outline (đề cương môn học) của chính bạn, do Business School công bố trước khi kỳ học bắt đầu, mới là căn cứ. Điều giữ nguyên qua các lần mở môn là mối quan tâm của môn học tới đo lường, vì nó nằm ngay trong phần mô tả môn chứ không nằm ở một bài đánh giá riêng lẻ nào.
Mentor MAAS thật sự làm gì ở môn này?
MAAS làm việc với vai trò cố vấn học thuật. Bài tập đầu tiên hữu ích nhất ở môn này được giữ thật hẹp: bạn mang tới một đoạn văn, và mentor hỏi bằng chứng nào sẽ khiến bạn đổi ý về khẳng định trong đoạn đó. Nếu không có bằng chứng nào làm được điều ấy, khẳng định đó chưa phải là một lập luận. Sau bước này, công việc diễn ra như thường lệ: mentor đọc bản nháp của bạn đối chiếu với tiêu chí của môn, kiểm xem các thước đo có gánh nổi sức nặng bạn đặt lên chúng hay không, và xem ba nguồn lực trong bài đã nói chuyện với nhau chưa. Bạn tự viết và tự nộp bài của mình, còn phần trích dẫn được kiểm ngay trong lượt đọc ấy.
Câu hỏi thường gặp
Môn COMM1170 mấy tín chỉ và mở vào khi nào?
Môn có 6 đơn vị tín chỉ, mở ở cả ba kỳ giảng dạy của UNSW tại cơ sở Sydney, do UNSW Business School phụ trách.
Môn tập trung vào ba nguồn lực nào?
Con người, công nghệ và vốn, được xem xét theo cách chúng tạo ra giá trị cho các bên liên quan chính của tổ chức, sau một phần nhìn rộng qua các nhóm nguồn lực tài chính và phi tài chính.
Môn này liên quan gì tới COMM1180?
COMM1170 được thiết kế để chuẩn bị cho COMM1180 Creating Value, nơi trọng tâm chuyển từ thứ tổ chức có sang thứ tổ chức làm với những gì mình có. Coi nguồn lực là một danh sách tĩnh ở môn này sẽ khiến bước chuyển đó khó hơn.
Có cần kiến thức kế toán không?
Bạn không cần nhiều hơn khả năng diễn giải các thước đo thông dụng như ROCE. Bạn cần đọc được một tỷ số và hiểu nó nói gì cũng như không nói gì, và đó là yêu cầu khác với việc lập báo cáo tài chính.
Phê phán công ty mình phân tích có được không?
Được, và thường là cần thiết, vì đánh giá thì phải có lập trường. Điều không chấp nhận được là phê phán không kèm bằng chứng, vì nó hỏng đúng theo cách lời khen không kèm bằng chứng cũng hỏng.
Môn được chấm thế nào?
Dạng bài và trọng số khác nhau giữa các kỳ, và course outline của bạn là căn cứ. Dù bài đánh giá ra dưới hình thức nào, phần mô tả môn học vẫn khiến đo lường và giá trị cho các bên liên quan trở thành thứ được chấm xuyên suốt.
Bài liên quan
- COMM1190: vì sao biểu đồ vẽ đúng mà điểm vẫn ở nhóm giữa?
- HR9413: con người, quản trị và tổ chức
- MGMT2004: môn hành vi tổ chức mà COMM1170 mở đường vào
- ACCT2522: môn năm hai mà COMM1170 mở đường vào
- Đồng hành học thuật cùng chuyên gia MAAS
Trao đổi với mentor MAAS về môn học của bạn
References
Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120. https://doi.org/10.1177/014920639101700108
Boxall, P., & Purcell, J. (2016). Strategy and human resource management (4th ed.). Palgrave Macmillan.
Combs, J., Liu, Y., Hall, A., & Ketchen, D. (2006). How much do high-performance work practices matter? A meta-analysis of their effects on organizational performance. Personnel Psychology, 59(3), 501–528. https://doi.org/10.1111/j.1744-6570.2006.00045.x
Eccles, R. G. (1991). The performance measurement manifesto. Harvard Business Review, 69(1), 131–137.
Edmans, A. (2011). Does the stock market fully value intangibles? Employee satisfaction and equity prices. Journal of Financial Economics, 101(3), 621–640. https://doi.org/10.1016/j.jfineco.2011.03.021
Huselid, M. A. (1995). The impact of human resource management practices on turnover, productivity, and corporate financial performance. Academy of Management Journal, 38(3), 635–672.
Kaplan, R. S., & Norton, D. P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business School Press.
Lev, B. (2001). Intangibles: Management, measurement, and reporting. Brookings Institution Press.
Neely, A., Gregory, M., & Platts, K. (1995). Performance measurement system design: A literature review and research agenda. International Journal of Operations & Production Management, 15(4), 80–116. https://doi.org/10.1108/01443579510083622
Pfeffer, J. (1998). The human equation: Building profits by putting people first. Harvard Business School Press.
Prahalad, C. K., & Hamel, G. (1990). The core competence of the corporation. Harvard Business Review, 68(3), 79–91.
Ulrich, D. (1997). Human resource champions: The next agenda for adding value and delivering results. Harvard Business School Press.
Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171–180. https://doi.org/10.1002/smj.4250050207
Wright, P. M., Dunford, B. B., & Snell, S. A. (2001). Human resources and the resource based view of the firm. Journal of Management, 27(6), 701–721. https://doi.org/10.1177/014920630102700607