
◆ Kế toán và tài chính
Financial accounting là gì, và nên học môn này thế nào?
Financial accounting là môn kế toán dạy cách lập và đọc báo cáo tài chính cho những người dùng bên ngoài doanh nghiệp, như nhà đầu tư và bên cho vay.
Nếu các con số trong báo cáo tài chính cứ rời rạc khi bạn học financial accounting bằng tiếng Anh, bài này giúp bạn giải thích được môn này là gì, thấy bốn báo cáo khớp nhau ra sao, hiểu vì sao lợi nhuận không phải là tiền và tự kiểm tra xem mình đã hiểu chưa. Tên môn và thuật ngữ xuất hiện bằng tiếng Anh trong cả đề cương lẫn đề bài, nên bài giữ nguyên chúng, và đề cương của trường bạn vẫn là nguồn cuối cùng để đối chiếu. Bài này tiếp nối cách học nguyên lý kế toán, nơi phương trình kế toán và ghi nợ, ghi có được giải thích từ đầu, nên phần đó ở đây chỉ nhắc lại ở mức cần để đi tiếp. Nếu bạn cần hướng dẫn cho một mã môn cụ thể, hãy đọc bài về ACCT10002 hoặc bài về ACCT2511. Mục đích của bài là giúp bạn học và hiểu môn, còn các bài đánh giá vẫn do bạn tự làm và tự nộp.
◆ Câu hỏi 1 / 10 · Financial accounting là gì
Financial accounting là gì, và khác kế toán quản trị ở đâu?
Trả lời thẳng: Financial accounting là kế toán tài chính, tức mảng kế toán lập và công bố báo cáo tài chính theo những quy ước chuẩn để người dùng bên ngoài doanh nghiệp đọc được. Franklin, Graybeal và Cooper (2019) tách nó khỏi kế toán quản trị, mảng phục vụ người ra quyết định bên trong tổ chức bằng cả dữ liệu tài chính và phi tài chính.
Franklin, Graybeal và Cooper (2019) là các tác giả giáo trình mở Principles of Accounting, Volume 1: Financial Accounting của OpenStax, và ở chương một Franklin, Graybeal và Cooper (2019) viết rằng kế toán tài chính "measures the financial performance of an organization using standard conventions to prepare and distribute financial reports". Họ cũng cho biết người dùng thông tin này nằm bên ngoài doanh nghiệp, gồm chủ sở hữu, cổ đông, bên cho vay và cơ quan quản lý, còn thông tin kế toán quản trị thường được dùng trong nội bộ.
Mục tiêu của báo cáo cũng được chuẩn mực quốc tế nói rõ. IFRS Foundation (2018) cho biết báo cáo tài chính cho mục đích chung nhằm cung cấp thông tin hữu ích cho nhà đầu tư, bên cho vay và chủ nợ hiện tại cùng tiềm năng khi họ quyết định cung cấp nguồn lực cho doanh nghiệp. Các quyết định đó gồm mua, bán hoặc giữ công cụ vốn và nợ, cho vay, và thực hiện quyền biểu quyết.
Bảng dưới đặt ba môn hay bị lẫn cạnh nhau. Hai cột đầu lấy từ chương một của Franklin, Graybeal và Cooper (2019), còn cột về financial management chỉ trỏ sang bài riêng vì bài này không nêu nội dung nào ngoài các nguồn đã đọc.
| Tiêu chí | Financial accounting | Management accounting | Financial management | Nguồn |
|---|---|---|---|---|
| Người dùng chính | Chủ sở hữu, cổ đông, bên cho vay, cơ quan quản lý | Người ra quyết định trong tổ chức | Xem bài riêng về môn này | Franklin, Graybeal và Cooper (2019) |
| Thông tin dùng | Báo cáo tài chính theo quy ước chuẩn | Thông tin tài chính và phi tài chính | Xem bài riêng về môn này | Franklin, Graybeal và Cooper (2019) |
| Nơi thông tin được dùng | Chủ yếu bên ngoài doanh nghiệp | Chủ yếu bên trong doanh nghiệp | Xem bài riêng về môn này | Franklin, Graybeal và Cooper (2019) |
Điểm hay bị bỏ sót là tên môn không cố định giữa các trường. Một số trường gọi môn nhập môn là Principles of Accounting, trường khác gọi là Financial Accounting, và môn tên "Financial Management" ở một trường có thể dạy cách đọc báo cáo tài chính, tức gần với kế toán tài chính hơn là tài chính doanh nghiệp. Vì vậy hãy xác định môn của bạn bằng đề cương và danh sách chủ đề từng tuần, đừng chỉ dựa vào tên môn.
◆ Câu hỏi 2 / 10 · Môn financial accounting ở
Môn financial accounting ở các trường dạy những gì?
Trả lời thẳng: Các môn financial accounting thường dạy bạn ghi giao dịch, lập bốn báo cáo tài chính và phân tích chúng, nhưng độ sâu khác nhau theo trường. University of Melbourne (n.d.) dạy môn nhập môn theo hướng hiểu báo cáo từ phía người dùng, còn Association of Chartered Certified Accountants (n.d.) xây môn nghề nghiệp quanh ghi sổ kép và lập báo cáo cơ bản.
University of Melbourne (n.d.) mô tả môn ACCT10002 Introductory Financial Accounting là môn cấp một dạy tại Parkville, dạy bạn lập báo cáo để từ đó hiểu báo cáo từ phía người dùng. Trong các chuẩn đầu ra, sổ tay của trường nêu việc ghi giao dịch, lập bảng cân đối thử, bảng cân đối kế toán và báo cáo kết quả, rồi lập và phân tích báo cáo lưu chuyển tiền tệ. Sổ tay cũng liệt kê việc dùng phân tích so sánh với kỳ trước và với doanh nghiệp khác, nhận diện vấn đề đạo đức và hiểu mục đích của báo cáo phát triển bền vững.
Association of Chartered Certified Accountants (n.d.) trình bày môn Financial Accounting của chương trình nghề ACCA với mục đích phát triển hiểu biết về nguyên tắc nền tảng của kế toán tài chính và kỹ năng dùng ghi sổ kép, kể cả lập báo cáo tài chính cơ bản. Chương trình chia thành chín năng lực, đi từ mục đích của báo cáo tài chính, ghi sổ kép, bảng cân đối thử cho tới lập và diễn giải báo cáo.
Hai nguồn này khác nhau về bối cảnh, một bên là môn đại học còn một bên là chứng chỉ nghề, nhưng cùng quay quanh một chuỗi: ghi giao dịch, lập báo cáo, diễn giải báo cáo. Đó cũng là chuỗi mà bài này đi theo. Hãy tìm trong đề cương của trường xem bài đánh giá cuối kỳ nặng về tính toán hay nặng về diễn giải, rồi chia thời gian học tương ứng.
◆ Câu hỏi 3 / 10 · Phương trình kế toán và ghi
Phương trình kế toán và ghi sổ kép cần hiểu đến mức nào trước khi học tiếp?
Trả lời thẳng: Bạn cần nắm chắc rằng tài sản bằng nợ phải trả cộng vốn chủ sở hữu, và mỗi giao dịch làm thay đổi ít nhất hai tài khoản sao cho tổng ghi nợ bằng tổng ghi có. Franklin, Graybeal và Cooper (2019) trình bày hai điều này là nền của mọi bút toán, nên nếu chưa vững thì các phần sau sẽ rối.
Franklin, Graybeal và Cooper (2019) viết phương trình kế toán là Tài sản = Nợ phải trả + Vốn chủ sở hữu, và giải thích rằng mọi tài sản đều được hình thành từ nợ hoặc từ vốn chủ, hai thứ mà họ gọi là nguồn và quyền đòi. IFRS Foundation (2018) định nghĩa tài sản là "a present economic resource controlled by the entity as a result of past events". Nợ phải trả là nghĩa vụ hiện tại phải chuyển giao một nguồn lực kinh tế do các sự kiện đã xảy ra, và vốn chủ sở hữu là phần lợi ích còn lại trong tài sản sau khi trừ mọi khoản nợ.
Về ghi sổ kép, Franklin, Graybeal và Cooper (2019) cho biết mỗi giao dịch làm thay đổi ít nhất hai tài khoản, có ít nhất một bên nợ và một bên có, và tổng hai bên phải bằng nhau. Tài sản, chi phí và cổ tức tăng ở bên nợ, trong khi nợ phải trả, vốn góp và doanh thu tăng ở bên có.
Phần này đã được giảng kỹ ở bài cách học nguyên lý kế toán, nên nếu bạn chưa tự ghi được một chuỗi giao dịch đơn giản mà vẫn cân, hãy quay lại bài đó trước. Môn financial accounting giả định bạn đã qua bước này, và nó dùng bước này để đi tiếp sang lập báo cáo, nơi mỗi con số có mặt vì một giao dịch bạn có thể truy ngược.
◆ Câu hỏi 4 / 10 · Bốn báo cáo tài chính liên
Bốn báo cáo tài chính liên hệ với nhau như thế nào?
Trả lời thẳng: Bốn báo cáo gồm báo cáo kết quả kinh doanh, báo cáo vốn chủ sở hữu, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ, và chúng nối với nhau thành một chuỗi. Franklin, Graybeal và Cooper (2019) cho biết lợi nhuận ròng từ báo cáo đầu chảy sang báo cáo vốn chủ, rồi số dư vốn chủ đi vào bảng cân đối.
Bốn báo cáo tài chính theo thứ tự lập
Chạm vào một báo cáo để xem nó nhận gì và cho ra gì.
Bước 1 trên 4
Kết quả kinh doanh
Lập cho một khoảng thời gian và cho ra lợi nhuận ròng.
Bước 2 trên 4
Vốn chủ sở hữu
Lập cho một khoảng thời gian, nhận lợi nhuận ròng và cho ra số dư vốn chủ cuối kỳ.
Bước 3 trên 4
Bảng cân đối
Lập cho một thời điểm, dùng số dư vốn chủ cuối kỳ để cân với tài sản và nợ phải trả.
Bước 4 trên 4
Lưu chuyển tiền tệ
Bổ sung cái nhìn về dòng tiền mà ba báo cáo kia chưa cho thấy rõ.
Lưu hình này
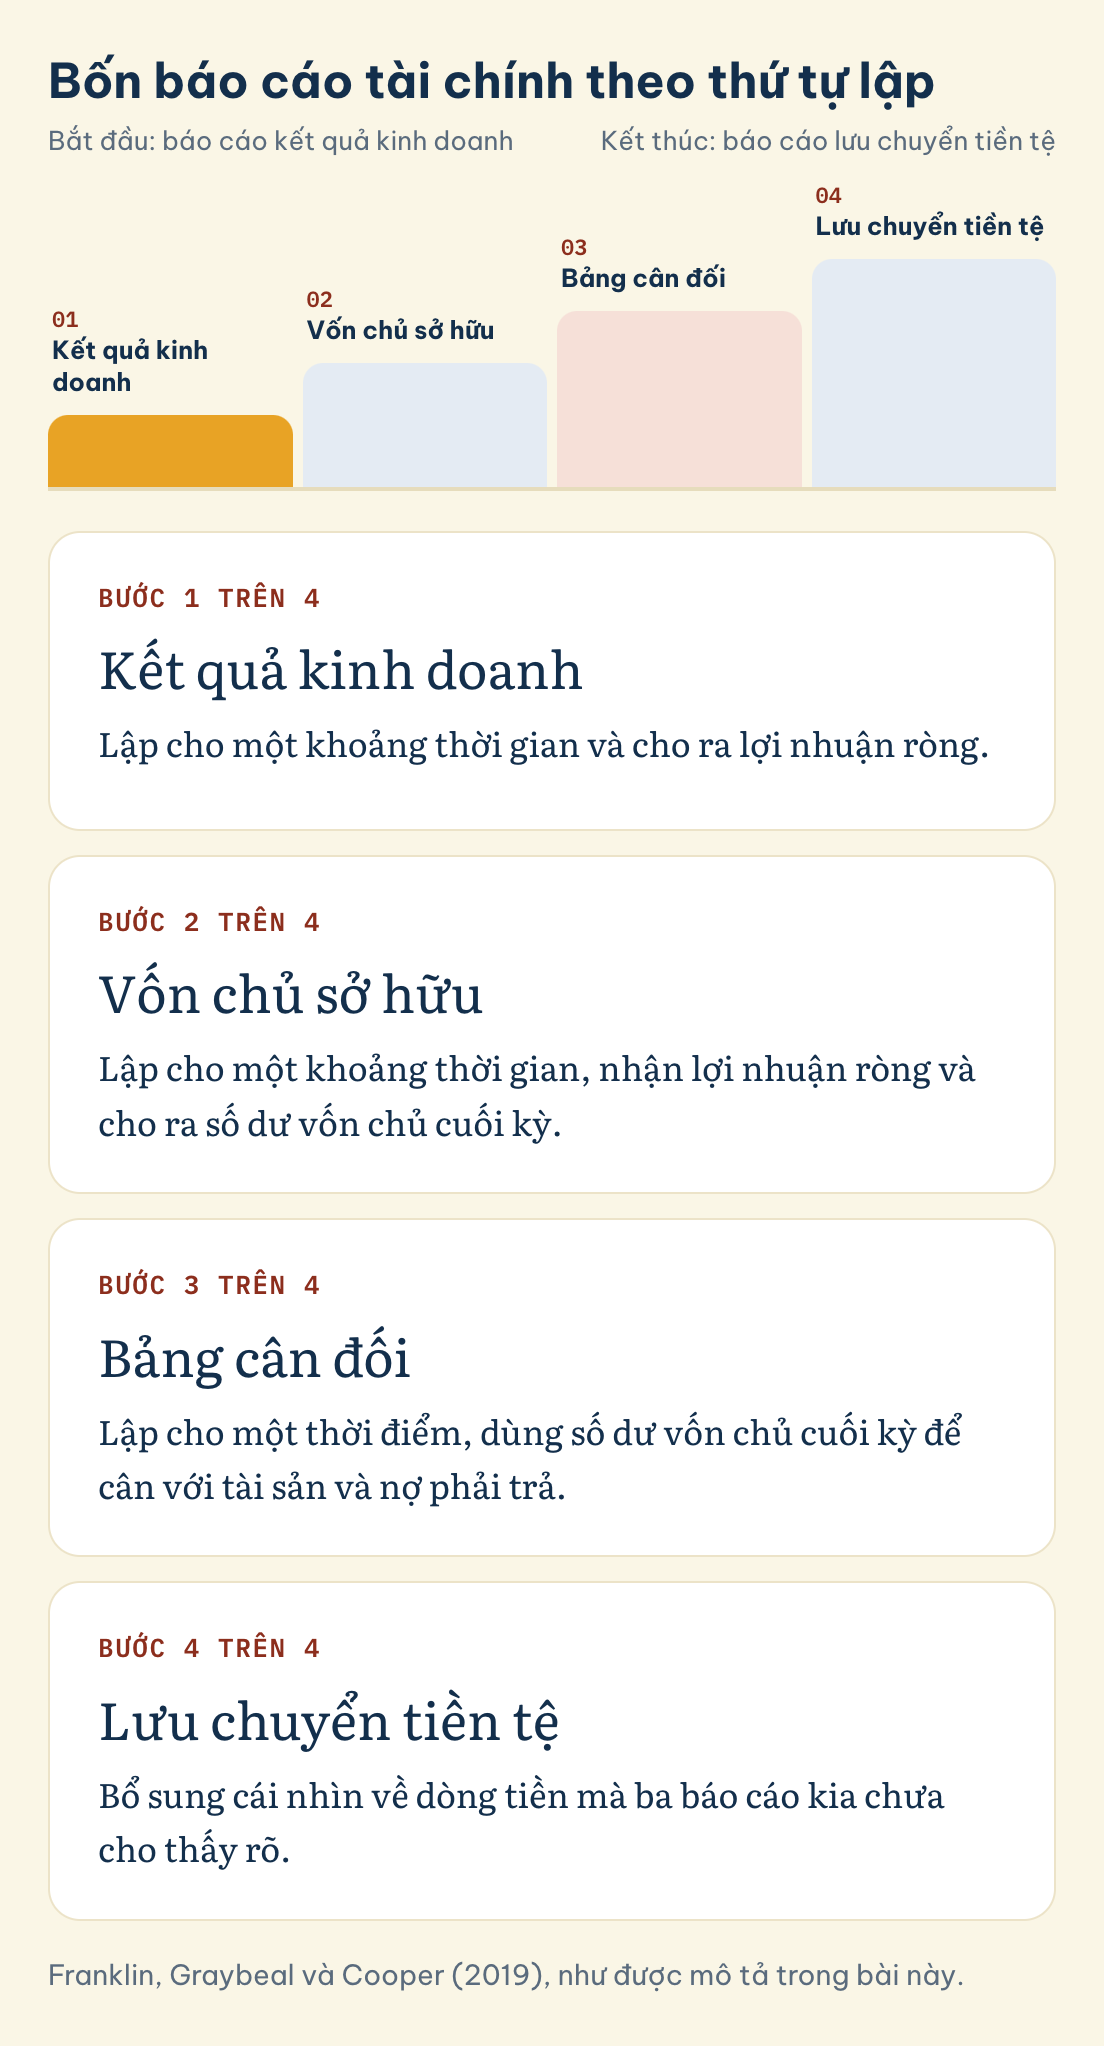
Franklin, Graybeal và Cooper (2019) nêu thứ tự lập như sau, và bảng cân đối là báo cáo lập cho một thời điểm trong khi hai báo cáo đầu lập cho một khoảng thời gian. Thứ tự này đáng thuộc vì nó cho bạn đường đi khi một con số không khớp.
- Báo cáo kết quả kinh doanh, cho một khoảng thời gian, cho ra lợi nhuận ròng.
- Báo cáo vốn chủ sở hữu, cho một khoảng thời gian, nhận lợi nhuận ròng và cho ra số dư vốn chủ cuối kỳ.
- Bảng cân đối kế toán, cho một thời điểm, dùng số dư vốn chủ cuối kỳ để cân với tài sản và nợ phải trả.
- Báo cáo lưu chuyển tiền tệ, bổ sung cái nhìn về dòng tiền mà ba báo cáo kia chưa cho thấy rõ.
Lý do báo cáo thứ tư tồn tại được Franklin, Graybeal và Cooper (2019) giải thích rằng ba báo cáo còn lại lập theo cơ sở dồn tích, nên bản thân chúng không cho thấy rõ tiền đi vào và đi ra. Phần tiếp theo nói về cơ sở dồn tích, vì nó là chỗ nhiều người học vấp nhất.
Một cách học tốt là tự vẽ lại bốn báo cáo từ một chuỗi giao dịch ngắn và đánh dấu mũi tên cho từng số chảy từ báo cáo này sang báo cáo kia. Khi bạn thấy lợi nhuận ròng xuất hiện đúng hai lần, một lần ở báo cáo kết quả và một lần trong báo cáo vốn chủ, bạn đã hiểu vì sao bảng cân đối cân được thay vì chỉ nhớ rằng nó phải cân.
◆ Câu hỏi 5 / 10 · Vì sao lợi nhuận khác dòng
Vì sao lợi nhuận khác dòng tiền, và kế toán dồn tích là gì?
Trả lời thẳng: Lợi nhuận khác dòng tiền vì kế toán dồn tích ghi nhận giao dịch vào kỳ nó phát sinh, dù tiền thu hay chi nằm ở kỳ khác. IFRS Foundation (2018) mô tả đúng nguyên tắc này, và Franklin, Graybeal và Cooper (2019) bổ sung hai quy tắc đi kèm là ghi doanh thu khi kiếm được và ghi chi phí cùng kỳ với doanh thu liên quan.
IFRS Foundation (2018) viết rằng kế toán dồn tích phản ánh tác động của giao dịch lên nguồn lực và quyền đòi nợ của doanh nghiệp trong kỳ phát sinh, ngay cả khi tiền thu hay chi nằm ở kỳ khác. Franklin, Graybeal và Cooper (2019) đặt nó đối lập với cơ sở tiền, nơi giao dịch chỉ được ghi khi có tiền trao tay, và nói thêm rằng nguyên tắc ghi chi phí cùng kỳ với doanh thu được gọi là phù hợp, tiếng Anh là matching.
Ví dụ minh hoạ do MAAS tự soạn, không lấy từ trường hợp thật nào. Một cửa hàng giao hàng cho khách trong tháng 12 với giá trị 50 triệu đồng và khách hẹn trả vào tháng 1. Theo cơ sở dồn tích, doanh thu 50 triệu đồng thuộc tháng 12 vì hàng đã giao, nên báo cáo kết quả tháng 12 có doanh thu đó, trong khi báo cáo lưu chuyển tiền tệ tháng 12 chưa có đồng nào. Đến tháng 1 tiền mới vào, nhưng doanh thu không được tính lại lần hai.
Một ví dụ khác nằm trong giáo trình. Franklin, Graybeal và Cooper (2019) tính lãi được hưởng trên một khoản phải thu (note receivable) 100.000 với lãi suất 5% một năm trong ba tháng bằng 100.000 × 5% × 3/12, ra 1.250 doanh thu lãi. Khoản lãi này đã thuộc về kỳ báo cáo dù doanh nghiệp chưa thu được tiền, và đó là lý do bạn cần nhìn đồng thời báo cáo kết quả lẫn báo cáo lưu chuyển tiền tệ.
Từ đó có hai câu hỏi tự hỏi mỗi khi gặp một giao dịch. Giao dịch này thuộc kỳ nào theo thời điểm kiếm được hay phát sinh, và tiền có đi vào hay đi ra trong kỳ đó không. Hai câu trả lời thường khác nhau, và chỗ khác nhau ấy chính là nội dung của phần còn lại trong môn.
◆ Câu hỏi 6 / 10 · Bút toán điều chỉnh cuối kỳ
Bút toán điều chỉnh cuối kỳ làm gì, và quy tắc nào giúp khỏi nhầm?
Trả lời thẳng: Bút toán điều chỉnh đưa các số dư tài khoản về đúng theo cơ sở dồn tích trước khi lập báo cáo. Franklin, Graybeal và Cooper (2019) nêu ba quy tắc giúp khỏi nhầm, gồm mỗi bút toán có ít nhất một tài khoản kết quả kinh doanh và một tài khoản bảng cân đối, tiền không bao giờ có mặt, và bút toán ghi phần thay đổi trong kỳ.
Quy tắc đầu cho bạn một phép thử nhanh. Khi bạn viết một bút toán điều chỉnh mà cả hai tài khoản đều thuộc bảng cân đối, hoặc cả hai đều thuộc báo cáo kết quả, thì gần như chắc chắn có sai sót, theo cách Franklin, Graybeal và Cooper (2019) trình bày. Quy tắc thứ hai nghĩa là nếu tài khoản tiền xuất hiện trong bút toán điều chỉnh, bạn đang ghi một giao dịch tiền chứ không phải một điều chỉnh.
Quy tắc thứ ba hay làm người học vấp. Franklin, Graybeal và Cooper (2019) lấy ví dụ số dư vật tư đầu tháng là 300 và cuối tháng chỉ còn 100, thì bút toán điều chỉnh ghi 200, tức phần đã dùng, chứ không ghi 100 là số còn lại. Một ví dụ khác về doanh thu nhận trước: khách trả 4.000 trước, doanh nghiệp đã cung cấp dịch vụ trị giá 600, nên 3.400 còn lại vẫn là nghĩa vụ chưa thực hiện.
Hai ví dụ đó cùng dạy một thói quen. Trước khi viết bút toán, hãy hỏi số dư hiện tại là bao nhiêu, số đúng theo dồn tích là bao nhiêu, rồi ghi phần chênh lệch. Bạn nên tập thói quen này bằng giấy và bút trước khi dựa vào bất kỳ công cụ nào, vì đề thi thường yêu cầu bạn tự ghi.
◆ Câu hỏi 7 / 10 · Cách học nào cho kết quả tốt
Cách học nào cho kết quả tốt hơn, đọc lại hay tự kiểm tra?
Trả lời thẳng: Tự kiểm tra cho kết quả tốt hơn đọc lại khi bạn cần nhớ lâu. Roediger và Karpicke (2006) thấy sau hai ngày và sau một tuần, nhóm tự kiểm tra nhớ nhiều hơn nhóm học lại, còn Dunlosky và cộng sự (2013) xếp hạng tự kiểm tra cùng học giãn cách vào nhóm hữu ích cao. Thí nghiệm không dùng giáo trình kế toán nên việc áp vào môn này là suy luận.
Với riêng kế toán nhập môn, Lucas (2001) xác định hai cách học là cách học sâu và cách học bề mặt, đồng thời mô tả những đặc điểm riêng của từng cách trong ngành kế toán cùng các yếu tố bối cảnh quanh chúng. Byrne, Flood và Willis (2009) khảo sát 204 sinh viên Mỹ và 309 sinh viên Ireland trong khoá kế toán đầu tiên bằng bộ công cụ ASSIST và thấy cả hai nhóm ưa cách học chiến lược hơn cách học sâu hay bề mặt. Sinh viên Mỹ có điểm cách học sâu và chiến lược cao hơn, còn nhóm Ireland dễ học vẹt và sợ trượt hơn, và cả hai nhóm đều bị ràng buộc cao vào đề cương.
Về kỹ thuật, Roediger và Karpicke (2006) làm hai thí nghiệm với đoạn văn và thấy sau năm phút thì học lại cho kết quả tốt hơn, nhưng sau hai ngày và một tuần thì kiểm tra lại giữ thông tin tốt hơn. Họ cũng ghi nhận học lại làm người học tự tin hơn dù không nhớ lâu hơn. Dunlosky và cộng sự (2013) xếp tự kiểm tra và học giãn cách ở mức hữu ích cao, tự giải thích, hỏi vì sao và học xen kẽ ở mức vừa, còn tóm tắt, gạch chân, từ khoá gợi nhớ, hình ảnh và đọc lại ở mức thấp.
Bảng dưới nối các nguồn với một việc cụ thể bạn có thể làm. Cột cuối cho biết đâu là kết quả của nguồn và đâu là gợi ý của bài này.
| Việc nên làm | Cơ sở | Nguồn | Ghi chú |
|---|---|---|---|
| Đóng sách và tự dựng lại bảng cân đối từ một chuỗi giao dịch | Tự kiểm tra giữ thông tin lâu hơn học lại | Roediger và Karpicke (2006) | Thí nghiệm dùng đoạn văn, áp vào kế toán là suy luận |
| Chia buổi học ra nhiều ngày thay vì dồn một lần | Học giãn cách được xếp hữu ích cao | Dunlosky và cộng sự (2013) | Không có thử nghiệm riêng cho kế toán trong nguồn này |
| Tự hỏi vì sao một số khớp với số kia | Hỏi vì sao chi tiết được xếp mức vừa, gần với cách học sâu | Dunlosky và cộng sự (2013) và Lucas (2001) | Cách nối hai nguồn là của bài này |
| Tránh chỉ học thuộc mẫu báo cáo | Cách học bề mặt gắn với học vẹt và sợ trượt ở nhóm Ireland | Byrne, Flood và Willis (2009) | Nhận định về mẫu báo cáo là diễn giải của bài này |
Một nhịp học hằng tuần mà bài này gợi ý, và đây là lời khuyên của MAAS chứ không phải kết luận của nghiên cứu nào, gồm ba lần ngắn. Lần đầu sau buổi giảng, bạn tự giải thích lại chủ đề bằng lời của mình. Lần hai sau hai đến ba ngày, bạn làm lại một chuỗi giao dịch mà không nhìn lời giải. Lần ba cuối tuần, bạn thử dựng cả bốn báo cáo từ đầu.
◆ Câu hỏi 8 / 10 · Bạn dễ mất điểm ở những chỗ
Bạn dễ mất điểm ở những chỗ nào trong bài financial accounting?
Trả lời thẳng: Năm lỗi hay gặp là xếp retained earnings vào tài sản, đưa tiền vào bút toán điều chỉnh, coi khoản trả trước là chi phí, lẫn doanh thu với tiền thu, và học thuộc mẫu báo cáo mà không hiểu các báo cáo khớp nhau ra sao. Giáo trình của Franklin, Graybeal và Cooper (2019) cùng chuẩn mực của IFRS Foundation (2018) là chỗ dựa cho bốn lỗi đầu, còn lỗi cuối là cách diễn giải của bài này.
Mỗi dòng của bảng dưới gồm một lỗi, cách sửa và nguồn mà lỗi ấy dựa vào, trong đó cách sửa là lời diễn đạt của bài này.
| Lỗi | Cách sửa | Nguồn |
|---|---|---|
| Xếp retained earnings vào tài sản | Retained earnings thuộc vốn chủ sở hữu, không phải tài sản | Franklin, Graybeal và Cooper (2019) |
| Đưa tiền vào bút toán điều chỉnh | Chỉ dùng tài khoản kết quả kinh doanh và tài khoản bảng cân đối không phải tiền | Franklin, Graybeal và Cooper (2019) |
| Coi khoản trả trước là chi phí đã phát sinh | Khoản trả trước là tài sản cho đến khi được dùng hết | Franklin, Graybeal và Cooper (2019) |
| Lẫn doanh thu với tiền thu và lợi nhuận với tiền | Hỏi kỳ phát sinh và dòng tiền riêng cho từng giao dịch | IFRS Foundation (2018) |
| Học thuộc mẫu báo cáo mà không hiểu | Tự dựng lại báo cáo từ giao dịch và lần theo mũi tên giữa các báo cáo | Gợi ý của bài này, suy ra từ Lucas (2001) và Byrne, Flood và Willis (2009) |
Lỗi thứ ba nên nói kỹ hơn. Franklin, Graybeal và Cooper (2019) nhấn rằng một khoản chi phí chỉ phát sinh khi hàng hoá hay dịch vụ được dùng hoặc tiêu hao, và theo ví dụ của bài này, tiền trả trước cho sáu tháng thuê chưa dùng vẫn nằm ở tài sản. Sinh viên hay trừ cả khoản ngay vào chi phí vì thấy tiền đã ra khỏi tài khoản, trong khi cơ sở dồn tích hỏi một câu khác là phần nào đã được dùng.
Lỗi cuối liên quan đến cách bạn học. Byrne, Flood và Willis (2009) thấy ở nhóm sinh viên Ireland xu hướng học vẹt và sợ trượt cao hơn, nên một người ghi nhớ mẫu báo cáo thuộc lòng vẫn có thể vấp ngay khi đề đổi tình huống. Đó là lý do phần tự kiểm tra ở trên đặt dựng lại báo cáo lên trước chép lại mẫu.
◆ Câu hỏi 9 / 10 · Làm sao biết mình đã hiểu
Làm sao biết mình đã hiểu financial accounting chưa?
Trả lời thẳng: Bạn đã hiểu khi giải thích được bằng lời của mình mà không nhìn tài liệu, dựng lại bảng cân đối từ một chuỗi giao dịch, và chỉ ra vì sao một khoản lãi dồn tích chưa phải là tiền. Đây là bài tự kiểm tra của MAAS dựa trên các nguồn đã nêu, không phải bài kiểm tra chuẩn của nguồn nào.
Bạn có thể chạy từng câu dưới đây trong khoảng mười lăm phút, với tờ giấy trắng và không mở ghi chú.
- Giải thích financial accounting khác management accounting ở đâu, nhắc ít nhất một nhóm người dùng bên ngoài doanh nghiệp.
- Từ ba giao dịch bạn tự đặt ra, ghi nợ và ghi có rồi kiểm tổng hai bên.
- Chỉ ra lợi nhuận ròng đi từ báo cáo nào sang báo cáo nào, và vì sao bảng cân đối vẫn cân.
- Lấy khoản lãi 1.250 của ví dụ trong giáo trình và nói vì sao nó thuộc kỳ báo cáo dù chưa thu được tiền.
- Viết một bút toán điều chỉnh về vật tư hoặc doanh thu nhận trước và kiểm xem nó đã đúng ba quy tắc chưa.
Nếu bạn dừng ở câu nào, hãy ghi lại chính xác chỗ dừng, ví dụ "em chưa biết vì sao bảng cân đối vẫn cân khi có điều chỉnh" thay vì "em không hiểu môn này". Một chỗ kẹt cụ thể là điểm xuất phát tốt cho cả việc tự ôn lẫn việc hỏi người khác. Bạn cũng có thể đối chiếu với các bài ACCT1006 và ACCT1102 để thấy cùng nội dung xuất hiện ở hai môn khác tên.
◆ Câu hỏi 10 / 10 · Bốn báo cáo vẫn chưa khớp
Bốn báo cáo vẫn chưa khớp trong đầu bạn thì nên thử gì trước?
Trước khi tìm người giúp, bạn có thể tự làm ba thử nghiệm nhỏ. Thử nghiệm đầu là vẽ lại bốn báo cáo từ một chuỗi giao dịch ngắn và đánh dấu mũi tên giữa chúng. Thử nghiệm thứ hai là chọn một giao dịch có chênh lệch giữa kỳ phát sinh và kỳ trả tiền, rồi viết ra doanh thu và dòng tiền của nó ở từng kỳ. Thử nghiệm cuối là ghi đúng bước mà bạn dừng lại, thay vì nói chung chung rằng mình không hiểu môn, vì một chỗ kẹt cụ thể giúp người hỗ trợ bắt đầu dễ hơn nhiều.
Nếu phần nối các báo cáo hay phần dồn tích vẫn chưa ổn, bạn có thể xem trang gia sư đại học 1:1 theo môn của MAAS, nơi bạn được ghép với chuyên gia đúng môn. Buổi học kéo dài 60 hoặc 90 phút, và bạn đặt lẻ từng buổi hoặc theo gói. Theo trang đó, gia sư dạy để bạn hiểu và tự làm được bài của mình, vì vậy dịch vụ không hợp với ai muốn bài xong ngay trong buổi học. Bạn cũng có thể đặt buổi tư vấn miễn phí 15 phút để hỏi trước xem dịch vụ có hợp với môn và chỗ đang vướng của mình không. MAAS thường ghép chuyên gia trong 48 giờ, còn khi danh sách chưa có người phù hợp thì MAAS phải tuyển thêm và thời gian có thể kéo dài khoảng hai tuần. Nếu gia sư được ghép chưa hợp, bạn có thể đề nghị đổi gia sư.
Đọc tiếp
Câu hỏi thường gặp
Financial accounting là gì?
Financial accounting là kế toán tài chính, mảng kế toán lập báo cáo tài chính theo quy ước chuẩn cho người dùng bên ngoài doanh nghiệp. Franklin, Graybeal và Cooper (2019) mô tả người dùng gồm chủ sở hữu, cổ đông, bên cho vay và cơ quan quản lý.
Financial accounting khác management accounting thế nào?
Financial accounting khác management accounting ở người dùng thông tin, vì Franklin, Graybeal và Cooper (2019) cho biết kế toán tài chính phục vụ người dùng bên ngoài còn kế toán quản trị dùng cả thông tin tài chính lẫn phi tài chính để ra quyết định trong nội bộ.
Financial accounting có phải là nguyên lý kế toán không?
Financial accounting không hẳn là nguyên lý kế toán, vì tên môn khác nhau theo trường và nội dung chồng lấn nhau. Thông thường nguyên lý kế toán là môn vào nghề dạy phương trình và ghi sổ kép, còn financial accounting đi tiếp sang lập và diễn giải báo cáo, nhưng bạn cần đối chiếu đề cương của trường mình.
Học financial accounting nên bắt đầu từ đâu?
Học financial accounting nên bắt đầu từ phương trình kế toán và ghi sổ kép, vì Franklin, Graybeal và Cooper (2019) đặt hai điều này làm nền cho mọi bút toán. Sau đó bạn đi tiếp sang bốn báo cáo, kế toán dồn tích và bút toán điều chỉnh theo đúng thứ tự trong bài.
Làm sao tự kiểm tra mình hiểu bảng cân đối và dòng tiền?
Bạn tự kiểm tra bằng cách dựng lại bảng cân đối và báo cáo lưu chuyển tiền tệ từ một chuỗi giao dịch mà không nhìn lời giải. Cách này theo hướng tự kiểm tra mà Roediger và Karpicke (2006) cho thấy giữ thông tin lâu hơn học lại, dù thí nghiệm của họ dùng đoạn văn chứ không dùng kế toán.
Gia sư MAAS hỗ trợ ra sao nếu tôi cần người kèm financial accounting bằng tiếng Anh, và ai là người làm bài?
Theo trang dịch vụ, gia sư 1:1 của MAAS giải thích môn dạy bằng tiếng Anh cho sinh viên đại học và học viên thạc sĩ để họ tự làm bài của mình. Gia sư không làm hay nộp bất kỳ bài đánh giá financial accounting nào thay bạn, và MAAS không hứa một mức điểm cụ thể.
References
- Association of Chartered Certified Accountants. (n.d.). Financial Accounting (FA/FFA) syllabus and study guide [Syllabus]. Retrieved October 12, 2026, from https://www.accaglobal.com/gb/en/student/exam-support-resources/fundamentals-exams-study-resources/f3/syllabus-study-guide.html
- Byrne, M., Flood, B., & Willis, P. (2009). An inter-institutional exploration of the learning approaches of students studying accounting. International Journal of Teaching and Learning in Higher Education, 20(2), 155-167. https://eprints.teachingandlearning.ie/id/eprint/1907/1/Byrne%20et%20al%202009.pdf
- Dunlosky, J., Rawson, K. A., Marsh, E. J., Nathan, M. J., & Willingham, D. T. (2013). Improving students' learning with effective learning techniques: Promising directions from cognitive and educational psychology. Psychological Science in the Public Interest, 14(1), 4-58. https://doi.org/10.1177/1529100612453266
- Franklin, M., Graybeal, P., & Cooper, D. (2019). Principles of accounting, Volume 1: Financial accounting. OpenStax. https://openstax.org/books/principles-financial-accounting
- IFRS Foundation. (2018). Conceptual framework for financial reporting. Australian Accounting Standards Board. https://standards.aasb.gov.au/conceptual-framework-dec-2021
- Lucas, U. (2001). Deep and surface approaches to learning within introductory accounting: A phenomenographic study. Accounting Education, 10(2), 161-184. https://doi.org/10.1080/09639280110073443
- Roediger, H. L., III, & Karpicke, J. D. (2006). Test-enhanced learning: Taking memory tests improves long-term retention. Psychological Science, 17(3), 249-255. https://doi.org/10.1111/j.1467-9280.2006.01693.x
- University of Melbourne. (n.d.). ACCT10002 Introductory financial accounting [Handbook entry]. Retrieved October 12, 2026, from https://handbook.unimelb.edu.au/subjects/acct10002
Chưa chắc hướng dẫn này áp vào trường hợp của mình ra sao? Trao đổi với MAAS trong buổi tư vấn miễn phí 20 phút.
Đặt lịch tư vấn miễn phí ▸