
Muốn làm tốt assignment BAFI3230 Corporate Finance, bạn cần đưa ra một quyết định tài chính bảo vệ được, dù đó là đầu tư, huy động vốn hay định giá doanh nghiệp, thay vì mô tả công ty mà bạn chọn. Phần lớn sinh viên mất điểm ở môn này không phải vì tính sai, mà vì chạy đúng con số rồi dừng lại, không giải thích kết quả ấy có ý nghĩa gì với giá trị cổ đông và vì sao các giả định của mình đứng vững.
Bài viết này sẽ giúp bạn hiểu BAFI3230 thật sự chấm gì, chọn đúng công cụ tài chính cho đề bài, dựng báo cáo xoay quanh một quyết định và tránh ba lỗi làm mất điểm nhiều nhất. Nội dung đi theo bảy câu hỏi mà du học sinh Việt ở RMIT hay hỏi chuyên gia MAAS nhất trước khi bắt đầu môn này.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-06-21
Chuyên mục: accounting-finance
BAFI3230 Corporate Finance học về cái gì?
Trả lời trực tiếp: BAFI3230 Corporate Finance là môn tài chính doanh nghiệp của RMIT về ba quyết định cốt lõi: đầu tư vào dự án nào (capital budgeting), huy động vốn ra sao (cấu trúc vốn và chi phí vốn), và trả lại bao nhiêu tiền mặt cho chủ sở hữu (chính sách cổ tức). Mỗi quyết định được đánh giá qua việc nó có làm tăng giá trị doanh nghiệp cho cổ đông hay không.
Bằng chứng: Cách chia môn học thành ba mảng đầu tư, tài trợ và chi trả là khung chuẩn của các giáo trình tài chính doanh nghiệp lớn. Berk và DeMarzo (2024) cũng như Brealey và cộng sự (2023) đều tổ chức nội dung theo khung đó, và đều lấy nguyên tắc nhà quản lý nên tối đa hoá giá trị cổ đông làm điểm tựa. Các bài đánh giá của BAFI3230 dựa trên chính cấu trúc này.
Ví dụ: Một nữ sinh viên Việt ở RMIT mở đầu bài BAFI3230 bằng ba trang giới thiệu lịch sử và danh mục sản phẩm của công ty. Chuyên gia MAAS giúp sinh viên đó đọc lại đề: bài không hỏi công ty này là ai, mà hỏi một quyết định đầu tư hay tài trợ cụ thể có tạo thêm giá trị hay không, và vì sao. Khi bạn ấy đặt quyết định cùng tác động của nó lên giá trị doanh nghiệp vào trung tâm, bản nháp chuyển từ một bài mô tả ở mức Pass sang hướng Distinction.
Assignment BAFI3230 thường yêu cầu gì?
Trả lời trực tiếp: Một bài BAFI3230 điển hình yêu cầu bạn đánh giá một quyết định tài chính doanh nghiệp rồi đưa ra khuyến nghị, chẳng hạn thẩm định một dự án bằng NPV và IRR, ước tính chi phí vốn bình quân gia quyền (WACC), phân tích cấu trúc vốn tối ưu, hoặc định giá một công ty hay một thương vụ mua lại. Dạng nào cũng đòi diễn giải kết quả và đi tới quyết định.
Ba động từ cần đọc kỹ trong đề là "evaluate", "appraise" và "recommend", nghĩa là đánh giá, thẩm định và khuyến nghị. Cả ba đều đòi bạn đi xa hơn phép tính. Hãy luôn xác nhận đề chính xác, số từ và trọng số trong trang Canvas của môn, vì đề thay đổi theo từng học kỳ.
Bằng chứng: RMIT chấm theo tiêu chí (criterion-referenced), nghĩa là điểm được cho theo các tiêu chí rubric công bố sẵn chứ không xếp hạng bạn so với các bạn cùng lớp. Chính sách Assessment của RMIT nêu rõ nguyên tắc này. Vì vậy một bài tài chính doanh nghiệp được thưởng điểm khi quyết định đúng và được lập luận chặt, còn lượng thông tin nền về công ty đưa vào nhiều hay ít thì gần như không thêm điểm.
Ví dụ: Một nam sinh viên Việt ở RMIT chọn một tình huống capital budgeting. Bản nháp đầu của bạn ấy gồm 1.000 từ hồ sơ công ty rồi một con số NPV duy nhất. Chuyên gia MAAS gợi ý cắt phần hồ sơ còn 200 từ và dành số từ còn lại cho các giả định về dòng tiền, suất chiết khấu, một phép kiểm tra độ nhạy và một khuyến nghị chấp nhận hay từ chối dự án rõ ràng, tức đúng những phần rubric thật sự chấm.
BAFI3230 chấm điểm thế nào, rubric tưởng thưởng gì?
Trả lời trực tiếp: Rubric BAFI3230 thưởng điểm cho bốn thứ, đại khái theo thứ tự quan trọng: áp dụng đúng phương pháp và phép tính, chất lượng của giả định cùng lý lẽ cho các đầu vào như suất chiết khấu, độ sâu của phần diễn giải kết quả đối với quyết định và giá trị cổ đông, và cuối cùng là văn phong học thuật cùng trích dẫn Harvard. Ra đúng con số là cần nhưng chưa đủ.
Phần lớn số điểm nằm ở các giả định đứng sau con số và ở quyết định mà con số đó hậu thuẫn. Một bảng NPV đúng mà không ai biết suất chiết khấu lấy từ đâu thì người chấm vẫn không thấy được lập luận của bạn.
Bằng chứng: Rubric của khối kinh doanh và tài chính RMIT chia điểm thành các dải Pass, Credit, Distinction và High Distinction. Khoảng cách từ Credit lên Distinction gần như luôn được xác định bằng khả năng phán đoán, tức bảo vệ được các đầu vào và giải thích được hàm ý của một phép tính, chứ không phải bằng việc viết thêm về công ty hay làm thêm phép tính.
Ví dụ: Một chuyên gia MAAS đọc bản nháp của một sinh viên Việt và thấy bảng NPV tính đúng nhưng không có câu nào nói suất chiết khấu lấy từ đâu. Con số đúng, còn lập luận thì không hiện ra trên trang giấy. Sau khi sinh viên đó giải thích cách tính WACC, chạy phân tích độ nhạy và nêu rõ quyết định, cùng một phép tính ấy giúp bài tăng hai dải điểm.
Nên dùng khái niệm và khung lý thuyết nào trong BAFI3230?
Trả lời trực tiếp: Hãy dùng những công cụ tài chính hợp với quyết định mà đề bài đặt ra và áp dụng chúng cho đúng, thay vì liệt kê mọi mô hình từng học. Với hầu hết bài BAFI3230, ba công cụ chủ lực là dòng tiền chiết khấu để thẩm định đầu tư, WACC để xác định chi phí vốn, và một lăng kính cấu trúc vốn như trade-off hoặc pecking order cho quyết định tài trợ.
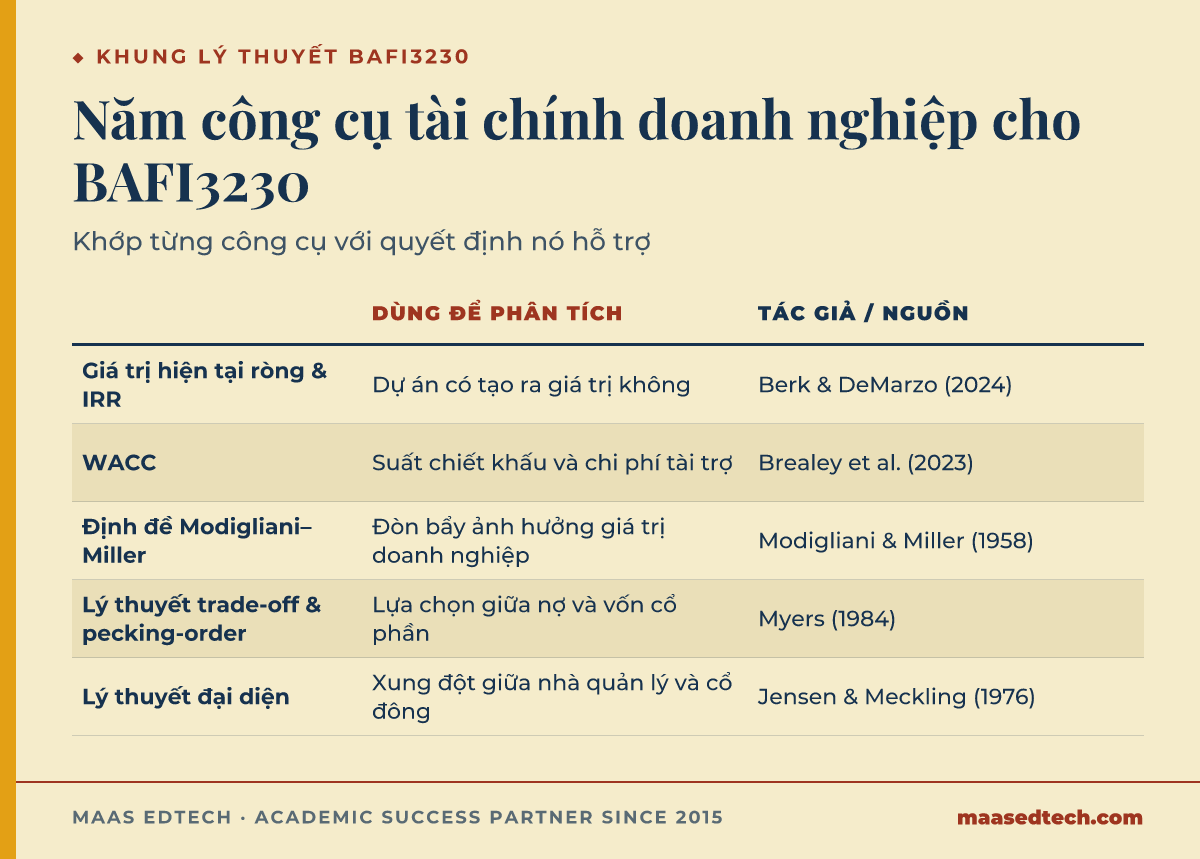
| Khái niệm / mô hình | Dùng để phân tích | Tác giả / nguồn |
|---|---|---|
| Giá trị hiện tại ròng & IRR (dòng tiền chiết khấu) | Liệu một dự án hay thương vụ có tạo giá trị | Berk & DeMarzo (2024) |
| Chi phí vốn bình quân gia quyền (WACC) | Suất chiết khấu và chi phí tài trợ | Brealey et al. (2023) |
| Định đề Modigliani–Miller | Cơ sở nền cho cách đòn bẩy ảnh hưởng giá trị doanh nghiệp | Modigliani & Miller (1958) |
| Lý thuyết trade-off & pecking-order | Lựa chọn giữa tài trợ bằng nợ và vốn cổ phần | Myers (1984) |
| Lý thuyết đại diện (agency) | Xung đột giữa nhà quản lý, cổ đông và chủ nợ | Jensen & Meckling (1976) |
Bằng chứng: Modigliani và Miller (1958) vẫn là điểm xuất phát được công nhận cho mọi lập luận về cấu trúc vốn, vì hai định đề của họ cho biết đòn bẩy ảnh hưởng tới giá trị doanh nghiệp ra sao trong một thị trường lý tưởng. Khi bạn cần giải thích vì sao một doanh nghiệp thật lại lệch khỏi chuẩn lý thuyết ấy, người chấm chờ đợi hai lăng kính khác là pecking order của Myers (1984) và lý thuyết đại diện của Jensen và Meckling (1976). Graham và Harvey (2001), qua khảo sát các giám đốc tài chính, xác nhận NPV và WACC là những công cụ được dùng nhiều nhất trong thực tế. Ngay trong phần tóm tắt bài báo, Myers nêu thẳng logic của pecking order: "the firm prefers internal to external financing, and debt to equity if it issues securities" (Myers, 1984), tức doanh nghiệp ưu tiên nguồn vốn nội bộ hơn nguồn bên ngoài, và nếu phải phát hành chứng khoán thì ưu tiên nợ hơn cổ phần. Đây chính là chuẩn để bạn đối chiếu với lựa chọn tài trợ thực tế của doanh nghiệp đang phân tích.
Ví dụ: Một sinh viên Việt phân tích một quyết định tài trợ đã dùng lý thuyết trade-off để cân lợi ích lá chắn thuế của nợ với chi phí kiệt quệ tài chính, rồi dùng logic pecking order để giải thích vì sao doanh nghiệp phát hành nợ trước khi phát hành cổ phần. Hai khung lý thuyết, cùng áp vào một quyết định, đã đưa bài lên mức Distinction.
Nên cấu trúc bài báo cáo phân tích BAFI3230 ra sao?
Trả lời trực tiếp: Hãy dựng báo cáo xoay quanh quyết định, theo năm phần: mở bài và bối cảnh ngắn, phương pháp cùng các giả định, phần phân tích gồm phép tính, suất chiết khấu và kiểm tra độ nhạy, phần diễn giải và khuyến nghị, rồi kết luận. Chỗ sửa cấu trúc đem lại nhiều điểm nhất là thu gọn phần giới thiệu công ty và mở rộng phần giả định cùng diễn giải, vì điểm tập trung ở đó.
Phần mở bài và bối cảnh nên chiếm dưới 10% tổng số từ. Toàn bộ số từ còn lại dành cho những phần rubric thật sự chấm.
Bằng chứng: Rubric chấm theo tiêu chí đặt trọng số cho phân tích, lập luận biện minh và khuyến nghị cao hơn nhiều so với phần bối cảnh. Chia số từ theo đúng trọng số của rubric là cách đáng tin nhất để nâng điểm mà không cần tìm thêm dữ liệu.
Ví dụ: Một nam sinh viên Việt ở RMIT nộp bản nháp có 800 từ tổng quan công ty và chỉ hai dòng khuyến nghị. Chuyên gia MAAS gợi ý đảo ngược tỉ lệ đó. Bản cuối vẫn dùng cùng mô hình và cùng dữ liệu, nhưng đi từ mức Credit sát ngưỡng lên Distinction, vì các giả định đã được bảo vệ và phần khuyến nghị cuối cùng đã đủ dày để người chấm có cái mà chấm.
Lỗi nào hay làm mất điểm nhất trong BAFI3230?
Trả lời trực tiếp: Ba lỗi lặp lại nhiều nhất là mô tả công ty thay vì phân tích quyết định, đưa ra phép tính mà không giải thích các đầu vào, nhất là suất chiết khấu, và kết thúc bằng một con số thay vì một quyết định, không có phân tích độ nhạy hay khuyến nghị rõ ràng. Sửa được ba lỗi này thường giúp hầu hết bản nháp tăng ít nhất một dải rubric.
Lỗi thứ nhất xảy ra khi phần hồ sơ công ty lấn át phần tài chính. Lỗi thứ hai buộc người chấm tự đoán WACC từ đâu ra. Lỗi thứ ba khiến báo cáo dừng lại ở kết quả tính toán, trong khi đề bài hỏi bạn nên làm gì.
Bằng chứng: Qua quá trình MAAS đồng hành các bài tài chính ở RMIT, nhận xét của người chấm trước khi sinh viên sửa bài thường tụ lại quanh hai câu "justify your assumptions" (hãy biện minh cho các giả định) và "what is your recommendation" (khuyến nghị của bạn là gì). Đây cũng là hai câu hay tách một bài Credit khỏi một bài Distinction nhất.
Ví dụ: Phần kết luận của một sinh viên Việt chỉ viết "dự án có vẻ chấp nhận được". Chuyên gia MAAS đề nghị bạn ấy nói rõ ba điều: quyết định là chấp nhận dự án, cơ sở là NPV dương khi chiết khấu theo WACC của doanh nghiệp, và rủi ro là kết quả chuyển sang âm nếu doanh thu giảm 15%, thể hiện trong một bảng độ nhạy. Bản viết cụ thể ấy đạt điểm tối đa ở tiêu chí phân tích.
Assignment BAFI3230 dài bao nhiêu và dùng kiểu trích dẫn nào?
Trả lời trực tiếp: Bạn cần xác nhận số từ chính xác trong đề, nhưng báo cáo BAFI3230 thường rơi vào khoảng 2.000 đến 2.500 từ và dùng kiểu trích dẫn RMIT Harvard, mặc định của các môn kinh doanh và tài chính ở RMIT. Hãy viết trong biên độ 10% so với số từ quy định, trích nguồn cho mọi mô hình, công thức và dữ liệu, và giữ trích dẫn khớp với danh mục tài liệu.
Trích dẫn sạch là nguồn điểm nhanh và chắc mà nhiều sinh viên bỏ lỡ. Một báo cáo khoảng 2.000 đến 2.500 từ không có nhiều chỗ để bù lại những điểm mất vì dữ liệu không ghi nguồn.
Bằng chứng: Khối kinh doanh của RMIT dùng kiểu RMIT Harvard, được hướng dẫn chi tiết trong công cụ Easy Cite của trường. Người chấm thường trừ điểm khi trích dẫn Harvard không nhất quán và khi dữ liệu được đưa vào mà không có nguồn, kể cả khi phần tài chính làm đúng. Về số từ, hãy giữ bài trong biên độ 10% như đã nói ở trên và đối chiếu lại với đề của chính mình.
Ví dụ: Một nữ sinh viên Việt ở RMIT mất vài điểm ở hai bài liên tiếp vì dữ liệu đầu vào không ghi nguồn và trích dẫn trong bài lệch với danh mục. Một lượt rà soát trước khi nộp cùng MAAS tìm ra các chỗ hổng trong một giờ. Ở bài BAFI3230 kế tiếp, nhờ ghi nguồn đầy đủ và trích dẫn sạch, sinh viên đó lấy lại được những điểm vốn bị mất ở các tiêu chí không cần phân tích thêm.
Câu hỏi thường gặp
BAFI3230 có giống Business Finance hay Financial Management không?
Đây là những môn tài chính doanh nghiệp rất gần nhau, cùng bàn về quyết định đầu tư, tài trợ và chi trả, nên cách làm bài về cơ bản giống nhau. Tuy vậy, bạn vẫn cần xác nhận đúng mã môn và đề của mình trong Canvas, vì dữ liệu đầu vào và trọng số thay đổi theo từng học kỳ.
BAFI3230 có cần giỏi toán không?
Bạn cần làm quen với chiết khấu dòng tiền, NPV, IRR và thống kê cơ bản, nhưng điểm cao đến từ giả định được lập luận chặt và phần diễn giải, nhiều hơn là từ những phép tính phức tạp. Hãy làm đúng phương pháp, bảo vệ các đầu vào, rồi giải thích kết quả có ý nghĩa gì với quyết định.
Nên dùng bao nhiêu khung lý thuyết?
Hai đến ba công cụ cốt lõi, áp dụng đúng vào một quyết định, sẽ tốt hơn việc liệt kê mọi mô hình. Cách ghép thường dùng là một phương pháp thẩm định như NPV, một ước tính chi phí vốn như WACC, và khi cần thì thêm một lăng kính cấu trúc vốn.
Chọn suất chiết khấu thế nào?
Hầu hết bài BAFI3230 chờ đợi bạn dùng WACC của doanh nghiệp, hoặc một suất chiết khấu đã điều chỉnh theo rủi ro riêng của dự án. Điểm nằm ở phần giải thích vì sao chọn suất đó và các thành phần của nó, gồm chi phí vốn cổ phần, chi phí nợ và tỉ trọng của từng nguồn, chứ không nằm ở việc điền một con số vào công thức.
BAFI3230 dùng kiểu trích dẫn nào?
RMIT Harvard là kiểu mặc định. Hãy xác nhận lại trong đề, dùng công cụ Easy Cite của RMIT để giữ các mục trích dẫn nhất quán, và ghi nguồn cho mọi dữ liệu đầu vào lẫn nguồn công thức.
MAAS có hỗ trợ BAFI3230 không?
Có. Hỗ trợ làm assignment và essay của MAAS đồng hành cùng bạn theo mô hình Outline, Draft, Final, gồm chọn phương pháp, rà soát giả định, phản hồi bản nháp và rà soát trích dẫn, với chuyên gia trình độ PhD. MAAS hướng dẫn để bạn tự làm bài của mình, MAAS không viết bài hộ.
Sẵn sàng tiếp cận BAFI3230 với chiến lược rõ ràng?
Nếu bạn đã tính được NPV mà bản nháp vẫn đọc như một bản giới thiệu công ty, đó chính là lúc một chuyên gia đúng ngành giúp được nhiều nhất. Hỗ trợ làm assignment và essay của MAAS là một đối tác hỗ trợ học thuật, đồng hành cùng bạn qua Outline, Draft, Final để phần phân tích vẫn là của bạn và quyết định trong bài được chấm đúng giá trị.
Gửi đề BAFI3230 cho MAAS, chúng tôi sẽ ghép bạn với một chuyên gia tài chính trong vòng 48 giờ khi mạng lưới đã có người phù hợp. Trong hơn 100 chuyên gia của MAAS, 23% có bằng PhD. Nếu mạng lưới chưa có người đúng ngành, MAAS mở một đợt tuyển riêng cho trường hợp của bạn, và việc này thường mất khoảng hai tuần.
Đặt lịch tư vấn BAFI3230 miễn phí 15 phút với chuyên gia MAAS →
Bài liên quan
- BAFI3182 Financial Markets: cách tiếp cận bài phân tích assignment thế nào?: bài cùng cụm tài chính RMIT, về cách phân tích thay vì bình luận thị trường
- Cách tiếp cận bài assignment ECON1269 Business in the Globalised Economy như thế nào?: bài cùng cụm kinh tế RMIT, về phân tích thị trường và các lực kinh tế
- Cách tiếp cận bài assignment BUSM4164 Business Consulting như thế nào?: bài cùng cụm kinh doanh RMIT, về phân tích dựa trên bằng chứng và khuyến nghị
- Cách viết phần phương pháp (methodology) trong bài luận: giúp phần phương pháp của báo cáo tài chính chặt chẽ hơn
- Dịch vụ MAAS Academic Mentoring: đồng hành 1:1 với chuyên gia trình độ PhD đúng chuyên ngành của bạn
- Coaching assignment theo mã môn: hướng dẫn tổng quát cách tiếp cận assignment của bất kỳ mã môn nào cùng chuyên gia MAAS
Tài liệu tham khảo
- Berk, J., & DeMarzo, P. (2024). Corporate finance (6th ed.). Pearson.
- Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2023). Principles of corporate finance (14th ed.). McGraw-Hill Education.
- Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. https://doi.org/10.1016/S0304-405X(01)00044-7
- Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. https://doi.org/10.1016/0304-405X(76)90026-X
- Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. The American Economic Review, 48(3), 261–297.
- Myers, S. C. (1984). The capital structure puzzle. The Journal of Finance, 39(3), 575–592. https://doi.org/10.1111/j.1540-6261.1984.tb03646.x
Công cụ & tài nguyên
- RMIT University. (n.d.). Assessment and exams. Retrieved June 21, 2026, from https://www.rmit.edu.au/students/student-essentials/assessment-and-exams
- RMIT University. (n.d.). Easy Cite referencing tool. Retrieved June 21, 2026, from https://www.rmit.edu.au/library/study/referencing
Bài viết thuộc series MAAS Journal dành cho du học sinh Việt Nam. Hỗ trợ làm assignment và essay của MAAS là một đối tác hỗ trợ học thuật, đồng hành cùng sinh viên qua mô hình Outline, Draft, Final với phản hồi phát triển từ chuyên gia đúng ngành. MAAS không viết hộ và không nộp bài thay sinh viên.