
Chuẩn mực bạn học trong ACCT4104 đọc lên gần như trùng từng chữ với bản IFRS quốc tế, và chính sự giống nhau đó khiến nhiều người ôn sai chỗ, vì phần kỹ thuật thì dùng lại được còn lớp luật Hồng Kông nằm bên dưới lại giữ một phần đáng kể điểm lập luận. Bài viết này giúp bạn tách câu hỏi pháp lý khỏi câu hỏi kế toán, chọn đúng văn bản cho từng câu hỏi, và viết phần lý thuyết của môn theo cách người chấm năm cuối chờ đợi.
Vì câu chữ trùng khớp, bạn dễ thấy yên tâm khi ôn bằng bất cứ tài liệu hợp nhất báo cáo nào tìm được trên mạng, trong khi phần lớn số tài liệu đó viết cho người đọc ở Úc, ở Anh hoặc ở Mỹ. Kỹ thuật hợp nhất thì đúng là chuyển sang được. Thứ không chuyển sang được là lớp quy định địa phương bên dưới, và ở môn năm cuối này của Hồng Kông, lớp đó mang một phần điểm lập luận lớn hơn nhiều người nghĩ.
Tác giả: Ban Biên tập MAAS
Cập nhật: 15/08/2026
Chuyên mục: accounting-finance
Môn này là gì, và nó nằm ở đâu trong chương trình?
Trả lời thẳng: Tại University of Hong Kong, ACCT4104 là môn Advanced Financial Accounting, 6 tín chỉ, thuộc Faculty of Business and Economics, mở ở cả học kỳ một lẫn học kỳ hai. Trong chương trình BBA in Accounting and Finance, môn này là môn năm thứ tư trong khối Professional Core in Accounting, tức nằm ở cuối chuỗi môn kế toán.
Bằng chứng: Danh mục môn của khoa và syllabus của chương trình BBA đều đặt môn này sau ACCT3103 Intermediate Financial Accounting II. Mô tả môn do khoa công bố đặt trọng tâm vào việc vận dụng lý thuyết kế toán để xây dựng chuẩn mực và vào hệ quả của chuẩn mực đối với báo cáo, đặc biệt ở phần hợp nhất báo cáo tập đoàn (consolidation), định giá tài sản, và ảnh hưởng của cả hai lên việc xác định thu nhập.
Lưu ý về nguồn: HKU ban hành lại danh mục môn mỗi năm học. Hãy coi bản công bố cho đúng năm học của bạn là căn cứ chính thức về môn tiên quyết và trọng số đánh giá, còn những gì viết ở đây chỉ để định hướng chứ không thay được bản đó.
Ví dụ: Một sinh viên đọc tên môn và hiểu là "hợp nhất ở mức khó hơn", rồi ôn đúng theo hướng ấy. Phần hợp nhất bạn ấy làm tốt. Thứ bạn ấy không chuẩn bị là một câu hỏi yêu cầu tranh luận xem một cơ sở đo lường cụ thể có thật sự phục vụ người dùng báo cáo hay không, tức một câu hỏi lý thuyết khoác áo kỹ thuật.
Vì sao chuẩn mực hội tụ lại tạo ra vấn đề thay vì giải quyết vấn đề?
Trả lời thẳng: Hội tụ xoá những khác biệt bạn sẽ nhận ra và giữ lại những khác biệt bạn không nhận ra. HKFRS đã khớp với IFRS từ năm 2005, nên phần ghi nhận và đo lường về cơ bản là bản quốc tế. Chỗ còn lệch nằm ở ngày hiệu lực, diễn giải địa phương và nhất là luật công ty, nơi người ôn bằng tài liệu nước ngoài không có lý do để nhìn tới.
Bằng chứng: Hong Kong Financial Reporting Standards (HKFRS), tức chuẩn mực báo cáo tài chính Hồng Kông, được đưa về khớp với IFRS Accounting Standards từ năm 2005, nên khác biệt còn lại không nằm ở câu chữ của chuẩn mực. Nghiên cứu về hội tụ chuẩn mực quốc tế phân biệt việc một nơi chính thức áp dụng chuẩn mực với việc nơi đó rốt cuộc thực hiện điều gì. Bengtsson và Argento (2023) lập luận rằng việc áp dụng IFRS về mặt pháp lý (de jure) nên được hiểu như một quá trình chịu tác động của điều kiện thể chế trong nước, chứ không phải một công tắc chỉ có bật hoặc tắt. Vì vậy hai nơi có thể dùng chung nguyên văn một chuẩn mực mà vẫn phát sinh nghĩa vụ báo cáo khác nhau.
Ví dụ: Khi được hỏi vì sao một công ty mẹ ở Hồng Kông đã lập báo cáo hợp nhất, một bài yếu dẫn chuẩn mực kế toán. Một bài mạnh dẫn chuẩn mực kế toán cho câu hỏi hợp nhất bằng cách nào, và dẫn Companies Ordinance cho câu hỏi vì sao hội đồng quản trị buộc phải lập ngay từ đầu. Cả hai sinh viên đều nắm kỹ thuật, nhưng chỉ một người biết văn bản nào trả lời câu hỏi nào.
Lớp nào trả lời câu hỏi nào?
Trả lời thẳng: Trong môn này, bốn văn bản trả lời bốn câu hỏi khác nhau, và trộn chúng là mất điểm rất nhanh. Companies Ordinance quyết định có buộc hợp nhất hay không, HKFRS 10 quyết định bên nhận đầu tư có bị kiểm soát hay không, HKFRS 3 quy định cách đo lường giao dịch mua, còn HKFRS 12 quy định thuyết minh. Hãy xác định văn bản cần dùng trước khi viết.
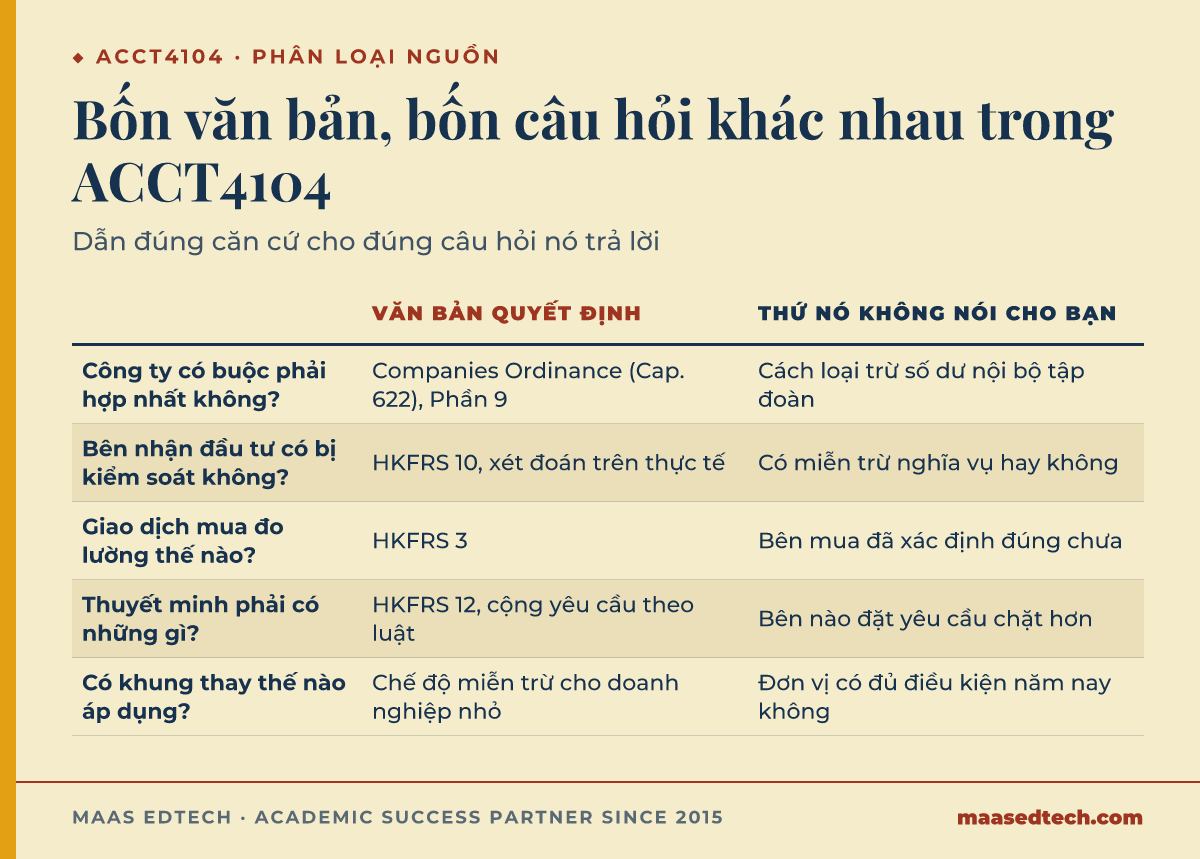
Phân loại nguồn trước khi viết là thói quen ít tốn công nhất trong môn này, vì điểm hay mất theo một kiểu rất đều, là dẫn một căn cứ hoàn toàn đúng cho một câu hỏi mà nó không trả lời. HKFRS 10 xử lý câu hỏi quyền kiểm soát đối với bên nhận đầu tư, HKFRS 3 chi phối cách đo lường giao dịch mua tại ngày mua, còn HKFRS 12 đặt ra yêu cầu thuyết minh. Đó là ba văn bản tách biệt mà một bài yếu hay gộp làm một.
| Câu hỏi bạn đang trả lời | Văn bản quyết định | Thứ nó không nói cho bạn |
|---|---|---|
| Công ty này có buộc phải lập báo cáo hợp nhất không? | Companies Ordinance (Cap. 622), Phần 9 | Cách loại trừ một số dư nội bộ tập đoàn |
| Bên nhận đầu tư này có bị kiểm soát, tức thuộc phạm vi tập đoàn, không? | HKFRS 10, áp dụng như một xét đoán trên dữ kiện | Có miễn trừ nào gỡ nghĩa vụ cho hội đồng quản trị hay không |
| Giao dịch mua được đo lường thế nào tại ngày mua? | HKFRS 3 | Bên mua đã được xác định đúng hay chưa |
| Thuyết minh phải có những gì? | HKFRS 12, cộng với yêu cầu công bố theo luật | Văn bản nào trong hai văn bản đặt ra yêu cầu chặt hơn |
| Có khung báo cáo thay thế nào áp dụng được không? | Chế độ miễn trừ báo cáo và khung dành cho doanh nghiệp nhỏ và vừa | Đơn vị của bạn có đủ điều kiện trong năm đang xét hay không |
Rốt cuộc điều gì quyết định có phải hợp nhất hay không?
Trả lời thẳng: Có hai điều theo thứ tự, và sinh viên hay gộp làm một. Companies Ordinance đặt ra nghĩa vụ, còn chuẩn mực vạch ranh giới. Điều 379 của Cap. 622 buộc lập báo cáo hợp nhất nếu cuối năm tài chính công ty là công ty mẹ, và Điều 379(3) miễn nghĩa vụ đó trong một số tình huống, như khi công ty là công ty con do pháp nhân khác sở hữu toàn bộ.
Bằng chứng: Cấu trúc này quan trọng vì đây là nghĩa vụ đặt lên hội đồng quản trị, không phải một thuộc tính của các con số. Theo Điều 379 của Cap. 622, hội đồng quản trị phải lập báo cáo tài chính cho từng năm tài chính, và nếu cuối năm đó công ty là công ty mẹ thì lập báo cáo tài chính hợp nhất thay thế. Một tập đoàn có thể có thật về mặt kinh tế mà vẫn nằm trong diện được miễn theo luật, và một công ty có thể được miễn nghĩa vụ ở năm này rồi phải gánh nó ở năm sau mà cách thực thi quyền kiểm soát không hề đổi.
Ví dụ: Một sinh viên viết phần phân tích quyền kiểm soát theo chuẩn mực rất chỉn chu và kết luận rằng phải lập báo cáo hợp nhất. Dữ kiện đề bài có nêu công ty do một công ty mẹ ở nước ngoài sở hữu toàn bộ. Phần phân tích kiểm soát đúng nhưng kết luận sai, vì câu hỏi quyết định đáp án nằm ở luật và chưa bao giờ được đặt ra trong bài.
Quyền kiểm soát là một khái niệm vững chắc, hay chỉ là một khái niệm dùng được?
Trả lời thẳng: Câu hỏi quyền kiểm soát (control) vững chắc hay chỉ dùng được là thứ tách một bài năm tư khỏi một bài năm hai. Quyền kiểm soát là bản lề của toàn bộ mô hình báo cáo tập đoàn, và nó có thể bảo vệ được chứ chưa hề ngã ngũ. Môn năm cuối mời bạn nói ra điều đó, kèm lý lẽ.
Bằng chứng: Ben-Shahar, Sulganik và Tsang (2016) lập luận rằng mô hình hợp nhất theo IFRS 10 khó dung hoà với các nguyên lý kinh tế được thừa nhận, chính vì một phép thử kiểm soát nhị phân ép cách trình bày kiểu được ăn cả ngã về không lên những quan hệ kinh tế vốn biến thiên liên tục theo mức độ. Ba tác giả tự tóm tắt phát hiện của mình rất thẳng: "an applicative example appearing under the new guidelines contradicts the conclusion drawn from widely accepted power indices" (Ben-Shahar et al., 2016), tức một ví dụ áp dụng theo hướng dẫn mới lại mâu thuẫn với kết luận rút ra từ các chỉ số quyền lực được dùng rộng rãi. Ba tác giả không nói rằng hợp nhất vô dụng. Họ nói lằn ranh chuẩn mực vạch ra là một quy ước báo cáo đang làm công việc mà kinh tế học sẽ làm theo cách khác, và đó là một luận điểm bạn có thể tranh luận cùng chứ không chỉ thuật lại.
Ví dụ: Hai sinh viên cùng dẫn một bài báo. Người thứ nhất trích kết luận rồi đi tiếp. Người thứ hai coi lời phê phán đó đủ nghiêm túc để đem ra thử, hỏi xem một cách trình bày khác sẽ trông ra sao với khoản nắm giữ 45% khi phần sở hữu còn lại phân tán, và người đọc báo cáo được gì, mất gì. Bài thứ hai đối thoại với nguồn, còn bài thứ nhất chỉ mượn uy tín của nguồn.
Ngoài phần hợp nhất, chương trình môn này còn với tới đâu?
Trả lời thẳng: Xa hơn tên môn gợi ra. Mô tả của khoa mở rộng môn học ra ngoài báo cáo tập đoàn, sang kế toán theo giá hiện hành (current cost accounting), phân bổ thuế thu nhập, và báo cáo của đơn vị nhà nước và tổ chức phi lợi nhuận. Ở mỗi chủ đề, mô hình báo cáo doanh nghiệp thông thường bị đem ra làm việc nó không được thiết kế để làm.
Bằng chứng: Một tổ chức phi lợi nhuận không có chủ sở hữu hưởng phần còn lại, một đơn vị nhà nước không giải trình trước thị trường vốn, còn kế toán theo giá hiện hành tồn tại vì giá gốc mất tính thông tin khi mặt bằng giá biến động. Trong cả ba trường hợp, bạn có thể áp dụng khung khái niệm trung thực mà vẫn nhận về một đáp án không thoả đáng, và đó là dấu hiệu của một môn nâng cao chứ không đơn thuần là một môn khó.
Lưu ý về nguồn: Phạm vi liệt kê ở đây phản ánh mô tả môn do khoa của HKU công bố, còn mức nhấn vào từng khối thay đổi theo từng kỳ giảng dạy. Hãy kiểm tra đề cương môn (course outline) của chính lớp bạn trước khi chia thời gian ôn cho bất kỳ khối nào.
Ví dụ: Khi được yêu cầu bàn về cách đo lường thặng dư của một tổ chức từ thiện, một bài yếu bê nguyên định nghĩa thu nhập của doanh nghiệp vào dùng. Một bài mạnh dừng lại ở chính định nghĩa ấy, chỉ ra rằng nó ngầm giả định có những chủ sở hữu nắm quyền hưởng phần còn lại, rồi biến chỗ vênh đó thành nội dung chính của câu trả lời.
Học một chuẩn mực đã hội tụ thế nào để không trượt xuống lối học bề mặt?
Trả lời thẳng: Hãy đọc chuẩn mực để tìm tiêu chí quyết định vấn đề, thay vì đọc để thuộc quy tắc rồi chép lại. Nghiên cứu giáo dục gọi sự khác biệt này là lối học sâu (deep approach) và lối học bề mặt (surface approach), và nó dự báo được kết quả học ở đúng loại môn như thế này.
Bằng chứng: Khảo sát 402 sinh viên đại học người Trung Quốc đang theo chương trình ACCA, Dong, Bai, Zhang và Zhang (2019) thấy rằng lối học sâu khi học IFRS, đo bằng bảng hỏi Study Process Questionnaire hai nhân tố bản hiệu chỉnh của Biggs, Kember và Leung (2001), gắn với kết quả tốt hơn ở cả cấp nền tảng lẫn cấp chuyên nghiệp. Lối học này cũng được chọn nhiều hơn ở những sinh viên có thời gian chuẩn bị dài hơn và khả năng thích ứng cao hơn. Chiều hướng của kết quả không có gì bất ngờ, nhưng chi tiết của nó hữu ích, vì nó đặt lợi thế vào thói quen chuẩn bị chứ không vào năng lực.
Ví dụ: Sinh viên Việt Nam học tại các trường ở Hồng Kông thường sang với nền kỹ thuật vững và thói quen học cách xử lý kế toán như học quy tắc. Thói quen đó chạy tốt qua các môn trung cấp rồi dừng hiệu quả ở môn này. Thay đổi có ích lại rất nhỏ. Với mỗi chuẩn mực, hãy viết ra một tiêu chí mà nếu dữ kiện đổi thì đáp án sẽ lật theo. Những sinh viên làm vậy thường thôi học thuộc và bắt đầu lập luận, thường chỉ trong khoảng hai tuần.
Một trình tự làm việc gợi ý
Trả lời thẳng: Có sáu bước theo thứ tự, gồm trả lời câu hỏi nghĩa vụ pháp lý trước câu hỏi kế toán, xác định ranh giới tập đoàn từ dữ kiện, kiểm tra nguồn thuộc khu vực pháp lý nào, chọn và bảo vệ một lập trường ở mỗi cuộc tranh luận được nêu tên, nói rõ cơ sở đo lường cho biết gì trước khi tính, và kết bằng câu hỏi người đọc không tự dựng lại được gì.
- Trả lời câu hỏi pháp lý trước câu hỏi kế toán. Công ty có nghĩa vụ hợp nhất không, và có miễn trừ nào áp dụng không?
- Sau đó mới xác định ranh giới tập đoàn, và lập luận quyền kiểm soát từ dữ kiện chứ không từ tỷ lệ phần trăm sở hữu.
- Kiểm tra mọi nguồn bạn định dẫn thuộc khu vực pháp lý nào. Tài liệu của Úc và Anh hữu ích cho kỹ thuật nhưng không đáng tin cho nghĩa vụ báo cáo ở Hồng Kông.
- Chỗ nào môn học nêu tên một cuộc tranh luận thì hãy chọn một lập trường và nêu lý do. Môn nâng cao chấm phần lập luận, không chấm việc bạn đứng về phía nào.
- Với các chủ đề đo lường, hãy nói rõ cơ sở đo lường được chọn nhằm cho người đọc biết điều gì, trước khi dùng nó để tính bất cứ con số nào.
- Kết ở phần thuyết minh, và tự hỏi người đọc không thể dựng lại được điều gì nếu chỉ nhìn vào các báo cáo chính.
Câu hỏi thường gặp
Trường nào dạy ACCT4104?
University of Hong Kong. Tại đây môn mang tên Advanced Financial Accounting, được 6 tín chỉ, do Faculty of Business and Economics mở ở cả hai học kỳ. Mã môn dạng này còn xuất hiện ở trường khác cho những môn không liên quan, nên hãy đối chiếu tên môn với hồ sơ đăng ký học của chính bạn.
Cần học xong môn nào trước?
Danh mục môn do khoa công bố đặt môn này sau ACCT3103 Intermediate Financial Accounting II. Điều kiện tiên quyết được nêu lại mỗi năm học, nên hãy xem bản công bố cho năm của bạn thay vì dựa vào một syllabus cũ.
Có ôn bằng tài liệu IFRS hoặc tài liệu của Úc được không?
Về kỹ thuật thì phần lớn là được, vì hai bộ chuẩn mực đã hội tụ. Với những gì liên quan tới ai phải báo cáo và phải nộp gì thì không. Các yêu cầu đó đến từ luật công ty Hồng Kông và không có phần tương đương trong tài liệu nước ngoài.
Môn này chủ yếu là hợp nhất phải không?
Hợp nhất là khối kỹ thuật lớn nhất, nhưng phạm vi được công bố còn gồm các cơ sở đo lường, cách phân bổ thuế thu nhập, và báo cáo của khu vực nhà nước cùng tổ chức phi lợi nhuận. Những bài coi đây là môn hợp nhất thuần tuý thường thiếu chuẩn bị cho các câu hỏi lý thuyết.
Bài viết cần phê phán chuẩn mực tới mức nào?
Đủ để cho thấy bạn đánh giá được chứ không chỉ áp dụng được. Môn năm cuối chờ bạn biết chỗ nào một yêu cầu đang bị tranh cãi và nói được điều gì phụ thuộc vào cuộc tranh cãi đó, dựa trên một nguồn như Ben-Shahar, Sulganik và Tsang (2016) chứ không dựa trên cảm nhận riêng.
Môn này có ý nghĩa gì ngoài tấm bằng?
Môn nằm trong khối chuyên môn cốt lõi của hướng kế toán, và các chủ đề của nó khớp với phần báo cáo tài chính trong các chứng chỉ hành nghề. Coi môn này là một cửa ải phải vượt thay vì một phần nền thường là lựa chọn phải trả giá đắt về sau.
Bài liên quan
- ACCT2542: những bút toán hợp nhất không nằm trong sổ của ai cả
- ACCT3563: môn kế toán cuối cùng nói về những gì chuẩn mực không giải quyết được
- ACC304 Company Accounting: tiếp cận bài tập thế nào?
Hỏi chuyên gia MAAS về môn của bạn
MAAS đứng ở đâu trong việc này
Chuyên gia MAAS làm việc cùng sinh viên ở những môn như thế này, chứ không làm thay. Ở mảng báo cáo tài chính nâng cao, lượt đọc lại hữu ích nhất thường lại là lượt ít kỹ thuật nhất. Chuyên gia cùng bạn đọc lại bài để xem câu hỏi pháp lý đã được tách khỏi câu hỏi kế toán chưa, mỗi căn cứ được dẫn có đúng là văn bản phù hợp cho luận điểm nó đỡ hay không, và một yêu cầu đang bị tranh cãi đã được lập luận hay mới chỉ được thuật lại. Sinh viên thường phát hiện phần kỹ thuật của mình vốn ổn, còn phần lập luận thì người chấm không nhìn thấy. Bài vẫn là của bạn. Nếu cách làm này hữu ích, dịch vụ hỗ trợ học thuật và dịch vụ gia sư của MAAS là hai chỗ để bắt đầu.
References
Ben-Shahar, D., Sulganik, E., & Tsang, D. (2016). Does IFRS 10 on consolidated financial statements abandon accepted economic principles? Australian Accounting Review, 26(4), 341–345. https://doi.org/10.1111/auar.12135
Bengtsson, M., & Argento, D. (2023). International accounting convergence and divergence: Towards a framework for understanding de jure adoption of IFRS. Accounting in Europe, 20(3), 370–392. https://doi.org/10.1080/17449480.2023.2237056
Biggs, J., Kember, D., & Leung, D. Y. P. (2001). The revised two-factor Study Process Questionnaire: R-SPQ-2F. British Journal of Educational Psychology, 71(1), 133–149. https://doi.org/10.1348/000709901158433
Dong, N., Bai, M., Zhang, H., & Zhang, J. (2019). Approaches to learning IFRS by Chinese accounting students. Journal of Accounting Education, 48, 1–11. https://doi.org/10.1016/j.jaccedu.2019.04.002
Tools & resources
Hong Kong Institute of Certified Public Accountants. (2026). Companies Ordinance Cap. 622 resource centre. https://www.hkicpa.org.hk/en/Standards%20setting/Standards/Resource%20centre/Companies%20Ordinance%20Cap%20622
IFRS Foundation. (2026). Use of IFRS Accounting Standards by jurisdiction: Hong Kong SAR. https://www.ifrs.org/use-around-the-world/use-of-ifrs-standards-by-jurisdiction/view-jurisdiction/hong-kong-sar/
The University of Hong Kong, Faculty of Business and Economics. (2025). Undergraduate course list 2025-26. https://ug.hkubs.hku.hk/course