
◆ Kinh doanh và quản trị
SM4022 Globalisation, Innovation, Sustainability: lập luận gì?
Trả lời thẳng: SM4022 là môn cốt lõi bậc thạc sĩ ở Newcastle Business School, Đại học Northumbria, và cách đóng khung của nó làm sinh viên hụt chân. Môn không coi phát triển bền vững là một chương về trách nhiệm xã hội đặt bên cạnh chiến lược. Môn coi nó là con đường đi tới lợi thế cạnh tranh thông qua đổi mới cho tổ chức quốc tế, chứ không phải một khoản chi phí của việc kinh doanh.
Môn học lập luận ngược lại: nó phát triển tư duy phản biện về những phương án chiến lược bền vững dành cho tổ chức quốc tế đang theo đuổi lợi thế cạnh tranh thông qua đổi mới. Nắm được cú lật ngược đó là đã xong phần lớn công việc. Phần dưới giả định bạn đã biết bền vững là gì, và cần biết phải lập luận điều gì về nó khi làm bài cho Newcastle Business School.
◆ Câu hỏi 1 / 8 · Về môn học
SM4022 học về gì?
Trả lời thẳng: SM4022 là môn cốt lõi trị giá 20 tín chỉ thuộc chương trình MSc International Business Management của Northumbria, xem xét bối cảnh kinh tế sau suy thoái toàn cầu và phát triển tư duy phản biện về chiến lược bền vững. Nội dung dựng quanh năm trụ: kinh tế hậu suy thoái, tăng trưởng quốc tế, đổi mới, lãnh đạo toàn cầu và trách nhiệm xã hội doanh nghiệp (CSR).
Năm trụ này không phải năm chủ đề rời. Đọc theo thứ tự, chúng tạo thành một chuỗi: điều kiện kinh tế ràng buộc các chiến lược tăng trưởng khả dĩ, tăng trưởng đòi hỏi đổi mới, đổi mới phải được dẫn dắt bên trong một cấu trúc toàn cầu, và CSR là nơi các lựa chọn của doanh nghiệp chạm vào kỳ vọng của công chúng. Một bài coi chúng là năm đề mục thì đã lấy được đề cương của Newcastle Business School nhưng đánh mất lập luận.
Một sinh viên Việt học thạc sĩ từng nói với cố vấn MAAS rằng bạn ấy định viết "mỗi trụ một mục". Cố vấn hỏi kết luận của bài sẽ là gì, và bạn ấy chưa có, vì năm phần mô tả song song không sinh ra được một lập trường. Khi dựng lại bài quanh một doanh nghiệp đối mặt một quyết định tăng trưởng cụ thể, cả năm trụ trở nên liên quan tới một lập luận thay vì tới năm cái.
◆ Câu hỏi 2 / 8 · Suy thoái toàn cầu
Vì sao môn khởi đi từ suy thoái toàn cầu?
Trả lời thẳng: Vì như vậy môn đặt ra một ràng buộc ngay từ đầu. Khởi đi từ điều kiện hậu suy thoái là đóng khung tăng trưởng quốc tế như thứ doanh nghiệp phải theo đuổi dưới áp lực: vốn eo hẹp hơn, người tiêu dùng dè dặt hơn, giám sát chính trị gắt hơn, và mức dung thứ cho lãng phí thấp hơn.
Theo mô tả môn của Northumbria, chính cách đóng khung ấy làm cho phát triển bền vững trở nên thú vị về mặt chiến lược thay vì chỉ đáng khen về mặt đạo đức: trong một môi trường bị siết, hiệu quả sử dụng nguồn lực và tính chính danh trở thành các biến cạnh tranh. Hart (1995) đã đưa ra lập luận chiến lược nền tảng cho điều này từ trước khi cách đóng khung ấy trở thành nội dung giảng dạy chuẩn. Ông cho rằng phòng ngừa ô nhiễm, quản lý sản phẩm theo hướng bền vững và phát triển bền vững cho doanh nghiệp một lợi thế dựa trên nguồn lực mà đối thủ khó sao chép, và đây chính là nền lý thuyết cho nước đi mở đầu của môn học.
Mô tả môn nối rõ ràng bối cảnh kinh tế đương đại với việc đi tìm các phương án chiến lược bền vững, và mối nối đó là điểm mấu chốt của SM4022 tại Newcastle Business School, Đại học Northumbria. Nó định vị bền vững như một phản ứng trước điều kiện kinh tế có thật, chứ không phải một sở thích đạo đức đắp thêm lên một chiến lược vốn đã được quyết xong.
Một sinh viên từng lập luận rằng doanh nghiệp trong tình huống bạn ấy phân tích nên "đầu tư vào phát triển bền vững vì đó là điều đúng đắn". Cố vấn MAAS hỏi hội đồng quản trị của công ty giả định sẽ nói gì nếu khoản đầu tư đó làm giảm lợi nhuận, và bạn ấy không trả lời được. Khi đóng khung lại chính khoản đầu tư ấy như một biện pháp phòng ngừa trước biến động giá đầu vào và trước việc siết quy định, bạn ấy có một lý do để đưa cho hội đồng quản trị, và lập luận của bạn ấy có một chỗ đứng phân tích.
◆ Câu hỏi 3 / 8 · Bền vững và CSR
Bền vững khác CSR thế nào trong môn này?
Trả lời thẳng: CSR là một trong năm trụ chứ không phải toàn bộ chủ đề. Trên thực tế, sự phân biệt hữu ích là thế này: CSR mô tả doanh nghiệp làm gì với lợi nhuận và cách hành xử của mình, còn bền vững theo nghĩa chiến lược hỏi rằng mô hình kinh doanh của doanh nghiệp có tiếp tục vận hành được không dưới các điều kiện tài nguyên, quy định và xã hội trong tương lai.
Một doanh nghiệp hoàn toàn có thể vừa có chương trình CSR được ngưỡng mộ vừa có mô hình kinh doanh không bền vững, và nói được điều đó cho chính xác chính là loại phán đoán mà môn này tưởng thưởng. Bạn cũng nên biết giá trị chia sẻ ra đời để phản bác điều gì. Friedman (1970) lập luận trong bài viết trên New York Times Magazine rằng trách nhiệm xã hội duy nhất của doanh nghiệp là tăng lợi nhuận trong khuôn khổ luật chơi, và khung của Porter và Kramer về sau nên được đọc như một câu trả lời trực diện cho lập trường đó, chứ không phải một ý tưởng đứng độc lập.
Môn liệt kê các sáng kiến trách nhiệm xã hội doanh nghiệp như một trụ, bên cạnh các khung đổi mới và các chiến lược tăng trưởng quốc tế, tức đặt CSR như một thành phần của bức tranh chiến lược chứ không phải kết luận của nó. Elkington (1997) phổ biến khái niệm ba điểm mấu chốt gồm hiệu quả kinh tế, xã hội và môi trường. Trong một bài viết trên Harvard Business Review đánh dấu 25 năm khái niệm này ra đời, Elkington (2018) nhìn lại và cho rằng nó quá thường xuyên bị rút gọn thành một bài toán kế toán, thay vì sự tái cấu trúc mang tính hệ thống đối với chủ nghĩa tư bản mà ông chủ đích hướng tới. Lời cảnh báo đó dùng được trực tiếp khi bạn thẩm định báo cáo của một doanh nghiệp.
Bài phân tích của một sinh viên từng ca ngợi rất dài sáng kiến tái chế của một nhà bán lẻ thời trang nhanh. Cố vấn MAAS hỏi sáng kiến ấy xử lý được bao nhiêu phần trăm tác động môi trường của doanh nghiệp, và mô hình nền tảng có phụ thuộc vào sản lượng không. Khi bạn ấy đi tra, sáng kiến hoá ra chỉ nằm ở rìa của một mô hình xây trên tốc độ luân chuyển hàng, và khoảng cách giữa chương trình và mô hình trở thành đoạn văn mạnh nhất trong bài.
◆ Câu hỏi 4 / 8 · Khung lý thuyết
Nên dùng khung nào ở SM4022?
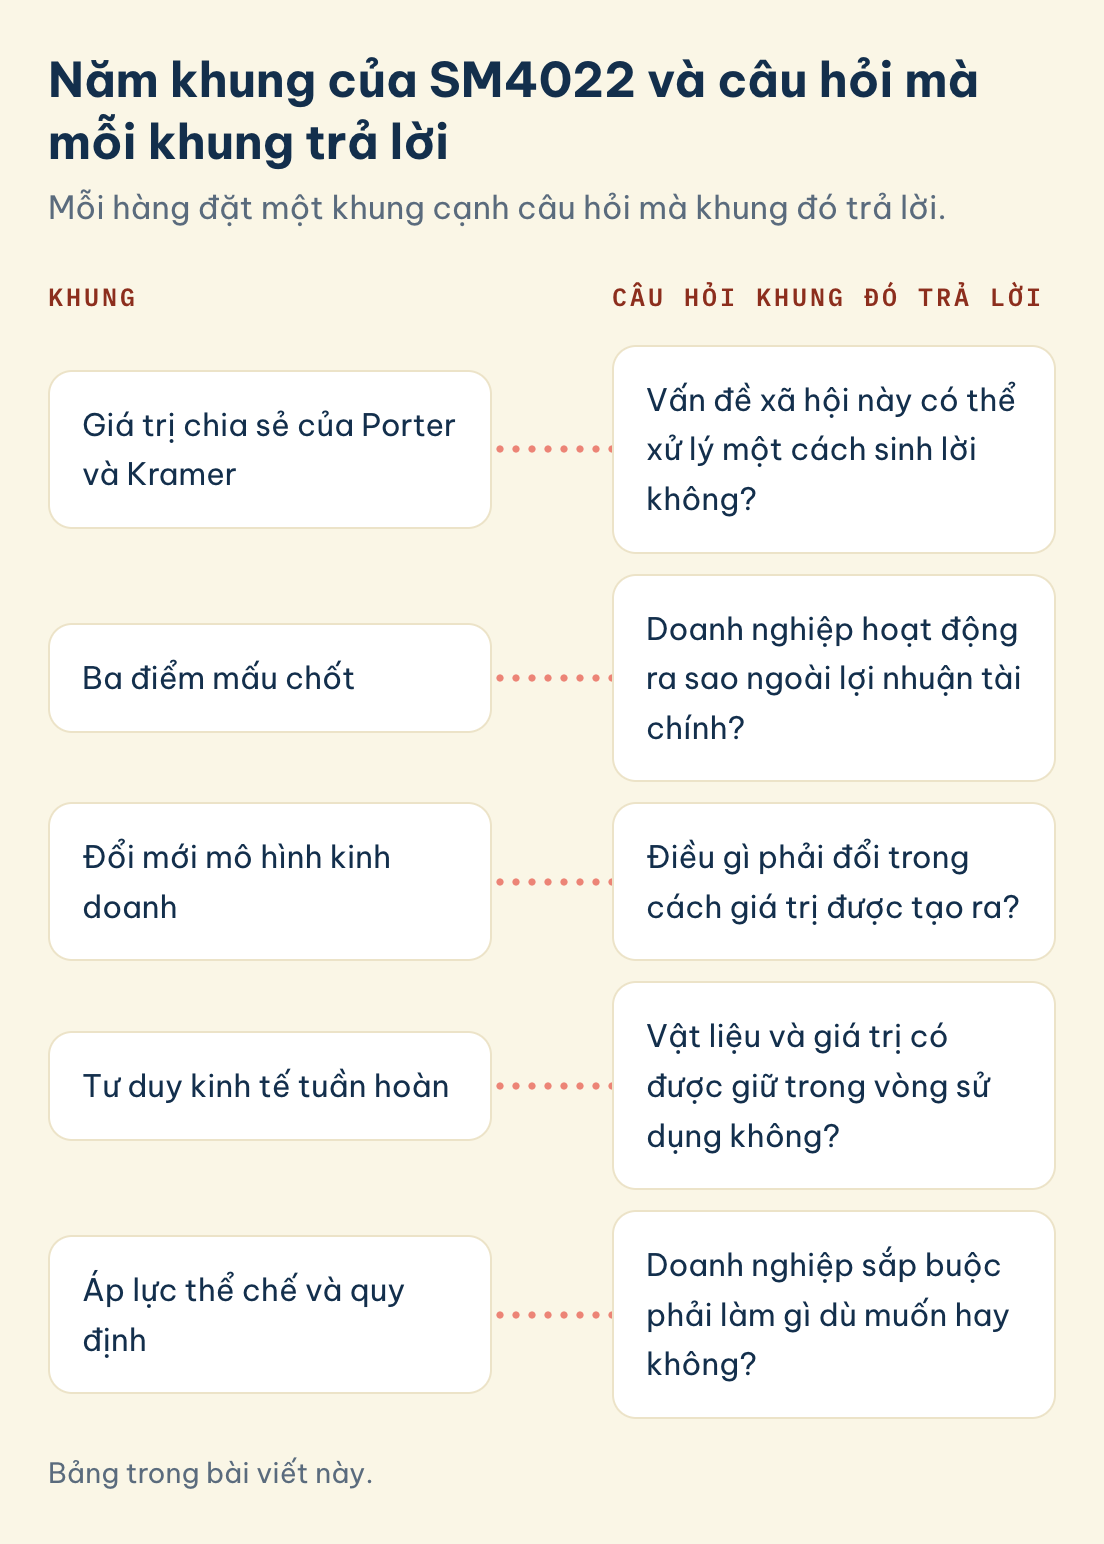
Trả lời thẳng: Hãy chọn những khung cho phép bạn lập luận về lợi thế, không chỉ mô tả hành vi tốt đẹp. Bảng dưới đây dựa trên Porter và Kramer (2011), Elkington (1997), Teece (2010), cùng hai dòng về kinh tế tuần hoàn và áp lực thể chế. Mỗi dòng ghi kèm câu hỏi khung đó trả lời và chỗ sinh viên hay dùng sai.
Năm khung của SM4022 và câu hỏi mà mỗi khung trả lời
Mỗi hàng đặt một khung cạnh câu hỏi mà khung đó trả lời.
Khung
Câu hỏi khung đó trả lời
Giá trị chia sẻ của Porter và Kramer
Vấn đề xã hội này có thể xử lý một cách sinh lời không?
Ba điểm mấu chốt
Doanh nghiệp hoạt động ra sao ngoài lợi nhuận tài chính?
Đổi mới mô hình kinh doanh
Điều gì phải đổi trong cách giá trị được tạo ra?
Tư duy kinh tế tuần hoàn
Vật liệu và giá trị có được giữ trong vòng sử dụng không?
Áp lực thể chế và quy định
Doanh nghiệp sắp buộc phải làm gì dù muốn hay không?
Lưu hình này
| Khung | Câu hỏi nó trả lời | Chỗ sinh viên hay sai |
|---|---|---|
| Giá trị chia sẻ của Porter và Kramer | Vấn đề xã hội này có thể xử lý một cách sinh lời không? | Dùng nó để dán nhãn mới cho hoạt động từ thiện thông thường |
| Ba điểm mấu chốt | Doanh nghiệp hoạt động ra sao ngoài lợi nhuận tài chính? | Coi nó như một biểu mẫu báo cáo |
| Đổi mới mô hình kinh doanh | Điều gì phải đổi trong cách giá trị được tạo ra? | Nhầm đổi mới sản phẩm với đổi mô hình |
| Tư duy kinh tế tuần hoàn | Vật liệu và giá trị có được giữ trong vòng sử dụng không? | Mô tả tái chế thay vì thiết kế lại |
| Áp lực thể chế và quy định | Doanh nghiệp sắp buộc phải làm gì dù muốn hay không? | Bỏ qua hoàn toàn các quy định sắp tới |
Porter và Kramer mở đầu bài viết bằng cách gọi thẳng tên vấn đề tính chính danh, "Companies are widely perceived to be prospering at the expense of the broader community" (Porter và Kramer, 2011). Sau đó hai tác giả lập luận rằng doanh nghiệp tạo ra giá trị chia sẻ khi xử lý các nhu cầu xã hội theo cách đồng thời sinh ra giá trị kinh tế, và họ tách bạch rõ điều này với trách nhiệm xã hội doanh nghiệp hiểu theo nghĩa phân phối lại. Sự phân biệt đó cho bạn một phép thử chính xác để áp: sáng kiến bạn đang phân tích có tạo giá trị cho doanh nghiệp và cho xã hội thông qua cùng một hoạt động hay không, hay nó chỉ đơn thuần chi một phần lợi nhuận của doanh nghiệp cho một kết quả xã hội?
Với dòng đổi mới mô hình kinh doanh, Teece (2010) mô tả mô hình kinh doanh là kiến trúc mà một doanh nghiệp dùng để tạo ra, phân phối và thu về giá trị. Ông lập luận rằng đổi mới mô hình kinh doanh nghĩa là thay đổi chính kiến trúc đó, chứ không phải chỉ thêm một tính năng vào sản phẩm sẵn có, và một ý tưởng hay vẫn có thể thất bại về mặt thương mại nếu đối thủ hoặc khách hàng thu được giá trị thay cho chính doanh nghiệp đổi mới. Đây chính là ranh giới mà cột "Chỗ sinh viên hay sai" ở bảng trên đang nhắc tới: một chương trình tái chế mới không tự động là đổi mới mô hình kinh doanh theo định nghĩa của Teece (2010), trừ khi nó đổi luôn cách doanh nghiệp thu về giá trị.
Geissdoerfer và cộng sự (2017) đưa ra lời cảnh báo tương ứng cho dòng kinh tế tuần hoàn, khi chỉ ra rằng thuật ngữ này được dùng với những nghĩa thực sự khác nhau trong văn liệu học thuật. Vì vậy một bài trích dẫn "kinh tế tuần hoàn" mà không nói rõ mình đang dùng nghĩa nào thì chưa thực sự đưa ra được một lập luận. Với dòng áp lực thể chế và quy định, DiMaggio và Powell (1983) cung cấp nền lý thuyết khi cho thấy các tổ chức trong cùng một lĩnh vực có xu hướng hội tụ về những thực hành giống nhau dưới áp lực cưỡng chế, áp lực bắt chước và áp lực chuẩn mực, và đó là lý do quy định sắp ban hành là một biến chiến lược thật sự chứ không phải tiếng ồn nền.
Một sinh viên từng phân tích chương trình quản lý nguồn nước của một công ty đồ uống và ban đầu xếp nó vào CSR. Khi áp phép thử giá trị chia sẻ, bạn ấy thấy chương trình vừa bảo đảm nguồn nước cho chính doanh nghiệp ở một lưu vực đang căng thẳng, vừa cải thiện khả năng tiếp cận nước của người dân địa phương. Đó không phải từ thiện mà là quản trị rủi ro tình cờ có lợi cho cả hai bên, và việc gọi tên đúng nó đã làm đổi toàn bộ đánh giá của bạn ấy về chiến lược doanh nghiệp.
◆ Câu hỏi 5 / 8 · Bố cục bài
Nên bố cục bài thế nào?
Trả lời thẳng: Hãy dựng bài quanh một quyết định dưới ràng buộc. Một hình hài phục vụ đúng chuỗi của môn gồm sáu phần theo thứ tự dưới đây, đi từ doanh nghiệp và quyết định nó đối mặt, qua các phương án khả dĩ cùng mức đổi mới mỗi phương án cần, tới một khuyến nghị nói rõ cái giá phải trả. Phần về lập trường CSR thường là chỗ lộ ra khoảng cách giữa cam kết và hành động.
- Doanh nghiệp và quyết định tăng trưởng nó đối mặt, cùng các điều kiện kinh tế đang ràng buộc.
- Các phương án chiến lược thực sự khả dĩ.
- Mức đổi mới mà phương án bền vững đòi hỏi, ở tầng sản phẩm, quy trình hay mô hình kinh doanh.
- Việc dẫn dắt thay đổi đó đòi hỏi gì bên trong một cấu trúc toàn cầu.
- Lập trường CSR của doanh nghiệp đang chống đỡ hay mâu thuẫn với chiến lược.
- Một khuyến nghị nêu thẳng sự đánh đổi.
Mục năm thường là nơi có phần phân tích sắc nhất, vì đó là chỗ những cam kết được tuyên bố gặp các lựa chọn thực tế.
Môn yêu cầu tư duy phản biện về các phương án chiến lược bền vững, tức một nhiệm vụ mang tính so sánh, và một bài chỉ xem xét một lựa chọn thì không thể thể hiện được phép so sánh mà chính chữ "phương án" hàm ý. Cách đặt vấn đề này đòi hỏi tối thiểu hai phương án khả dĩ, được thẩm định trên cùng một bộ tiêu chí. Teece (2010) lại hữu ích ở bước ba, vì một đổi mới làm thay đổi sản phẩm mà không đổi cách doanh nghiệp tạo ra, phân phối và thu về giá trị thì chưa thực sự đổi mô hình kinh doanh, dù nó được gắn nhãn thế nào.
Một sinh viên từng khuyến nghị doanh nghiệp trong tình huống chuyển sang mô hình tuần hoàn và dành 2.000 từ để nói vì sao điều đó đáng mong muốn. Cố vấn hỏi doanh nghiệp sẽ làm gì thay vào đó nếu không chuyển, và con đường rẻ hơn ấy sẽ khiến họ mất gì trong 5 năm. Thêm phép so sánh đã làm khuyến nghị trở nên thuyết phục lần đầu tiên, vì giờ nó có một phương án khác để so và tỏ ra tốt hơn.
◆ Câu hỏi 6 / 8 · Lỗi hay gặp
Những lỗi nào hay gặp nhất ở SM4022?
Trả lời thẳng: Những môn dạng này năm nào cũng gặp lại cùng một nhóm lỗi. Bảng dưới đây gom sáu lỗi thường gặp nhất ở SM4022, từ chia bài mỗi trụ một mục, lập luận về bền vững bằng đạo đức, chỉ xét một phương án, cho tới không thừa nhận đánh đổi nào, kèm lý do từng lỗi làm mất điểm và cách sửa.
| Lỗi | Vì sao mất điểm | Cách sửa |
|---|---|---|
| Mỗi trụ một mục | Ra phần mô tả, không ra lập luận | Dựng quanh một quyết định mà cả năm trụ đều tác động tới |
| Lập luận bền vững bằng đạo đức | Môn đóng khung nó là lợi thế cạnh tranh | Đưa cho hội đồng quản trị một lý do thương mại nữa |
| Chỉ xét một phương án | "Các phương án" tự thân đã mang nghĩa so sánh | Thẩm định ít nhất hai phương án trên cùng bộ tiêu chí |
| Trình bày tái chế như đổi mới | Nhầm một sáng kiến với một thay đổi mô hình | Hỏi điều gì đã đổi trong cách giá trị được tạo ra |
| Trích báo cáo CSR làm bằng chứng | Đó là bản tự thuật của chính doanh nghiệp | Đối chiếu tuyên bố với mô hình và với các con số |
| Không thừa nhận đánh đổi nào | Đọc lên như vận động, không phải phân tích | Nêu khuyến nghị tốn gì và ai gánh phần đó |
Ở Level 7, bài đánh giá kiểm tra phán đoán trong điều kiện bất định nhiều hơn là kiểm tra kiến thức về các khung. Các chủ đề bền vững đặc biệt dễ rơi vào lối viết vận động, trong đó sinh viên lập luận cho một kết quả mà chính mình ưa thích rồi coi các chi phí là chuyện phiền toái. Gọi tên sự đánh đổi chính là thứ biến vận động thành phân tích. Thiếu nó chính là điều Elkington (2018) về sau phê phán trong cách khái niệm ba điểm mấu chốt của chính ông bị sử dụng, khi khái niệm ấy bị rút gọn thành một bài tập báo cáo không nêu ra cái giá thật mà ai đó phải gánh.
Có lần, khuyến nghị của một sinh viên, nếu làm theo, sẽ buộc doanh nghiệp trong tình huống của bạn ấy phải rút khỏi dòng sản phẩm sinh lời nhất. Cố vấn không bảo bạn ấy đổi khuyến nghị mà đề nghị bạn ấy nói thẳng điều đó ra, rồi giải thích vì sao lập luận dài hạn vẫn đứng vững. Bản trung thực thuyết phục hơn hẳn bản đã lặng lẽ bỏ qua cái giá.
◆ Câu hỏi 7 / 8 · Báo cáo bền vững
Dùng báo cáo bền vững của doanh nghiệp sao cho không bị nó dẫn dắt?
Trả lời thẳng: Hãy coi báo cáo là bằng chứng về điều doanh nghiệp muốn được thấy là đang làm, chứ không phải bằng chứng điều đó đang diễn ra. Theo đúng lời cảnh báo của Elkington (2018), bạn đối chiếu ba thứ: các tuyên bố có được đo đạc hay chỉ được mô tả, phạm vi báo cáo có phủ cả chuỗi cung ứng không, và các mục tiêu có đủ gần để ai đó phải chịu trách nhiệm không.
Môn đặt các sáng kiến CSR bên trong một phân tích chiến lược thay vì coi chúng là đối tượng nghiên cứu, và điều đó mời gọi đúng khoảng cách phản biện này. Báo cáo của chính doanh nghiệp là một nguồn sơ cấp về định vị của họ, nên đọc nó như một tài liệu định vị thay vì như một bản ghi sự thật là lập trường bảo vệ được về mặt phân tích.
Một sinh viên Việt từng phân tích một nhà sản xuất và tìm được con số cắt giảm phát thải khá ấn tượng. Cố vấn hỏi con số đó thuộc phạm vi nào, và hoá ra nó phủ các cơ sở của chính doanh nghiệp, trong khi phần lớn phát thải của ngành nằm ở chuỗi cung ứng. Nêu ra ranh giới ấy không phủ nhận thành tích, nhưng nó làm đổi ý nghĩa của thành tích, và quan sát đó thể hiện được nhiều hơn bất cứ bản tóm tắt báo cáo nào.
◆ Câu hỏi 8 / 8 · Nghiên cứu nền
Những nghiên cứu nào làm nền cho các khung ở trên?
Trả lời thẳng: Các công trình dưới đây là nguồn gốc của những khung được nhắc tới trong bài, từ lợi thế dựa trên nguồn lực của Hart (1995), giá trị chia sẻ của Porter và Kramer (2011), tới áp lực thể chế của DiMaggio và Powell (1983). Bạn nên đọc bản gốc trước khi trích lại qua lời cố vấn.
- Hart (1995) lập luận rằng phòng ngừa ô nhiễm, quản lý sản phẩm theo hướng bền vững và phát triển bền vững cho doanh nghiệp một lợi thế dựa trên nguồn lực.
- Porter và Kramer (2011), công bố trên Harvard Business Review, đặt ra khái niệm giá trị chia sẻ và tách nó khỏi CSR truyền thống.
- Friedman (1970) đưa ra lập trường cổ điển đối lập, rằng trách nhiệm duy nhất của doanh nghiệp là tăng lợi nhuận trong khuôn khổ luật chơi.
- Elkington (1997), trong sách Cannibals with Forks, đặt ra khái niệm ba điểm mấu chốt gồm hiệu quả kinh tế, xã hội và môi trường, rồi Elkington (2018) công khai nhìn lại cách khái niệm này đã bị sử dụng.
- Teece (2010), công bố trên Long Range Planning, định nghĩa mô hình kinh doanh là kiến trúc tạo ra, phân phối và thu về giá trị, tách bạch nó khỏi chiến lược đặt phía trên.
- Geissdoerfer và cộng sự (2017) thấy rằng thuật ngữ "kinh tế tuần hoàn" được dùng để chỉ những điều thực sự khác nhau trong văn liệu họ khảo sát.
- DiMaggio và Powell (1983) cho thấy các tổ chức trong cùng một lĩnh vực hội tụ về thực hành giống nhau dưới áp lực cưỡng chế, bắt chước và chuẩn mực.
Một sinh viên muốn kiểm lại xem cố vấn có diễn giải đúng Porter và Kramer (2011) không đã tra tên tác giả cộng năm công bố trên Google Scholar, rồi đọc thẳng bài gốc trên Harvard Business Review trước khi đưa vào bài.
Câu hỏi thường gặp
SM4022 có phải môn về CSR không?
Không. CSR là một trong năm trụ. Môn nói về các phương án chiến lược trong điều kiện hậu suy thoái, và bền vững tại SM4022 được coi là một nguồn lợi thế cạnh tranh tiềm năng thông qua đổi mới.
Em chọn doanh nghiệp nào cũng được à?
Thường là được trong phạm vi đề bài của SM4022. Hãy chọn doanh nghiệp đang có căng thẳng thật, nơi phương án bền vững phải trả một cái giá có thật. Một doanh nghiệp không hề có mâu thuẫn giữa sinh lời và bền vững thì không cho bạn gì để phân tích.
Em có cần kiến thức khoa học môi trường không?
Không. Phần phân tích tại SM4022 là chiến lược chứ không phải khoa học môi trường. Điều bạn cần là kỷ luật kiểm xem một tuyên bố có được đo đạc, có nêu rõ phạm vi và có ràng buộc trách nhiệm hay không, cùng thói quen kiểm ranh giới mà Hart (1995) đã đặt vào chính các chiến lược phòng ngừa ô nhiễm và quản lý sản phẩm của ông, chứ không phải chuyên môn kỹ thuật về kiểm kê phát thải.
Kết luận rằng doanh nghiệp KHÔNG nên theo phương án bền vững có được chấp nhận không?
Được, theo đúng tinh thần phán đoán trong điều kiện bất định của Level 7, nếu phân tích chống đỡ được và bạn nêu rõ rủi ro dài hạn mình đang chấp nhận. Một kết luận phủ định có căn cứ tại SM4022 vẫn hơn một kết luận khẳng định không được bảo vệ.
MAAS có hỗ trợ được môn SM4022 không?
Cố vấn MAAS đồng hành cùng bạn ở khâu chọn doanh nghiệp có căng thẳng thật, dựng phép so sánh giữa các phương án trước áp lực thể chế và quy định mà DiMaggio và Powell (1983) mô tả, và kiểm xem khuyến nghị của bạn có trụ được trước chính những đánh đổi của nó. Bạn vẫn là tác giả bài của mình cho SM4022, còn cố vấn là người hỏi khuyến nghị của bạn tốn gì và ai trả.
Từ vận động sang phân tích
Quan tâm tới chủ đề không đồng nghĩa với phân tích nó. Bài chạm được là bài xác định một ràng buộc có thật, so sánh các phương án khả dĩ trên cùng bộ tiêu chí, và nói thẳng con đường được khuyến nghị tốn gì và ai trả phần đó, đúng kỷ luật mà Friedman (1970) đòi hỏi ở bất kỳ tuyên bố lợi ích xã hội nào, và Porter và Kramer (2011) đòi hỏi ở bất kỳ tuyên bố giá trị chia sẻ nào. Nếu bản nháp của bạn cho SM4022 hiện nghe như vận động, cố vấn MAAS có thể giúp bạn tìm ra phần phân tích nằm bên dưới nó.
Trao đổi với cố vấn MAAS về môn học của bạn
Bài liên quan
References
- DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147–160. https://doi.org/10.2307/2095101
- Elkington, J. (1997). Cannibals with forks: The triple bottom line of 21st century business. Capstone.
- Elkington, J. (2018). 25 years ago I coined the phrase "triple bottom line." Here's why I'm giving up on it. Harvard Business Review. https://hbr.org/2018/06/25-years-ago-i-coined-the-phrase-triple-bottom-line-heres-why-im-giving-up-on-it
- Friedman, M. (1970). The social responsibility of business is to increase its profits. The New York Times Magazine.
- Geissdoerfer, M., Savaget, P., Bocken, N. M. P., & Hultink, E. J. (2017). The circular economy: A new sustainability paradigm? Journal of Cleaner Production, 143, 757–768. https://doi.org/10.1016/j.jclepro.2016.12.048
- Hart, S. L. (1995). A natural-resource-based view of the firm. Academy of Management Review, 20(4), 986–1014. https://doi.org/10.5465/amr.1995.9512280033
- Porter, M. E., & Kramer, M. R. (2011). Creating shared value. Harvard Business Review, 89(1-2), 62–77.
- Teece, D. J. (2010). Business models, business strategy and innovation. Long Range Planning, 43(2-3), 172–194. https://doi.org/10.1016/j.lrp.2009.07.003
Tools & resources
- Northumbria University. (n.d.). International Business Management MSc. Retrieved July 29, 2026, from https://www.northumbria.ac.uk/study-at-northumbria/courses/international-business-management-dtfinb6/
- Northumbria University. (n.d.). Skills Plus. Retrieved July 29, 2026, from https://www.northumbria.ac.uk/about-us/university-services/library/skills-plus/
Bài viết thuộc chuỗi MAAS Journal dành cho du học sinh Việt Nam. Hỗ trợ làm assignment và essay của MAAS là một đối tác hỗ trợ học thuật, đồng hành cùng sinh viên theo mô hình Outline, Draft, Final với phản hồi phát triển từ chuyên gia đúng chuyên ngành. MAAS không viết thay hay nộp bài thay sinh viên.
Buổi tư vấn miễn phí 20 phút là một cuộc trao đổi về việc bạn đang ở đâu với SM4022.
Đặt lịch tư vấn miễn phí ▸