
Hai báo cáo của FINA1149 cần bạn đọc được một bộ báo cáo tài chính và nói ra nó có nghĩa gì với người quản lý, trong một giới hạn tổng cộng chỉ 2.000 từ, gồm một báo cáo 500 từ và một báo cáo 1.500 từ. Chính giới hạn đó mới là cái khó của môn, vì sinh viên thường bước vào với tâm thế sắp phải giải một bài toán, rồi lại gặp một việc khác hẳn là nén ý sao cho câu nào cũng có lý do để nằm trên trang. Môn này không kiểm tra bạn có lập được một bộ báo cáo tài chính hay không, mà kiểm tra bạn có đọc và diễn giải được nó hay không.
Bài viết này giúp bạn hiểu FINA1149 chấm những gì, chọn đúng công cụ tài chính cho từng tình huống, chia 1.500 từ của Báo cáo 2 cho hợp lý, và tránh những lỗi hay làm mất điểm nhất. Mọi phần bên dưới đều giả định bạn xuất phát từ con số không về kế toán.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-07-29
Chuyên mục: accounting-finance
FINA1149 Finance for Non-Finance Managers học về gì?
Trả lời trực tiếp: FINA1149 là môn Level 4 do khoa Accounting, Finance and Economics của Greenwich Business School giảng dạy. Môn giới thiệu khái niệm cơ bản về kế toán, ngân hàng và tài chính trong tổ chức hiện đại, rèn khả năng đọc báo cáo mà tổ chức dùng để trao đổi với các bên liên quan, và giúp người không làm tài chính tự tin hơn với con số, theo lối đọc coi trọng thông điệp mà Weetman (2019) dạy.
Bằng chứng: Phần mục tiêu công bố của môn nhắc thẳng tới khả năng có việc làm (employability), và mô tả đích đến là nâng các kỹ năng chuyển giao được khi làm việc với thông tin tài chính ở những vai trò không chuyên về tài chính. Cách đặt vấn đề đó cho bạn biết bài đánh giá muốn loại câu trả lời nào. Người chấm không tìm cách xử lý sâu nhất về kỹ thuật, mà tìm câu trả lời mà một người quản lý không có nền tài chính đọc xong có thể hành động theo.
Ví dụ: Một sinh viên Việt ở Greenwich dành 3 tuần đầu cố học thuộc các quy tắc ghi sổ kép (double-entry bookkeeping) tìm được trên mạng, vì đinh ninh rằng môn sẽ kiểm tra chúng. Khi cùng cố vấn MAAS đọc lại chuẩn đầu ra (learning outcomes), bạn ấy nhận ra không chuẩn nào trong ba chuẩn yêu cầu lập báo cáo tài chính, mà cả ba đều yêu cầu hiểu, sử dụng và diễn giải chúng. Bạn ấy đã ôn cho một môn khác mà không biết.
FINA1149 đánh giá bằng những gì?
Trả lời trực tiếp: FINA1149 đánh giá bằng hai báo cáo. Báo cáo 1 chiếm 30%, dài 500 từ, xử lý một tình huống (case study scenario) và bao phủ nội dung 5 tuần đầu theo chuẩn đầu ra 1. Báo cáo 2 chiếm 70%, dài 1.500 từ chia thành ba phần, làm việc trên các tình huống phủ toàn bộ môn và được chấm theo cả ba chuẩn đầu ra.
Với tỷ trọng 30% cho Báo cáo 1 và 70% cho Báo cáo 2, bài 1.500 từ quyết định phần lớn điểm của môn, còn bài 500 từ về nội dung 5 tuần đầu thường là lần đầu bạn biết người chấm đọc cách diễn giải của mình ra sao. Cả hai báo cáo đều có mức đạt 40%. Môn còn có phần bài tập quá trình (formative) không tính vào điểm, gồm các câu trắc nghiệm, câu đúng sai và câu nối sau mỗi chủ đề hằng tuần, cùng các buổi thảo luận tình huống trên lớp. Hãy xác nhận lại đề bài và hạn nộp chính xác trong module handbook, tức sổ tay môn học, của chính khoá bạn học.
Bằng chứng: Các con số trên lấy từ phần đánh giá công bố trong danh mục môn học công khai của University of Greenwich. Hãy để ý cấu trúc mà đề bài đã cho sẵn ở Báo cáo 2, vì nó được nêu rõ là một báo cáo ba phần. Đó không phải một gợi ý về văn phong mà là hình dạng người chấm chờ đợi, và nó khớp tự nhiên với ba chuẩn đầu ra của môn.
Ví dụ: Một sinh viên viết Báo cáo 2 thành một mạch thảo luận liền 1.500 từ, không có đề mục nào, dù nội dung khá chắc. Cố vấn chỉ ra rằng đề bài nêu rõ ba phần và môn có đúng ba chuẩn đầu ra, nên một báo cáo không chia phần buộc người chấm phải tự đi tìm bằng chứng cho từng chuẩn. Sinh viên đó thêm ba đề mục rõ ràng mà không đổi một chữ nào bên dưới, và cùng một bài ấy trở nên dễ cho điểm hơn hẳn.
FINA1149 chấm ra sao, bài được thưởng điểm ở đâu?
Trả lời trực tiếp: Bài được thưởng điểm ở phần diễn giải chứ không ở phần tính toán, đúng kiểu đọc mà Atrill và McLaney (2025) rèn cho người không chuyên tài chính. Các chuẩn đầu ra yêu cầu hiểu vai trò của bộ phận tài chính, hiểu vai trò, cách dùng và thông điệp của các báo cáo tài chính chính, và hiểu cách dùng cùng tầm quan trọng của kế toán quản trị, gồm lập ngân sách và các chỉ số.
Động từ lặp lại trong cả ba chuẩn là "hiểu", và trong một báo cáo dựa trên tình huống, hiểu nghĩa là giải thích được một con số nói gì với người quản lý và nó nên tác động tới quyết định nào. Một chỉ số tính đúng mà để trơ, không diễn giải, gần như không được điểm.
Bằng chứng: Chuẩn đầu ra 2 dùng cụm "messages communicated by", tức thông điệp mà các báo cáo tài chính truyền đi. Theo cách đặt vấn đề này, báo cáo tài chính không chỉ chứa các con số mà còn mang một thông điệp tới các bên liên quan. Atrill và McLaney (2025) nêu cùng ý đó cho người không chuyên, rằng giá trị của một báo cáo tài chính nằm ở điều nó nói với người ra quyết định chứ không nằm ở phép tính tạo ra nó. Một bài ghi rằng hệ số thanh toán hiện hành (current ratio) là 1,4 mới chỉ rút ra một con số. Một bài giải thích con số 1,4 ấy báo hiệu gì về khả năng đáp ứng nghĩa vụ ngắn hạn của chính doanh nghiệp này, và người quản lý nên theo dõi điều gì tiếp theo, mới là đã đọc được thông điệp.
Ví dụ: Một cố vấn MAAS đề nghị sinh viên lấy tay che hết các con số trong bản nháp rồi đọc phần còn lại, và gần như không còn gì, vì báo cáo của bạn ấy chỉ là một cái bảng kèm vài từ nối. Bạn ấy viết lại sao cho sau mỗi con số là một câu bắt đầu bằng "điều này có nghĩa là…". Các phép tính không đổi, nhưng bài đi từ mức vừa đủ qua lên một điểm số chắc tay.
Nên dùng khái niệm và công cụ nào ở FINA1149?
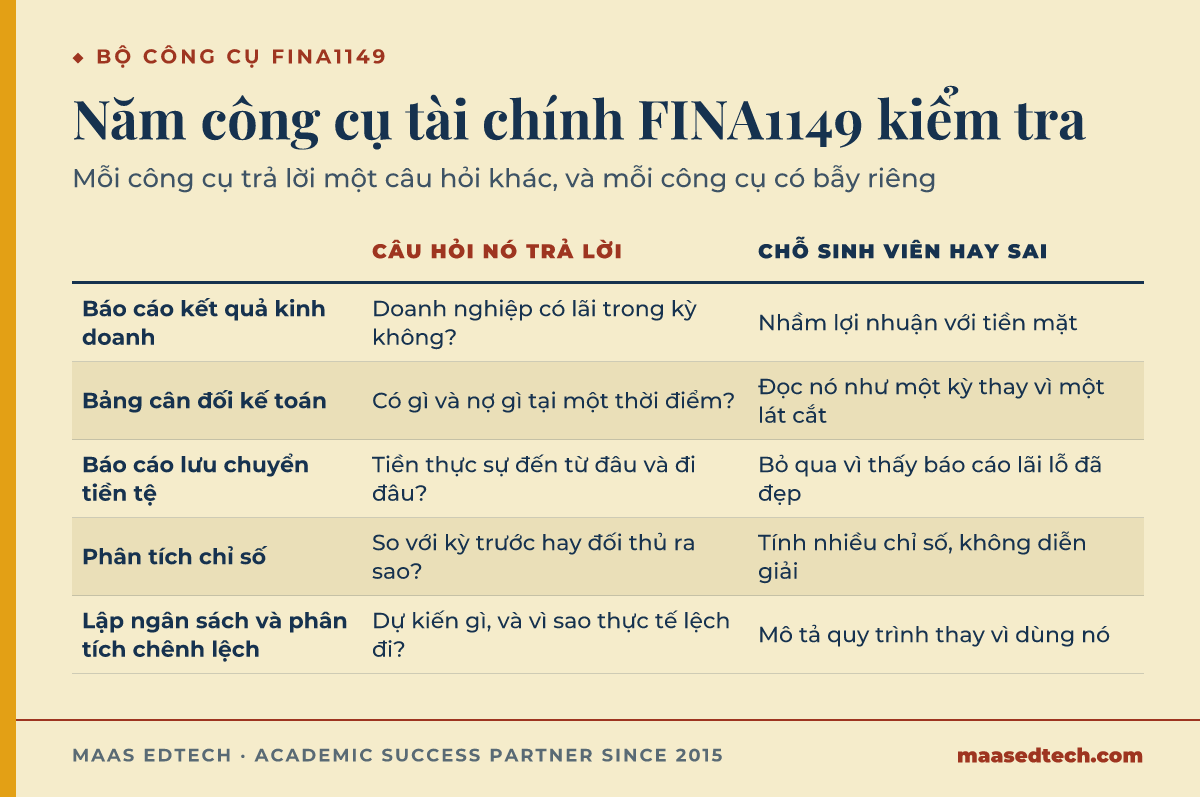
Trả lời trực tiếp: Môn bao phủ một bộ công cụ xác định, và bạn nên dùng chúng theo đúng thứ tự mà một người quản lý thật sẽ dùng, cũng là trình tự Weetman (2019) dựng phần nhập môn của mình, tức là trước hết hiểu các báo cáo là gì, sau đó đọc chúng, rồi nhìn về phía trước bằng ngân sách. Bảng dưới đây nối từng công cụ chính với câu hỏi mà công cụ đó trả lời.
| Công cụ | Câu hỏi nó trả lời | Chỗ sinh viên hay sai |
|---|---|---|
| Báo cáo kết quả kinh doanh (profit and loss account) | Doanh nghiệp có lãi trong kỳ không? | Nhầm lợi nhuận với tiền mặt |
| Bảng cân đối kế toán (balance sheet) | Doanh nghiệp đang có gì và nợ gì tại một thời điểm? | Đọc nó như một kỳ thay vì một lát cắt |
| Báo cáo lưu chuyển tiền tệ (cash flow statement) | Tiền thực sự đến từ đâu và đi đâu? | Bỏ qua vì thấy báo cáo lãi lỗ đã đẹp |
| Phân tích chỉ số (ratio analysis) | Kết quả so với kỳ trước hoặc với doanh nghiệp cùng ngành ra sao? | Tính rất nhiều chỉ số, không diễn giải chỉ số nào |
| Lập ngân sách và phân tích chênh lệch (budgeting and variance) | Ta đã dự kiến gì, và vì sao thực tế lệch đi? | Mô tả quy trình lập ngân sách thay vì dùng nó |
Bằng chứng: Phần nội dung chỉ dẫn (indicative content) công bố của môn liệt kê các báo cáo tài chính chính, cách chúng liên hệ với nhau, và cách dùng chúng như dữ liệu quản trị, bên cạnh ngân hàng, đầu tư, thuế và VAT, cùng báo cáo thường niên của công ty. Hãy chú ý cụm "cách chúng liên hệ với nhau". Một con số lợi nhuận không đặt cạnh bối cảnh tiền mặt, hay một bảng cân đối đọc mà không có báo cáo lãi lỗ bên cạnh, đều bỏ mất chính mối liên hệ mà môn học xoay quanh. Weetman (2019) coi các mối nối giữa những báo cáo này là nền móng của khả năng đọc hiểu tài chính chứ không phải một chủ đề nâng cao. Giáo trình mở Principles of Accounting của OpenStax nói gọn rằng "the information resulting from ratio analysis can be used to examine trends in performance, establish benchmarks for success, set budget expectations, and compare industry competitors" (Franklin et al., 2019), tức thông tin từ phân tích chỉ số dùng để xem xu hướng, đặt mốc, lập kỳ vọng ngân sách và so với đối thủ, và đó chính là thao tác "điều này có nghĩa là…" mà một Báo cáo 2 tốt cần có.
Ví dụ: Một sinh viên kết luận công ty trong tình huống đang hoạt động tốt vì lợi nhuận tăng qua từng năm. Cố vấn đề nghị bạn ấy nhìn sang báo cáo lưu chuyển tiền tệ, và ở đó dòng tiền từ hoạt động kinh doanh lại giảm, vì phần lợi nhuận tăng thêm đến từ doanh thu bán chịu chưa thu được tiền. Chỉ thêm một báo cáo mà kết luận của bạn ấy đảo ngược hoàn toàn, và chính cú đảo ngược đó là điều tình huống được thiết kế để dạy.
Nên bố cục Báo cáo 2 dài 1.500 từ thế nào?
Trả lời trực tiếp: Hãy làm theo chỉ dẫn ba phần và gắn mỗi phần với một chuẩn đầu ra. Một cách chia dùng được là phần một khoảng 350 từ cho bộ phận tài chính và các khái niệm chính trong tình huống, phần hai khoảng 600 từ cho điều các báo cáo tài chính nói về doanh nghiệp, và phần ba khoảng 500 từ cho góc nhìn kế toán quản trị cùng khuyến nghị.
Phần ba gồm ngân sách, kiểm soát và các chỉ số, rồi kết bằng điều doanh nghiệp nên làm. Chia theo mức khoảng 350, 600 và 500 từ thì phần hai, nơi đọc các báo cáo tài chính, được nhiều chỗ nhất, và chỉ còn vài chục từ cho phần mở đầu. Hãy giữ phần mở đầu ở hai tới ba câu, vì với 1.500 từ, bạn không có chỗ cho một đoạn khởi động.
Bằng chứng: Đề bài công bố mô tả Báo cáo 2 là một báo cáo ba phần được chấm theo cả ba chuẩn đầu ra. Khi một đề bài vừa nêu số phần vừa có số chuẩn đầu ra, và hai con số ấy trùng nhau, thì chia phần theo chuẩn đầu ra là quyết định cấu trúc an toàn nhất bạn có.
Ví dụ: Một sinh viên dùng 300 trong 1.500 từ để giới thiệu công ty và giải thích kế toán là gì. Theo gợi ý của cố vấn, bạn ấy rút cả hai phần xuống còn tổng cộng 60 từ, và 240 từ dôi ra được chuyển vào phần diễn giải chỉ số, vốn trước đó chỉ dài hai câu. Phần diễn giải ấy mới là nơi hai trong ba chuẩn đầu ra thật sự được thể hiện.
Những lỗi nào hay làm mất điểm nhất ở FINA1149?
Trả lời trực tiếp: Ở FINA1149 tại Greenwich Business School, báo cáo tài chính của người không chuyên thường đi chệch theo một số cách khá dễ đoán. Phần lớn các lỗi này xoay quanh con số không kèm diễn giải, tính quá nhiều chỉ số, bỏ qua dòng tiền, và tiêu quá nhiều chữ cho phần bối cảnh hay định nghĩa, trong khi tổng giới hạn chữ của cả môn rất chặt. Bảng dưới đây gom những lỗi đó cùng cách sửa.
| Lỗi | Vì sao mất điểm | Cách sửa |
|---|---|---|
| Con số không kèm diễn giải | Chuẩn đầu ra yêu cầu hiểu, không phải tính | Sau mỗi con số là một câu "điều này có nghĩa là…" |
| Tính mọi chỉ số mình biết | Rộng mà không sâu, trong giới hạn 1.500 từ | Chọn ba tới bốn chỉ số hợp với tình huống |
| Bỏ qua báo cáo lưu chuyển tiền tệ | Đánh mất mối liên hệ giữa các báo cáo | Luôn đọc lợi nhuận đối chiếu với dòng tiền |
| Phần giới thiệu công ty quá dài | Tổng chỉ 2.000 từ, bối cảnh rất đắt | Tối đa hai tới ba câu |
| Báo cáo 2 không chia phần | Đề bài nêu ba phần, người chấm tìm ba phần | Đặt đề mục và gắn mỗi phần với một chuẩn đầu ra |
| Định nghĩa giáo trình để lấp số từ | Định nghĩa được mặc định là bạn biết, không được cho điểm | Vận dụng khái niệm vào tình huống thay vì định nghĩa |
Bằng chứng: Giới hạn chữ ở môn này chặt bất thường, 500 và 1.500 từ, và giới hạn chặt làm thay đổi thế nào là viết tốt. Trong một bài luận 3.000 từ, một đoạn bối cảnh gần như không tốn gì, nhưng trong một báo cáo 500 từ, nó chiếm tới một phần năm bài nộp.
Ví dụ: Báo cáo 1 dài 500 từ của một sinh viên mở đầu bằng 120 từ định nghĩa bảng cân đối kế toán. Cố vấn hỏi bạn ấy hình dung ai đang đọc bài, và bạn ấy nhận ra mình đang viết để chứng minh là đã thuộc định nghĩa, trong khi đề bài yêu cầu vận dụng nó vào một tình huống. Sau khi xoá phần định nghĩa và dùng chỗ trống ấy để phân tích tình huống, phần nội dung thực chất của cùng một bài nộp tăng gấp đôi.
Nếu không tự tin với con số thì xử lý thế nào?
Trả lời trực tiếp: Phần số học của môn được thiết kế dễ tiếp cận có chủ ý, và mục tiêu môn nói rõ đích đến là giúp người làm vai trò phi tài chính tự tin hơn với con số. Theo cách Drury (2021) coi con số là bằng chứng cho quyết định, có hai thói quen giúp nhiều hơn ôn tập, là ghi đơn vị và kỳ cạnh mọi con số, và luôn nêu mốc so sánh.
Drury (2021) đặt thông tin kế toán quản trị vào vai trò phục vụ một quyết định, và đó là lý do một con số không có mốc đối chiếu thì không làm được việc gì. Một con số đứng một mình không mang nghĩa gì, còn một con số đặt cạnh con số năm ngoái, hoặc cạnh mức thông thường của ngành, thì mang một lập luận.
Bằng chứng: Mục tiêu của môn đặt khả năng làm việc với con số vào khung tự tin và khả năng có việc làm chứ không coi nó là một rào cản kỹ thuật, và điều đó nhất quán với một thiết kế đánh giá dựa trên các báo cáo tình huống ngắn thay vì các bài thi nặng tính toán.
Ví dụ: Một sinh viên nói với cố vấn rằng mình "dốt số" nên đã né phần chỉ số. Cố vấn đề nghị bạn ấy so hai con số trong tình huống rồi nói con số nào tốt hơn và vì sao, và bạn ấy làm được ngay, làm đúng. Khó khăn của bạn ấy chưa bao giờ nằm ở số học, mà nằm ở chỗ chưa ai nói cho bạn ấy biết rằng phép so sánh mới là câu trả lời, còn phép tính chỉ là bước đứng trước nó.
Câu hỏi thường gặp
FINA1149 có khó không nếu em chưa từng học kế toán?
Môn được thiết kế cho đúng điểm xuất phát đó, cũng là nhóm người đọc không chuyên mà Atrill và McLaney (2025) viết cho. Cái khó phần lớn sinh viên gặp không nằm ở kỹ thuật, mà ở kỷ luật viết ra được điều có ích trong giới hạn 500 và 1.500 từ.
Em có phải tự lập báo cáo tài chính không?
Điều người chấm muốn thấy là bạn biết các báo cáo ấy dùng để làm gì và đang nói gì, chứ không phải bạn tự tay lập ra chúng, đúng lối đọc coi trọng thông điệp hơn thao tác mà Weetman (2019) dạy. Đọc và diễn giải mới là kỹ năng được chấm.
Em nên đưa bao nhiêu chỉ số vào Báo cáo 2?
Ba hoặc bốn chỉ số, chọn vì chúng hợp với tình huống, và chỉ số nào cũng được diễn giải tử tế, theo đúng chuẩn đề cao diễn giải hơn độ rộng mà Atrill và McLaney (2025) dựng cả cuốn giáo trình quanh nó. Một danh sách dài các chỉ số tính đúng mà không diễn giải thì không thể hiện được chuẩn đầu ra nào.
Bài trắc nghiệm hằng tuần có tính điểm không?
Không. Các câu trắc nghiệm, đúng sai và nối câu hằng tuần là bài tập quá trình, có mặt để chỉ cho bạn thấy chỗ nào mình còn hiểu mỏng trong lúc vẫn còn kịp sửa. Chúng đáng làm chính vì không mang rủi ro nào.
MAAS có hỗ trợ được môn FINA1149 không?
Cố vấn MAAS làm việc cùng bạn ở khâu đọc một tình huống, chọn chỉ số và báo cáo nào quan trọng với tình huống đó, và chuyển con số thành phần diễn giải mà người chấm cho điểm được. Bạn vẫn là tác giả của các báo cáo, còn cố vấn giúp bạn nghe ra chính những con số của mình đang nói gì.
Khi tính được nhưng chưa viết ra được
Ở môn này, giỏi tính toán ít quan trọng hơn phần lớn sinh viên vẫn tưởng. Điều mang lại điểm là coi mỗi con số là chỗ bắt đầu của một câu chứ không phải chỗ kết thúc, và tôn trọng việc 2.000 từ thật ra cho bạn rất ít chỗ. Nếu bạn tính được mà chưa thấy phải nói gì về kết quả, một cố vấn MAAS có thể cùng bạn đi qua một tình huống trước khi bạn bắt tay viết.
Xem dịch vụ Hỗ trợ làm assignment và essay của MAAS
Bài liên quan
- MARK1107 Marketing: hướng dẫn cách làm bài
- BUSI1695 International Business Environment: hướng dẫn cách làm bài
- Cách viết báo cáo đại học
References
- Atrill, P., & McLaney, E. (2025). Accounting and finance for non-specialists (13th ed.). Pearson.
- Drury, C. (2021). Management and cost accounting (11th ed.). Cengage Learning.
- Franklin, M., Graybeal, P., & Cooper, D. (2019). Principles of accounting, volume 1: Financial accounting. OpenStax. https://openstax.org/books/principles-financial-accounting/pages/a-financial-statement-analysis
- Weetman, P. (2019). Financial and management accounting: An introduction (8th ed.). Pearson.
Tools & resources
- University of Greenwich. (n.d.). Module information [Module catalogue entry]. Retrieved July 29, 2026, from https://www.gre.ac.uk/modules/modules?crse=1149&subj=FINA&term=205000
- University of Greenwich. (n.d.). Academic skills. Retrieved July 29, 2026, from https://www.gre.ac.uk/students/support/academic-skills
Bài viết thuộc chuỗi MAAS Journal dành cho du học sinh Việt Nam. Dịch vụ Hỗ trợ làm assignment và essay của MAAS là một đối tác hỗ trợ học thuật, đồng hành cùng sinh viên theo mô hình Outline, Draft, Final với phản hồi phát triển từ các chuyên gia cùng chuyên ngành. MAAS không viết hộ hay nộp bài thay sinh viên.