
◆ Kế toán và tài chính
ACC501 Business Accounting and Finance: môn này kiểm tra gì?
Trả lời thẳng: ACC501 Business Accounting and Finance là môn sau đại học 8 điểm của School of Business thuộc Charles Sturt University, không có môn tiên quyết và không được học cùng MBA504. Các chuẩn đầu ra dùng nhiều động từ như discuss, critique và analyse, nên hãy chuẩn bị bị hỏi con số có nghĩa gì với một quyết định. Bản ghi 2026 không liệt kê bài đánh giá nào, vì vậy hãy dùng đề cương của bạn.
Bản ghi handbook của Charles Sturt University (CSU) nêu sáu chuẩn đầu ra và một đoạn mô tả ngắn, và cố ý nói rất ít ngoài ra. Sự im lặng đó có ý nghĩa. Nhiều trang về ACC501 trên mạng trích trọng số và ngày nộp từ các kỳ trước, và không điều gì trong bản ghi 2026 xác nhận chúng. Vì vậy bài này chỉ bám vào những gì handbook nêu, rồi bổ sung hai ví dụ do MAAS viết và mười hai nghiên cứu đã công bố về cách người không có nền tảng kế toán học bộ môn này. Mục tiêu rất thực tế: đọc xong hướng dẫn ACC501 Business Accounting and Finance này, bạn biết sáu chuẩn đầu ra thưởng điểm cho điều gì, luyện đọc tỉ số và quyết định chi phí ra sao, và nên hỏi điều gì trong đề cương môn của mình.
◆ Câu hỏi 1 / 7 · Về môn học
ACC501 Business Accounting and Finance ở Charles Sturt University là môn gì?
Trả lời thẳng: ACC501 Business Accounting and Finance là môn sau đại học Level 500 trị giá 8 điểm, do School of Business của CSU phụ trách. Môn giới thiệu kế toán tài chính, kế toán quản trị và tài chính cho người đang làm việc trong môi trường kinh doanh. Môn không có môn tiên quyết, và handbook ghi MBA504 là môn không được học cùng.
Phần mô tả trong handbook viết rằng môn học "is designed as an introduction to financial accounting, management accounting and finance for those working in a business environment" (Charles Sturt University, 2026). Handbook bổ sung rằng sinh viên hiểu các nguyên tắc kế toán được chấp nhận chung nằm dưới quy trình kế toán và hiểu mặt dùng được lẫn mặt hạn chế của báo cáo tài chính. Các nguyên tắc kế toán được chấp nhận chung là bộ luật chơi đằng sau các báo cáo đã công bố, và cụm "uses and limitations" cho thấy môn muốn bạn biết một báo cáo không cho thấy điều gì.
Từ đó có hai điều về cấu trúc. Thứ nhất, vì không có môn tiên quyết, lớp học trộn người chưa từng đọc bảng cân đối kế toán với người đang quản lý ngân sách, và mọi người được chấm theo cùng các chuẩn đầu ra. Thứ hai, việc MBA504 không được học cùng gợi ý rằng ACC501 nằm ở vị trí môn kế toán trong một chương trình quản trị, dù handbook không nói thẳng như vậy, nên hãy coi cách đọc này là suy luận.
Bản ghi 2026 không liệt kê đợt mở môn nào và không liệt kê bài đánh giá nào. Các mục lưu trữ cũ cho thấy một bức tranh khác, và bài này không lặp lại con số nào từ đó, vì bản ghi hiện hành không xác nhận chúng. Trang của Charles Sturt University đặt ra lịch học và các bài bạn thật sự phải làm, nên hãy hỏi người phụ trách môn xem mục nào áp dụng cho kỳ của bạn.
◆ Câu hỏi 2 / 7 · Chuẩn đầu ra
Sáu chuẩn đầu ra của ACC501 yêu cầu bạn làm gì?
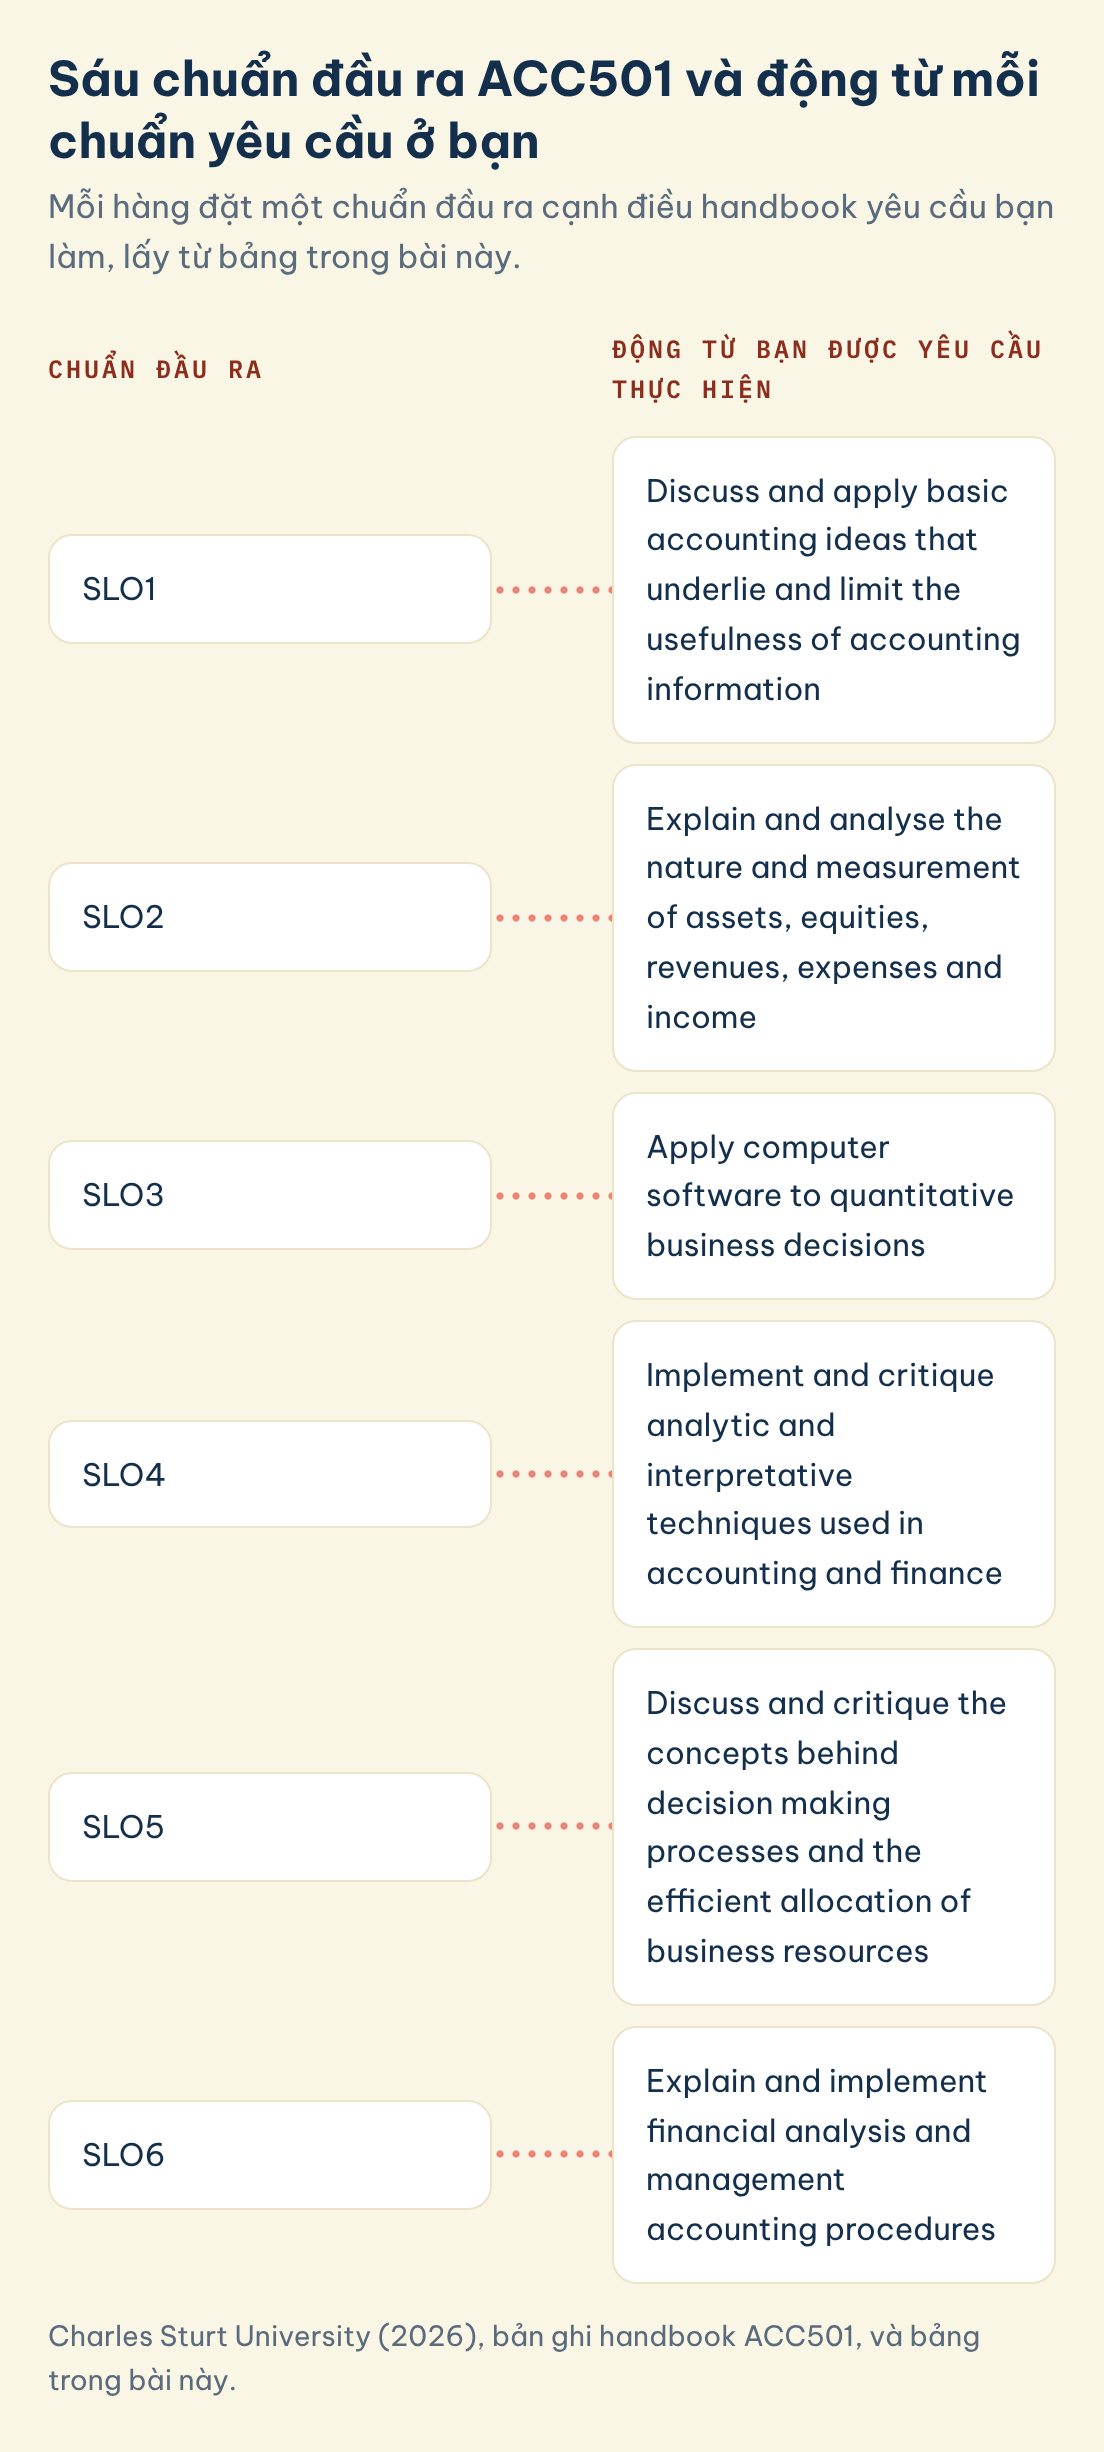
Trả lời thẳng: Chúng yêu cầu bạn thảo luận, giải thích, áp dụng, triển khai và phản biện. Bốn trong sáu chuẩn đầu ra dùng động từ của phán đoán hoặc đánh giá, và hai chuẩn nêu thẳng việc ra quyết định. Hãy đọc mỗi động từ như một tiêu chuẩn chấm điểm: chỉ mô tả thì không đáp ứng một chuẩn có chữ critique.
Sáu chuẩn đầu ra ACC501 và động từ mỗi chuẩn yêu cầu ở bạn
Mỗi hàng đặt một chuẩn đầu ra cạnh điều handbook yêu cầu bạn làm, lấy từ bảng trong bài này.
Chuẩn đầu ra
Động từ bạn được yêu cầu thực hiện
SLO1
Discuss and apply basic accounting ideas that underlie and limit the usefulness of accounting information
SLO2
Explain and analyse the nature and measurement of assets, equities, revenues, expenses and income
SLO3
Apply computer software to quantitative business decisions
SLO4
Implement and critique analytic and interpretative techniques used in accounting and finance
SLO5
Discuss and critique the concepts behind decision making processes and the efficient allocation of business resources
SLO6
Explain and implement financial analysis and management accounting procedures
Lưu hình này
| Chuẩn đầu ra | Động từ bạn được yêu cầu thực hiện |
|---|---|
| SLO1 | Discuss and apply basic accounting ideas that underlie and limit the usefulness of accounting information |
| SLO2 | Explain and analyse the nature and measurement of assets, equities, revenues, expenses and income |
| SLO3 | Apply computer software to quantitative business decisions |
| SLO4 | Implement and critique analytic and interpretative techniques used in accounting and finance |
| SLO5 | Discuss and critique the concepts behind decision making processes and the efficient allocation of business resources |
| SLO6 | Explain and implement financial analysis and management accounting procedures |
Nguồn: Charles Sturt University (2026), bản ghi handbook ACC501, đọc ngày 2026-11-01.
SLO1 đáng đọc lại lần nữa, vì nó yêu cầu bạn thảo luận các ý tưởng "underlie and limit the usefulness of accounting information" (Charles Sturt University, 2026). Một câu trả lời tốt cho thấy cả hai mặt: con số đo cái gì và bỏ sót cái gì. SLO4 và SLO5 ghép việc làm với việc đánh giá. Trong thực tế, điều đó có nghĩa là phép tính chỉ mới là phần đầu của câu trả lời, còn câu theo sau, giải thích nhà quản lý nên kết luận gì, mới là chỗ chuẩn đầu ra dồn trọng lượng.
SLO3 nhắc đến phần mềm nhưng không nêu tên sản phẩm nào, nên hãy xem đề cương để biết công cụ mà kỳ của bạn dùng. Dù là công cụ nào, chuẩn này nói "quantitative business decisions", tức sản phẩm cuối là một quyết định, không phải một bảng tính.
◆ Câu hỏi 3 / 7 · Tỉ số tài chính
Làm sao đọc các tỉ số tài chính như một nhà quản lý, không phải một người ghi sổ?
Trả lời thẳng: Tính tỉ số, rồi hỏi cái gì đã đổi và cái gì giữ nguyên. Một tỉ số có thể tốt lên chỉ nhờ phép tính. Trả 120 nợ nhà cung cấp bằng tiền mặt đưa current ratio từ 1,5 lên 2,0 mà doanh nghiệp không hề mạnh hơn, nên nhà quản lý cần câu chuyện đứng sau con số.
Ví dụ sau do MAAS viết, không lấy từ CSU. Một công ty có tài sản ngắn hạn 360 và nợ ngắn hạn 240, tính bằng nghìn đô la. Current ratio của nó là 360 chia 240, bằng 1,5. Giờ giả sử công ty dùng 120 tiền mặt để trả một nhà cung cấp. Tài sản ngắn hạn giảm còn 240 và nợ ngắn hạn giảm còn 120, nên tỉ số tăng lên 2,0. Khả năng sinh lời của công ty không đổi, vậy mà tỉ số trông tốt hơn 33%. Điểm cần nhớ cho bài làm là gọi tên hiệu ứng này trước khi khen tỉ số.
Ví dụ thứ hai cho thấy biên lợi nhuận. Một công ty bán hàng trị giá 800 với giá vốn 520, nên lợi nhuận gộp là 280 và biên lợi nhuận gộp là 35%. Cùng mức 35% đó có thể đến từ một dòng hàng giá rẻ bán nhiều hoặc một dòng giá cao bán ít, và một nhà quản lý sẽ hành động khác nhau trong hai trường hợp.
Thói quen cần xây là một câu ba bước: con số, nguyên nhân, quyết định mà nó hỗ trợ. Cách đó khớp với chính lời văn "uses and limitations" của handbook và cho SLO4 thứ để phản biện. Để xem một môn của University of Sydney rèn cùng thói quen này, hãy đọc hướng dẫn ACCT2019.
◆ Câu hỏi 4 / 7 · Chi phí chìm và phân bổ
Vì sao chi phí chìm và chi phí phân bổ cứ làm lệch quyết định?
Trả lời thẳng: Vì người ta coi tiền đã chi, hoặc chi phí chung đã chia đều cho từng đơn vị, như thể nó đổi dòng tiền tương lai. Thực tế thì không. Chỉ so doanh thu tăng thêm và chi phí tăng thêm của từng phương án. Clikeman và Stevens (2019) thấy học xong một môn kế toán quản trị không xoá được những thiên lệch như vậy ngoài lớp học.
Hãy lấy ví dụ thứ hai của MAAS. Một công ty còn dư công suất và nhận lời đề nghị mua 400 đơn vị với giá 38 đô la mỗi đơn vị. Chi phí biến đổi là 29 đô la một đơn vị, và chi phí chung cố định đã được phân bổ 15 đô la một đơn vị, nên chi phí đầy đủ trông như 44 đô la. Nhìn theo cách đó, mỗi đơn vị bị lỗ và đơn hàng cho thấy khoản lỗ rõ ràng là 2400. Nhưng chi phí chung vẫn phải trả dù nhận đơn hay không. Khoản lãi thích hợp là số dư đảm phí 38 trừ 29 trên mỗi đơn vị, nhân với 400 đơn vị, bằng 3600. Cách phân bổ đã làm một đơn hàng có lãi trông như bị lỗ.
Chi phí chìm là họ hàng của lỗi này, và đó là điều SLO5 mời bạn phản biện. Clikeman và Stevens (2019) ghép lựa chọn hành vi của sinh viên với đáp án bài thi cuối kỳ và báo cáo rằng "they find a statistically significant proportion of students completing a managerial accounting course exhibit predictable irrationality in personal choices". Họ cũng thấy rằng "learning rationality principles in accounting does not reduce predictably irrational choices in other settings". Bài học cho bài làm của bạn là nêu rõ quy tắc đang áp dụng rồi kiểm lại đáp án theo nó, đừng tin phản xạ đầu tiên. Hướng dẫn ACCT2522 bàn cùng logic quyết định trong một môn của UNSW.
◆ Câu hỏi 5 / 7 · Không có nền kế toán
Sinh viên không có nền tảng kế toán học loại môn này thế nào?
Trả lời thẳng: Nghiên cứu gợi ý rằng tính thực tế và luyện tập đều có ích. Rasmussen và cộng sự (2024) thấy hai phần ba sinh viên được khảo sát cho rằng podcast giúp họ hiểu kế toán liên quan thế nào, và Johansson và cộng sự (2023) thấy kết quả đạt đỉnh ở lần luyện thứ 7 trong 10 lần, dù khối lượng việc là một trở ngại có thật.
Rasmussen và cộng sự (2024) khảo sát sinh viên các môn kế toán nhập môn về podcast. "Approximately one-half of study participants perceived the podcasts increased their engagement in the course and two-thirds perceived the podcasts helped them better understand the relevance of accounting for business professionals" và kết quả vẫn tích cực với sinh viên không học chuyên ngành kế toán. Marley và cộng sự (2024) thực hiện một nghiên cứu thăm dò cho thấy việc trang bị cho sinh viên ngoài ngành kinh doanh kiến thức cơ bản về chức năng kế toán giúp phá bỏ định kiến về nghề này và khiến họ tự tin hơn rằng mình có thể thành công trong kế toán.
Johansson và cộng sự (2023) nghiên cứu hình thức đánh giá quá trình liên tục trong một môn kế toán tài chính trung cấp. Phát hiện của họ "suggest that students benefit incrementally from multiple attempts at the formative assessment with optimal performance achieved at 7 attempts from a total of 10 opportunities". Họ cũng báo cáo rằng sinh viên nêu khối lượng công việc thêm là một trở ngại lớn khi tham gia.
Không nghiên cứu nào được thực hiện trên ACC501 Business Accounting and Finance, nên hãy xem chúng như cách lập kế hoạch chứ không phải dự báo. Hãy luyện một ít mỗi tuần kèm phản hồi, gắn mỗi chủ đề với một quyết định kinh doanh mà bạn quan tâm, và giữ một danh sách ngắn các điểm đã làm sai. Nếu bạn đến từ một ngành ngoài kinh doanh, hướng dẫn BUSS1030 cho thấy một trường khác đặt điểm xuất phát này ra sao.
◆ Câu hỏi 6 / 7 · Kiến thức nền
Các nghiên cứu về môn kế toán đầu tiên đã đo được gì về kiến thức nền và phản hồi?
Trả lời thẳng: Bốn nghiên cứu, với cỡ mẫu từ 89 đến 537 sinh viên, gắn kết quả ở các môn kế toán đầu tiên với kiến thức nền và phản hồi đúng lúc. Không nghiên cứu nào được thực hiện trên ACC501 Business Accounting and Finance, nên hãy dùng các con số để lập kế hoạch học chứ không phải để đoán điểm. Cột cuối là gợi ý của MAAS chứ không phải phát hiện của nghiên cứu.
| Nghiên cứu | Mẫu và bối cảnh | Phát hiện có số | Áp dụng cho bài của bạn |
|---|---|---|---|
| Wright và Chitavi (2022) | 101 sinh viên, một môn nguyên lý kế toán tài chính | Phần lớn sinh viên đạt hoặc vượt kỳ vọng học tập, và điểm cao hơn ở các câu thuộc tầng thấp của thang Bloom | SLO4 và SLO5 yêu cầu phê bình, vốn ở tầng cao hơn, nên hãy chủ động luyện những câu như vậy |
| Helfaya (2019) | 537 sinh viên đại học tại một trường quản lý ở Anh | Sinh viên nhìn chung đánh giá cao bài đánh giá và phản hồi trên máy, và nhiều người thích làm trực tuyến hơn giấy bút vì phản hồi đến đúng lúc | Hãy coi bài trắc nghiệm trực tuyến của môn là tín hiệu cảnh báo sớm, không phải thủ tục |
| Ma và Ruannakarn (2024) | Hồ sơ của 124 sinh viên tại một trường, nghiên cứu tình huống | Điểm trung bình tăng từ 48,27 lên 85,40 sau khi trường áp dụng công nghệ nền tảng Internet | Đây là một trường hợp ở một cơ sở, nên đừng kỳ vọng mức tăng tương tự, nhưng luyện tập số có cấu trúc có thể giúp ích |
| Alanzi và Alfraih (2017) | 89 sinh viên chương trình kế toán của một trường kinh doanh ở Kuwait, năm 2015 | Kiến thức tích luỹ có tác động có ý nghĩa đến kết quả môn kế toán chi phí | Hãy ôn lại phần số học nền trước khi vào chủ đề tỉ số hay chi phí đầu tiên |
◆ Câu hỏi 7 / 7 · Chuyên cần và ngôn ngữ
Các nghiên cứu đã đo được gì về chuyên cần, ngôn ngữ và làm việc nhóm trong kế toán?
Trả lời thẳng: Bốn nghiên cứu nữa, với cỡ mẫu từ 83 đến 2850 sinh viên, gợi ý rằng chuyên cần và mức tham gia phân biệt kết quả yếu rõ hơn trình độ tiếng Anh, còn ngôn ngữ chủ yếu hiện ra ở phần bài viết. Mô hình này khớp với ACC501 Business Accounting and Finance, nơi các chuẩn đầu ra thưởng cho phần giải thích. Cột cuối lại là gợi ý của MAAS.
| Nghiên cứu | Mẫu và bối cảnh | Phát hiện có số | Áp dụng cho bài của bạn |
|---|---|---|---|
| Shaffee và cộng sự (2019) | 83 sinh viên năm cuối đã trượt môn báo cáo tài chính nâng cao ít nhất một lần | Chuyên cần, hoạt động ngoại khoá và kinh nghiệm thực tập liên quan đến kết quả kém, còn trình độ tiếng Anh không phải yếu tố có ý nghĩa | Hãy xem lại chuyên cần và mức độ tham gia trước khi đổ lỗi cho ngôn ngữ |
| King và cộng sự (2021) | Điểm của 2850 sinh viên trong một môn kế toán IFRS | Sinh viên có nền tảng tiếng Anh làm câu hỏi luận tốt hơn, còn câu hỏi tính toán không khác biệt đáng kể | Nếu tiếng Anh là ngôn ngữ thứ hai, hãy luyện giải thích bằng văn bản nhiều như luyện bài tính |
| Chiang và cộng sự (2021) | 98 sinh viên sau dự án kiểm toán nhỏ theo nhóm tại một trường ở New Zealand | Sinh viên đánh giá trải nghiệm học tập tích cực và được khuyến khích theo cách học sâu | Hãy hỏi vì sao một con số vận động như vậy, không chỉ hỏi cách tính |
| Powell và cộng sự (2020) | 650 sinh viên làm bài nhập vai, 313 người (48,2%) trả lời khảo sát sau đó | Đa số người trả lời thấy sáng tạo và kỹ năng con người tăng lên và mức tham gia cao, dù một số vướng vì tính mơ hồ | Tình huống mở lúc đầu có vẻ thiếu cấu trúc, đó là điều bình thường |
Câu hỏi thường gặp
ACC501 có môn tiên quyết không?
Không. Handbook của CSU không ghi môn tiên quyết nào cho ACC501 và ghi MBA504 là môn không được học cùng.
ACC501 có bao nhiêu credit points?
Handbook ghi 8 điểm ở bậc sau đại học Level 500, thuộc School of Business.
Trọng số đánh giá của ACC501 là gì?
Bản ghi handbook 2026 không liệt kê bài đánh giá nào, nên bài này không nêu trọng số. Hãy lấy trọng số và ngày nộp từ đề cương môn của bạn.
Current ratio cao hơn có luôn nghĩa là công ty mạnh hơn không?
Không. Trong ví dụ, trả 120 nợ nhà cung cấp bằng tiền mặt đưa tỉ số từ 1,5 lên 2,0 mà khả năng sinh lời không đổi.
Chuyên gia có làm bài ACC501 thay tôi được không?
Không. Chuyên gia đọc phần tính toán và lập luận của chính bạn rồi chỉ ra điểm yếu, còn bạn tự tính và tự viết kết luận.
Người đọc thứ hai cho bài ACC501 Business Accounting and Finance của bạn
Nếu muốn có thêm một cặp mắt trước khi nộp, một chuyên gia MAAS có thể đọc phần tính toán của bạn và những câu theo sau, rồi đánh dấu chỗ người chấm có thể hỏi "vậy nhà quản lý nên làm gì?". Buổi xem lại diễn ra qua dịch vụ hỗ trợ coursework và assignment, nơi bạn thống nhất một dải điểm mục tiêu từ đầu và vẫn là tác giả của bài.
Hãy mang đề bài và bản nháp của bạn. Chuyên gia kiểm tra xem mỗi con số có được nối với nguyên nhân và quyết định mà nó hỗ trợ hay không, nhưng không tính toán hay viết kết luận thay bạn, vì người chấm đang chấm phán đoán của bạn. Hãy gửi bài sớm vài ngày để một lời giải thích yếu còn được viết lại mà không phải vội.
Có một phép thử hữu ích trước khi đặt bất kỳ buổi xem lại nào: đọc từng đoạn trong bản nháp và gạch chân câu nói nhà quản lý nên làm gì. Đoạn nào không có câu như vậy chính là đoạn nên mang đến, vì đó là chỗ người chấm dễ viết "so what?" bên lề nhất. Sinh viên mới học kế toán thường thấy con số đã đúng mà kết luận còn thiếu, và đó là vấn đề rẻ để sửa hơn nhiều so với chiều ngược lại.
Bài liên quan
Các hướng dẫn này nói về những môn kế toán xoay quanh quyết định, nằm gần ACC501 Business Accounting and Finance. Mỗi bài viết cho một môn, nên hãy chọn bài khớp với đề của bạn và đọc các nguồn nó trích dẫn trước khi mượn cách tiếp cận của nó. Ba bài dưới đây rèn đúng thói quen mà môn này thưởng điểm, tức đi từ một con số đã tính đến một khuyến nghị có lập luận.
- ACC311 Strategic and Sustainable Accounting: một môn kế toán khác của Charles Sturt, hữu ích để xem cùng một trường đặt chuẩn đầu ra ra sao.
- ACCT2522 Management Accounting for Decision Analysis: một môn của UNSW xây quanh hành vi chi phí và chi phí thích hợp.
- BUSS1030 Accounting for Decision Making: một môn nhập môn cho sinh viên mới học kế toán.
References
- Alanzi, K. A., & Alfraih, M. M. (2017). Does Accumulated Knowledge Impact Academic Performance in Cost Accounting?. Journal of International Education in Business, 10(01), 2–11. https://doi.org/10.1108/jieb-08-2016-0019
- Charles Sturt University. (2026). ACC501 Business Accounting and Finance [Subject handbook record, 2026]. https://handbook.csu.edu.au/subject/2026/ACC501
- Chiang, C., Wells, P. K., Fieger, P., & Sharma, D. S. (2021). An investigation into student satisfaction, approaches to learning and the learning context in Auditing. Accounting & Finance, 61(1), 913–936. https://doi.org/10.1111/acfi.12598
- Clikeman, P. M., & Stevens, J. L. (2019). Predictable irrationality in managerial accounting: Does knowledge overcome cognitive biases of undergraduate students? Journal of Education for Business, 94(6), 351–358. https://doi.org/10.1080/08832323.2018.1536029
- Helfaya, A. (2019). Assessing the Use of Computer-Based Assessment-Feedback in Teaching Digital Accountants. Accounting Education, 28(1), 69–99. https://doi.org/10.1080/09639284.2018.1501716
- Johansson, E., Kanapathippillai, S., Khan, A., & Dellaportas, S. (2023). Formative assessment in accounting: Student perceptions and implications of continuous assessment. Accounting Education, 32(6), 597–625. https://doi.org/10.1080/09639284.2022.2091411
- King, R., Blayney, P., & Sweller, J. (2021). How language background impacts learners studying International Financial Reporting Standards: a cognitive load theory perspective. Accounting Education, 30(5), 439–450. https://doi.org/10.1080/09639284.2021.1930562
- Marley, R., Mellon, M. J., & MacAulay, K. D. (2024). Can an understanding of the accounting function assist with breaking stereotypes? Accounting Education, 33(5), 604–620. https://doi.org/10.1080/09639284.2023.2252398
- Ningxin Ma, & Prasert Ruannakarn (2024). The Application of Digital Transformation in Accounting Education: A Case Study of Internet + Technology Improving Academic Performance. Higher Education Studies, 14(2), 62. https://doi.org/10.5539/hes.v14n2p62
- Powell, L., Lambert, D., McGuigan, N., Prasad, A., & Lin, J. (2020). Fostering Creativity in Audit through Co-Created Role-Play. Accounting Education, 29(6), 605–639. https://eric.ed.gov/?id=EJ1279415
- Rasmussen, S. J., Rosser, D., & Venkataraman, R. (2024). Accounting in action: The use of podcasts in principles-level accounting courses. Accounting Education, 33(4), 514–537. https://doi.org/10.1080/09639284.2023.2228286
- Shaffee, N. S., Ahmad, E. M., Idris, S. I. Z. S., Ismail, R. F., & Ghani, E. K. (2019). Factors influencing accounting students under-performance: A case study in a Malaysian public university. International Journal of Education and Practice, 7(1), 41–53. https://doi.org/10.18488/journal.61.2019.71.41.53
- Wright, S. L., & Chitavi, M. (2022). Using Course Level Data Analytics to Evaluate Student Learning Outcomes & Engagement. Research in Higher Education Journal, 41. https://eric.ed.gov/?id=EJ1347883
Bài viết này thuộc loạt bài MAAS Journal dành cho sinh viên. MAAS là đối tác hỗ trợ học thuật: các chuyên gia hướng dẫn sinh viên qua từng giai đoạn của bài làm chính họ, và chúng tôi không hoàn thành bài đánh giá thay sinh viên.
Chưa chắc hướng dẫn này áp vào trường hợp của mình ra sao? Trao đổi với MAAS trong buổi tư vấn miễn phí 20 phút.
Đặt lịch tư vấn miễn phí ▸