
Để bắt đầu assignment BUSM2716 Managing Multinational Enterprises cho đúng hướng, bạn nên kiểm tra số liệu của doanh nghiệp trước khi gọi nó là "một tập đoàn thực sự toàn cầu", vì câu mở đầu quen thuộc này thường là chỗ đầu tiên người chấm có thể bắt bẻ. Khi các nhà nghiên cứu đem giả định đó đối chiếu với số liệu doanh thu, chỉ một số rất ít trong các tập đoàn đa quốc gia lớn nhất thế giới thật sự toàn cầu, còn đại đa số vẫn bán phần lớn hàng trong chính khu vực đặt trụ sở. Bắt đầu từ phát hiện đó, thay vì từ giả định mà nó bác bỏ, là điều tách một bài Distinction khỏi một bài Credit.
Bài viết này sẽ giúp bạn chọn đúng lý thuyết cho câu hỏi của mình, dùng bằng chứng đúng tầng và dựng một báo cáo có lập luận thay vì một bản giới thiệu doanh nghiệp. Nội dung đi theo bảy câu hỏi mà học viên Việt Nam học BUSM2716 hay hỏi chuyên gia MAAS nhất.
Tác giả: Ban Biên tập MAAS
Cập nhật lần cuối: 2026-07-28
Chuyên mục: business-management
BUSM2716 Managing Multinational Enterprises học về gì?
Trả lời trực tiếp: BUSM2716 là mã môn RMIT của Managing Multinational Enterprises, dạy cho học viên sau đại học tại RMIT Việt Nam cơ sở Nam Sài Gòn. Môn xem xét cách doanh nghiệp vươn ra ngoài biên giới và được quản lý sau đó, gồm vì sao doanh nghiệp quốc tế hoá, chọn thị trường nào và vào bằng hình thức gì, và cách trụ sở chính chia quyền với công ty con qua khoảng cách thể chế, văn hoá.
Nói cách khác, môn học đặt doanh nghiệp đa quốc gia vào trung tâm và hỏi những câu hỏi của người quản lý, chứ không chỉ của người quan sát thị trường. Mỗi chủ đề trên đều có văn liệu lý thuyết riêng, và bài của bạn được chấm theo cách bạn dùng văn liệu đó để trả lời một câu hỏi cụ thể.
Bằng chứng: Trong RMIT Handbook (sổ tay chương trình của trường), môn này nằm ở hồ sơ 055678, và hồ sơ đó gắn các mã giảng dạy khác nhau cho từng cơ sở. Theo hồ sơ này, học viên ở Nam Sài Gòn học mã BUSM2716, ở Hà Nội học mã BUSM2717, còn ở Melbourne City Campus học mã BUSM2668. Hệ quả thực tế giống mọi môn nhiều mã, là tài liệu bạn tìm được trên mạng có thể đang mô tả một bản dạy khác, nên chi tiết bài đánh giá phải lấy từ lớp Canvas và course guide của chính bạn.
Ví dụ: Một học viên dựng kế hoạch làm bài theo cấu trúc đánh giá mà một bạn cùng khoá ở Hà Nội chia sẻ. Chủ đề thì khớp, nhưng tỷ trọng điểm của các bài thì không. Việc đầu tiên chuyên gia MAAS gợi ý là mở course guide của chính học viên đó và dựng lại kế hoạch theo đúng các bài bạn ấy sẽ được chấm, trước khi viết bất kỳ đoạn nào.
Vì sao câu "đây là một công ty thực sự toàn cầu" lại rủi ro?
Trả lời trực tiếp: Vì đó là một khẳng định thực nghiệm, và bằng chứng phần lớn nói ngược lại. Rất ít tập đoàn đa quốc gia lớn bán hàng đều khắp các khu vực chính của thế giới, còn đa số dồn doanh thu vào khu vực đặt trụ sở. Nếu bạn khẳng định độ phủ toàn cầu mà chưa kiểm cơ cấu doanh thu theo khu vực, bài đã có một khẳng định chưa kiểm chứng ngay đoạn đầu.
Ngược lại, nếu bạn chịu kiểm tra, bạn có ngay một câu hỏi phân tích đáng viết, là vì sao doanh nghiệp này chưa toàn cầu hoá xa như hình ảnh thương hiệu của nó gợi ra. Ở một bài kinh doanh quốc tế bậc sau đại học, câu hỏi đó có giá trị hơn nhiều so với một lời khen chung chung về quy mô của doanh nghiệp.
Bằng chứng: Rugman và Verbeke (2004) phân tích phân bố doanh thu theo khu vực của các tập đoàn đa quốc gia lớn nhất thế giới và thấy chỉ một số rất nhỏ đạt một định nghĩa hợp lý về tính toàn cầu, tức doanh thu cân bằng giữa các khu vực chính của kinh tế thế giới. Phần lớn còn lại nghiêng hẳn về khu vực quê nhà. Phát hiện này thách thức trực tiếp giả định về một thế giới kinh doanh không biên giới mà đa số bài của học viên vẫn lấy làm điểm xuất phát. Rugman và Verbeke (2004) viết: "this paper demonstrates that most of these firms are not 'global' companies, in the sense of having a broad and deep penetration of foreign markets across the world" (p. 3). Ý của câu này là phần lớn các tập đoàn ấy không mang tính toàn cầu theo nghĩa thâm nhập rộng và sâu vào thị trường nước ngoài trên khắp thế giới.
Ví dụ: Một học viên viết về một tập đoàn điện tử tiêu dùng của Nhật Bản và mô tả đó là một doanh nghiệp toàn cầu, rồi theo gợi ý của chuyên gia, bạn ấy mở báo cáo thường niên ra kiểm tra. Khu vực châu Á Thái Bình Dương chiếm phần lớn doanh thu. Lập luận của bạn ấy đổi hẳn, vì thay vì trình bày cách tập đoàn vận hành toàn cầu, bạn ấy phân tích vì sao bước mở rộng sang châu Âu bị chững lại, một câu hỏi thú vị hơn hẳn và là câu hỏi rubric có thể thưởng điểm.
Assignment BUSM2716 thực sự cần những lý thuyết nào?
Trả lời trực tiếp: Hãy chọn lý thuyết trả lời đúng câu hỏi của bạn thay vì điểm qua cả lĩnh vực. Đa số câu hỏi trong BUSM2716 rơi vào bốn nhóm, và mỗi nhóm có một chỗ dựa lý thuyết, như Dunning (2000) cho câu hỏi vì sao đầu tư ra nước ngoài hay Zaheer (1995) cho câu hỏi vì sao vào rồi lại chật vật. Bảng dưới đây ghép từng nhóm câu hỏi với lý thuyết phù hợp.
| Câu hỏi bạn đang trả lời | Lý thuyết phù hợp | Lý thuyết đó cho phép bạn lập luận điều gì |
|---|---|---|
| Vì sao doanh nghiệp này đầu tư ra nước ngoài? | Mô hình chiết trung, gồm lợi thế sở hữu, địa điểm và nội bộ hoá (Dunning, 2000) | Lợi thế của doanh nghiệp có đủ để tự sở hữu hoạt động ở nước ngoài hay không, thay vì nhượng quyền hoặc xuất khẩu |
| Vào thị trường nào, và vào bằng cách gì? | Khoảng cách văn hoá và thể chế (Kogut & Singh, 1988; Ghemawat, 2001) | Vì sao khoảng cách đẩy doanh nghiệp về phía liên doanh thay vì công ty con sở hữu toàn phần, hoặc ngược lại |
| Vì sao vào rồi lại chật vật? | Bất lợi của người nước ngoài, liability of foreignness (Zaheer, 1995) | Những chi phí cụ thể mà doanh nghiệp nước ngoài phải gánh còn đối thủ trong nước thì không |
| Vì sao trụ sở chính và công ty con xung đột? | Gắn kết đa tầng và tính chính danh (Kostova & Zaheer, 1999; Meyer và cộng sự, 2011) | Vì sao công ty con phải đáp ứng cả công ty mẹ lẫn môi trường sở tại, và điều gì xảy ra khi hai đòi hỏi đó mâu thuẫn |
Bằng chứng: Các khung này bổ sung cho nhau chứ không loại trừ nhau, nên chọn có chủ đích mới là điều quan trọng. Zaheer (1995) chứng minh doanh nghiệp nước ngoài gánh những chi phí tăng thêm đo được chỉ vì họ là người nước ngoài. Kostova và Zaheer (1999) giải thích vì sao một tập đoàn đa quốc gia phải xây tính chính danh riêng ở từng môi trường sở tại. Ghemawat (2001) sắp xếp khoảng cách thành các chiều văn hoá, hành chính, địa lý và kinh tế, để khoảng cách có thể được đánh giá thay vì chỉ được nhắc tới cho có.
Ví dụ: Một học viên áp năm khung lý thuyết vào một quyết định thâm nhập thị trường và không giải thích trọn vẹn khung nào. Chuyên gia hỏi lại bạn ấy thật ra đang trả lời câu hỏi gì. Đó là câu hỏi về hình thức thâm nhập, nên học viên đó giữ lại logic khoảng cách và nội bộ hoá, rồi tự cắt phần còn lại. Bản nháp ngắn đi, và điểm tăng lên.
Viết về Việt Nam thế nào để không rơi vào bẫy "khác biệt văn hoá"?
Trả lời trực tiếp: Nhiều học viên BUSM2716 ở RMIT Việt Nam chọn một tập đoàn đa quốc gia đang hoạt động tại Việt Nam, và đó là lựa chọn tốt vì bạn tiếp cận được bằng chứng tại chỗ. Cái bẫy là giải thích mọi kết quả bằng "khác biệt văn hoá", trong khi yếu tố thể chế thường giải thích được nhiều hơn. Cách làm chắc hơn là tách từng chiều rồi lập luận xem chiều nào tạo ra kết quả.
Văn hoá chỉ là một trong nhiều chiều của khoảng cách. Các yếu tố thể chế như quy định pháp luật, mức độ thực thi, giới hạn sở hữu, thủ tục cấp phép và độ trưởng thành của chuỗi cung ứng thường giải thích được nhiều hơn những gì bạn quan sát thấy, và chúng cũng dễ kiểm bằng tài liệu hơn là những nhận định chung về người tiêu dùng.
Bằng chứng: Khung CAGE của Ghemawat (2001) được thiết kế chính là để ngăn người phân tích dồn mọi khác biệt vào văn hoá, bằng cách phân biệt khoảng cách văn hoá, khoảng cách hành chính và chính trị, khoảng cách địa lý và khoảng cách kinh tế. Kogut và Singh (1988) cho thấy khoảng cách văn hoá có ảnh hưởng tới lựa chọn hình thức thâm nhập, nhưng với tư cách một biến dự báo trong số nhiều biến, chứ không phải một lời giải thích cho mọi thứ.
Ví dụ: Một học viên quy khó khăn của một chuỗi bán lẻ tại Việt Nam cho văn hoá tiêu dùng của người Việt. Chuyên gia gợi ý bạn ấy kiểm chiều hành chính. Hoá ra thời gian cấp phép và quy định thuê mặt bằng giải thích việc mở chuỗi bị chậm tốt hơn hẳn mọi yếu tố văn hoá. Bản phân tích học viên đó viết lại vừa cụ thể vừa có bằng chứng, thay vì một câu khái quát về người tiêu dùng.
Nguồn nào được tính là bằng chứng ở bậc sau đại học?
Trả lời trực tiếp: Bằng chứng có ba tầng, dùng cho ba việc khác nhau. Bài báo bình duyệt cung cấp lý thuyết và các luận điểm còn tranh cãi. Tài liệu gốc của doanh nghiệp, như báo cáo thường niên, tài liệu gửi nhà đầu tư và hồ sơ nộp cơ quan quản lý, cung cấp dữ kiện về doanh nghiệp bạn nghiên cứu, gồm cả cơ cấu doanh thu theo khu vực mà bạn nên kiểm.
Tầng thứ ba là nguồn ngành và nguồn của các tổ chức uy tín, như UNCTAD, World Bank hay báo kinh tế lâu năm, dùng để cung cấp bối cảnh. Bài blog của công ty tư vấn và các trang tổng hợp không phải là bằng chứng ở cấp độ này, nên nếu một khẳng định chỉ xuất hiện trên những trang đó, hãy coi nó là chưa được kiểm chứng.
Bằng chứng: Một trong bốn kỳ vọng ở cấp môn học của các môn kinh doanh quốc tế là tự đánh giá được chất lượng thông tin, chứ không chỉ tìm được thông tin. Vì vậy, người chấm nhận ra ngay một danh mục tài liệu toàn website, kể cả khi bài viết trôi chảy.
Ví dụ: Một học viên trích blog của một công ty tư vấn cho khẳng định rằng một doanh nghiệp "dẫn đầu thị trường Đông Nam Á". Báo cáo thường niên lại cho thấy doanh nghiệp đó đứng thứ ba về doanh thu trong khu vực. Điều chuyên gia muốn chỉ ra không phải là blog kia gian dối, mà là một khẳng định học viên đó có thể tự kiểm trong hai mươi phút đã lọt vào lập luận mà chưa được kiểm.
Nên cấu trúc báo cáo BUSM2716 thế nào?
Trả lời trực tiếp: Hãy mở bài bằng quyết định cần phân tích, không phải bằng công ty. Phần bối cảnh doanh nghiệp nên gói trong khoảng mười phần trăm số từ, còn phần phân tích sắp xếp theo chiều phân tích chứ không theo trình tự thời gian. Sắp xếp theo các chiều như hình thức thâm nhập, quyền kiểm soát công ty con và chuyển giao tri thức là điều biến một bản giới thiệu doanh nghiệp thành một lập luận.
Một cấu trúc đáng tin gồm năm phần. Phần mở đầu ngắn nêu rõ vấn đề hoặc quyết định cụ thể bạn phân tích. Phần bối cảnh giới thiệu gọn doanh nghiệp. Phần phân tích đi theo từng chiều phân tích. Phần khuyến nghị gọi tên ràng buộc mà khuyến nghị phải tuân theo. Phần kết trả lời đúng câu hỏi bạn đặt ra ở đầu bài.
Bằng chứng: Bài kinh doanh ở RMIT được chấm theo nguyên tắc tham chiếu tiêu chí (criterion-referenced), tức đối chiếu với các tiêu chí đã công bố trong rubric chứ không xếp hạng so với các bạn cùng lớp. Viết dài thêm phần lịch sử công ty không kéo được điểm lên, còn chuyển số từ đó sang các tiêu chí phân tích và khuyến nghị thì có thể.
Ví dụ: Một học viên BUSM2716 sắp xếp báo cáo theo dòng thời gian của công ty từ lúc thành lập tới nay. Phần nào cũng mô tả, và không phần nào lập luận. Chuyên gia gợi ý tổ chức lại bài quanh ba quyết định mà doanh nghiệp từng đối mặt, và học viên đó tự sắp xếp lại. Vẫn tài liệu ấy, vẫn số từ ấy, nhưng phần phân tích cuối cùng đã có chỗ đứng trong bài.
Điều gì tách một bài Credit khỏi một bài Distinction ở môn này?
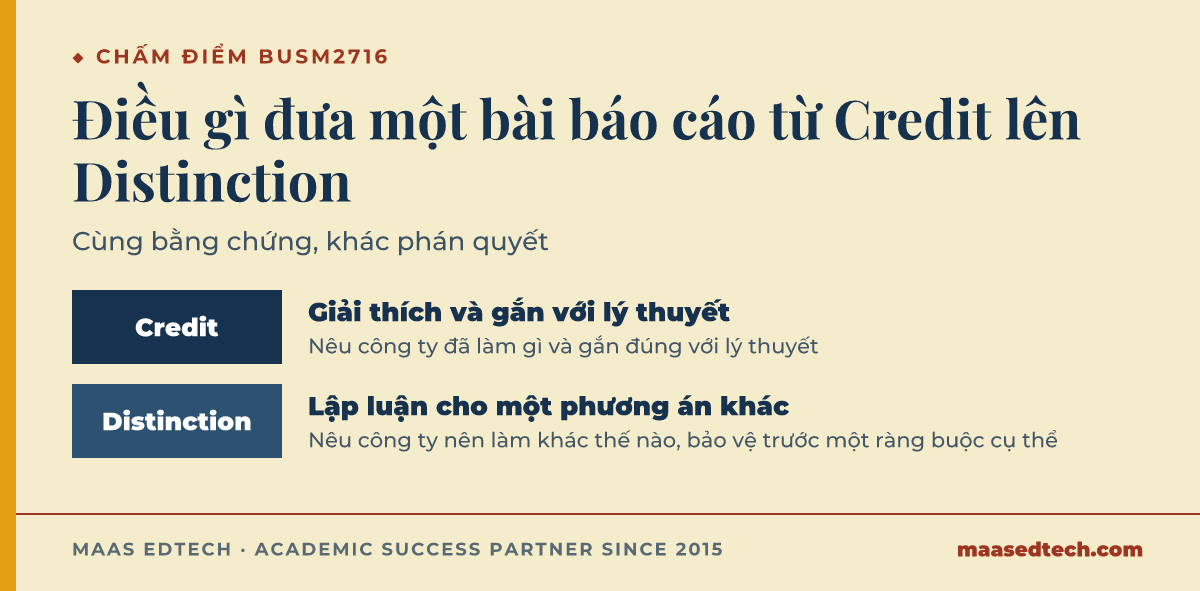
Trả lời trực tiếp: Bài Credit trình bày doanh nghiệp đã làm gì và nối đúng với lý thuyết. Bài Distinction nói doanh nghiệp lẽ ra nên làm khác đi thế nào, và bảo vệ được phương án đó trước một ràng buộc cụ thể. Ba thói quen giúp thu hẹp khoảng cách, trong đó có dùng ít nhất một nguồn không đồng tình với khung lý thuyết chính của bạn, để lập luận chịu được chất vấn.
Hai thói quen còn lại cũng quan trọng không kém. Một thói quen là kết mỗi phần phân tích bằng một nhận định rõ ràng, thay vì dồn hết nhận định xuống phần kết luận. Thói quen kia là viết khuyến nghị đủ cụ thể để một người có thể hành động theo, tức nói rõ ai hành động, điều gì thay đổi và bạn đang chấp nhận đánh đổi điều gì.
Bằng chứng: Rubric kinh doanh bậc sau đại học phân biệt các dải điểm chủ yếu qua chữ "phản biện", tức đánh giá được giới hạn của bằng chứng và của khung lý thuyết, chứ không phải thêm nội dung. Meyer và cộng sự (2011) hữu ích ở đây vì bài báo này đặt việc quản lý công ty con thành một chuỗi đánh đổi giữa những đòi hỏi cạnh tranh nhau, nên nó mời bạn đưa ra phán đoán thay vì chỉ mô tả.
Ví dụ: Bản nháp BUSM2716 của một học viên kết mỗi phần bằng cách tóm tắt lại chính những gì vừa mô tả. Chuyên gia gợi ý thêm vào mỗi phần một câu mở đầu bằng "điều đó có nghĩa là", và học viên đó tự viết những câu ấy. Ngoài ra không có gì thay đổi, vậy mà nhận xét của người chấm sau đó khen đúng mạch lập luận này.
Câu hỏi thường gặp
BUSM2716 có cùng môn với BUSM2668 hay BUSM2717 không?
Có. Đây là cùng một môn trong RMIT Handbook với các mã giảng dạy khác nhau. BUSM2716 là bản dạy bậc sau đại học ở cơ sở Nam Sài Gòn của RMIT Việt Nam, BUSM2717 là bản tại RMIT Việt Nam Hà Nội, còn BUSM2668 là bản tại Melbourne City Campus. Nội dung dùng chung, nhưng bài đánh giá và lịch học có thể khác nhau, nên hãy dùng course guide và lớp Canvas của chính bạn.
Nên chọn một tập đoàn lớn nổi tiếng hay một doanh nghiệp nhỏ?
Hãy chọn doanh nghiệp mà bạn tìm được tài liệu gốc. Một công ty lớn đã niêm yết có báo cáo thường niên và hồ sơ công bố thông tin, và đó thường là lợi thế quyết định. Doanh nghiệp nhỏ vẫn có thể làm tốt nếu bạn thật sự tiếp cận được dữ liệu, nhưng hãy tránh trường hợp cuối cùng phải dựa hết vào các bản tóm tắt thứ cấp.
Có được lấy chính công ty mình đang làm việc làm tình huống không?
Thường là được, và đó có thể thành điểm mạnh của bài. Hãy ẩn danh tổ chức và cá nhân nếu thông tin chưa công khai, giữ số liệu kinh doanh bảo mật ra ngoài bài, và nhớ rằng kinh nghiệm của bạn là bằng chứng để phân tích, chứ không phải thẩm quyền để khẳng định.
Bài cần bao nhiêu tài liệu tham khảo?
Course guide của lớp bạn mới là căn cứ. Như một mốc tham khảo cho báo cáo kinh doanh quốc tế bậc sau đại học, bạn có thể cần khoảng mười tới hai mươi nguồn chất lượng, nghiêng về bài báo bình duyệt, cộng thêm tài liệu gốc của doanh nghiệp cho phần dữ kiện. Chiều sâu quan trọng hơn số lượng.
Nên dùng kiểu trích dẫn nào?
Các môn kinh doanh của RMIT thường dùng RMIT Harvard, nhưng điều này có thể thay đổi theo khoa và theo môn. Hãy xác nhận kiểu trích dẫn trong course guide và áp dụng nhất quán cho cả trích dẫn trong bài lẫn danh mục tài liệu tham khảo.
MAAS đồng hành với học viên BUSM2716 như thế nào
MAAS làm việc với vai trò cố vấn học thuật, không phải dịch vụ viết bài. Với BUSM2716, việc đồng hành thường gồm giúp bạn đọc hiểu course guide và rubric của lớp mình, kiểm xem doanh nghiệp bạn chọn có đủ bằng chứng thật hay không trước khi bạn quyết định theo nó, góp ý dàn ý để cấu trúc bài lập luận thay vì mô tả, và nhận xét bản nháp để chỉ ra chỗ nào cần chuyển từ mô tả sang đánh giá. Bạn là người viết bài, còn chuyên gia giúp bạn nhìn bài của mình theo cách người chấm sẽ nhìn.
Nếu bạn đang học các môn RMIT liên quan, các hướng dẫn BUSM3250 People and Organisations và BUSM4187 International Human Resource Management bàn về các rubric lân cận. Bạn cũng có thể đọc cách dịch vụ hỗ trợ essay và assignment vận hành trước khi liên hệ.
References
Dunning, J. H. (2000). The eclectic paradigm as an envelope for economic and business theories of MNE activity. International Business Review, 9(2), 163–190. https://doi.org/10.1016/S0969-5931(99)00035-9
Ghemawat, P. (2001). Distance still matters: The hard reality of global expansion. Harvard Business Review, 79(8), 137–147.
Kogut, B., & Singh, H. (1988). The effect of national culture on the choice of entry mode. Journal of International Business Studies, 19(3), 411–432. https://doi.org/10.1057/palgrave.jibs.8490394
Kostova, T., & Zaheer, S. (1999). Organizational legitimacy under conditions of complexity: The case of the multinational enterprise. Academy of Management Review, 24(1), 64–81. https://doi.org/10.5465/amr.1999.1580441
Meyer, K. E., Mudambi, R., & Narula, R. (2011). Multinational enterprises and local contexts: The opportunities and challenges of multiple embeddedness. Journal of Management Studies, 48(2), 235–252. https://doi.org/10.1111/j.1467-6486.2010.00968.x
Rugman, A. M., & Verbeke, A. (2004). A perspective on regional and global strategies of multinational enterprises. Journal of International Business Studies, 35(1), 3–18. https://doi.org/10.1057/palgrave.jibs.8400073
Zaheer, S. (1995). Overcoming the liability of foreignness. Academy of Management Journal, 38(2), 341–363. https://doi.org/10.5465/256683
Tools & resources
- Hồ sơ môn Managing Multinational Enterprises trong RMIT Handbook (mã hồ sơ 055678), để tra chuẩn đầu ra và mã giảng dạy gắn với từng cơ sở.
- Lớp Canvas và course guide của bạn, nguồn duy nhất có thẩm quyền về bài đánh giá, tỷ trọng điểm và hạn nộp.
- Báo cáo thường niên và tài liệu gửi nhà đầu tư của doanh nghiệp bạn chọn, nguồn gốc cho cơ cấu doanh thu theo khu vực và lịch sử thâm nhập thị trường.
- Báo cáo Đầu tư Thế giới của UNCTAD, để lấy bối cảnh đầu tư trực tiếp nước ngoài theo quốc gia và ngành.