
◆ Chuyện học của sinh viên
Báo cáo thực tập kế toán gồm những gì và trình bày số liệu ra sao?
Báo cáo thực tập kế toán thường đi theo ba chương, gồm giới thiệu đơn vị, thực trạng từng phần hành kế toán và phần nhận xét kèm kiến nghị. Điểm khác với báo cáo thực tập thông thường nằm ở chỗ mỗi phần hành phải được kể qua chứng từ, sổ sách và bảng số liệu có thật, đồng thời vẫn giữ bí mật những thông tin mà đơn vị không cho phép công bố.
◆ Câu hỏi 1 / 6 · Ba chương
Báo cáo thực tập kế toán gồm những chương nào?
Trả lời thẳng: Với ngành kế toán doanh nghiệp, một khung phổ biến gồm ba chương: tổng quan về đơn vị thực tập, thực trạng công tác kế toán chia theo từng phần hành, rồi nhận xét, kiến nghị cùng hướng đề tài khoá luận. Khung cụ thể vẫn do khoa của bạn quy định, nên văn bản của khoa luôn là căn cứ cuối cùng.
Khung ba chương của báo cáo thực tập kế toán
Bấm từng chương để xem nội dung chính.
Chương 1 trên 3
Chương 1
Tổng quan đơn vị, gồm tổ chức công tác kế toán: bộ máy kế toán, hình thức kế toán, mức độ tin học hoá, lưu trữ chứng từ và sổ sách.
Chương 2 trên 3
Chương 2
Thực trạng công tác kế toán theo bảy phần hành từ 2.1 đến 2.7, mỗi phần hành kể qua chứng từ, sổ chi tiết và sổ tổng hợp.
Chương 3 trên 3
Chương 3
Nhận xét, kiến nghị và hướng đề tài khoá luận, dựa trên khác biệt giữa giáo trình và cách đơn vị đang làm.
Lưu hình này
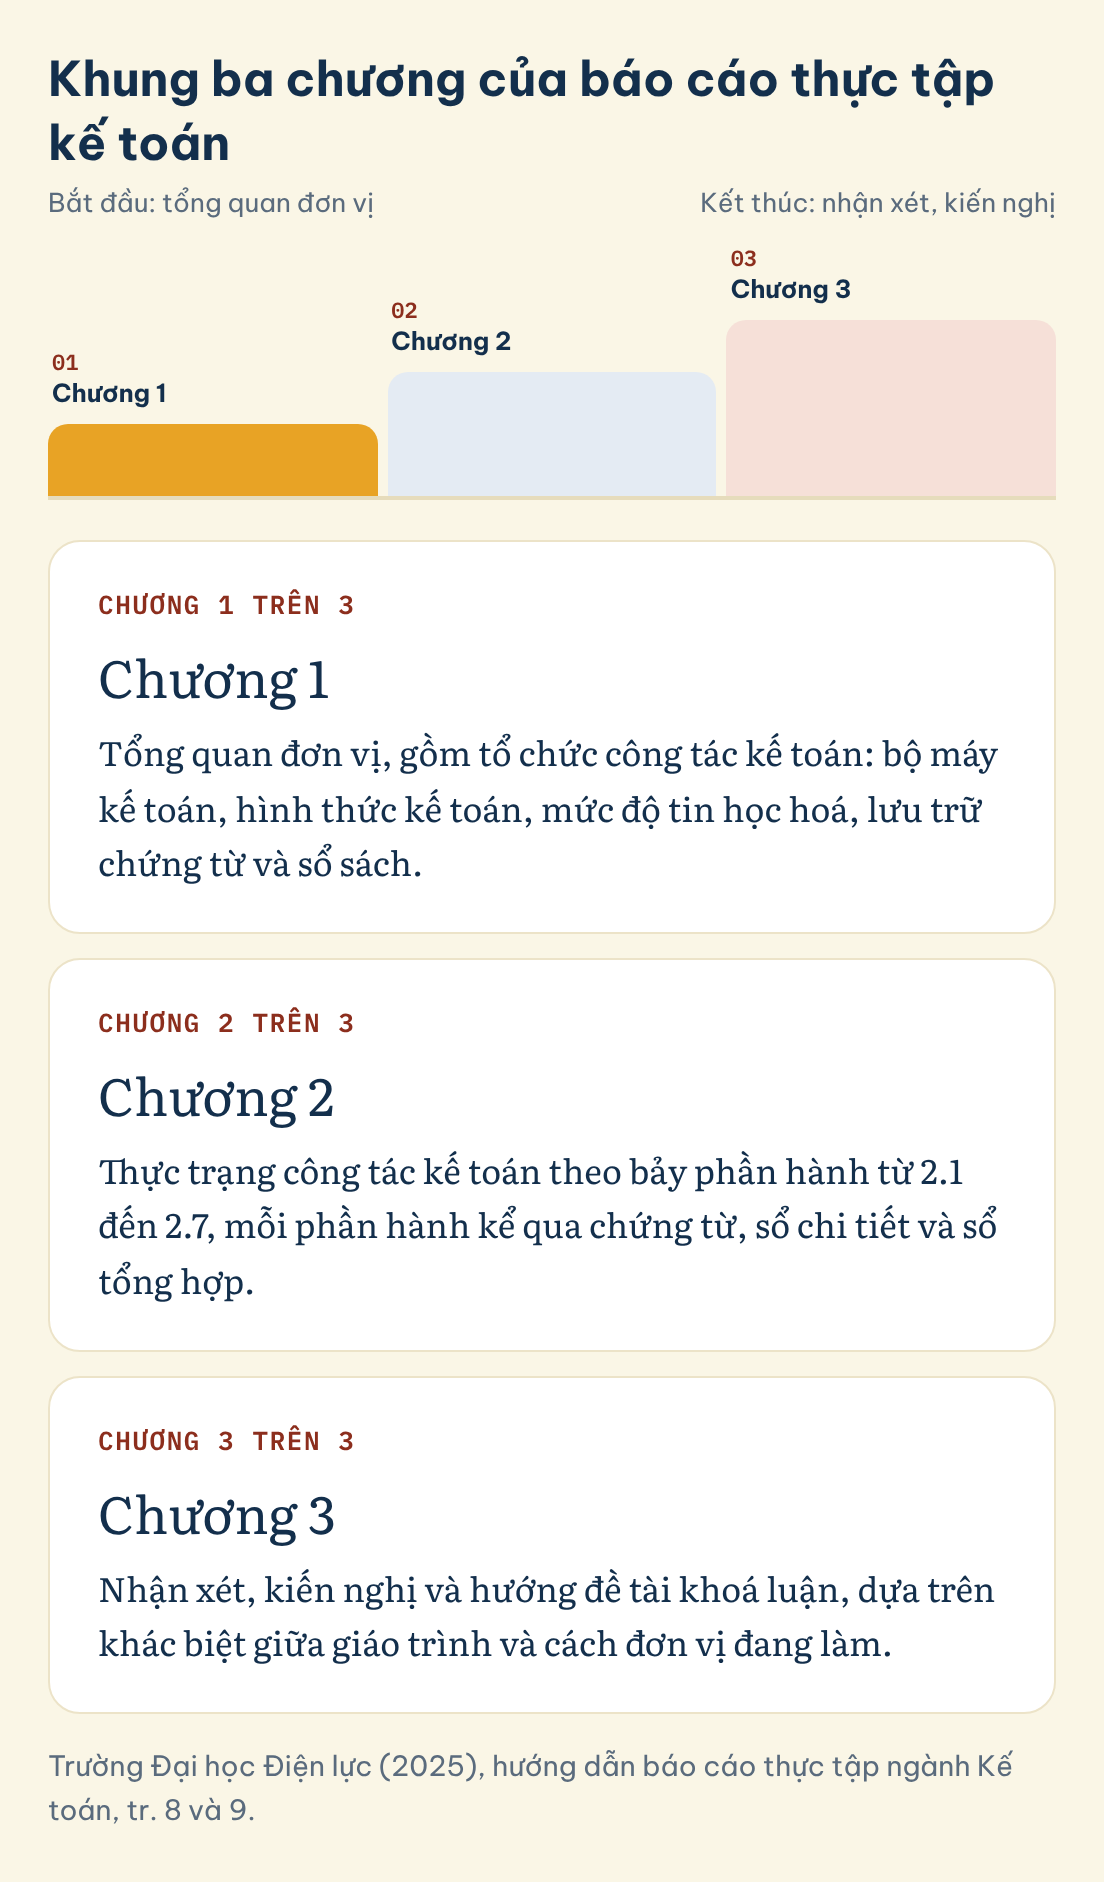
Trường Đại học Điện lực (2025), trong tài liệu hướng dẫn dành cho sinh viên ngành Kế toán trình độ cử nhân, đặt chương một cho phần tổng quan đơn vị, trong đó mục 1.6 (tr. 8) yêu cầu mô tả tổ chức công tác kế toán gồm bộ máy kế toán, hình thức kế toán, mức độ tin học hoá và quy định lưu trữ chứng từ, sổ sách. Chương hai là phần nặng nhất, với bảy mục từ 2.1 đến 2.7 (tr. 8 và 9) lần lượt dành cho tiền lương, vật tư và công cụ dụng cụ, tài sản cố định, chi phí và giá thành, tiêu thụ và xác định kết quả kinh doanh, thuế, cuối cùng là kế toán quản trị nếu đơn vị có.
Chương ba của khung này dành cho nhận xét, kiến nghị và hướng đề tài khoá luận. Tài liệu này còn đặt trần 60 trang tính từ lời mở đầu đến kết luận (Trường Đại học Điện lực, 2025, tr. 9), và gợi ý thời gian viết báo cáo thường chiếm khoảng 30% đến 40% tổng thời gian thực tập. Hai con số, tức 60 trang và khoảng 30% đến 40% thời gian, giúp bạn chia sức hợp lý, vì nếu để đến tuần cuối mới viết thì phần chương hai, vốn cần chạy lại số liệu từng phần hành, sẽ không kịp hoàn thiện. Mục 1.4 của tài liệu yêu cầu nộp đề cương sơ bộ sau 2 tuần và đề cương chi tiết sau 2 tuần tiếp theo, mục 1.3.3 khuyên dành toàn thời gian cho báo cáo trong khoảng 3 tuần cuối, còn mẫu phiếu ở phụ lục ghi thời gian thực tập 8 tuần.
Để nắm các bước chung như đọc quy định, chọn khung và soát trích dẫn, bạn xem bài cách làm báo cáo thực tập từ A đến Z, còn bài này đi sâu vào phần riêng của kế toán.
◆ Câu hỏi 2 / 6 · Mỗi phần hành kế toán cần
Mỗi phần hành kế toán cần trình bày những gì trong chương thực trạng?
Trả lời thẳng: Mỗi phần hành nên được viết theo cùng một trình tự: đặc điểm và phương pháp kế toán đơn vị áp dụng, sơ đồ quy trình, tổ chức sổ chi tiết kèm chứng từ, rồi tổ chức sổ tổng hợp. Dùng cùng một khung cho cả bảy mục giúp người chấm so sánh các phần hành với nhau mà không phải đoán bạn đang nói về cái gì.
Ở ví dụ tiền lương, Trường Đại học Điện lực (2025, tr. 8) liệt kê chứng từ tiền lương, bảng thanh toán tiền lương, bảng phân bổ tiền lương, cùng sổ chi tiết tài khoản 334 và 338 thuộc phần sổ chi tiết, sau đó mới đến sổ tổng hợp. Cách chia này giúp sinh viên tránh lỗi hay gặp là chỉ chép lại định khoản. Một chương thực trạng đạt yêu cầu không dừng ở chuyện nghiệp vụ đó được hạch toán vào tài khoản nào, mà còn trả lời được ai lập chứng từ, ai duyệt, chứng từ đi qua những bước nào trước khi vào sổ.
Báo cáo cũng cần nêu những vấn đề thực tế của công tác kế toán tại đơn vị cùng nguyên nhân. Mục 1.3.3 trong tài liệu của trường yêu cầu mọi đề xuất được đánh giá từ nhận định và suy nghĩ độc lập của sinh viên, vì vậy câu kết của mỗi phần hành nên có một nhận xét riêng của bạn, ví dụ chỗ nào đơn vị còn lập bảng phân bổ thủ công, chỗ nào hai bộ phận đang ghi cùng một số liệu hai lần.
Bảng dưới đây gom bảy mục của khung trên cạnh nhau để bạn đối chiếu nhanh.
| Mục | Phần hành | Chứng từ và sổ nên trình bày |
|---|---|---|
| 2.1 | Tiền lương và các khoản trích theo lương | Bảng thanh toán và bảng phân bổ tiền lương, sổ chi tiết tài khoản 334 và 338 |
| 2.2 | Vật tư, công cụ dụng cụ | Chứng từ nhập xuất, sổ chi tiết vật tư |
| 2.3 | Tài sản cố định | Hồ sơ tài sản, bảng tính khấu hao, sổ chi tiết tài sản |
| 2.4 | Chi phí và giá thành sản phẩm | Bảng tập hợp chi phí, bảng tính giá thành |
| 2.5 | Tiêu thụ và xác định kết quả kinh doanh | Hoá đơn bán hàng, sổ doanh thu, bảng xác định kết quả |
| 2.6 | Kê khai, quyết toán thuế và kế toán thuế | Tờ khai, sổ theo dõi thuế |
| 2.7 | Kế toán quản trị (nếu có) | Báo cáo quản trị nội bộ của đơn vị |
Chỉ riêng dòng tiền lương trong bảng trên là nguồn nguyên văn của trường, các dòng còn lại là gợi ý chung cho cùng cấu trúc và cần được đối chiếu với mẫu thật của đơn vị bạn.
◆ Câu hỏi 3 / 6 · Chứng từ, sổ kế toán và báo
Chứng từ, sổ kế toán và báo cáo tài chính liên hệ với nhau như thế nào?
Trả lời thẳng: Chứng từ là căn cứ để ghi sổ, sổ kế toán gồm sổ tổng hợp và sổ chi tiết, còn báo cáo tài chính là kết quả tổng hợp từ sổ. Luật Kế toán định nghĩa từng khái niệm này, nên khi viết báo cáo bạn nên dùng đúng thuật ngữ của luật thay vì các cách gọi tắt trong văn nói.
Quốc hội (2015), trong Luật Kế toán ban hành năm 2015, định nghĩa chứng từ kế toán là "những giấy tờ và vật mang tin phản ánh nghiệp vụ kinh tế, tài chính phát sinh và đã hoàn thành, làm căn cứ ghi sổ kế toán" (Quốc hội, 2015, Điều 3 khoản 3). Cũng trong luật này, Điều 3 khoản 18 gọi tài liệu kế toán là chứng từ, sổ, báo cáo tài chính, báo cáo kế toán quản trị, báo cáo kiểm toán và các tài liệu liên quan, còn khoản 7 định nghĩa hình thức kế toán. Điều 24 khoản 3 và khoản 4 quy định sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết, nội dung sổ phải có số hiệu và ngày tháng của chứng từ làm căn cứ ghi sổ, cùng số dư đầu kỳ, số phát sinh trong kỳ và số dư cuối kỳ. Điều 26 khoản 3 yêu cầu thông tin, số liệu ghi vào sổ phải chính xác, trung thực và đúng với chứng từ.
Một chuỗi như vậy là cách rất tiện để bạn tự kiểm số liệu của chính mình. Nếu một con số xuất hiện ở bảng tổng hợp của báo cáo nhưng bạn không chỉ ra được dòng sổ chi tiết và chứng từ đứng sau nó, người chấm có lý do để nghi ngờ con số đó. Ngược lại, khi mỗi bảng đều ghi rõ lấy từ sổ nào, kỳ nào, thì phần phân tích bên dưới có chỗ dựa vững hơn nhiều.
Hình thức kế toán mà đơn vị chọn, hiểu theo luật là các mẫu sổ cùng trình tự và phương pháp ghi sổ, cũng thường được mô tả ở chương một. Bộ Tài chính (2016) ghi trong Điều 10 khoản 3 của Thông tư 133/2016/TT-BTC, ban hành ngày 26/8/2016, rằng với doanh nghiệp nhỏ và vừa áp dụng thông tư này, các chứng từ kế toán thuộc loại hướng dẫn, không bắt buộc, doanh nghiệp được tự thiết kế mẫu miễn là đảm bảo các nội dung chủ yếu, và biểu mẫu sổ kế toán cũng thuộc loại hướng dẫn. Doanh nghiệp lớn theo một chế độ kế toán khác, nên bạn cần hỏi đơn vị đang áp dụng văn bản nào. Vì thế mẫu sổ bạn thấy ở đơn vị có thể khác mẫu trong giáo trình, và báo cáo nên mô tả đúng mẫu đơn vị đang dùng.
◆ Câu hỏi 4 / 6 · Số liệu nên đưa vào bảng
Số liệu nên đưa vào bảng biểu như thế nào cho dễ đọc?
Trả lời thẳng: Mỗi bảng nên tự đứng được, nghĩa là người đọc hiểu nó mà không phải lật sang phần văn xuôi, được đánh số theo thứ tự nhắc đến trong bài, và không lặp lại trong đoạn văn đúng những con số đã có trong bảng. Nếu khoa không quy định mẫu riêng, bạn có thể tham khảo các nguyên tắc trình bày bảng của APA.
American Psychological Association (n.d.) hướng dẫn rằng bảng cần cung cấp đủ thông tin để người đọc không phải đọc phần văn bản mới hiểu, cần đánh số theo thứ tự được nhắc tới, và không nên kẻ đường dọc phân cách dữ liệu hay viền quanh từng ô. American Psychological Association (2024) cũng dặn không lặp lại số thống kê ở cả phần văn bản lẫn bảng hoặc hình, và nên làm tròn ở mức hợp lý theo mục đích sử dụng, chẳng hạn trung bình và độ lệch chuẩn của thang điểm số nguyên lấy đến một chữ số thập phân. Hướng dẫn này dẫn các mục 6.32 đến 6.45 của sách Publication Manual ấn bản thứ bảy năm 2020. Áp vào báo cáo kế toán, điều này nghĩa là đoạn văn chỉ nên rút ra ý nghĩa của bảng, chẳng hạn chi phí nhân công chiếm tỷ trọng lớn nhất ở quý nào, thay vì đọc lại từng dòng số.
Khi bảng quá chi tiết, ví dụ sổ chi tiết cả năm của một tài khoản, bạn nên dời nó vào phụ lục và giữ ở thân bài một bảng tổng hợp. Hãy ghi rõ đơn vị tiền tệ, kỳ kế toán và nguồn ngay dưới tiêu đề bảng, vì ba thông tin này là thứ người chấm kế toán tìm đầu tiên. Nếu đơn vị làm tròn đến nghìn đồng hay triệu đồng, báo cáo cần nói điều đó một lần ở đầu chương.
Bảng nhỏ chỉ có hai cột và vài dòng thì nên viết thẳng vào đoạn văn để báo cáo không bị chia vụn bởi những bảng chỉ chứa vài con số.
◆ Câu hỏi 5 / 6 · Có được đưa số liệu thật
Có được đưa số liệu thật của công ty vào báo cáo thực tập không?
Trả lời thẳng: Bạn chỉ nên dùng số liệu khi đơn vị cho phép, vì tài liệu hướng dẫn của trường yêu cầu sinh viên tuân thủ quy định của đơn vị về sử dụng thông tin và giữ bí mật những hồ sơ được tiếp cận. Chưa có văn bản chung nào hướng dẫn cách che số, nên hãy hỏi cả đơn vị lẫn giảng viên hướng dẫn trước khi in bất kỳ bảng nào.
Trường Đại học Điện lực (2025) viết rằng sinh viên cần tuân thủ các quy định của đơn vị về sử dụng thông tin, tính bảo mật và sự phù hợp giữa nội dung báo cáo với thực tế tại đơn vị. Khi muốn tham khảo bất kỳ hồ sơ hay tài liệu nào, sinh viên phải xin ý kiến của đơn vị thực tập và giữ bí mật những thông tin đó. Theo mục 1.2, 1.3.3 và 1.5.2, báo cáo thực tập cũng phải có xác nhận của đơn vị và của giảng viên hướng dẫn, nên đây là hai bên bạn cần thống nhất cách trình bày số liệu từ sớm.
Trong thực tế, nhiều sinh viên chọn che tên khách hàng, thay tên công ty bằng một cách gọi chung, hoặc làm tròn và quy đổi số liệu. Tuy nhiên, bài này không tìm thấy quy định chính thức nào của trường nói rõ cách che số như vậy được chấp nhận, nên đây chỉ là các cách làm bạn cần xin phép trước chứ chưa phải quy tắc. Một nguyên tắc an toàn là không chụp ảnh chứng từ gốc, không chép nguyên sổ cái khách hàng, và không gửi số liệu nội bộ lên mạng xã hội hay các nhóm chat.
Mức độ chi tiết đưa vào báo cáo cũng nên tương xứng với mục đích học tập. Mục tiêu của bạn là cho thấy mình hiểu quy trình và phát hiện được vấn đề, không phải sao chép toàn bộ dữ liệu nội bộ của đơn vị.
◆ Câu hỏi 6 / 6 · Báo cáo thực tập kế toán nên
Báo cáo thực tập kế toán nên viết thế nào để không chỉ là mô tả?
Trả lời thẳng: Một nghiên cứu ở Tây Ban Nha cho thấy sinh viên không thấy việc hoàn thành báo cáo giúp họ phản tư về trải nghiệm thực tập. Vì vậy, thay vì kể lại công việc, hãy dùng báo cáo để so sánh quy trình thực tế với những gì đã học và nêu rõ chỗ nào còn chênh lệch.
Pérez-Espés và cộng sự (2023), đăng trên tập 26 số 2 của Revista de Contabilidad năm 2023, khảo sát 279 sinh viên khối quản trị kinh doanh tại Đại học Autónoma de Madrid về tác động của thực tập kế toán. Nhóm tác giả cũng cho biết kỹ năng chung không thuộc nhóm giao tiếp tác động thuận chiều tới mức độ rõ ràng về định hướng nghề nghiệp, với hệ số 0,619 trong mô hình, và ghi nhận: "However, students do not perceive that reflection, materialized through the development of memory, helps in bringing the tacit knowledge inherent in the experience to the surface. The completion of the report has no impact on professional choice" (Pérez-Espés và cộng sự, 2023, tr. 223). Tạm dịch, sinh viên không cảm thấy việc viết báo cáo giúp đưa ra ánh sáng những hiểu biết ngầm trong trải nghiệm, và báo cáo không ảnh hưởng tới lựa chọn nghề nghiệp.
Kết quả này không có nghĩa báo cáo vô ích, mà cho thấy báo cáo hay bị viết như một thủ tục. Với kế toán, bạn có thể làm khác bằng cách chọn một phần hành, đặt quy trình trong giáo trình cạnh quy trình đơn vị đang chạy, rồi chỉ ra một khác biệt cụ thể cùng lý do có thể có. Ví dụ, giáo trình mô tả sổ chi tiết lập theo từng đối tượng, trong khi đơn vị dùng một bảng tính chung cho nhiều đối tượng, và bạn đánh giá rủi ro cũng như lợi ích của cách làm đó. Đây là phần mà đoạn nhận xét ở chương ba cần dựa vào.
Nếu bạn cần thêm một người góp ý cho phần phân tích này, dịch vụ hỗ trợ làm assignment và essay với sự đồng hành của chuyên gia MAAS có thể giúp bạn rà cấu trúc lập luận, còn bạn vẫn là người viết và chịu trách nhiệm về số liệu của mình.
Câu hỏi thường gặp
Báo cáo thực tập kế toán tối đa bao nhiêu trang?
Tuỳ trường. Tài liệu của Trường Đại học Điện lực đặt trần 60 trang, tính từ lời mở đầu đến kết luận (Trường Đại học Điện lực, 2025, tr. 9). Khoa khác có thể đặt con số khác, nên hãy đối chiếu văn bản của khoa mình trước khi lập dàn ý.
Chương hai nên chia theo phần hành hay theo thời gian?
Khung của Trường Đại học Điện lực chia thành bảy mục từ 2.1 đến 2.7 (Trường Đại học Điện lực, 2025), từ tiền lương, vật tư, tài sản cố định, giá thành, tiêu thụ đến thuế. Chia theo phần hành giúp người chấm so sánh các phần và thấy rõ bạn đã tiếp cận những bộ phận nào của phòng kế toán.
Có bắt buộc dùng đúng mẫu chứng từ và mẫu sổ trong giáo trình không?
Không nhất thiết. Với doanh nghiệp nhỏ và vừa, Điều 10 khoản 3 của Thông tư 133/2016/TT-BTC ghi rằng biểu mẫu chứng từ và sổ kế toán thuộc loại hướng dẫn, doanh nghiệp được tự thiết kế nếu đủ nội dung chủ yếu (Bộ Tài chính, 2016). Báo cáo nên mô tả mẫu thực tế của đơn vị.
Có thể chụp ảnh chứng từ hoặc sổ của công ty đưa vào phụ lục không?
Chỉ khi đơn vị đồng ý. Tài liệu hướng dẫn của trường yêu cầu xin ý kiến đơn vị trước khi tham khảo hồ sơ và giữ bí mật thông tin (Trường Đại học Điện lực, 2025, mục 1.3.3 và 1.5.1). Hãy hỏi bằng văn bản hoặc thư điện tử để có bằng chứng sau này.
Nên đặt bảng số liệu trong thân bài hay phụ lục?
Bảng tổng hợp phục vụ lập luận nên nằm trong thân bài, còn bảng chi tiết dài nên dời vào phụ lục. Theo hướng dẫn của American Psychological Association (n.d.), mỗi bảng cần có số thứ tự và tiêu đề, và với báo cáo kế toán bạn nên ghi thêm đơn vị tiền tệ, kỳ kế toán và nguồn.
Có thể tự đề xuất giải pháp cho đơn vị không?
Có, và trường còn khuyến khích. Tài liệu của Trường Đại học Điện lực đề nghị các đề xuất xuất phát từ nhận định độc lập của sinh viên, nhưng bạn cần nêu rõ vấn đề và nguyên nhân thực tế trước khi đề xuất (Trường Đại học Điện lực, 2025, mục 1.3.3).
Báo cáo thực tập khác khoá luận ở chỗ nào?
Báo cáo thực tập mô tả và đánh giá công tác kế toán tại một đơn vị cụ thể. Khoá luận, theo khung của Trường Đại học Điện lực (2025), cần câu hỏi nghiên cứu và phương pháp độc lập, nên chương ba của báo cáo thường chỉ gợi hướng đề tài chứ chưa đi hết.
Bài viết dựa trên những nguồn nào?
Trả lời thẳng: Bài dựa chủ yếu vào một tài liệu hướng dẫn cấp khoa của Trường Đại học Điện lực, hai văn bản pháp luật về kế toán, một nghiên cứu học thuật về thực tập kế toán và hai hướng dẫn trình bày bảng biểu của APA. Các chi tiết chưa được kiểm chứng sẽ không được suy rộng thành quy định chung.
Tài liệu của Trường Đại học Điện lực (2025) là một khung cụ thể chứ không phải chuẩn toàn quốc, nên các số mục và con số trang nêu ở trên chỉ nên đọc như ví dụ. Luật Kế toán của Quốc hội (2015) được dùng để lấy định nghĩa chứng từ và sổ kế toán, còn Thông tư 133 của Bộ Tài chính (2016) giúp làm rõ rằng biểu mẫu chứng từ, sổ có tính hướng dẫn. Nghiên cứu của Pérez-Espés và cộng sự (2023) cung cấp góc nhìn về tác dụng của báo cáo, và hai hướng dẫn của American Psychological Association (2024, n.d.) cung cấp nguyên tắc trình bày bảng. Những nội dung như cỡ chữ, lề hay quy tắc che số liệu chưa được kiểm chứng ở nguồn nào, nên bài không nêu thành quy định.
Chế độ kế toán doanh nghiệp cũng có thể đã thay đổi theo từng năm tài chính, vì vậy khi mô tả tài khoản và sổ của đơn vị, bạn nên hỏi phòng kế toán xem họ đang áp dụng văn bản nào cho kỳ báo cáo của mình.
Nên làm gì tiếp theo
Trả lời thẳng: Hãy lập bảng bảy phần hành theo khung của khoa, ghi cạnh mỗi phần hành những chứng từ và sổ bạn đã được xem, rồi hỏi đơn vị phần nào được phép đưa số liệu vào báo cáo. Sau đó mới bắt đầu viết, và nên mở đầu bằng phần hành bạn nắm chắc nhất vì phần đó cho bạn nhiều chất liệu để phân tích hơn cả.
Trước khi viết chương hai, bạn đọc bài báo cáo thực tập mất điểm ở đâu để nhận diện các chỗ kể lại thay vì phân tích. Nếu bạn còn cần viết lời mở đầu, bài cách viết lời mở đầu báo cáo thực tập giải thích phần mở đầu cần có những gì. Khi báo cáo chuyển sang khoá luận, bài khoá luận tốt nghiệp bao nhiêu trang, gồm gì, khác gì luận văn giúp bạn nhìn trước yêu cầu của bước tiếp theo.
References
- American Psychological Association. (n.d.). Table setup. APA Style. https://apastyle.apa.org/style-grammar-guidelines/tables-figures/tables
- American Psychological Association. (2024). APA Style numbers and statistics guide. https://apastyle.apa.org/instructional-aids/numbers-statistics-guide.pdf
- Bộ Tài chính. (2016). Thông tư số 133/2016/TT-BTC ngày 26/8/2016 hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa.
- Pérez-Espés, C., Cervera Oliver, M., & Cea D'Ancona, F. (2023). Impact of curricular internships in accounting on university students: An empirical study in Spain. Revista de Contabilidad – Spanish Accounting Review, 26(2), 213-228. https://doi.org/10.6018/rcsar.464441
- Quốc hội. (2015). Luật Kế toán số 88/2015/QH13 (văn bản gốc năm 2015).
- Trường Đại học Điện lực. (2025). Tài liệu hướng dẫn thực tập tại doanh nghiệp, viết báo cáo thực tập tốt nghiệp và khoá luận tốt nghiệp ngành Kế toán trình độ cử nhân. https://faf.epu.edu.vn/Uploads/files/kttc/Ketoan.pdf
Bài viết tổng hợp từ văn bản công khai tại thời điểm 21/10/2026, trong đó tài liệu hướng dẫn 16 trang của Trường Đại học Điện lực được tải về và đọc toàn văn. Quy định thay đổi theo năm học, theo khoa và theo chế độ kế toán đơn vị áp dụng, nên văn bản của khoa bạn là thứ hội đồng chấm thực sự áp dụng.
Chưa chắc hướng dẫn này áp vào trường hợp của mình ra sao? Trao đổi với MAAS trong buổi tư vấn miễn phí 20 phút.
Đặt lịch tư vấn miễn phí ▸