
Kiểm định White giúp phát hiện phương sai sai số thay đổi trong mô hình hồi quy, và SPSS có đường menu cho dạng rút gọn của kiểm định này dù không gọi đúng tên "White".
Cập nhật lần cuối: 2026-09-22
Chuyên mục: research-methods
Kiểm định White là gì và dùng để làm gì?
Trả lời thẳng: Kiểm định White là một kiểm định thống kê hình thức, dùng để phát hiện phương sai sai số thay đổi (heteroskedasticity) trong mô hình hồi quy. Giả thuyết gốc H0 cho rằng phương sai sai số đồng nhất giữa các quan sát, còn giả thuyết đối H1 cho rằng phương sai sai số thay đổi, không giả định trước hình thức cụ thể của sự thay đổi đó. Halbert White đề xuất kiểm định này năm 1980.
Bằng chứng: White (1980) đề xuất kiểm định này trong bài báo công bố trên tạp chí Econometrica, tập 48, số 4, trang 817-838, mang tên đầy đủ "A Heteroskedasticity-Consistent Covariance Matrix Estimator and a Direct Test for Heteroskedasticity". Kunst (n.d.) và Escobari (n.d.) đều trình bày H0 và H1 của kiểm định theo đúng cách phát biểu trên, trong tài liệu giảng dạy kinh tế lượng ở bậc đại học. Nhan đề bài báo gốc, "A Heteroskedasticity-Consistent Covariance Matrix Estimator and a Direct Test for Heteroskedasticity", cho thấy White (1980) trình bày cả hai thứ trong cùng một bài: một ước lượng ma trận hiệp phương sai vững khi có phương sai sai số thay đổi, và một kiểm định trực tiếp đi kèm.
Ví dụ: Nếu bạn chạy hồi quy điểm số cuối kỳ theo số giờ tự học, và phần dư của mô hình lớn dần khi số giờ tự học tăng thay vì dao động đều quanh đường hồi quy, đó là dấu hiệu trực quan của phương sai sai số thay đổi. Kiểm định White là cách xác nhận dấu hiệu đó bằng con số thay vì chỉ nhìn bằng mắt.
Vì sao cần kiểm tra phương sai sai số thay đổi trước khi tin kết quả hồi quy?
Trả lời thẳng: Bỏ qua phương sai sai số thay đổi không làm hệ số hồi quy OLS bị chệch, nhưng khiến sai số chuẩn (standard error) bị ước lượng sai, thường là quá nhỏ. Khi đó giá trị t và F bị thổi phồng, khiến người phân tích dễ kết luận một biến có ý nghĩa thống kê trong khi thực tế không có, nên cần kiểm tra giả định này trước khi đọc bảng hệ số hồi quy.
Bằng chứng: Escobari (n.d.) giải thích rằng hệ số hồi quy OLS vẫn không chệch và nhất quán khi có phương sai sai số thay đổi, nhưng không còn là ước lượng hiệu quả nhất, và sai số chuẩn đi kèm bị ước lượng sai lệch. Hệ quả trực tiếp mà nguồn này nêu là tăng khả năng mắc lỗi loại I, tức kết luận một biến có ý nghĩa thống kê khi thực tế giả thuyết gốc là đúng.
Ví dụ: Một sinh viên chạy hồi quy và thấy biến "mức độ hài lòng với giảng viên" có Sig. bằng 0,03, nhỏ hơn 0,05, nên vội kết luận biến này có ý nghĩa. Nếu mô hình đó có phương sai sai số thay đổi mà chưa được kiểm tra, con số Sig. 0,03 có thể chỉ là hệ quả của sai số chuẩn (standard error) bị ước lượng quá nhỏ, chứ không phản ánh đúng mức độ chắc chắn của kết quả.
Kiểm định White khác kiểm định Breusch-Pagan ở điểm nào?
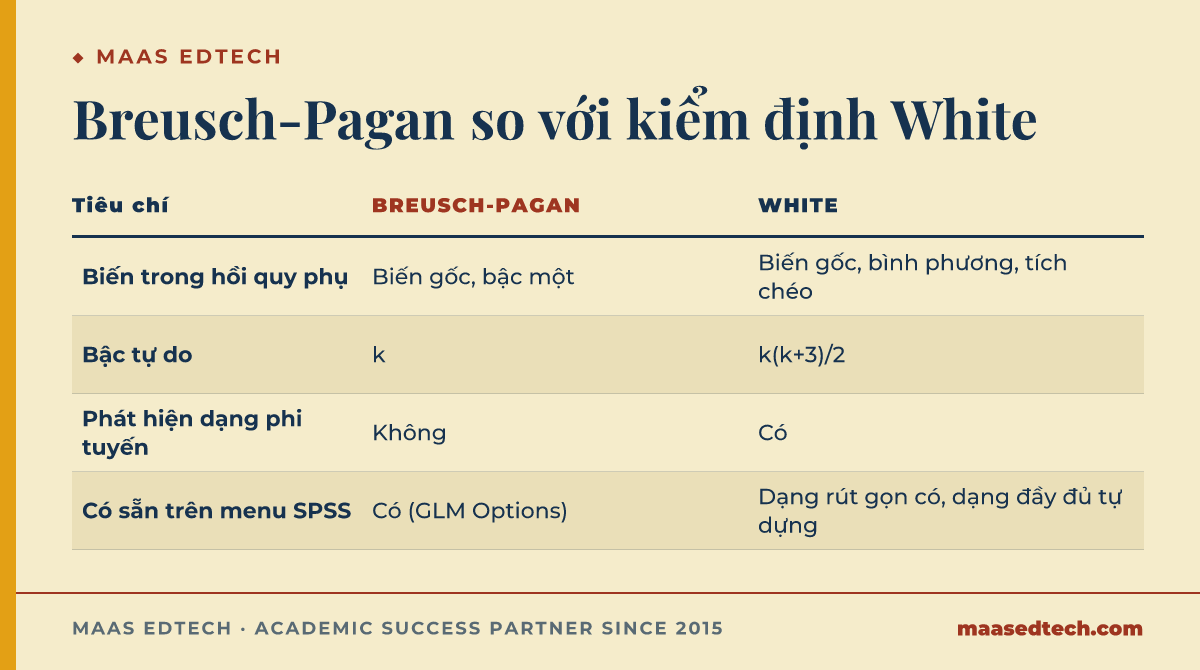
Trả lời thẳng: Kiểm định Breusch-Pagan chỉ hồi quy bình phương phần dư theo các biến độc lập gốc ở dạng tuyến tính bậc một. Kiểm định White mở rộng hồi quy phụ đó bằng cách thêm bình phương của từng biến độc lập và tích chéo giữa các biến, nên có thể phát hiện cả những dạng phi tuyến mà Breusch-Pagan bỏ sót. Đổi lại, White tốn nhiều bậc tự do hơn khi số biến độc lập lớn.
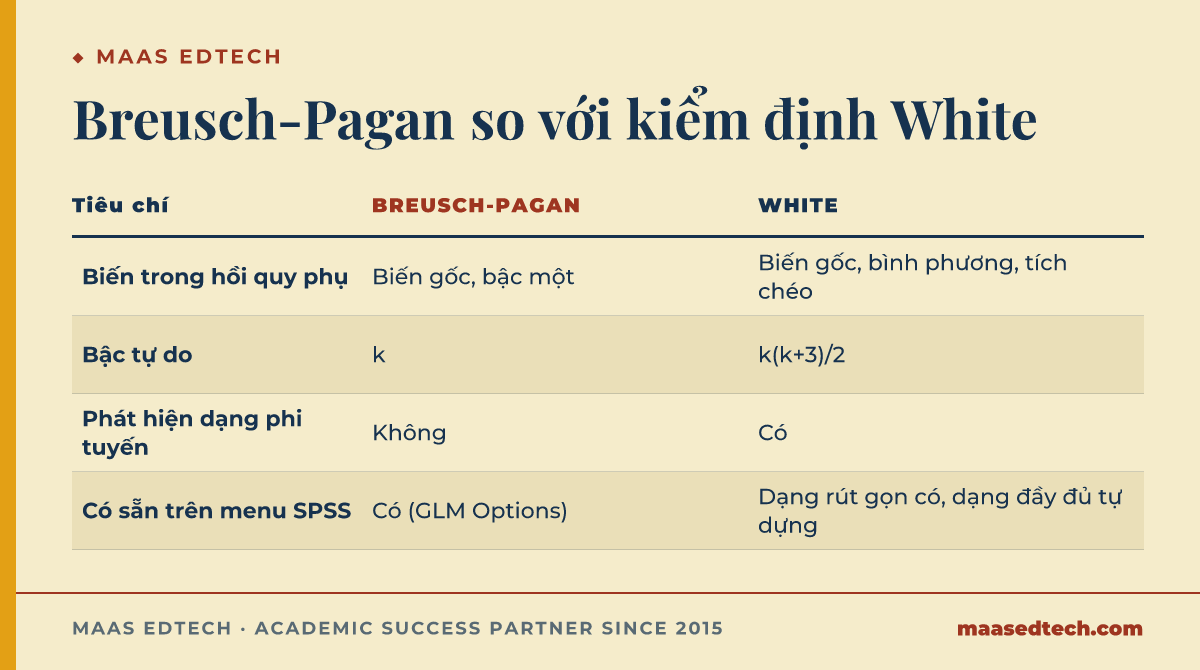
Bằng chứng: Kunst (n.d.) trình bày công thức hồi quy phụ đầy đủ của kiểm định White, gồm các biến gốc, bình phương của chúng và tích chéo giữa từng cặp biến, với bậc tự do bằng k(k+3)/2, trong đó k là số biến độc lập gốc trong mô hình. Escobari (n.d.) đối chiếu trực tiếp White với Breusch-Pagan và xác nhận Breusch-Pagan chỉ dùng dạng hồi quy phụ tuyến tính bậc một, không có bình phương và tích chéo, nên White là một mở rộng tổng quát hơn về mặt toán học.
Ví dụ: Với mô hình hồi quy bội có ba biến độc lập, bậc tự do của kiểm định White dạng đầy đủ là 3(3+3)/2 = 9, cao hơn nhiều so với bậc tự do 3 của Breusch-Pagan cho cùng mô hình đó. Với cỡ mẫu nhỏ, khoảng cách bậc tự do này có thể khiến kiểm định White mất hiệu lực trước khi kịp phát hiện điều gì.
| Tiêu chí | Breusch-Pagan | Kiểm định White |
|---|---|---|
| Biến đưa vào hồi quy phụ | Các biến độc lập gốc, bậc một | Biến gốc, bình phương từng biến, và tích chéo giữa các biến |
| Bậc tự do | Bằng k (số biến độc lập gốc) | Bằng k(k+3)/2 |
| Phát hiện dạng phi tuyến | Không | Có |
| Có sẵn trên menu SPSS | Có (GLM Univariate → Options) | Dạng rút gọn ŷ, ŷ² có qua GLM Univariate → Options. Dạng đầy đủ phải tự dựng. |
| Nhược điểm chính | Bỏ sót một số dạng phương sai thay đổi phi tuyến | Tốn nhiều bậc tự do khi k lớn, dễ mất hiệu lực với mẫu nhỏ |
SPSS có tích hợp sẵn kiểm định White không?
Trả lời thẳng: Không có thủ tục nào mang đúng tên "kiểm định White", nhưng SPSS có menu cho phần lõi của nó, tại Analyze → General Linear Model → Univariate → Options, mục Heteroskedasticity Tests. Mô hình mặc định gồm hằng số cộng số hạng tuyến tính và bậc hai theo giá trị dự đoán, đúng dạng rút gọn ŷ, ŷ² mà Kunst (n.d.) mô tả. Dạng đầy đủ có tích chéo thì phải tự dựng.
Bằng chứng: IBM (n.d.) mô tả Heteroskedasticity Tests trong hộp thoại Options của GLM Univariate, dùng để kiểm tra phương sai sai số có phụ thuộc vào biến độc lập hay không, với mô hình mặc định gồm hằng số, số hạng tuyến tính và số hạng bậc hai theo giá trị dự đoán. Cùng hộp thoại này còn có mục ước lượng tham số kèm sai số chuẩn vững, nên hướng khắc phục nằm ngay cạnh phép kiểm định.
Ví dụ: Với dạng rút gọn, bạn vào Analyze → General Linear Model → Univariate, đưa biến phụ thuộc và biến độc lập vào đúng ô, rồi bấm Options và tích chọn Heteroskedasticity Tests. SPSS tự chạy hồi quy phụ theo ŷ, ŷ² và trả kết quả mà không cần tạo biến bằng tay. Nếu cần dạng đầy đủ có tích chéo giữa các biến độc lập, bạn vẫn phải tự dựng theo các bước ở mục dưới.
Các bước tự dựng kiểm định White trong SPSS là gì?
Trả lời thẳng: Với dạng đầy đủ có tích chéo giữa nhiều biến độc lập, đường menu Heteroskedasticity Tests của GLM không đủ, và bạn tự dựng qua năm bước: chạy hồi quy gốc và lưu phần dư, tạo biến bình phương phần dư, tạo biến bình phương và tích chéo của các biến độc lập, chạy hồi quy phụ với bình phương phần dư làm phụ thuộc, rồi tính nR² và so với ngưỡng Chi bình phương.
Bằng chứng: Levesque (n.d.), qua macro SPSS công khai xây trên hướng dẫn kỹ thuật của Pryce (2002), trình bày cùng năm bước này bằng syntax cụ thể, kết thúc bằng công thức tính nR² và so với ngưỡng Chi bình phương ở bậc tự do đúng bằng số biến độc lập trong hồi quy phụ. Về bậc tự do của dạng đầy đủ, Kunst (n.d., tr. 14) viết: "there are k(k + 3)/2 regressors (excluding the constant)", còn dạng rút gọn theo giá trị dự đoán ŷ và ŷ² giữ bậc tự do ở mức 2 bất kể k.
Ví dụ: Sau khi chạy Analyze → Regression → Linear và tích chọn lưu phần dư chưa chuẩn hoá (Save → Unstandardized Residuals), bạn mở Transform → Compute Variable để dựng các biến cần cho hồi quy phụ: một biến là bình phương phần dư, các biến còn lại là bình phương và tích chéo của từng biến độc lập gốc. Sau đó, đưa biến bình phương phần dư làm phụ thuộc, còn nhóm biến vừa dựng làm độc lập trong lần hồi quy tiếp theo. Nếu mô hình gốc có nhiều biến độc lập, dạng rút gọn theo ŷ và ŷ² thường dễ thực hiện hơn và vẫn giữ được ý tưởng cốt lõi của kiểm định.
Đọc kết quả kiểm định White như thế nào?
Trả lời thẳng: Lấy hệ số R² của hồi quy phụ nhân với cỡ mẫu n để có thống kê nR², rồi so giá trị này với phân phối Chi bình phương ở bậc tự do tương ứng. Nếu Sig. của thống kê đó nhỏ hơn 0,05, bác bỏ H0 và kết luận có phương sai sai số thay đổi. Nếu Sig. lớn hơn hoặc bằng 0,05, không đủ bằng chứng bác bỏ H0.
Bằng chứng: Kunst (n.d.), Escobari (n.d.) và Levesque (n.d.) đều trình bày cùng nguyên tắc đọc kết quả: thống kê nR² tuân theo phân phối Chi bình phương xấp xỉ dưới giả thuyết gốc, và ngưỡng 0,05 là mức ý nghĩa thông thường để quyết định bác bỏ hay không bác bỏ H0. Escobari (n.d.) minh hoạ cách tính này bằng một ví dụ ba biến độc lập cụ thể, đối chiếu song song với kết quả của kiểm định Breusch-Pagan trên cùng dữ liệu, tuy nhiên ví dụ đó chạy trên phần mềm Gretl, không phải SPSS.
Ví dụ: Giả sử hồi quy phụ của bạn cho R² bằng 0,08 trên cỡ mẫu 150, thống kê nR² sẽ bằng 0,08 × 150 = 12. Nếu bậc tự do của hồi quy phụ là 5 và giá trị Sig. tương ứng nhỏ hơn 0,05, bạn bác bỏ H0 và kết luận mô hình có phương sai sai số thay đổi. Đây là ví dụ minh hoạ để hiểu cách tính, không phải số liệu từ một nghiên cứu thật.
Sau khi phát hiện phương sai sai số thay đổi thì làm gì tiếp theo?
Trả lời thẳng: Có hai hướng xử lý phổ biến. Hướng thứ nhất là giữ nguyên hệ số hồi quy OLS nhưng đổi sang sai số chuẩn hiệu chỉnh vững, ví dụ HC3, để tính lại giá trị t và Sig. cho đúng. Hướng thứ hai là dùng phương pháp bình phương nhỏ nhất có trọng số nếu bạn biết rõ dạng của sự thay đổi phương sai đó.
Bằng chứng: White (1980) là người đề xuất cả kiểm định lẫn khái niệm sai số chuẩn vững với phương sai sai số thay đổi trong cùng một bài báo năm 1980. IBM (n.d.) mô tả Weight Estimation là thủ tục có sẵn trên menu SPSS cho hướng xử lý bằng bình phương nhỏ nhất có trọng số. Rajh-Weber và cộng sự (2026) hướng dẫn cách áp dụng sai số chuẩn hiệu chỉnh HC3, HC4 trong SPSS như một cách khắc phục không cần đổi lại hệ số hồi quy gốc.
Ví dụ: Nếu mô hình của bạn phát hiện phương sai sai số thay đổi nhưng bạn không rõ dạng cụ thể của sự thay đổi đó, chuyển sang sai số chuẩn hiệu chỉnh là lựa chọn an toàn hơn, vì cách này không đòi hỏi biết trước quy luật thay đổi của phương sai. Trước khi chạy lại mô hình, nên xem lại các giả định khác của hồi quy tuyến tính, xem phân tích hồi quy tuyến tính trong SPSS thực hiện thế nào để kiểm tra toàn bộ bảy giả định cùng lúc, không chỉ riêng phương sai sai số.
Câu hỏi thường gặp
Kiểm định White có thay thế được kiểm định Breusch-Pagan không?
Hai kiểm định trả lời cùng một câu hỏi bằng cách khác nhau, White là bản mở rộng tổng quát hơn về mặt toán học nhờ thêm bình phương và tích chéo vào hồi quy phụ. Trong nhiều trường hợp, dùng White là đủ, nhưng White không "thay thế" hoàn toàn Breusch-Pagan vì hai kiểm định có độ nhạy khác nhau với những dạng phương sai thay đổi khác nhau.
Cỡ mẫu bao nhiêu thì dùng được kiểm định White?
Không có nguồn nào đưa ra một ngưỡng cỡ mẫu cụ thể. Kiểm định White là kiểm định tiệm cận, phù hợp hơn với mẫu lớn, và cảnh báo chung là khi số biến độc lập lớn, hồi quy phụ dạng đầy đủ tốn rất nhiều bậc tự do, nên với mẫu nhỏ nên cân nhắc dạng rút gọn theo ŷ và ŷ².
Nếu kiểm định White cho kết quả có ý nghĩa (Sig. dưới 0,05) thì mô hình hồi quy có bị loại bỏ không?
Không. Kết quả có ý nghĩa chỉ báo hiệu cần đổi cách tính sai số chuẩn hoặc đổi phương pháp ước lượng, không có nghĩa mô hình hồi quy sai hoàn toàn hay phải bỏ đi làm lại từ đầu. Hệ số hồi quy OLS vẫn không chệch, chỉ có sai số chuẩn đi kèm cần được tính lại cho đúng.
Có cần chạy cả Breusch-Pagan lẫn White cùng lúc trong luận văn không?
Không bắt buộc. Chạy một trong hai, giải thích rõ H0 và H1, và đọc đúng kết quả là đủ cho phần lớn luận văn. Nếu giảng viên hướng dẫn yêu cầu cụ thể một kiểm định nào, nên làm theo yêu cầu đó thay vì tự chọn.
SPSS có báo lỗi nếu mình tự tạo biến bình phương và tích chéo sai công thức không?
Không. SPSS chỉ chạy đúng theo công thức bạn nhập vào hộp thoại Compute Variable, không tự kiểm tra công thức đó có đúng với định nghĩa của kiểm định White hay không. Sai một biến trong bước tạo biến sẽ cho ra một hồi quy phụ sai mà SPSS vẫn chạy bình thường và vẫn trả về kết quả, nên cần đối chiếu kỹ từng biến trước khi chạy hồi quy phụ.
Dùng dạng rút gọn theo ŷ và ŷ² có làm kiểm định kém chính xác hơn dạng đầy đủ không?
Dạng rút gọn không kiểm tra được đúng những nguồn phương sai thay đổi cụ thể như dạng đầy đủ, vì nó gộp mọi biến độc lập lại thành một giá trị dự đoán duy nhất. Đổi lại, dạng rút gọn giữ bậc tự do ở mức 2 bất kể mô hình có bao nhiêu biến độc lập, nên phù hợp hơn khi mô hình có nhiều biến và cỡ mẫu không lớn.
Nên làm gì tiếp theo
Đọc lại giả định phương sai đồng nhất trong bài phân tích hồi quy tuyến tính trong SPSS thực hiện thế nào nếu bạn chưa kiểm bằng mắt qua biểu đồ phân tán phần dư trước khi chạy kiểm định hình thức này. Khi phương sai không ổn định theo mô hình hồi quy chứ không phải trong một biến đơn lẻ, đó là câu hỏi khác với việc so sánh mức độ phân tán giữa hai biến, xem độ lệch chuẩn trong SPSS để phân biệt hai câu hỏi này.
Nếu bạn cần một chuyên gia đồng hành để chọn đúng kiểm định cho câu hỏi nghiên cứu, chạy đúng các bước trong SPSS và diễn giải kết quả để bạn hiểu và tự bảo vệ được phần phân tích của mình, MAAS có dịch vụ Dự án Dữ liệu & Lập trình theo hướng Nhóm A, Mục tiêu điểm, với buổi tư vấn miễn phí 15 phút. Chuyên gia không chạy số liệu thay bạn, mà đồng hành qua phương pháp, code và cách đọc kết quả để bạn làm chủ phần phân tích của chính mình.
References
- Escobari, D. (n.d.). Heteroscedasticity [Course notes]. University of Texas Rio Grande Valley. Retrieved September 22, 2026, from https://faculty.utrgv.edu/diego.escobari/teaching/Econ3341/Handouts/Chapter08.pdf
- IBM. (n.d.). IBM SPSS Statistics 30.0.0 documentation [Documentation]. Retrieved September 22, 2026, from https://www.ibm.com/docs/en/spss-statistics/30.0.0
- Kunst, R. (n.d.). Introductory econometrics [Lecture notes]. University of Vienna. Retrieved September 22, 2026, from https://homepage.univie.ac.at/robert.kunst/intecxpres133.pdf
- Levesque, R. (n.d.). White's test: Calculate the statistics and its significance [SPSS macro]. SPSS Tools. Retrieved September 22, 2026, from https://spsstools.net/en/syntax/syntax-index/regression-repeated-measures/whites-test-calculate-the-statistics-and-its-significance/
- Pryce, G. (2002). Heteroscedasticity: Testing and correcting in SPSS [Lecture notes]. Retrieved September 22, 2026, from https://geocities.restorativland.org/Heartland/4205/SPSS/HeteroscedasticityTestingAndCorrectingInSPSS1.pdf
- Rajh-Weber, H., Huber, S. E., & Arendasy, M. (2026). Using heteroskedasticity-consistent standard errors and the bootstrap for linear regression analysis available in SPSS: A tutorial. Advances in Methods and Practices in Psychological Science. https://doi.org/10.1177/25152459251408046
- White, H. (1980). A heteroskedasticity-consistent covariance matrix estimator and a direct test for heteroskedasticity. Econometrica, 48(4), 817-838. https://doi.org/10.2307/1912934