
Bài thi viết chiếm 50% điểm của ACCT503 vì môn học muốn kiểm tra xem bạn có lập luận được về một hệ thống kế toán trên giấy hay không, khi không có phần mềm nào trước mặt, dù phần lớn thời gian học là thực hành. Bài viết này giúp bạn chia công sức đúng theo trọng số của ba bài đánh giá, luyện diễn đạt thành câu những gì bạn đã làm được trên phần mềm, và làm bài lưu đồ, bài trình bày phân tích dữ liệu theo đúng điều chuẩn đầu ra thưởng điểm.
ACCT503 là môn học bằng cách làm, nơi bạn dựng cơ sở dữ liệu, chạy phân tích trên dữ liệu thật và vẽ lưu đồ (flowchart). Vậy mà một nửa điểm tổng kết lại đến từ bài thi viết, nơi kỹ năng được kiểm tra là khả năng suy luận về hệ thống chỉ bằng giấy bút. Những sinh viên chỉ luyện trên phần mềm đang chuẩn bị cho đúng một nửa số điểm.
Tác giả: Ban Biên tập MAAS
Cập nhật: 19/08/2026
Chuyên mục: accounting-finance
Trước tiên, hãy xác nhận bạn đang học ACCT503 của trường nào
Trả lời trực tiếp: Bài viết này nói về môn ACCT503 Accounting Systems and Analytics của Auckland University of Technology (AUT), 15 điểm, bậc Level 5 theo khung phân bậc của NZQA (New Zealand Qualifications Authority), không có môn tiên quyết và có ACCT502 là môn song hành. Trường khác dùng mã ACCT5 theo cách khác, nên hãy kiểm xem tài liệu bạn đọc có ghi tên AUT không.
Bằng chứng: Bản mô tả môn (paper descriptor) của AUT ghi tổng cộng 150 giờ học, không có môn tiên quyết, không có hạn chế đăng ký, và yêu cầu học ACCT502 cùng lúc. Điều kiện song hành (corequisite) này có ý nghĩa, vì trường kỳ vọng hai môn được học cùng nhau, nghĩa là môn hệ thống mặc định bạn đang xây nền kế toán tài chính song song chứ không phải đã có sẵn từ trước.
Ví dụ: Một sinh viên dời ACCT502 sang học kỳ sau và thấy các ví dụ về chu trình doanh thu khó hơn hẳn so với bạn cùng lớp. Lý do không nằm ở phần hệ thống khó, mà ở chỗ các nghiệp vụ nền bên dưới vẫn còn lạ với bạn ấy. Môn học được thiết kế trên giả định hai mạch kiến thức này chạy cùng nhau.
Môn này thật ra đòi hỏi gì ở bạn?
Trả lời trực tiếp: Môn có bốn chuẩn đầu ra, độ khó nâng dần. Bạn bàn về vai trò của hệ thống thông tin kế toán và mô tả quy trình bằng công cụ phù hợp, dùng cơ sở dữ liệu quan hệ và truy vấn SQL cơ bản để lấy dữ liệu, dùng phân tích và trực quan hoá để hỗ trợ ra quyết định, rồi phân tích kiểm soát nội bộ và những rủi ro thường gặp trong hệ thống.
Bằng chứng: Mỗi chuẩn đầu ra (learning outcome) là một năng lực mà bài đánh giá sẽ kiểm tra. Danh mục nội dung trong bản mô tả môn, kiểm ngày 19 tháng Tám năm 2026 trên bản có hiệu lực từ 13 tháng Bảy năm 2026, gồm tầm quan trọng của hệ thống thông tin kế toán (AIS), phát triển hệ thống, tài liệu hoá hệ thống, cơ sở dữ liệu, phân tích dữ liệu và kiểm soát AIS. Kiểm soát là 1 trong 6 mảng chứ không phải trục tổ chức của cả môn, nhưng cũng không phải phần phụ, vì nó có chuẩn đầu ra riêng và được gọi tên ngay trong tiêu đề bài đánh giá đầu tiên.
Phần cơ sở dữ liệu quan hệ mà môn này dạy có gốc từ bài báo của Codd (1970), A Relational Model of Data for Large Shared Data Banks, đăng trên Communications of the ACM tập 13, số 6, trang 377 tới 387. Bài báo mở đầu bằng chính vấn đề nó muốn giải quyết, "Future users of large data banks must be protected from having to know how the data is organized in the machine" (Codd, 1970, p. 377), tức người dùng các kho dữ liệu lớn không nên phải biết dữ liệu được sắp xếp thế nào bên trong máy. Ý tưởng để dữ liệu nằm trong những bảng độc lập nối với nhau bằng khoá, và được truy vấn qua một ngôn ngữ thay vì lần theo các con trỏ cố định, chính là điều SQL được tạo ra để thực hiện. Hai nhà nghiên cứu của IBM là Donald D. Chamberlin và Raymond F. Boyce dựng ngôn ngữ truy vấn đó trực tiếp trên mô hình của Codd vào đầu thập niên 1970, rồi nó trở thành chuẩn ANSI năm 1986 và chuẩn ISO năm 1987. Vì vậy cú pháp bạn luyện trong các buổi thực hành của môn là một sản phẩm kỹ thuật đã hơn 50 năm tuổi và được chuẩn hoá quốc tế, chứ không phải một công cụ riêng của môn học.
Ví dụ: Một sinh viên đọc trước bằng một giáo trình AIS của Mỹ và chuẩn bị để viết chủ yếu về các khung kiểm soát và phân tách nhiệm vụ. Khối kiến thức đó có liên quan và có được chấm, nhưng nó chỉ là một nửa của bài đánh giá đầu tiên, bài vốn còn đòi tài liệu hoá hệ thống, trong một môn mà phần trọng số còn lại nằm ở phân tích dữ liệu và ở bài thi viết.
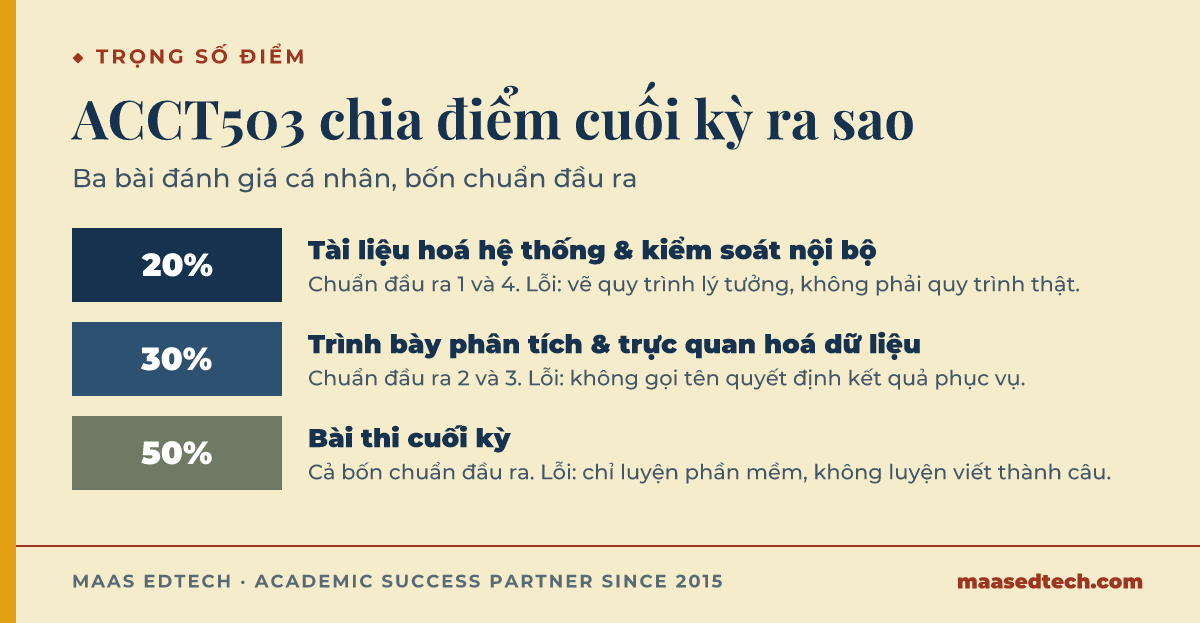
| Bài đánh giá | Trọng số | Chuẩn đầu ra tương ứng | Chỗ sinh viên mất điểm |
|---|---|---|---|
| Tài liệu hoá hệ thống và kiểm soát nội bộ, cá nhân | 20% | 1 và 4 | Vẽ quy trình lẽ ra phải có thay vì quy trình đề bài mô tả |
| Bài trình bày phân tích và trực quan hoá dữ liệu, cá nhân | 30% | 2 và 3 | Trình bày kết quả mà không gọi tên quyết định nó hỗ trợ |
| Bài thi cuối kỳ, cá nhân | 50% | Cả bốn | Chỉ luyện trên phần mềm mà không luyện diễn đạt bằng câu |
Cả ba bài đều chấm cá nhân. Bản mô tả môn có hiệu lực từ 13 tháng Bảy năm 2026 không có phần chấm theo nhóm và không có bài kiểm tra ngắn tính trọng số riêng, nên mọi kế hoạch ôn dựng quanh những thứ đó, kể cả lời khuyên của khoá trước, hãy coi là đã cũ cho tới khi bạn tự kiểm trang Canvas của mình.
Vì sao trọng số bài thi thay đổi cách bạn nên ôn?
Trả lời trực tiếp: Khi 50% điểm nằm ở một bài thi đóng trong một môn thực hành, phiên bản kỹ năng được đem ra thi là lời giải thích kỹ năng đó, chứ không phải việc thực hiện nó. Bạn có thể thành thạo thật sự phần mềm cơ sở dữ liệu mà vẫn mất điểm nếu không viết ra được vì sao một bảng được chuẩn hoá (normalise) theo cách đó.
Bằng chứng: Theo bảng đối chiếu trong bản mô tả môn, bài thi cuối kỳ kiểm tra cả bốn chuẩn đầu ra, trong khi mỗi bài tập cá nhân chỉ gắn với một hoặc hai chuẩn. Bài thi là bài đánh giá duy nhất buộc bạn nắm cả môn cùng một lúc.
Ví dụ: Một sinh viên dựng được cơ sở dữ liệu chạy tốt trong phòng máy, nhưng gặp một câu trong đề thi cũ hỏi điều gì sẽ hỏng nếu gộp hai thực thể vào chung một bảng thì lại tắc. Bạn ấy biết câu trả lời bằng tay mà không diễn đạt được thành câu, một khoảng trống hay gặp và sửa được. Hai tuần tập viết những đoạn giải thích ngắn cho chính những việc bạn ấy đã làm được là đủ để lấp khoảng trống đó.
Một thói quen dùng được là kết thúc mỗi buổi thực hành bằng ba câu viết ra, gồm bạn vừa dựng cái gì, cấu trúc ấy thể hiện quyết định nào, và điều gì sẽ hỏng nếu chọn khác đi. Đó chính là phiên bản đem đi thi của cùng một công việc.
Bài kiểm tra lưu đồ thật ra thưởng điểm cho điều gì?
Trả lời trực tiếp: Bài này thưởng điểm cho độ trung thành với đề, không phải cho sự gọn gàng. Đề yêu cầu bạn mô tả cách một hệ thống kế toán vận hành, và điểm đến từ việc sơ đồ có khớp với quy trình được mô tả hay không, kể cả những chỗ vướng víu của nó, chứ không đến từ việc sơ đồ trông sạch sẽ.
Bằng chứng: Chuẩn đầu ra ở đây là mô tả cách vận hành của hệ thống kế toán, tức một yêu cầu mô tả trước khi là một yêu cầu đánh giá. Sinh viên thường cải tiến quy trình ngay trong lúc vẽ, lặng lẽ bỏ đi một bước thủ công hoặc một khâu phê duyệt mà đề bài thật sự có.
Ví dụ: Với một tình huống trong đó hoá đơn được duyệt hai lần, một lần bởi người giám sát và một lần nữa bởi bộ phận công nợ phải trả, một sinh viên chỉ vẽ một khâu duyệt vì thấy sự trùng lặp giống lỗi của đề. Đó không phải lỗi của đề. Chính sự dư thừa ấy là điều cần thể hiện, và điểm nằm ở chỗ thể hiện được nó.
Khâu duyệt hai lần trong ví dụ đó là một hoạt động kiểm soát (control activity) điển hình, một trong 5 thành phần của khung COSO Internal Control, Integrated Framework, do Committee of Sponsoring Organizations of the Treadway Commission công bố lần đầu năm 1992 và cập nhật năm 2013. Bên cạnh hoạt động kiểm soát, khung này còn gọi tên môi trường kiểm soát, đánh giá rủi ro, thông tin và truyền thông, và giám sát. Một lưu đồ cho thấy hoạt động kiểm soát nằm ở đâu trong quy trình đang làm đúng việc mô tả mà chuẩn đầu ra yêu cầu.
Vì sao bài trình bày lại nặng điểm hơn bài tài liệu hoá?
Trả lời trực tiếp: Bài trình bày nặng hơn vì phần phân tích dữ liệu chiếm 30% là nơi hai chuẩn đầu ra khó nhất của môn nằm chung một bài. Biến dữ liệu thành thứ người đọc có thể dựa vào để hành động là kỹ năng cần nhiều thời gian để thành thạo hơn so với vẽ đúng một quy trình đã có sẵn trong đề.
Bằng chứng: Bản mô tả môn gắn bài trình bày với chuẩn đầu ra 2 và 3, tức chuẩn về cơ sở dữ liệu quan hệ và chuẩn về phân tích cùng trực quan hoá dữ liệu. Cách ghép đôi đó giải thích vì sao bài này nặng hơn bài tài liệu hoá vốn chỉ chiếm 20%, vì nó đòi bạn vừa lấy được dữ liệu ra vừa làm cho dữ liệu ấy có nghĩa, trong khi bài tài liệu hoá đòi bạn thể hiện trung thực thứ đã có sẵn.
Ví dụ: Một sinh viên chia thời gian theo cảm giác bài nào trông học thuật hơn, và dồn phần lớn cho bài tài liệu hoá vì thấy lưu đồ mới giống kỹ năng đem đi thi. Bài trình bày, vốn nặng gấp rưỡi, được ráp trong hai buổi tối. Công sức đi theo thứ quen thuộc chứ không đi theo trọng số, và đó là cách mất điểm hay gặp nhất cũng như dễ tránh nhất ở một môn có cấu trúc như vậy.
Nửa phân tích dữ liệu, và cuộc tranh luận đứng sau nó
Trả lời trực tiếp: Bài phân tích dữ liệu yêu cầu bạn trình bày dữ liệu tài chính và phi tài chính để hỗ trợ ra quyết định, và chữ quan trọng nhất là hỗ trợ. Một kết quả không làm thay đổi hay củng cố được quyết định nào thì chưa đạt chuẩn đầu ra, dù kỹ thuật có thành thạo tới đâu.
Bằng chứng: Cách đặt phân tích dữ liệu vào chương trình là câu hỏi còn đang tranh luận trong giáo dục kế toán chứ chưa ngã ngũ. Dzuranin, Jones và Olvera (2018), trang 24 tới 39, khảo sát giảng viên và thấy việc hình thành tư duy phân tích (analytic mindset) được đánh giá quan trọng hơn kỹ năng dùng một công cụ cụ thể, và người trả lời nghiêng về đặt phân tích ở các môn bậc cao. Sledgianowski, Gomaa và Tan (2017), trang 81 tới 93, lại lập luận nên tích hợp năng lực dữ liệu và công nghệ xuyên suốt chương trình thay vì tách riêng. AUT đặt khối kiến thức này ở Level 5, tức là sớm nếu theo quan điểm thứ nhất và nhất quán với quan điểm thứ hai.
Ví dụ: Hai bài nộp dùng chung một bộ dữ liệu và chung một kỹ thuật. Bài yếu hơn cho ra bốn biểu đồ và mô tả mỗi biểu đồ cho thấy điều gì. Bài mạnh hơn chỉ có hai biểu đồ, nhưng nói rõ mỗi biểu đồ sẽ làm thay đổi quyết định quản trị nào và ở ngưỡng nào. Sinh viên thứ hai làm ít việc hơn trên phần mềm và nhiều việc hơn ở phần suy nghĩ, và đó đúng là cách phân bổ mà chuẩn đầu ra thưởng điểm.
Sáu việc đáng làm ở môn này
- Học ACCT502 song song như bản mô tả môn dự tính, và nếu không thể thì hãy chuẩn bị dành thêm thời gian cho các nghiệp vụ nền.
- Đọc kế hoạch đánh giá trên trang Canvas của chính mình ngay tuần đầu rồi đối chiếu với bản mô tả môn. Bản mô tả có thể được sửa giữa các kỳ giảng dạy, và chính nó ghi rõ điều đó.
- Tập mô tả một hệ thống từ một tình huống viết bằng lời, vì bài đánh giá đầu tiên ghép kỹ năng này với kiểm soát nội bộ chứ không kiểm tra nó riêng lẻ.
- Mô tả thứ bạn đã dựng, không phải thứ lẽ ra bạn sẽ dựng. Trung thành với đề trước, cải tiến chỉ khi đề yêu cầu.
- Khi có thể, hãy dựng mô hình quan hệ và phần phân tích trên cùng một tập dữ liệu, vì chuẩn đầu ra 2 và 3 được chấm chung trong một bài.
- Với mỗi kết quả phân tích, hãy viết ra quyết định mà nó hỗ trợ. Nếu chưa gọi tên được quyết định nào, biểu đồ đó chưa xong.
Câu hỏi thường gặp
Học ACCT503 có cần biết lập trình trước không?
Bản mô tả môn ghi không có môn tiên quyết và không có hạn chế. Môn học giới thiệu phần mềm cơ sở dữ liệu và kỹ thuật phân tích chứ không mặc định bạn đã biết, tuy nhiên sinh viên chưa từng tiếp xúc nên lường trước rằng phần thực hành sẽ tốn nhiều thời gian hơn trong vài tuần đầu.
Môn song hành là môn nào, và có bỏ qua được không?
ACCT502 là môn song hành, nghĩa là nó được sắp để học cùng lúc chứ không phải học trước. Quy định đăng ký do khoa đặt ra, nên nếu kế hoạch học của bạn buộc phải tách hai môn thì hãy hỏi cố vấn học tập của chương trình thay vì mặc định là được phép.
Bao nhiêu phần điểm là làm nhóm?
Không có phần nào, theo bản mô tả môn có hiệu lực từ 13 tháng Bảy năm 2026. Cả ba bài đều chấm cá nhân, và riêng bài thi cuối kỳ đã chiếm 50%.
Ôn thi viết cho một môn thực hành thì ôn thế nào?
Hãy viết ra lời giải thích cho chính những việc bạn đã làm được trên phần mềm. Bài thi gắn với cả bốn chuẩn đầu ra, nên nó kiểm tra khả năng lập luận xuyên suốt môn học chứ không kiểm tra việc bạn thao tác một công cụ nào.
Môn này có giống môn kiểm toán hay kiểm soát nội bộ không?
Chủ yếu là không. Kiểm soát AIS là một trong sáu mảng nội dung và có chuẩn đầu ra riêng, nhưng trọng số nằm ở tài liệu hoá, cơ sở dữ liệu và phân tích. Hãy coi các khung kiểm soát là một chủ đề trong nhiều chủ đề, chứ không phải trục tổ chức của cả môn.
MAAS đứng ở đâu trong việc này
Chuyên gia MAAS làm việc cùng sinh viên ở những môn như thế này, chứ không làm thay. Ở một môn dạy bằng thực hành rồi lại chấm bằng bài viết, việc hữu ích nhất người đồng hành làm được là thu hẹp khoảng cách giữa hai thứ đó, bằng cách đề nghị bạn giải thích một thiết kế bạn đã dựng xong cho tới khi phần giải thích trôi chảy ngang phần dựng. Bài làm vẫn là của bạn. Nếu cách làm này hữu ích, dịch vụ hỗ trợ học thuật và dịch vụ gia sư của MAAS là hai chỗ để bắt đầu.
References
Codd, E. F. (1970). A relational model of data for large shared data banks. Communications of the ACM, 13(6), 377–387. https://doi.org/10.1145/362384.362685
Dzuranin, A. C., Jones, J. R., & Olvera, R. M. (2018). Infusing data analytics into the accounting curriculum: A framework and insights from faculty. Journal of Accounting Education, 43, 24–39. https://doi.org/10.1016/j.jaccedu.2018.03.004
Sledgianowski, D., Gomaa, M., & Tan, C. (2017). Toward integration of Big Data, technology and information systems competencies into the accounting curriculum. Journal of Accounting Education, 38, 81–93. https://doi.org/10.1016/j.jaccedu.2016.12.008
Tools & resources
Auckland University of Technology. (n.d.). ACCT503 Accounting Systems and Analytics paper descriptor (bản có hiệu lực từ 13 tháng Bảy năm 2026). Retrieved August 19, 2026, from https://paperdescriptorreport.aut.ac.nz/PaperDescriptor/PaperDescriptor?courseCode=ACCT503